一人暮らしの保険料を見直すときは、金額の大小だけでなく、誰のための保障か、公的制度で補える範囲、契約条件を順番に確認します。保険料 一人暮らし 優先順位は家族構成・収入・資産・健康状態で変わるため、共通の保険料や削減額を示すものではありません。
なぜ一人暮らしで保険料の優先順位が重要なのか
一人暮らしでは、収入・支出・貯蓄・扶養家族の有無を自分で確認しながら保障を考える必要があります。保険料の負担感や必要な保障は人によって異なるため、まず契約内容と公的制度を確認し、不要な重複や判断できていない契約を整理します。
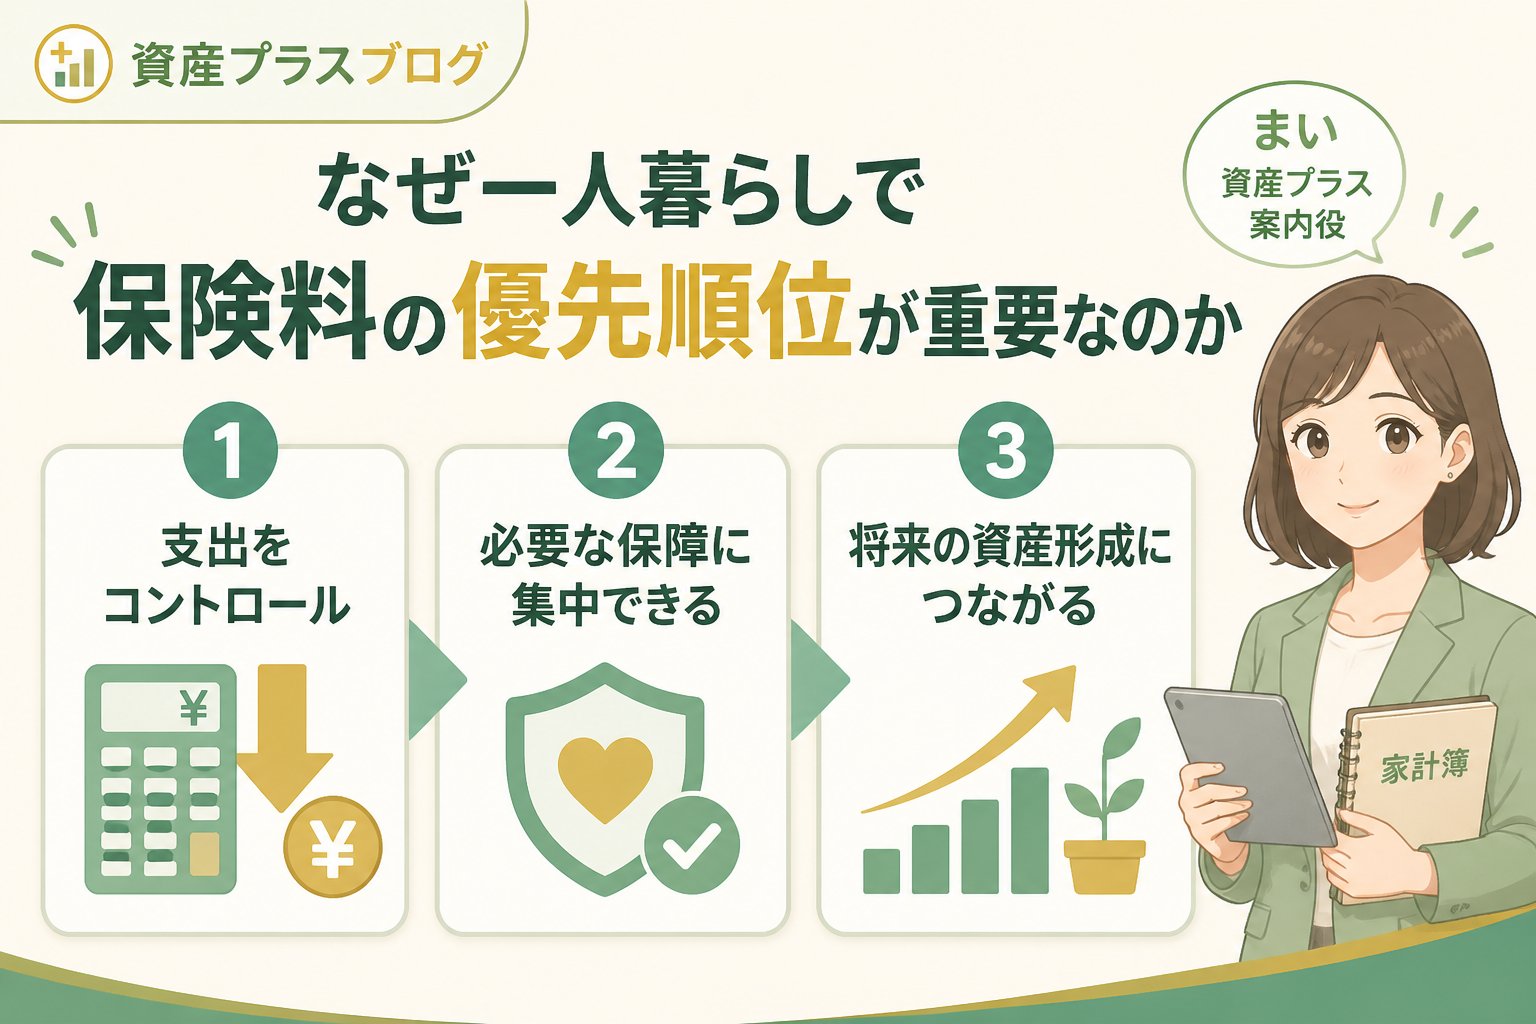
保険料 一人暮らし 優先順位を決める確認手順
固定費の確認順は、金額だけで一律に決めません。生活への影響、契約の変更条件、明細の確認しやすさを見ながら、保険料は公的保障や家計全体と合わせて判断します。
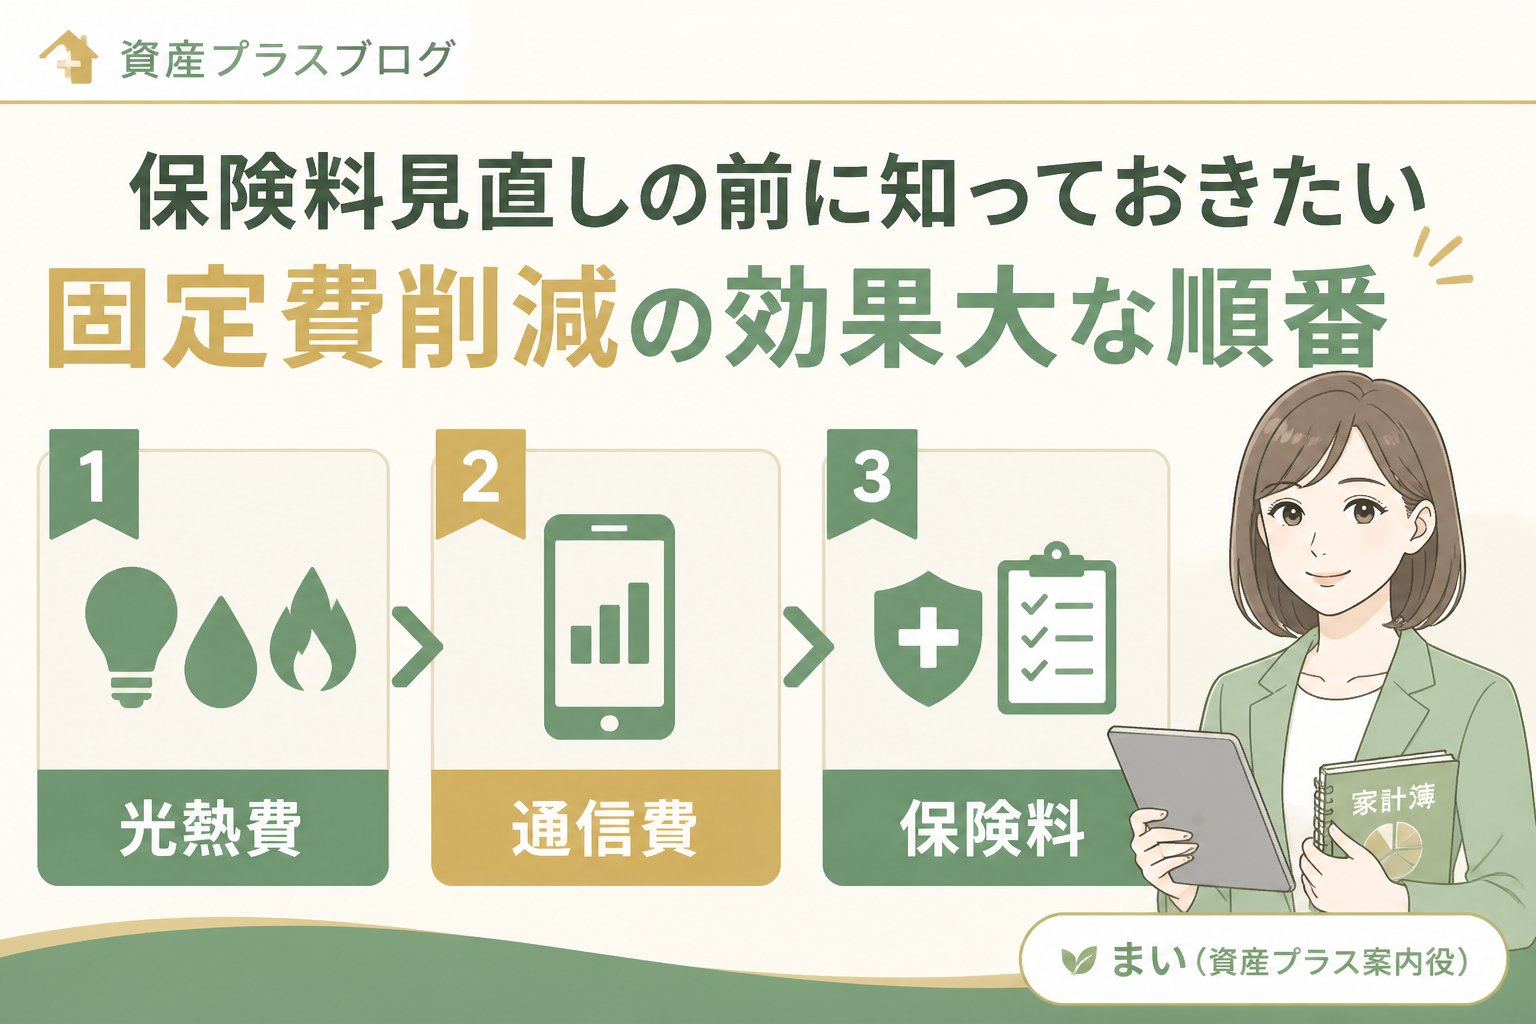
| 優先順位 | 固定費項目 | 見直しのポイント |
|---|---|---|
| 1 | 契約内容 | 保障の目的・期間・保険料・解約条件を一覧化 |
| 2 | 公的保障 | 加入先の制度と対象条件を公式情報で確認 |
| 3 | 保障の重複 | 勤務先制度・家族の保障・複数契約を照合 |
| 4 | 変更判断 | 保障の空白・費用・将来の条件を確認して判断 |
👉 横にスクロールできます
保険料を確認する位置は、住居費などとの単純な順位では決まりません。契約の目的と公的保障を確認してから、家計への負担と変更時のリスクを比較します。
保険料 一人暮らし 優先順位の判断基準とは
保険料の優先順位を決めるためには、以下の3つの視点が重要です。
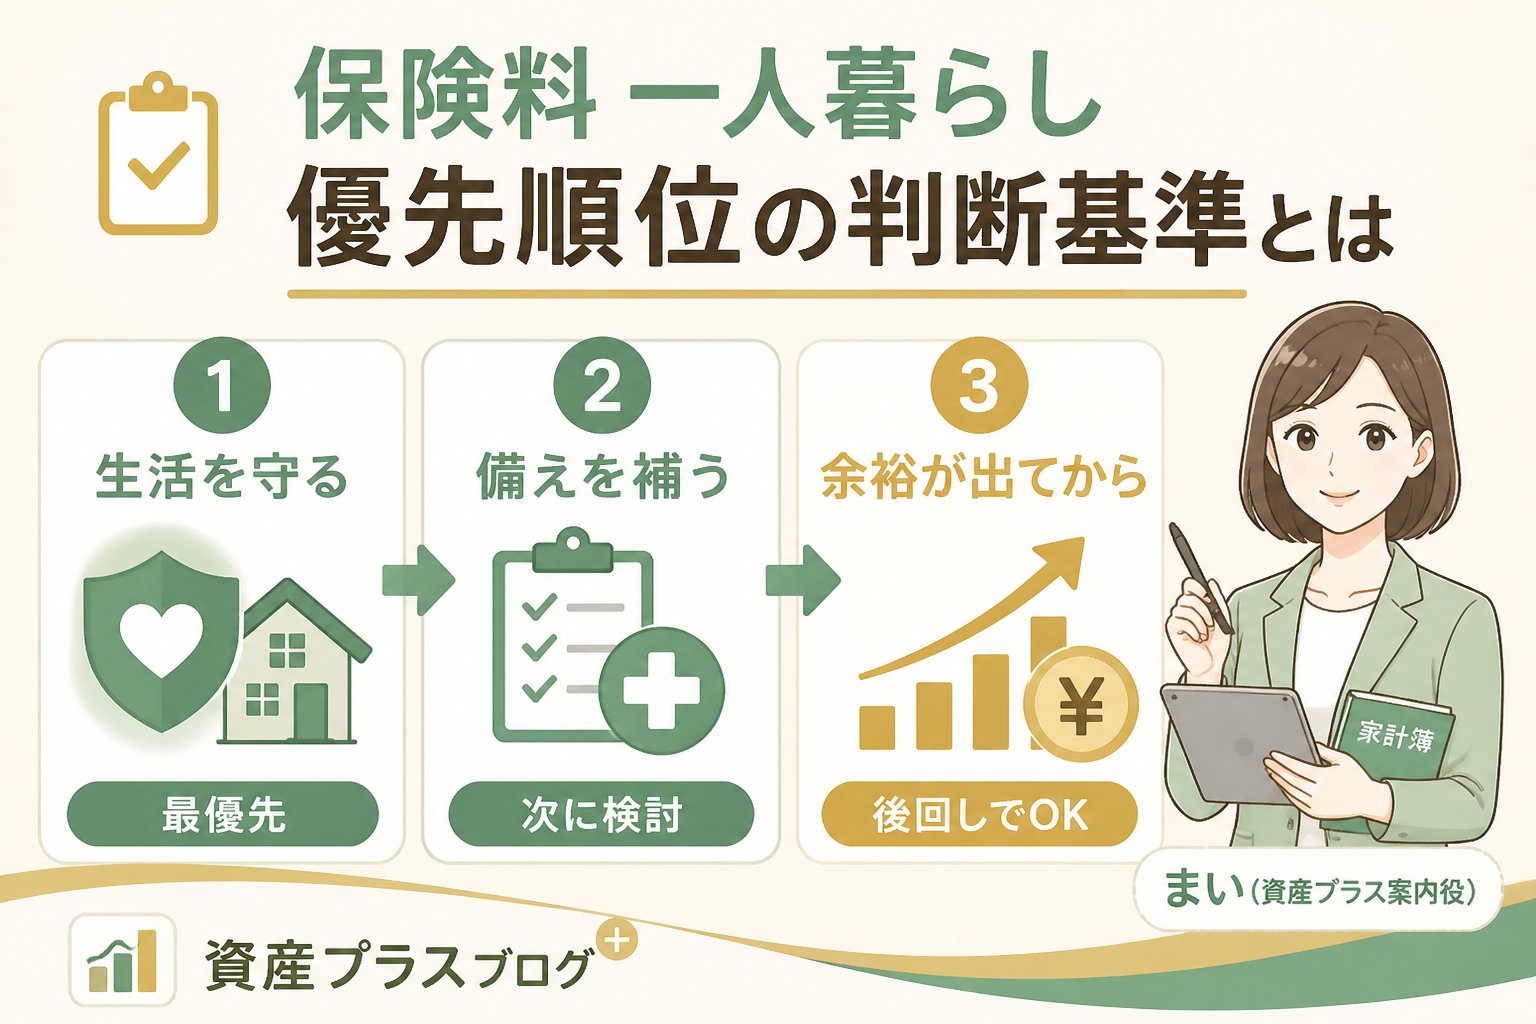
- 1. 生活への影響が大きいリスクと、保障の対象者・目的を確認する
- 2. 現在の資産状況や収入の安定性を把握する
- 3. 公的保険でカバーできる範囲を理解する
これらを踏まえ、過剰な保障や重複の有無を確認します。公的制度の対象条件は加入先の公式情報で照合し、分からない点は契約先や相談窓口へ確認します。
保険見直し初心者が今日からできる見直し手順
現在加入中の保険証券や契約書を手元に用意し、保障内容・保険料・期間を整理しましょう。
毎月の収入・支出と保険料の明細を並べます。割合だけで必要性を決めず、更新日、払込期間、保障期間、解約時の条件も確認します。
死亡・医療など保障の目的ごとに、誰にどの期間の保障が必要か、勤務先制度や公的保障と重複していないかを確認します。
複数商品を比較する場合は、保険料だけでなく保障範囲、免責・給付条件、更新、払込期間、解約時の扱いを同じ条件で確認します。料金や制度は契約先の最新情報で照合します。
不明点があれば保険の専門家や家計相談窓口へ問い合わせ、注意点を踏まえたうえで見直しを実行します。
保険見直し初心者が注意すべきポイント
重要ポイント
- 保険の見直しは保障内容の穴が開かないように慎重に行うこと。
- 過度な節約で必要な保障を削減すると将来のリスクに備えられません。
- 公的保険制度の範囲は必ず確認し、重複保障を避ける。
- 金融商品は断定的な効果を期待しすぎず、一次情報や専門家相談を活用してください。
まとめ:保険料 一人暮らし 優先順位で固定費削減を成功させるポイント
一人暮らしの保険料見直しは、金額だけの順位ではなく、保障の目的、公的制度、契約条件、家計への影響を確認して進めます。必要な保障を先に確かめ、変更しても保障の空白が生じない状態で判断します。
- ✅ 現状の保険内容と家計を正確に把握する
- ✅ 必要保障を優先し、重複や過剰保障を避ける
- ✅ 専門家相談や公的情報を活用して安心感を持つ
- ✅ サブスクなど他の固定費見直しも並行して行う
保険料 一人暮らし 優先順位を考えるときは、契約一覧と公的保障の確認から始めます。将来の資産形成への影響も、個別の条件を確認したうえで家計全体として判断してください。
FAQ
Q1: 一人暮らしで絶対に必要な保険は何ですか?
A: 一人暮らしだから一律に必要な保険が決まるわけではありません。扶養家族、収入、資産、健康状態、加入先の公的医療保険などを確認し、必要な保障の目的と不足を整理します。
Q2: 保険見直しの際、サブスクも同時に見直すべきですか?
A: 同時に行う必要はありません。保険は保障内容と変更条件を確認してから判断し、サブスクは利用実績・更新日・解約条件を別に整理すると、何を変えたかを確認しやすくなります。
Q3: 保険料を安くしたら将来のリスクが増えませんか?
A: 保険料を下げる際は保障内容をよく確認し、必要な保障の穴が開かないよう注意が必要です。リスクに関しては専門家に相談することをおすすめします。

Comments