家計や将来資金の不安を抱え、一人暮らしで保険料の負担に悩んでいませんか?
この記事では、保険料 一人暮らし やめる基準を、契約の目的、公的保障、家計への影響、解約条件から確認する手順として整理します。保険をやめる・減らす判断は、家族構成、収入、資産、健康状態、契約条件で変わります。
保険料が一人暮らしの家計に与える影響とは?
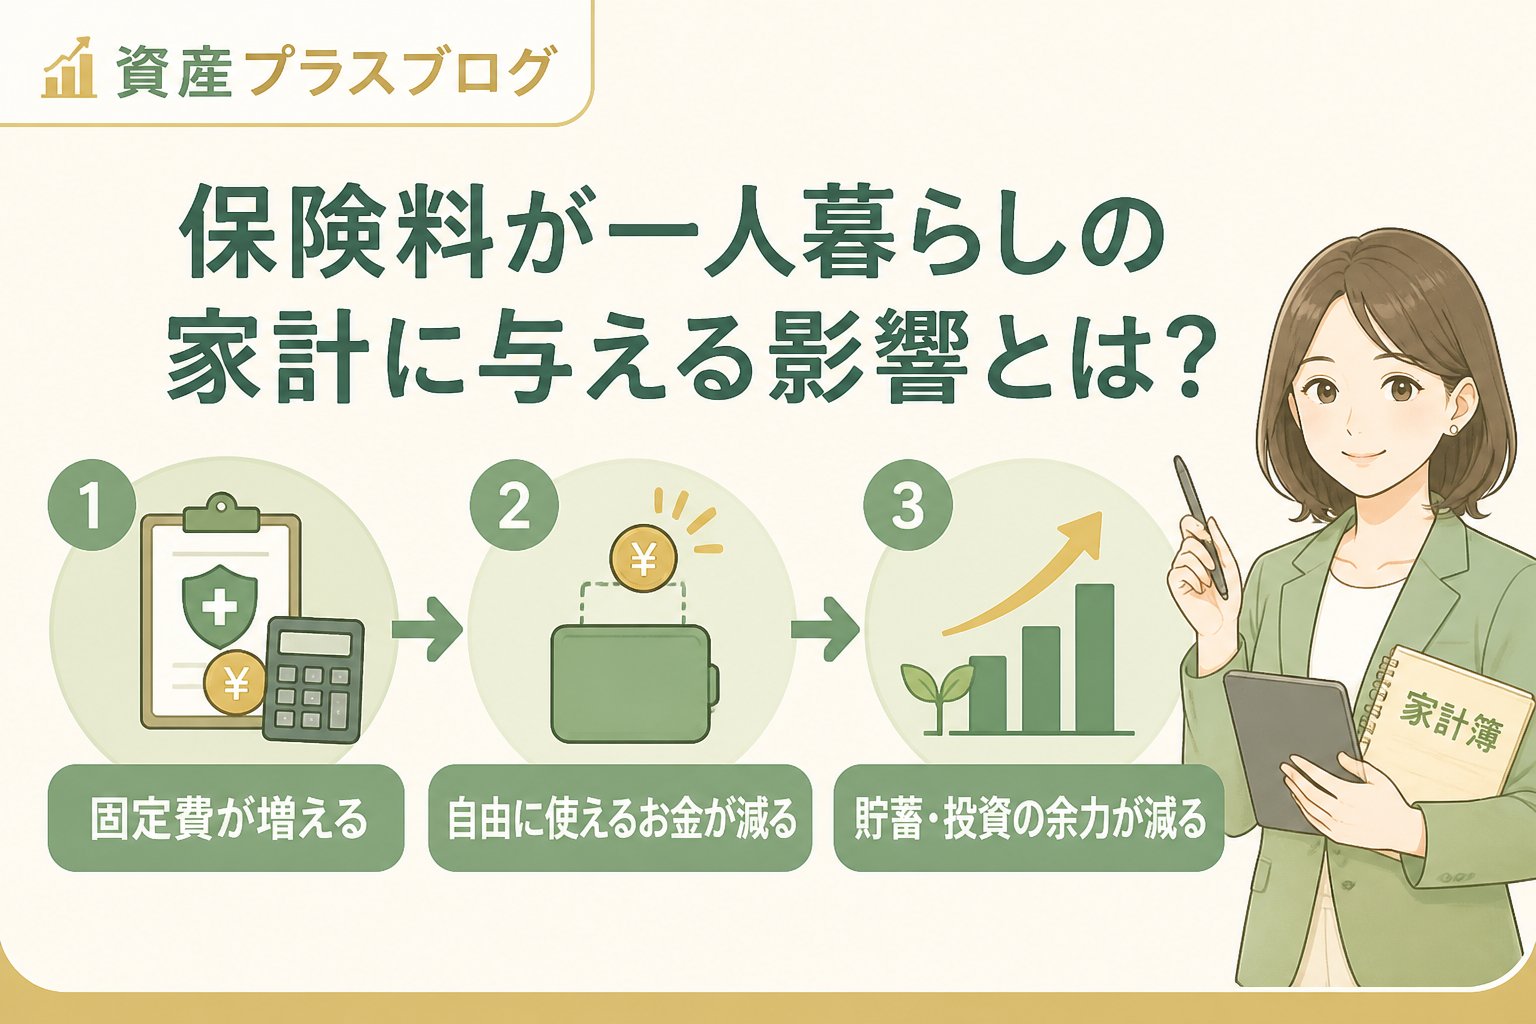
一人暮らしの家計では、保険料を含む固定費が生活の余裕に影響します。保険は、必要な保障を確保しながら、契約の目的や公的保障と合っているかを確認することが大切です。保険料の負担と保障の必要性を分けて整理し、金額だけで解約を決めないようにします。
保険料が家計に占める割合の目安
保険料の適正な割合を一律に決めることはできません。契約ごとの保険料と払込期間を確認し、家賃・生活費・貯蓄などとのバランスや、支払いを続けられるかを自分の明細で判断します。支出を見直した結果が貯蓄や投資の余裕につながるかも、個別の家計で確認します。
固定費 削減 効果 大きい 順番で見た保険の位置づけ
固定費を確認する順番に共通の正解はありません。保険料は長期契約になっていることがあるため、金額だけでなく、保障の目的、更新・払込期間、解約条件を確認できるタイミングで整理します。通信費やサブスクなど別の固定費と同時に変更せず、影響を追える単位で判断します。
保険料 一人暮らし やめる基準とは?
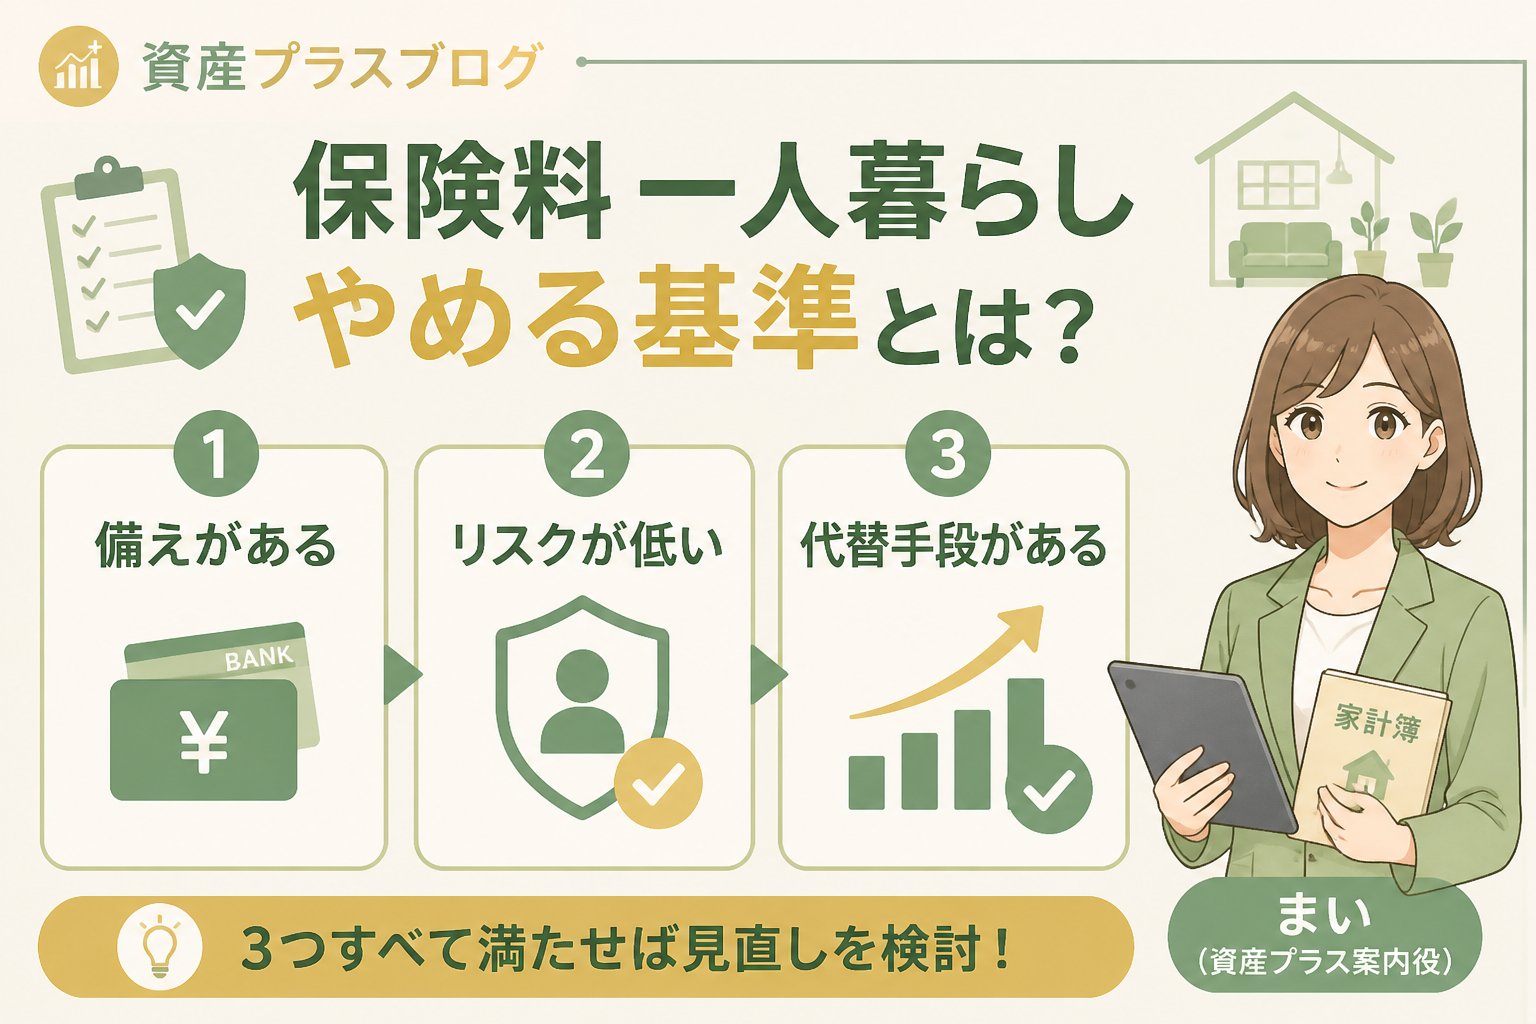
保険料をやめる・減らす前に、契約の目的と対象者、公的保障や勤務先制度との関係、家計への影響、解約・変更条件を確認します。次の表は判断の入口であり、特定の割合や一律の解約基準を示すものではありません。
| 判断項目 | 具体例 | チェックポイント |
|---|---|---|
| 保障の重複 | 複数契約、公的保障、勤務先制度との関係 | 対象と条件を照合して判断 |
| 保険料の負担 | 生活費・貯蓄とのバランスに不安がある | 明細と支払継続の見通しを確認 |
| 保障の必要性 | 扶養家族、収入、資産、健康状態の変化 | 目的と必要期間を再確認 |
| ライフスタイルの変化 | 結婚、転職、引っ越し等の変化 | 必要に応じて見直す |
👉 横にスクロールできます
一人暮らしならではのやめる基準
一人暮らしでも、必要な保障は扶養家族の有無、収入、資産、公的保障、健康状態などで変わります。特定の医療保険や災害保障を残すことを前提にせず、保障がなくなった場合の影響と、変更・解約後に戻せない条件を確認します。
保険料の見直し方法と手順
初心者でも実践しやすい、保険料の見直し手順を具体的に紹介します。
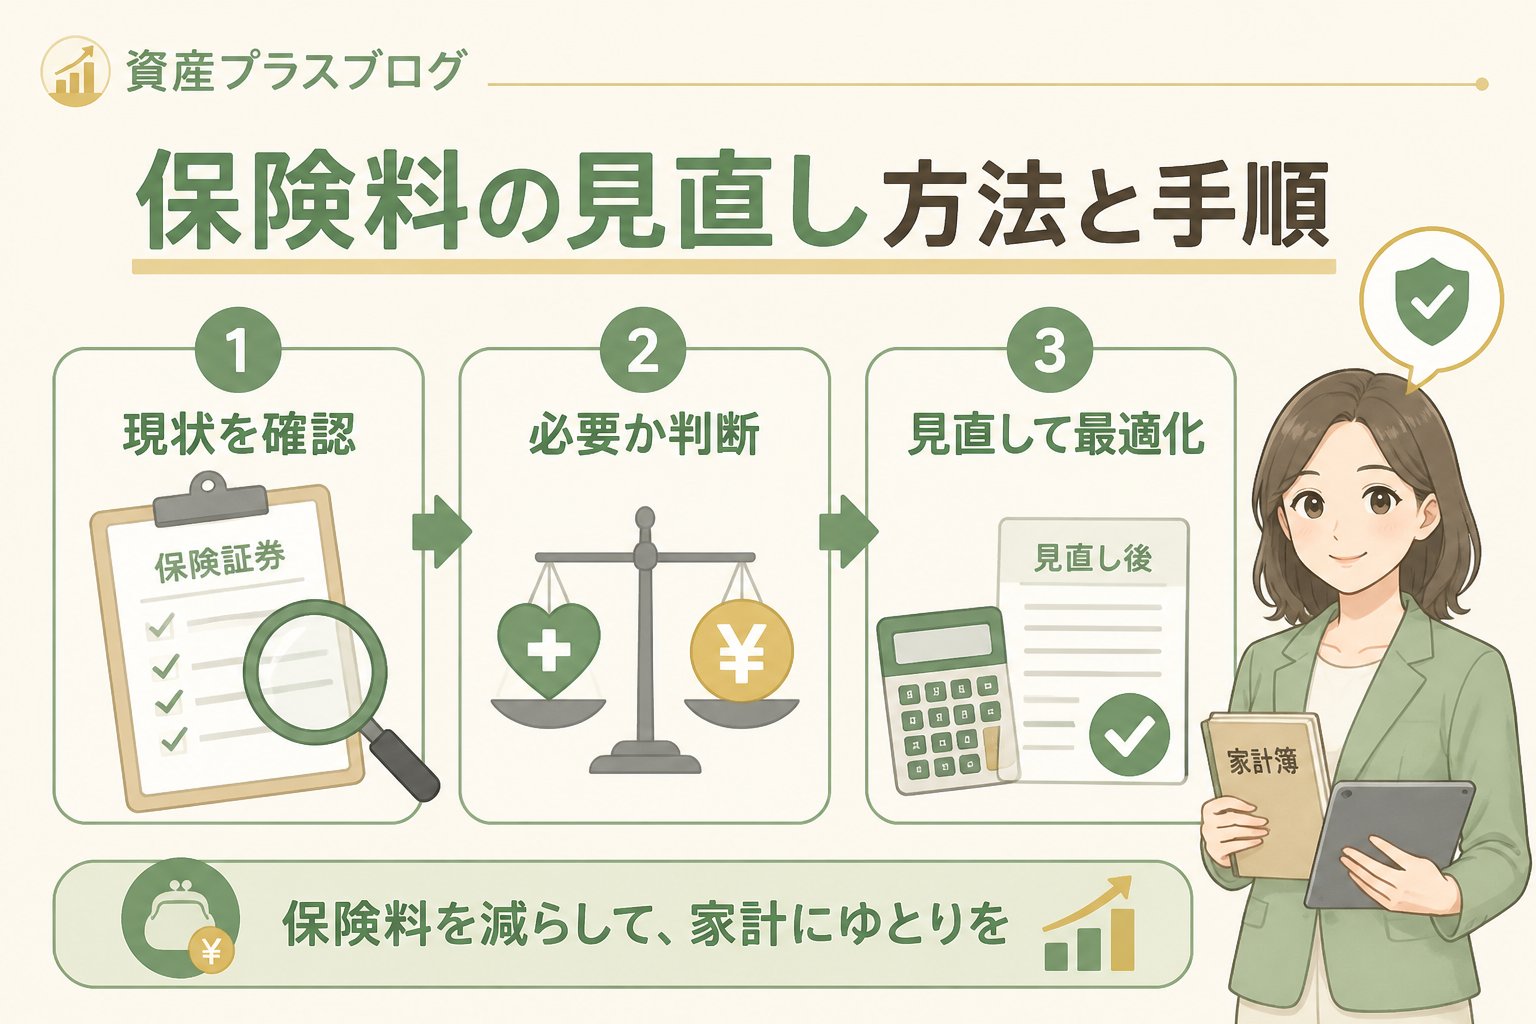
契約内容・保障内容・月額保険料を表にまとめ、全体像を把握しましょう。
契約の目的、公的保障、家計への影響、解約・変更条件を並べ、金額だけでなく保障の空白が生じないか確認します。
自己判断が難しい場合は、公的情報や専門家の意見を参考にしましょう。
新しい保障の開始日、解約返戻金・払戻し、再加入条件などを契約先へ確認し、保障の空白がない状態で手続きを決めます。
サブスク 見直し 方法 家計にも通じる見直しのコツ
保険の見直しとサブスクの整理には、契約内容・利用状況・更新日・解約条件を確認する共通点があります。ただし保険は保障の空白や再加入条件があるため、使っていないサービスと同じ感覚で解約しないようにします。
保険 見直し 初心者 注意点
重要ポイント:保険の見直しは生活保障に直結するため、安易な解約や保障削減は慎重に行いましょう。特に一人暮らしは自分の健康状態や将来のリスクを正しく理解することが大切です。
- 解約や見直しの前に、公的医療保険制度を確認する
- 専門家相談や公的情報を活用し、リスクを正確に把握する
- 契約内容の変更で保障が減るリスクを理解する
- 短期的な節約より長期的な資産形成とのバランスを優先する
まとめ:保険料 一人暮らし やめる基準で無理なく家計改善を目指す
今回は、保険料 一人暮らし やめる基準として、契約の目的、公的保障、家計への影響、解約条件を確認する手順を整理しました。保険をやめる・減らすことが適切かは、個別の保障と契約条件を確認し、変更後の影響を見通せる状態で判断します。
✅ 契約内容の一覧化と固定費削減の優先順位を確認する
✅ 公的情報や専門家のアドバイスを活用する
✅ 保険 見直し 初心者 注意点を理解し慎重に進める
✅ 長期視点で無理なく家計を整える
個別の家計や契約内容は公開情報だけで判断できない場合があります。契約先の説明、公的情報、必要に応じた専門家相談を組み合わせ、確認できた条件を記録してから判断してください。
FAQ
Q1: 一人暮らしで保険料をやめる基準はどこにありますか?
A1: 一律の基準はありません。契約の目的、扶養家族、収入・資産、公的保障、健康状態、解約条件を確認し、やめた場合の影響と支払い継続の見通しを比較します。
Q2: 保険見直しの際に注意すべきことは?
A2: 公的医療保険や専門家相談を活用し、保障減少によるリスクを理解した上で判断しましょう。
Q3: サブスクと保険の見直しは似ていますか?
A3: どちらも不要な支出を減らす点で共通しており、家計管理の基本として継続的に見直すことが大切です。

Comments