※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
投資信託を活用した資産形成では、手数料を抑えた少額からの積立投資が初心者に適した方法です。この記事では、投資信託手数料の始め方(少額)を中心に、積立額の決め方や2024年以降のNISA制度の違いについてわかりやすく解説します。無理なく続けられる投資の基本を押さえ、長期的な家計管理の一助としましょう。
投資信託と手数料、少額積立投資の始め方に関する基本知識
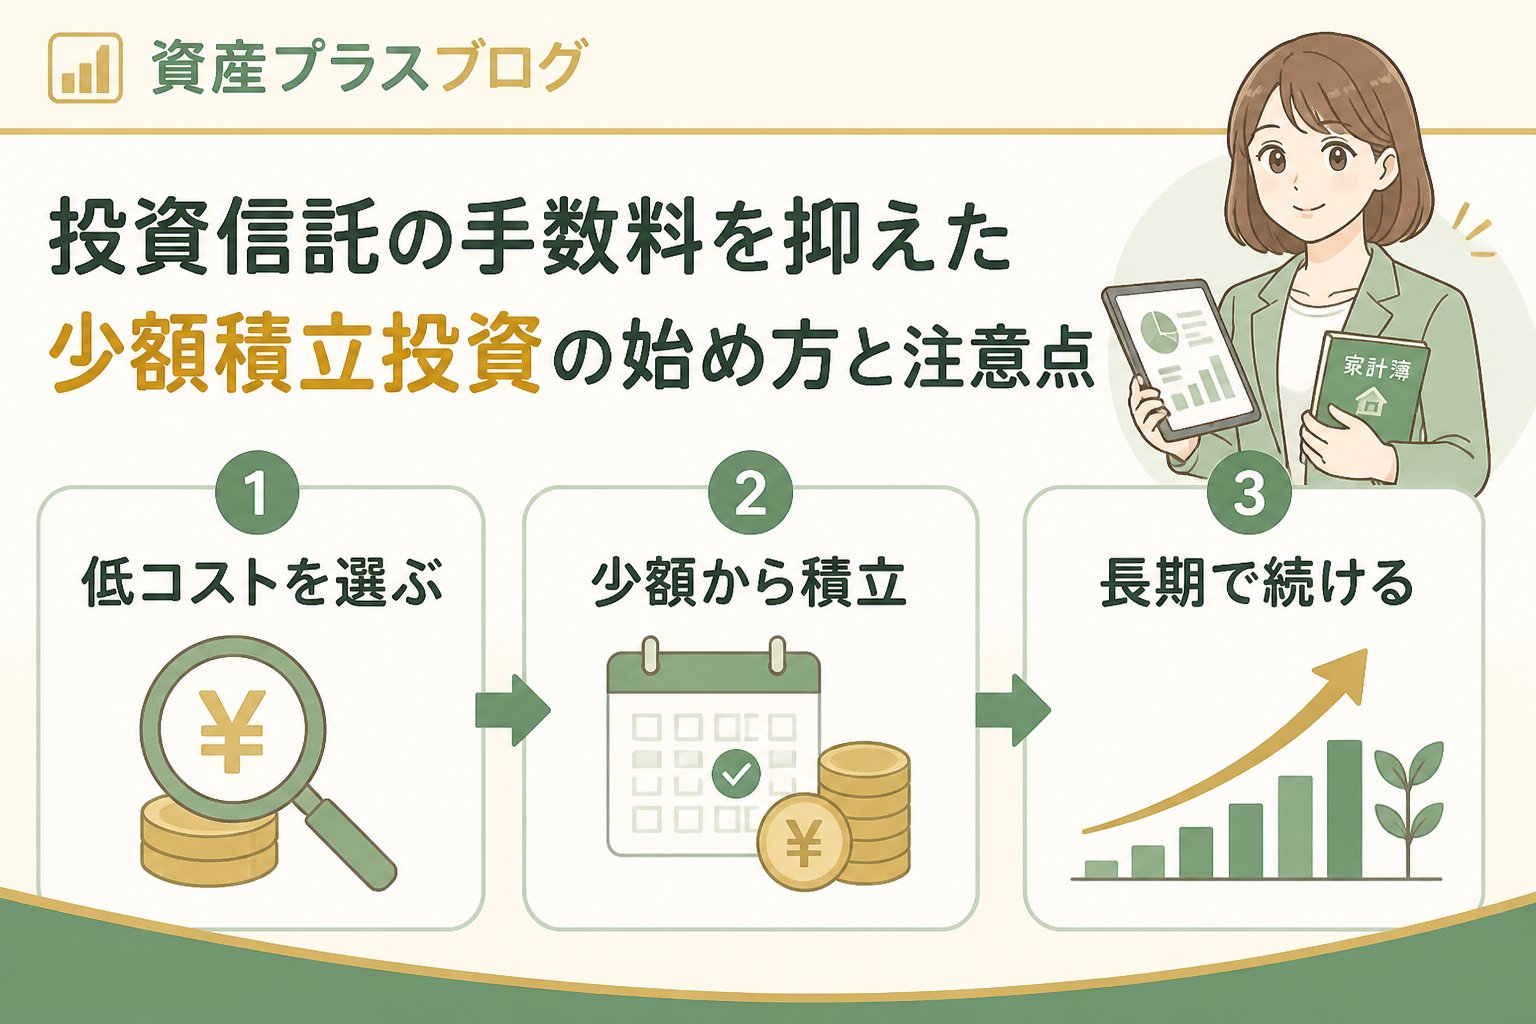
投資信託の手数料は主に購入時手数料、運用管理費用(信託報酬)、解約時手数料の3種類があります。特に信託報酬は保有期間中ずっとかかるため、投資信託手数料の始め方(少額)では低コストの商品選びが重要です。手数料の違いは長期の資産形成に大きな影響を与えるため、費用構造を理解し、家計に負担の少ない積立計画を立てることが大切です。
投資信託の主な手数料の種類と特徴
- 購入時手数料:金融機関で購入時にかかる費用。無料の商品も多い。
- 信託報酬:運用会社に支払う費用で年率0.1%〜1%程度。積立投資の継続コスト。
- 解約手数料:解約時にかかる場合があるが、最近は無料のものが多い。
手数料が資産形成に与える影響の具体例
例えば、信託報酬が年率0.5%の商品と0.1%の商品を30年間積立した場合、手数料差が資産総額に大きく響きます。低コストのインデックス投資信託を選ぶことで、長期的な資産形成の効率を高められます。
(出典:金融庁資料2026年9月確認)
初心者が少額積立投資を始める際の判断基準と積立額の決め方
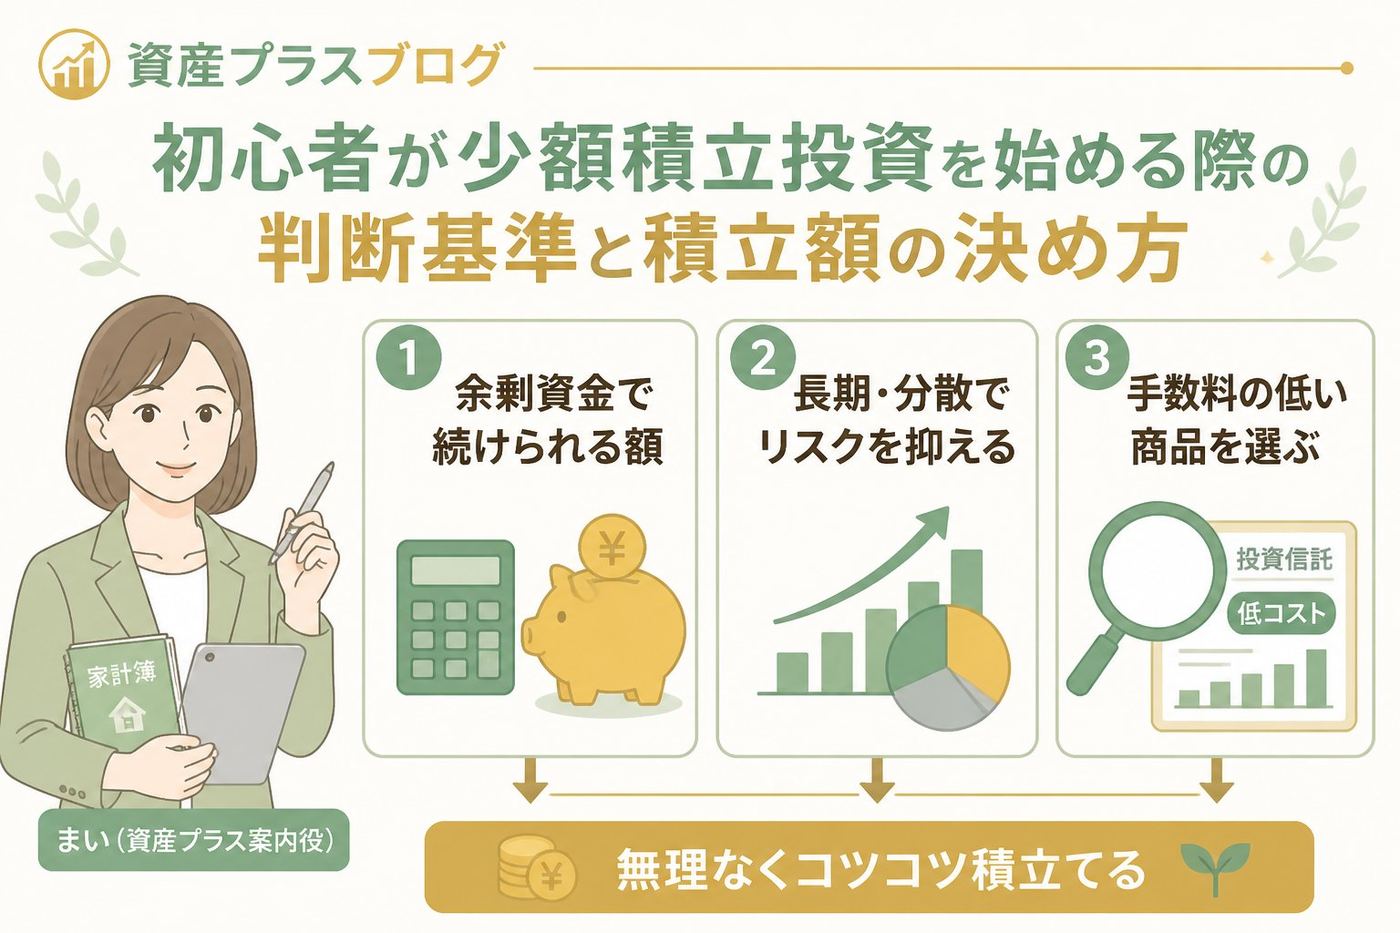
投資信託手数料の始め方(少額)では、家計の余裕資金を把握し、無理のない積立額を設定することが基本です。毎月いくらから始めるかは一律の推奨ができないため、家計の固定費や変動費を見直したうえで、生活防衛資金を確保した余裕資金の範囲内で決めることが重要です。
積立額の決め方の具体例
- 1ヶ月の収支を把握し、生活防衛資金を除いた余裕資金を計算する。
- 無理なく継続できる金額を設定(例:1,000円〜1万円など)。
- 家計状況の変化に応じて積立額を見直す。
インデックス投資の初心者向けメリットとデメリット
- メリット:低コストで分散投資が可能。市場平均に連動し長期的な資産形成に適している。
- デメリット:市場変動の影響を受けるため、元本割れのリスクがある。
投資信託、手数料、少額積立投資の始め方を踏まえた積立設定とNISAのつみたて投資枠・成長投資枠の違い
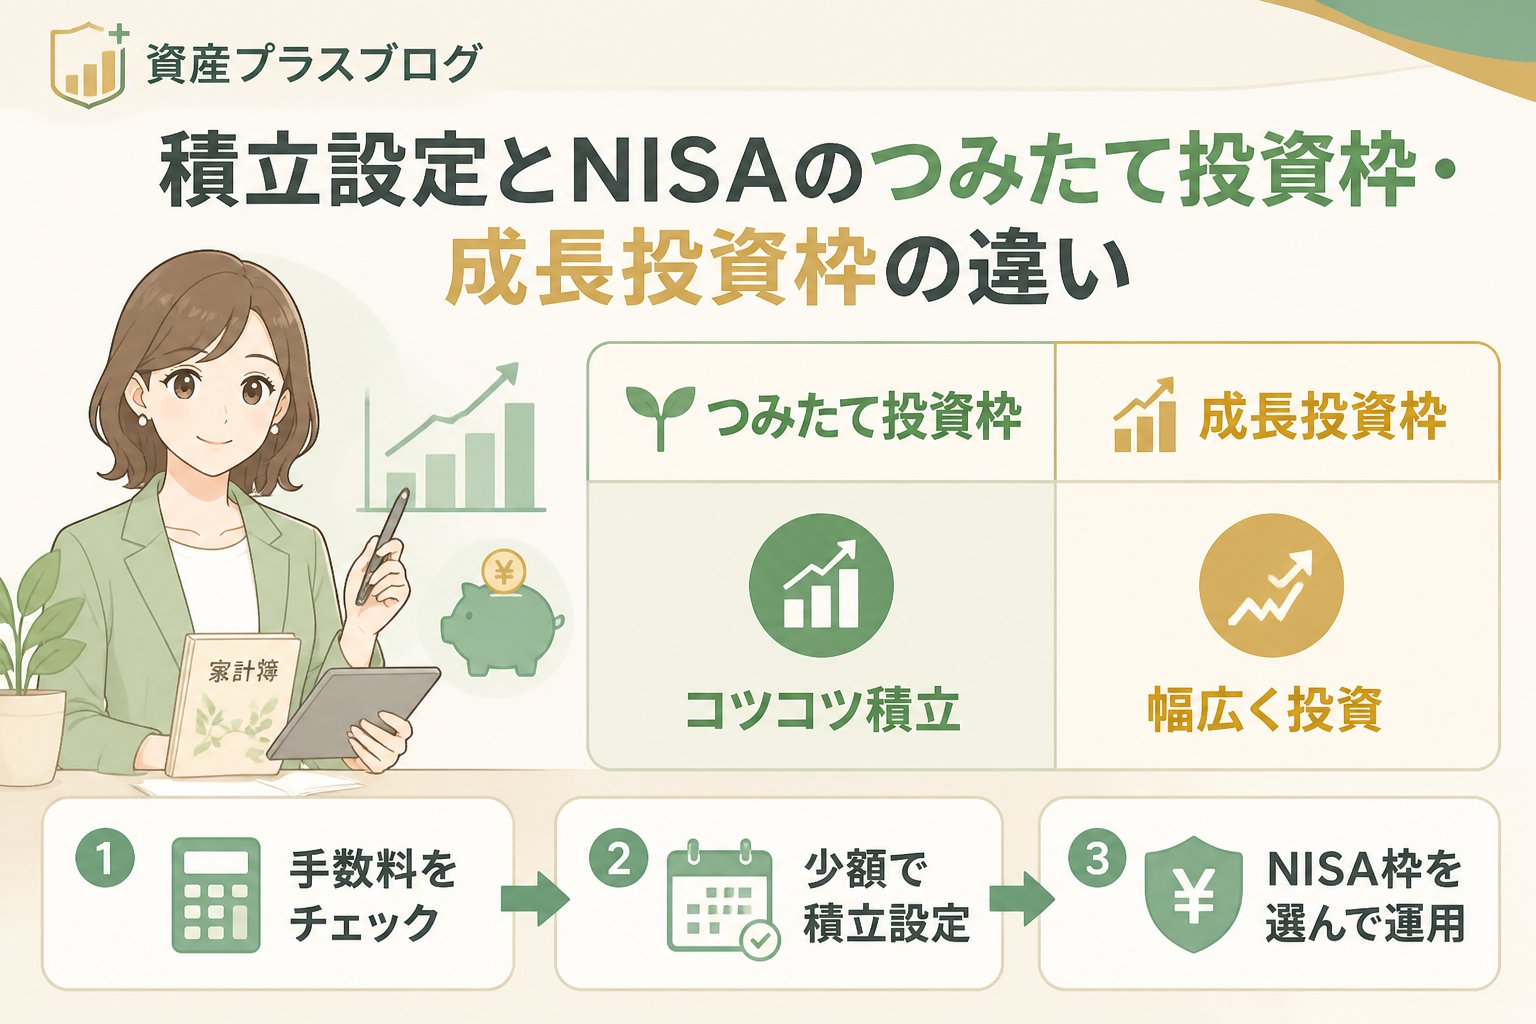
投資信託手数料の始め方(少額)を踏まえ、積立投資の具体的な手順と2024年以降のNISA制度の違いを理解しましょう。新規申込は旧制度の一般NISAやつみたてNISAは2023年で終了し、現在はつみたて投資枠と成長投資枠が利用可能です。
積立設定の具体的手順
証券会社で口座開設を行い、本人確認書類を提出する。
低コストで分散投資できるインデックス投資信託を選択する。
毎月の積立額を設定し、銀行引き落としなどの支払い方法を登録する。
積立開始後は定期的に家計と資産状況を見直す。
NISAのつみたて投資枠と成長投資枠の違い比較
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 対象商品 | 長期積立向けの低コスト投資信託 | 株式やETFなど幅広い商品 |
| 年間投資上限 | 約40万円(制度により変動) | 約120万円(制度により変動) |
| 非課税期間 | 最長20年 | 最長5年(延長制度あり) |
👉 横にスクロールできます
(情報は2026年9月現在の金融庁資料に基づく)
積立投資のリスク管理と注意点
投資信託手数料の始め方(少額)を理解した上で、積立投資に伴うリスクを把握し、適切なリスク管理を行うことが重要です。元本割れの可能性があるため、公的情報や専門家の助言を活用しながら、生活資金を圧迫しない範囲での投資を心がけましょう。
積立投資で注意すべきポイント
- 手数料を含めたトータルコストを必ず確認する。
- 無理のない積立額の設定で生活資金を守る。
- 分散投資ができる商品を選ぶ。
- 投資は余裕資金で行い、生活防衛資金は別途確保する。
- 制度変更や家計状況に応じて定期的に見直す。
重要ポイント:手数料の違いは長期の積立投資で資産形成に大きな影響を及ぼします。制度や商品をよく理解し、家計に合った投資計画を立てましょう。
投資信託手数料の始め方(少額)と家計に合った積立投資の進め方
- ✅ 手数料が低い投資信託を選び、長期的な積立を続ける。
- ✅ 家計の余裕資金から無理なく積立額を設定し、生活負担を軽減する。
- ✅ NISAのつみたて投資枠と成長投資枠の違いを理解し、適切に活用する。
- ✅ 元本割れリスクを踏まえ、公的情報や専門家相談を活用する。
- ✅ 定期的に家計と資産運用の状況を見直し、生活に合った資産形成を心掛ける。
資産プラスブログの投資入門まとめでは、初心者向けの資産形成情報を多数掲載しています。ぜひ参考にしてください。
よくある質問(FAQ)
Q1: 投資信託の積立は毎月いくらから始めるのが適切ですか?
A1: 家計の余裕資金に応じて決めることが大切です。無理なく続けられる金額から始め、状況に応じて積立額を見直しましょう。
Q2: NISAのつみたて投資枠と成長投資枠はどちらを選ぶべきですか?
A2: 投資目的や商品によって異なります。長期積立を目的とする場合はつみたて投資枠が適していますが、株式など幅広い商品を検討する場合は成長投資枠の利用も検討してください。
Q3: 手数料が高い投資信託を選ぶとどのような影響がありますか?
A3: 長期的には手数料が資産の成長を圧迫します。低コストの商品を選ぶことで、資産形成の効率を高めることが可能です。
※この記事の内容は2026年9月現在の公的情報に基づき、専門家相談も推奨しています。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments