※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
一人暮らしの生活では、家計の変動費が予想以上に大きな負担となることがあります。家計変動費の手順(一人暮らし)を理解し、効率的に管理することは、無理なく資産形成を始めるための重要な第一歩です。この記事では、初心者でも実践しやすい変動費の見直し方法と、年代別に適した資産形成の進め方を詳しく解説します。
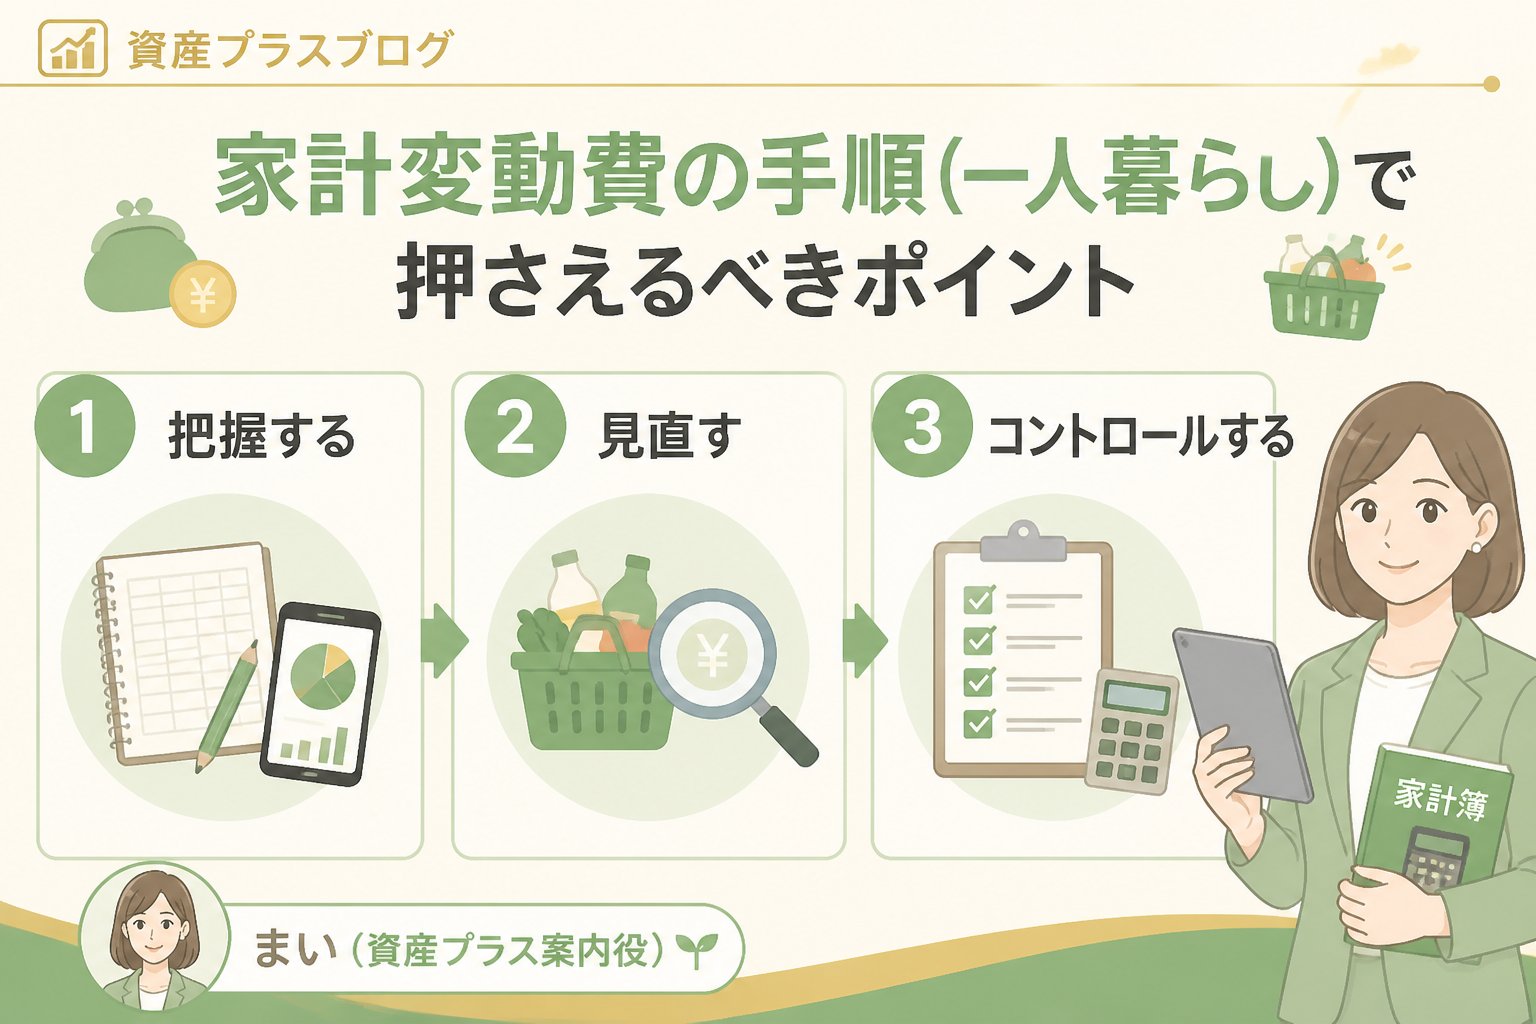
家計変動費の手順(一人暮らし)で押さえるべきポイント
一人暮らしの家計では、固定費の見直し後に残る変動費の管理が特に難しいと感じる方が多いです。食費や交際費、交通費などは日々変動しやすく、無理なく節約を継続するためには支出の傾向を正確に把握し、段階的に改善していく手順を踏むことが大切です。
初心者がつまずきやすいのは「何から始めればよいかわからない」「節約が続かない」という点ですが、家計変動費の手順(一人暮らし)を理解し、無理のない目標設定と記録の習慣化が成功の鍵となります。
変動費見直しの判断基準と具体的なチェックポイント
変動費を見直す際は、「必要な支出か」「削減可能か」「継続できるか」を基準に判断します。具体的には以下のようなポイントをチェックしましょう。
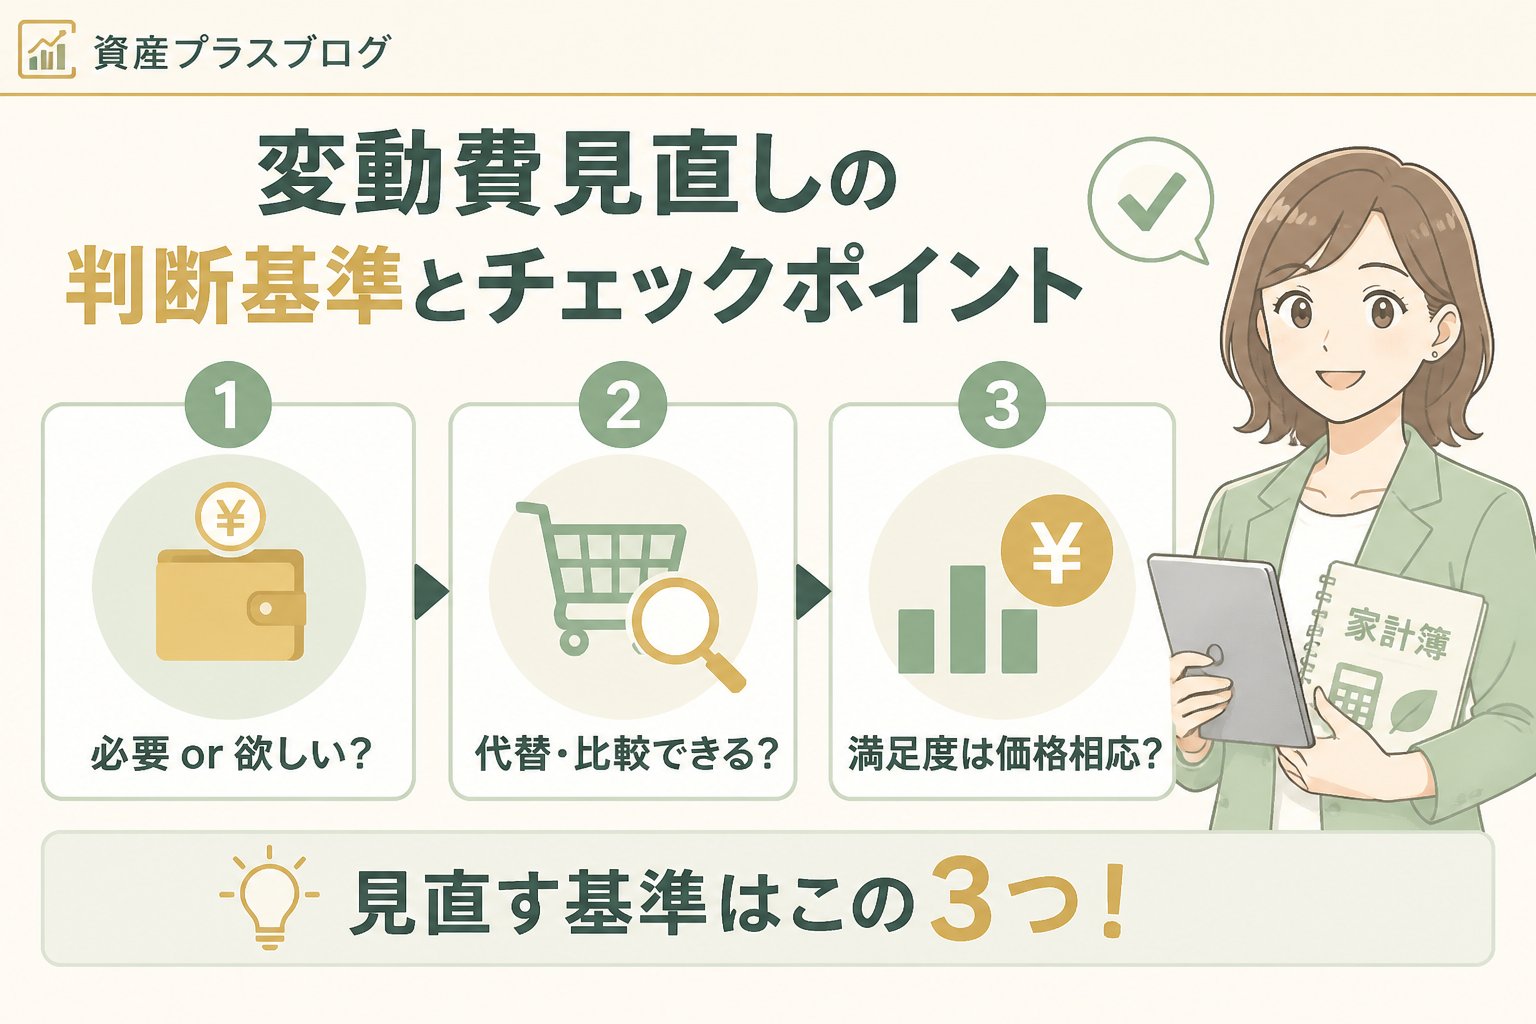
- 食費:外食の頻度や食材の無駄遣いを見直す
- 交際費:月ごとの支出を把握し、優先順位をつける
- 交通費・通信費:割引プランや定期券の活用を検討
- 趣味・娯楽費:必要度合いを考え、バランスを調整
このように支出の種類ごとに見直しやすいポイントを押さえ、無理なく改善していくことが重要です。例えば、食費を月に1万円減らせれば年間で12万円の節約になりますが、急激な節約はストレスになるため、生活スタイルに合わせて調整してください。
家計変動費の手順(一人暮らし)で実践する具体的なステップ
まずは1ヶ月間、食費・交際費・交通費などの変動費を正確に記録し、どこにどれだけ支出しているかを明確にします。記録が難しい場合はレシートの整理や銀行口座の明細を活用しましょう。
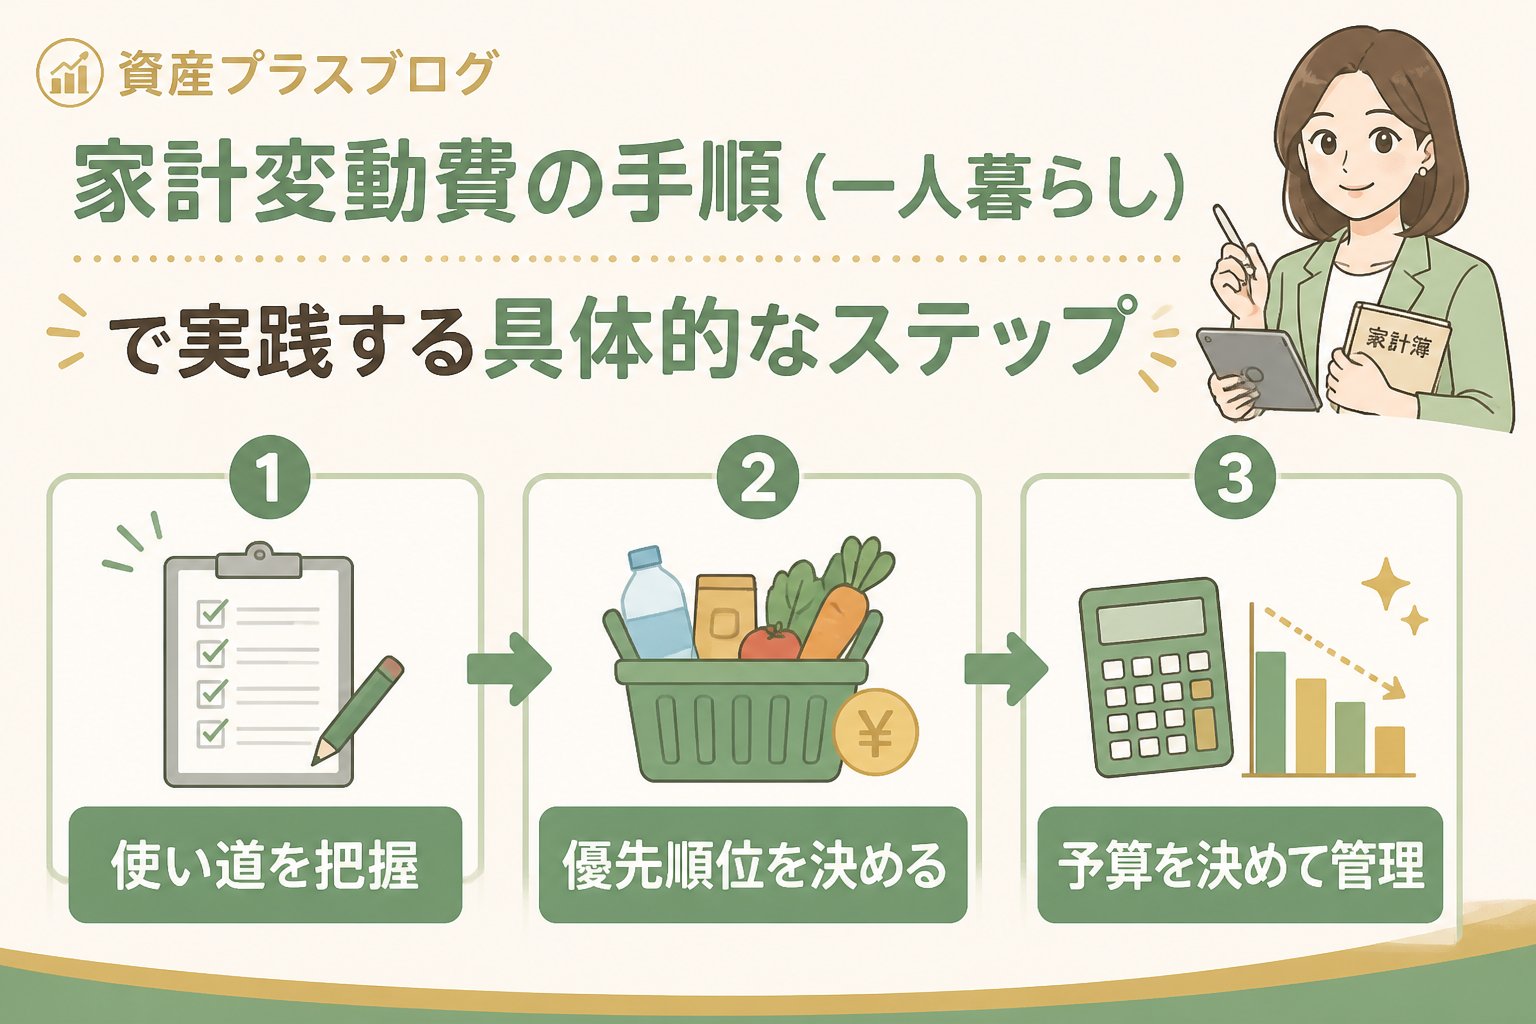
記録した支出の中から削減可能な項目を選び、生活の質を落とさずに節約できる具体的な目標を設定します。例えば、外食を週1回減らす、コンビニ利用を控えるなど、実行しやすい行動に落とし込みましょう。
変動費だけでなく、家賃や保険料などの固定費も含めて見直すことで、より効果的な節約が可能になります。特に通信費や光熱費はプラン変更で削減できる場合があるため、定期的なチェックが重要です。
節約で生まれた余剰資金は、生活防衛資金の積み立てや長期的な資産形成に回すことをおすすめします。積立額は家計の余裕を考慮して無理のない範囲で設定し、毎月一定額を自動で積み立てる仕組みを作ると継続しやすくなります。
年代別に見る資産形成の始め方と注意点
資産形成は年代ごとに適した始め方や注意点が異なります。以下の比較表で主要なポイントをまとめました。
| 年代 | 資産形成のポイント | 注意点 |
|---|---|---|
| 20代 | 少額からの積立投資や貯金習慣を身につける | 無理な一括投資は避け、生活防衛資金の確保を優先する |
| 30代 | 固定費の見直しを進め、余裕資金で積立額を増やす | 家族計画や住宅購入を視野に入れ支出を管理する |
| 40代 | 資産のリバランスと老後資金の準備を強化する | 遅いと感じても焦らず長期的な視点で継続する |
👉 横にスクロールできます
初心者が資産形成を始める際は、遅れても焦らず継続することが最も重要です。積立額は生活費の余裕分から設定し、投資や制度のリスクを理解したうえで進めましょう。
変動費見直しと資産形成で注意すべきリスクと相談先
家計の見直しや資産形成に関する情報は、金融庁の公的資料やファイナンシャルプランナーなど専門家のアドバイスを参考にすることが安心です。
投資には元本割れのリスクがあり、利益が保証されているわけではありません。
また、2024年以降のNISA制度は新制度が施行されており、旧一般NISA・つみたてNISAは2023年までの取り扱いです。
積立額は家計の余剰資金から決めることが推奨されており、一律の金額推奨は避けるべきです。
重要ポイント:資産形成に関して不明点があれば、金融庁の公式情報や専門家に相談することが安心です。
まとめ:家計変動費の手順(一人暮らし)を活用した資産形成の始め方
- 家計簿やアプリで変動費を正確に把握する
- 生活の質を落とさない無理のない節約目標を設定する
- 固定費と連動した家計全体の見直しを行う
- 余裕資金は生活防衛資金と長期積立に回す
- 年代に応じて資産形成の内容やペースを調整する
- リスクを理解し、公的情報や専門家相談を活用する
これらの手順を守りながら家計を整えることが、初心者でも続けられる資産形成の第一歩となります。まずはできることから始めて、将来の安心につなげていきましょう。
FAQ
Q1: 一人暮らしの変動費を見直す最初のステップは何ですか?
A1: まずは家計簿やアプリで1ヶ月間の支出を詳細に記録し、どこにどれだけ使っているかを把握することが重要です。
Q2: 30代の初心者が資産形成を始める際に注意すべきことは?
A2: 固定費の見直しを優先し、無理のない積立額を設定することが大切です。また、生活防衛資金の確保も忘れないようにしましょう。
Q3: 投資初心者が気をつけるべきリスクは何ですか?
A3: 投資には元本割れのリスクがあり、利益を保証するものではありません。公的情報や専門家の相談を活用し、リスクを理解したうえで進めることが重要です。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments