※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
資産形成を目指す初心者にとって、投資信託は始めやすい金融商品です。しかし、手数料の仕組みや適切な始め方を理解しないと、思わぬコスト負担やリスクに直面することもあります。この記事では、投資信託手数料の始め方(初心者)に焦点を当て、積立投資の毎月の金額設定や2024年以降のNISA制度のつみたて投資枠と成長投資枠の違いについてわかりやすく解説します。
投資信託の手数料と初心者が知るべき始め方のポイント
投資信託とは、多数の投資家から集めた資金を専門の運用会社がまとめて運用する金融商品です。運用には手数料がかかり、これらは投資成果に影響を与えます。主な手数料は以下の通りです。
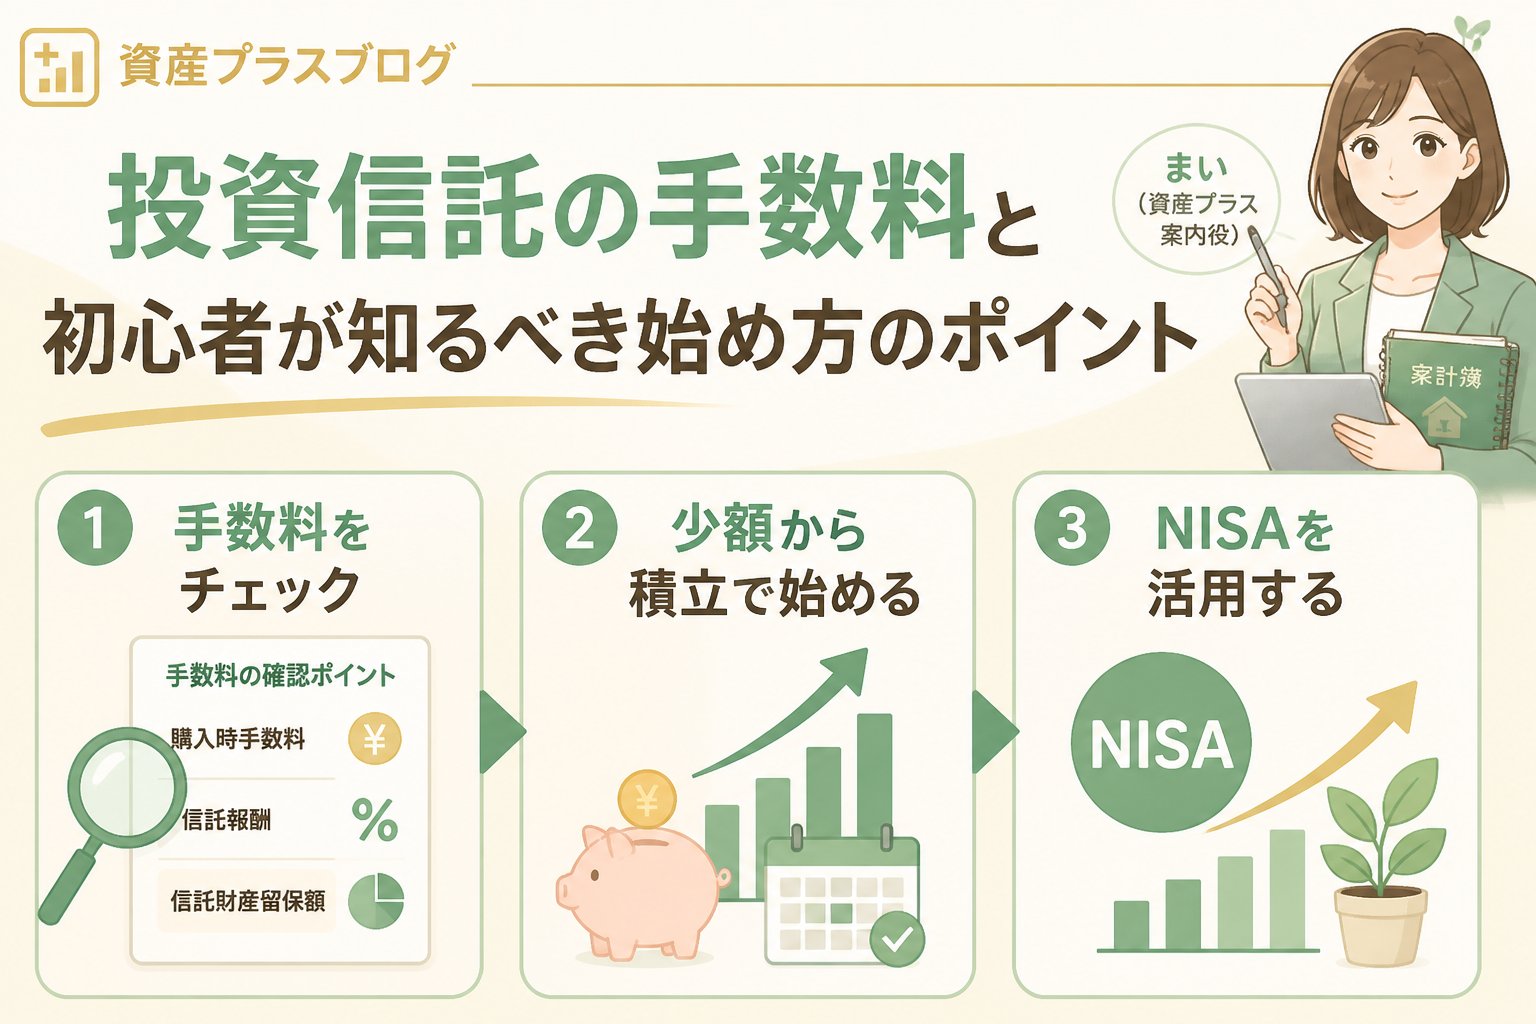
- 購入時手数料(販売手数料):投資信託を購入するときにかかる費用で、近年は無料の商品も増えています。
- 信託報酬:運用期間中に毎年かかる費用で、ファンドの運用管理費用として自動的に差し引かれます。
- 信託財産留保額:解約時にかかることがある費用で、ファンドによって設定の有無や金額が異なります。
これらの手数料は運用成績に直接影響するため、低コストの商品を選ぶことが重要です。
投資信託の始め方としては、まず証券会社や銀行で口座を開設し、目論見書を必ず確認してリスクや手数料の内容を理解しましょう。そのうえで積立設定を行い、定期的に運用状況をチェックすることが基本です。
投資信託、手数料を踏まえた初心者向けの選び方と始め方
初心者が投資信託を選ぶ際は、手数料の低さだけでなく、ファンドの運用方針やリスクも理解することが大切です。以下のポイントを押さえましょう。
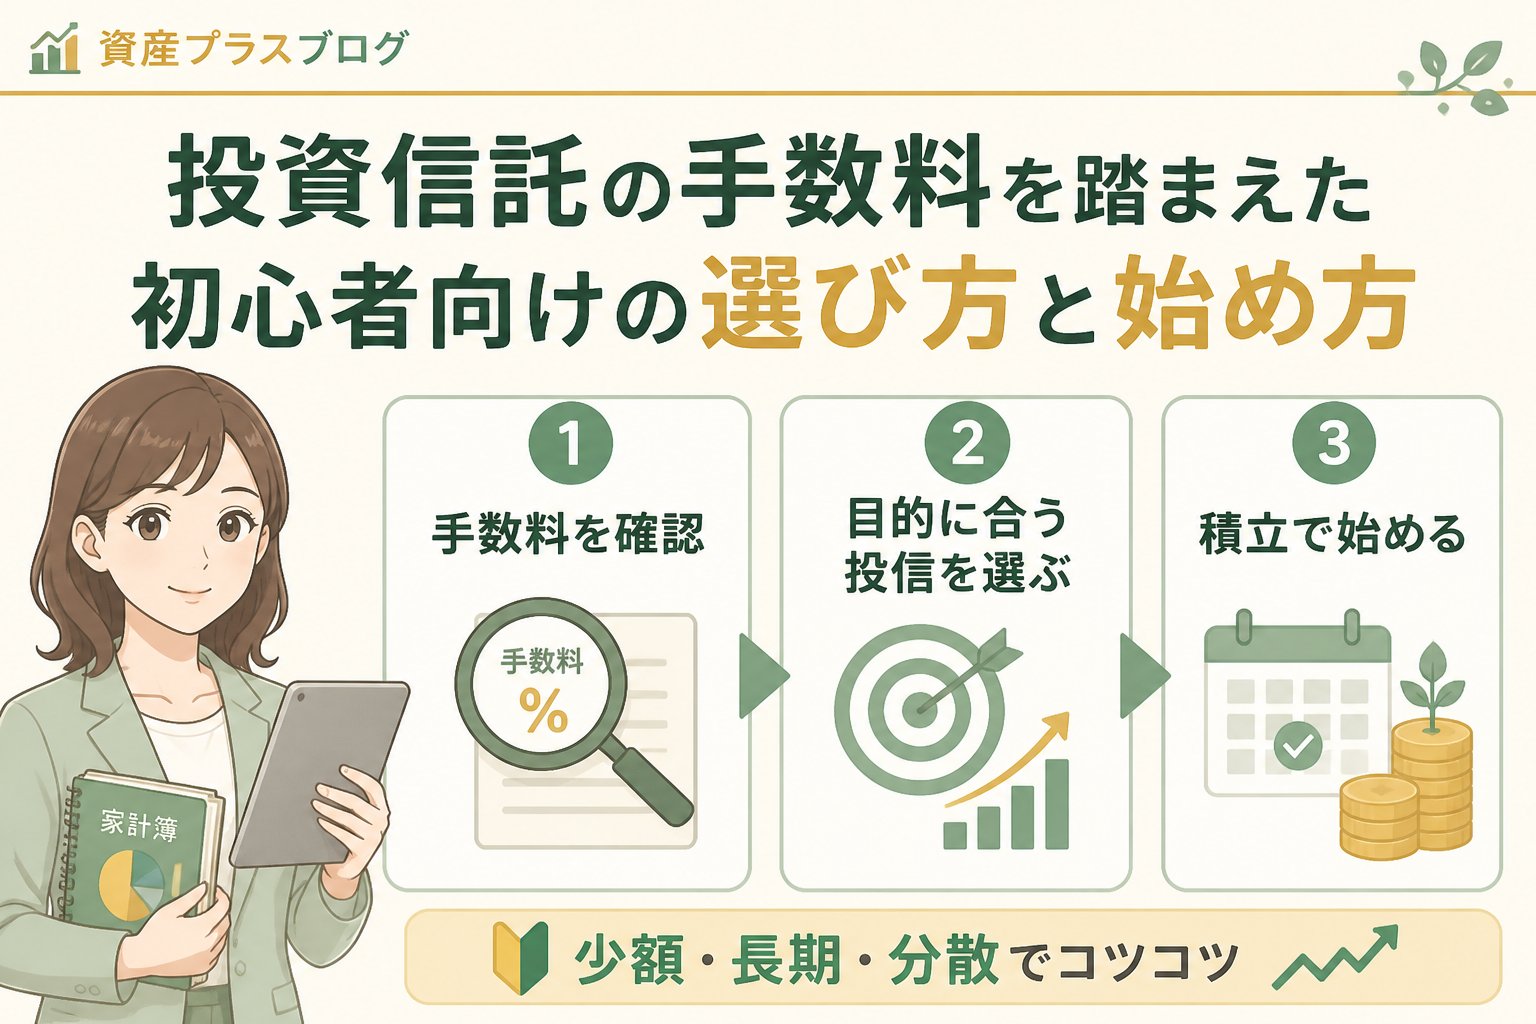
- インデックス投資は市場平均に連動するため、手数料が低く初心者に適しています。ただし、相場の変動リスクがある点は注意が必要です。
- アクティブファンドは市場平均を上回る運用を目指しますが、手数料が高めで運用内容も複雑なため初心者には理解が難しい場合があります。
- 目論見書や運用報告書で信託報酬やその他の費用を詳細に確認し、納得したうえで選択しましょう。
投資信託手数料の始め方(初心者)としては、これらの情報を踏まえ、無理なく継続できる商品を選ぶことがポイントです。
積立投資を初心者が無理なく始める毎月の金額の決め方
積立投資は長期的に続けることでリスク分散や複利効果が期待されますが、毎月の積立額は家計の余裕資金に基づいて無理のない範囲で設定することが重要です。以下のステップで決めることをおすすめします。
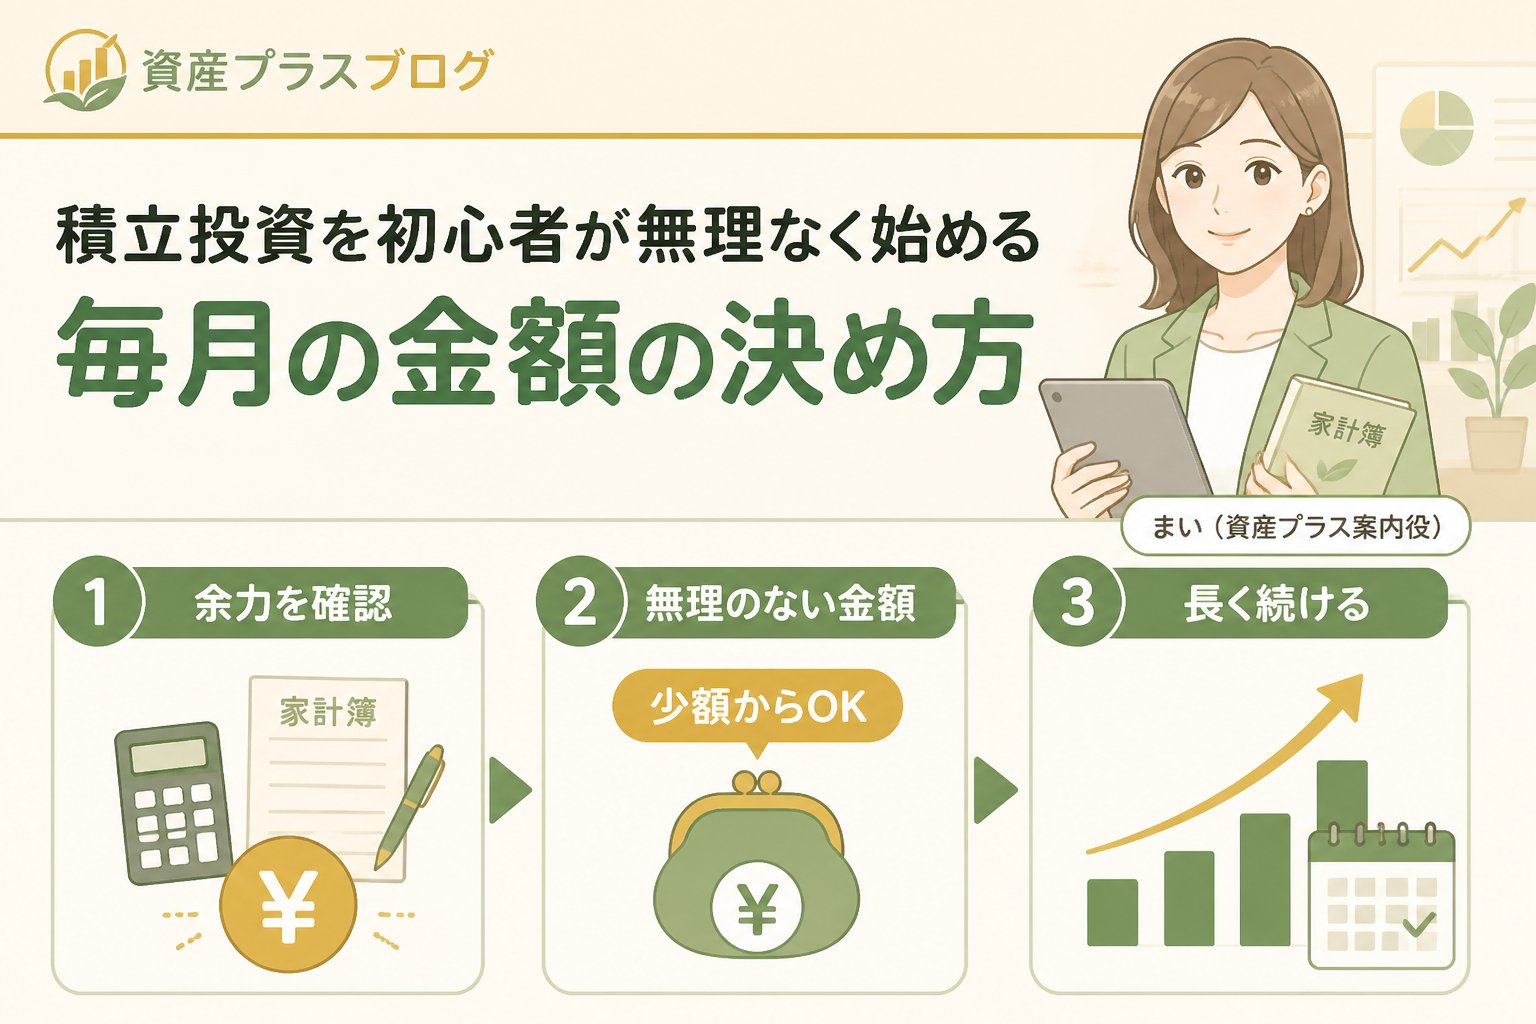
家計の固定費と変動費を見直し、今後の収支を把握する
生活防衛資金(3〜6か月分の生活費)を準備し、余裕資金を算出する
余裕資金の中から無理なく継続できる金額を月単位で設定する
例えば、毎月一律1万円などの固定額を推奨するのではなく、家計状況に応じて柔軟に積立額を決めることが大切です。
投資信託手数料の始め方(初心者)を含む2024年以降のNISA制度のつみたて投資枠と成長投資枠の違い
2024年からのNISA制度は、つみたて投資枠と成長投資枠に分かれています。旧NISA制度は2023年末で新規利用が終了しました。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 対象商品 | 長期・分散投資向けの投資信託 | 株式、ETF、投資信託など幅広い商品 |
| 非課税投資額 | 年間40万円 | 年間120万円 |
| 投資期間 | 最長20年 | 最長5年(延長措置あり) |
| 初心者向けポイント | 積立継続でリスク分散しやすい | より自由度の高い投資が可能 |
👉 横にスクロールできます
初心者にはつみたて投資枠での長期積立が推奨されますが、家計状況や投資目的に応じて適切な枠を選択しましょう。
投資信託手数料の始め方(初心者)における注意点と運用のポイント
投資信託を始める際は以下の点に注意してください。
- 元本割れの可能性があるため、短期的な価格変動に過度に反応せず長期的な視点を持つことが重要です。
- 公的情報や専門家への相談を活用し、制度や商品のリスクを正しく理解しましょう。
- 積立額は家計の余剰資金から無理なく設定し、継続することが資産形成の鍵です。
投資信託と手数料、初心者の始め方に関する比較表
| 項目 | インデックス投資 | アクティブファンド |
|---|---|---|
| 手数料 | 低い(0.1〜0.5%程度) | 高め(1%以上の場合も) |
| 運用方針 | 市場平均に連動 | 市場平均を上回ることを目指す |
| 初心者向け | 理解しやすく始めやすい | リスクや運用内容の理解が必要 |
| リスク | 市場変動リスクあり | 市場変動に加え運用リスクもある |
👉 横にスクロールできます
よくある質問(FAQ)
Q1: 投資信託の手数料はなぜ重要ですか?
A1: 手数料は運用成果を直接減らすため、低コストの商品を選ぶことで長期的な資産形成に有利に働きます。
Q2: 毎月の積立額はどのように決めればよいですか?
A2: 家計の収支や生活防衛資金を踏まえ、無理なく続けられる金額を設定することが大切です。一律の推奨額はなく、個々の状況に合わせて決めましょう。
Q3: NISAのつみたて投資枠と成長投資枠はどちらが初心者に向いていますか?
A3: 長期の積立ができるつみたて投資枠がおすすめですが、投資対象や非課税枠の違いを理解し、自身の投資目的に合った枠を選択しましょう。
(2026年9月、金融庁資料参照)
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments