※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代で資産形成を始める際、投資信託の手数料に関する失敗例を理解し、初心者でも無理なく続けられる積立投資の判断基準や注意点を押さえることが重要です。この記事では、投資信託手数料の失敗例(20代)を踏まえ、適切な商品選びと積立方法について詳しく解説します。
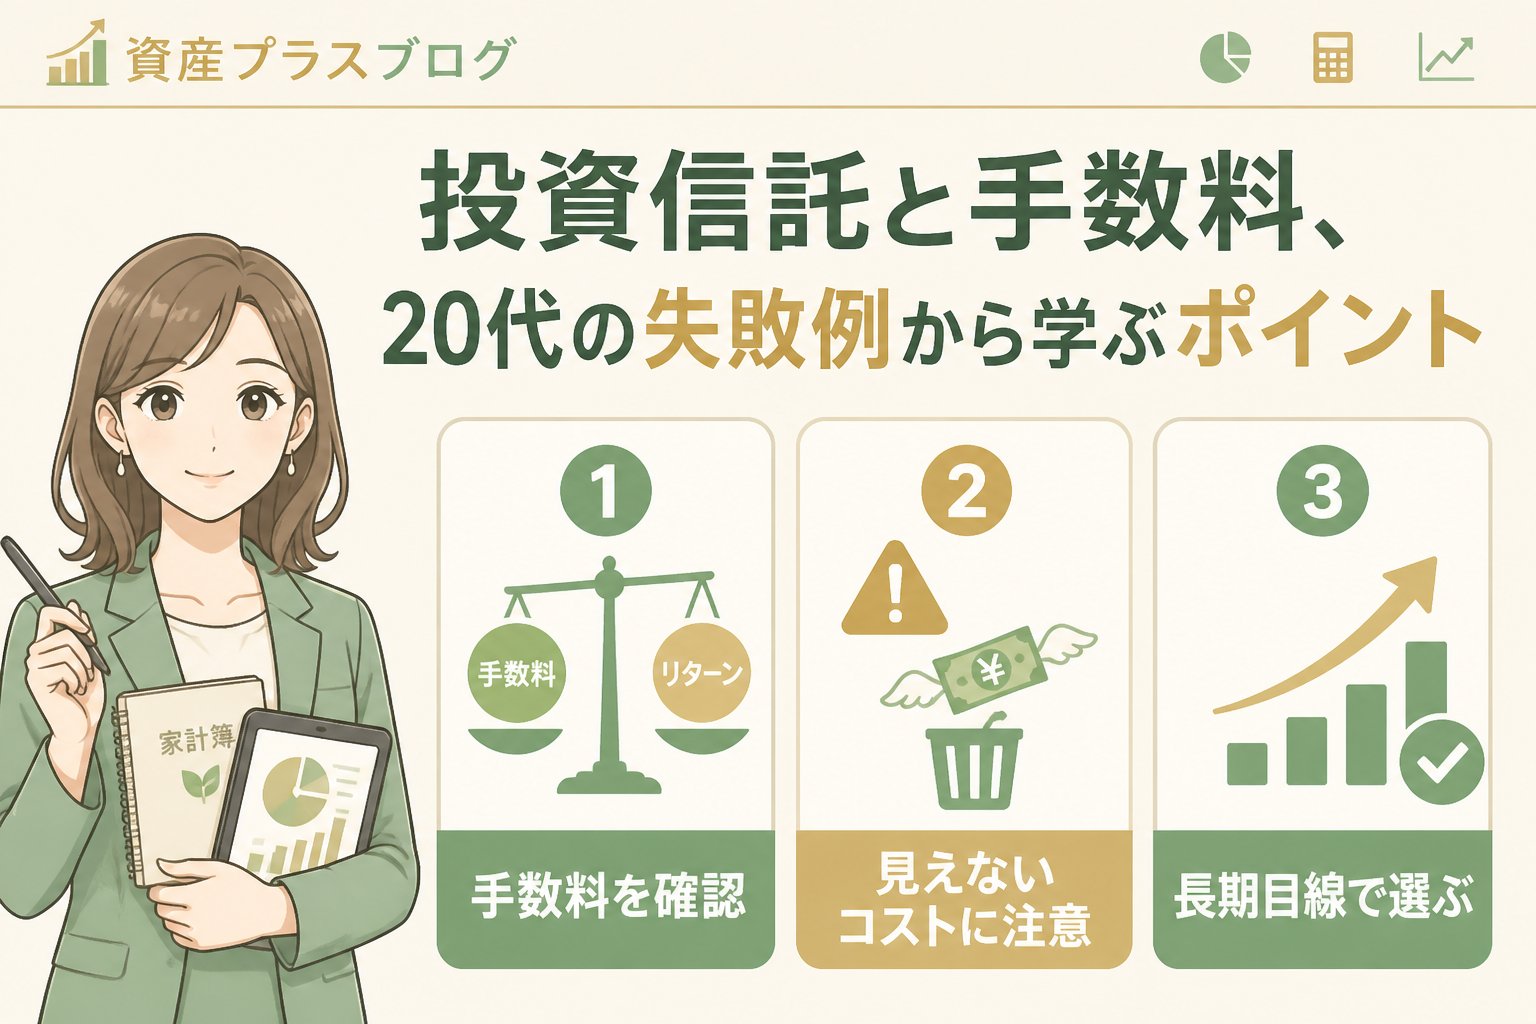
投資信託と手数料、20代の失敗例から学ぶポイント
投資信託の運用には主に購入時手数料、信託報酬、信託財産留保額の3種類の手数料がかかります。特に20代の方が長期的な資産形成を目指す場合、毎年かかる信託報酬の影響は大きいため注意が必要です。失敗例としては、手数料の高さに気づかずトータルコストが膨らみ、資産形成の効果が薄れるケースが多く見られます。以下の表で手数料の種類と注意点をまとめました。
| 手数料の種類 | 内容 | 注意点 |
|---|---|---|
| 購入時手数料 | 投資信託購入時にかかる費用 | 無料の商品も多いが、手数料ありは初期コストが増えるため注意 |
| 信託報酬 | 運用期間中に毎年かかる費用 | 長期になるほどコストが積み重なるため、低いほど資産形成に有利 |
| 信託財産留保額 | 売却時にかかる場合がある費用 | 売却タイミングによっては負担となるため確認が必要 |
👉 横にスクロールできます
信託報酬の低さは資産形成の鍵ですが、手数料だけでなく運用内容やリスクも総合的に判断しましょう。
20代の投資信託でよくある失敗例とその原因
20代の初心者が陥りやすい失敗例には以下のようなものがあります。
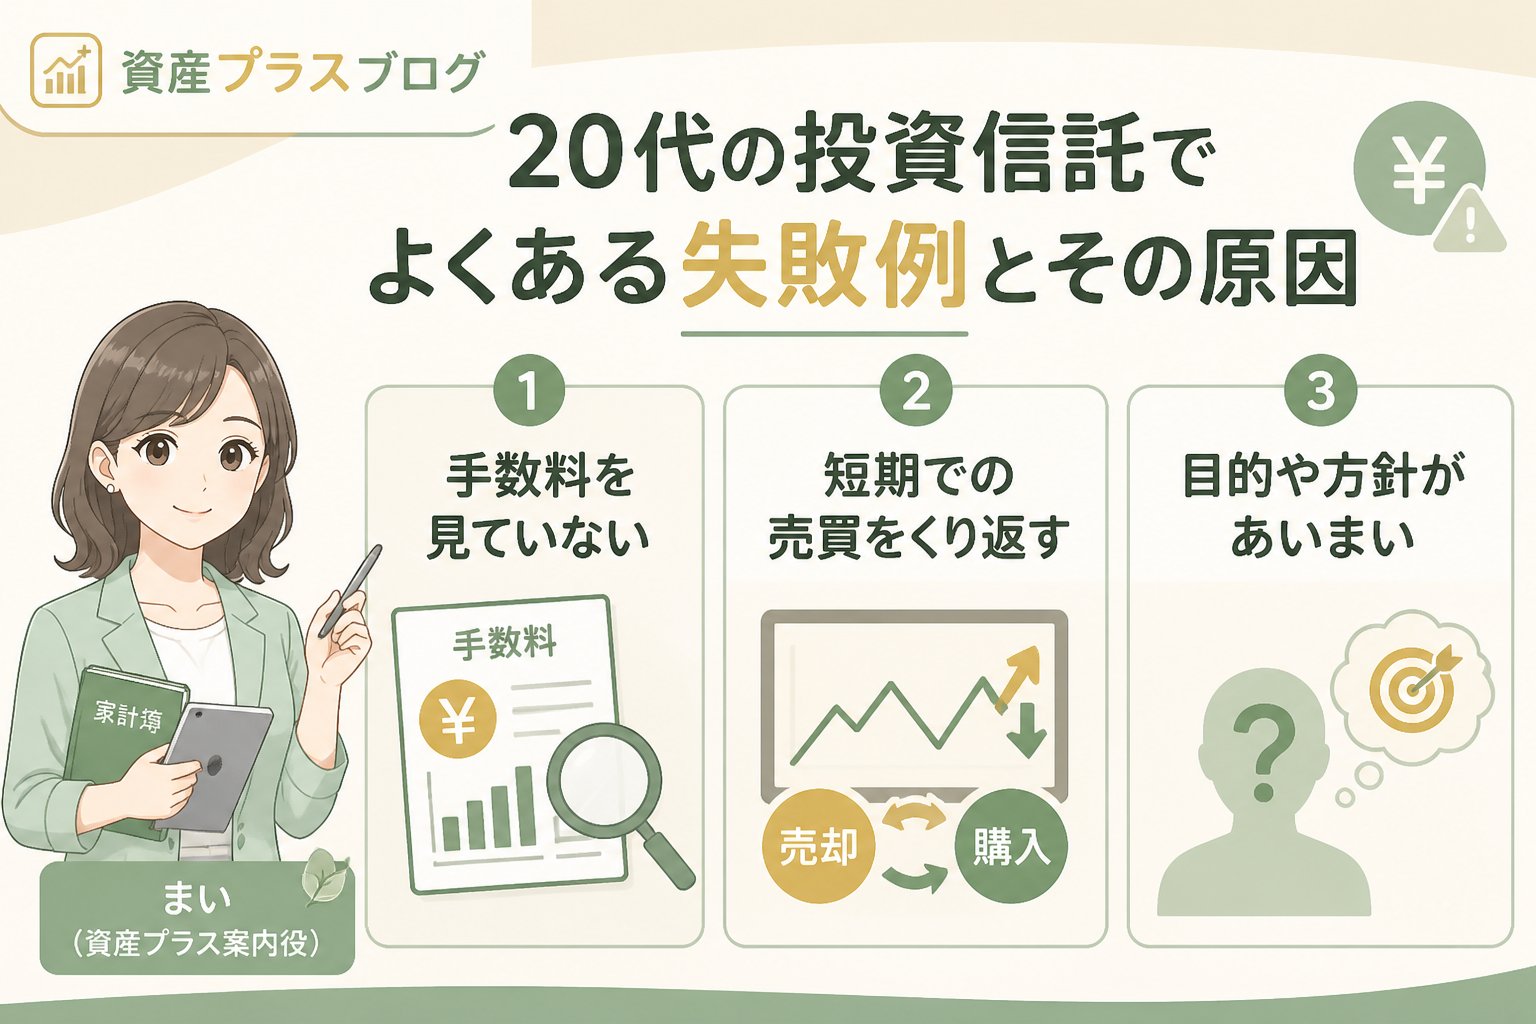
- 手数料の高さに気づかず、トータルコストが家計負担になる
- 運用期間が短いため、資産形成の効果を実感しづらい
- 積立額を無理に設定し、家計を圧迫して継続困難になる
- 商品のリスクや特徴を十分に理解せずに選んでしまう
これらは情報不足や判断基準の不明確さが主な原因です。特に20代は収入や支出が変動しやすいため、無理なく続けられる積立計画を立てることが重要です。
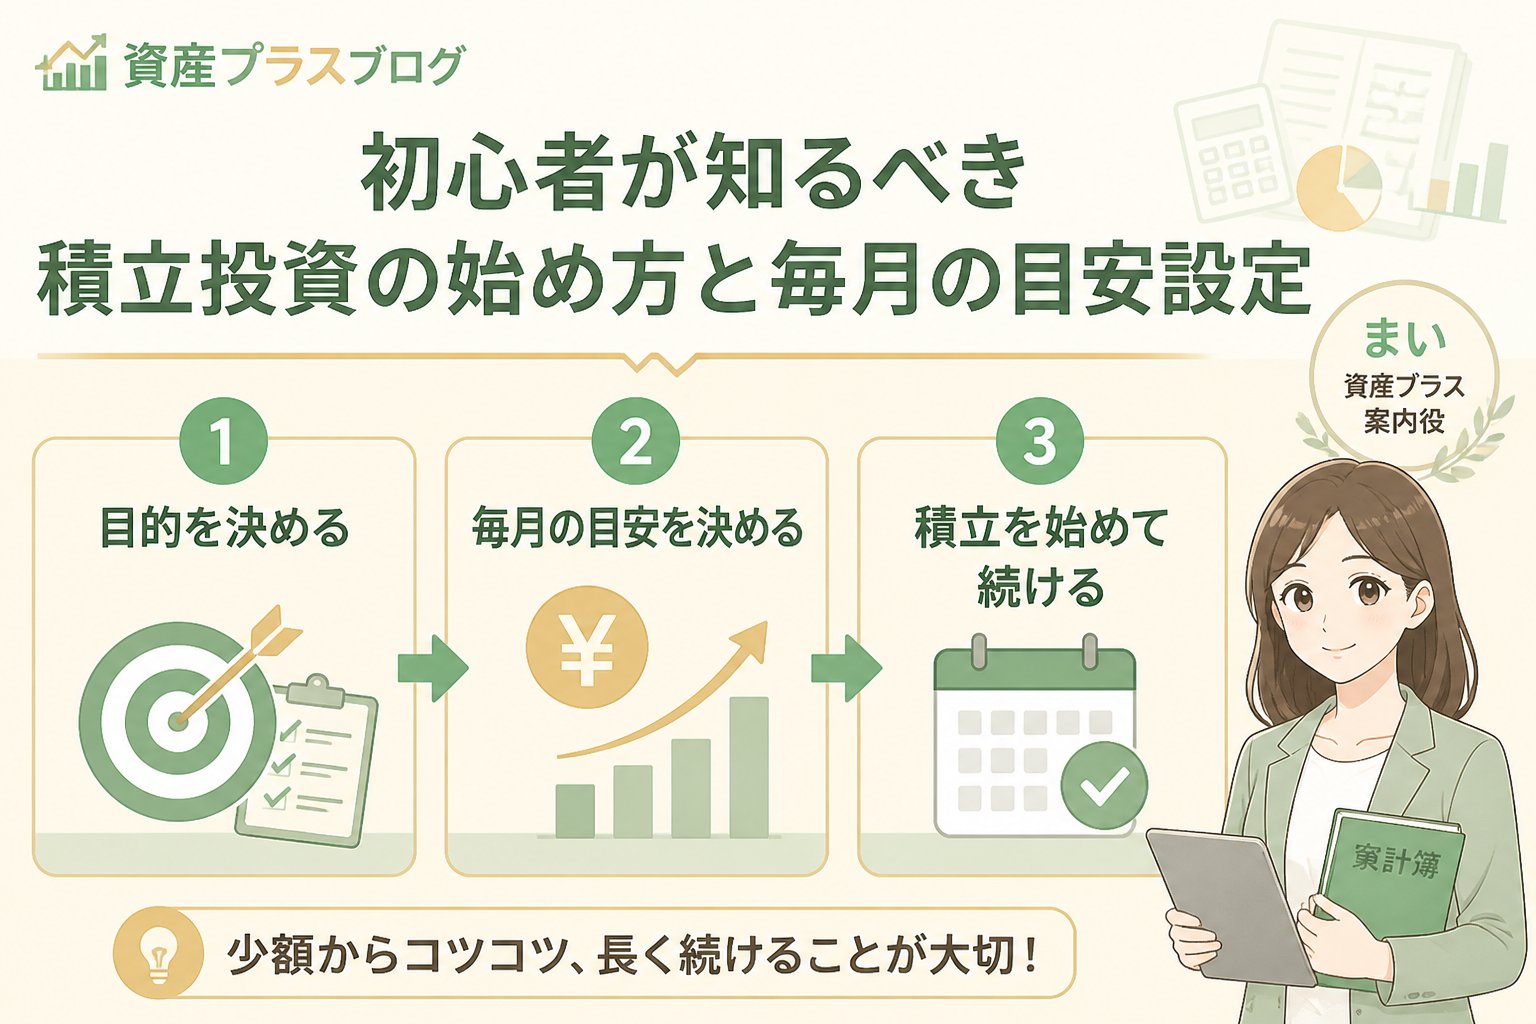
初心者が知るべき積立投資の始め方と毎月の目安設定
まずは家計の固定費を洗い出し、無駄を減らして積立に回せる余剰資金を把握しましょう。
インデックス投資のメリット・デメリットや新NISAの制度概要を押さえ、リスクと非課税枠の特徴を確認します。
家計の余裕を考慮し、毎月いくら積立できるかを現実的に設定しましょう。あくまで余剰資金内で決めることが大切です。
信託報酬が低いインデックスファンドを中心に選び、手数料を抑えて資産形成の効率化を図ります。
運用状況や家計状況に応じて積立額や商品を見直し、無理なく続けられる体制を保ちましょう。
新NISAの制度と初心者が気をつけるべき注意点
2024年から開始された新NISAは、「つみたて投資枠」と「成長投資枠」に分かれています。旧NISA制度は2023年末で終了し、現在は新規利用できません。初心者が新NISAを利用する際は以下の点に注意しましょう。
- 非課税期間や投資対象商品を正しく理解すること
- 元本割れのリスクを前提に運用すること
- 積立額は余剰資金で決め、無理のない範囲で続けること
重要ポイント
投資はリスクが伴うため、金融庁などの公的情報を必ず確認し、疑問があれば専門家に相談することをおすすめします。
インデックス投資のメリットとデメリットを初心者向けに解説
メリット
- 市場全体に分散投資できるためリスク分散効果が期待できる
- 信託報酬が比較的低く、コストを抑えやすい
- 長期積立に向いており、複利効果を活かせる可能性がある
デメリット
- 市場が下落すると投資元本が減るリスクがある
- 短期的な利益を期待しづらい
- すべてのインデックス商品が同じではないため、選定に注意が必要
これらのメリット・デメリットを理解し、20代の資産形成に役立てましょう。
投資信託手数料の失敗例(20代)を踏まえた比較表
| 商品タイプ | 信託報酬の目安 | 特徴 | おすすめポイント |
|---|---|---|---|
| インデックスファンド | 0.1%〜0.5% | 市場全体に連動し分散投資が可能 | 低コストで長期積立に適している |
| アクティブファンド | 0.5%〜1.5% | 市場平均を上回る運用を目指すが手数料高め | 短期的なリターンを狙いたい場合に検討 |
| バランスファンド | 0.3%〜1.0% | 複数資産に分散投資しリスク分散効果あり | 初心者の資産配分管理に便利 |
👉 横にスクロールできます
まとめ:20代の投資信託選びと積立投資で失敗しないためのチェックリスト
- 家計の固定費を見直し、無理なく積立できる余裕資金を確保する
- 信託報酬を中心にコストを意識し、低コストのインデックス投資を検討する
- 新NISA制度の内容を理解し、非課税枠を有効活用する
- リスクを把握したうえで長期的に積立を続ける
- 不明点は金融庁の公的情報や専門家に相談し、情報収集を怠らない
20代のうちに正しい知識と無理のない計画で投資信託を始めることで、将来の資産形成に役立ちます。家計管理と合わせて継続的に見直しながら進めていきましょう。
よくある質問(FAQ)
Q1: 投資信託の手数料はどのくらいが妥当ですか?
A1: 特に信託報酬は年0.1%〜0.5%程度が一般的な目安です。商品によって幅があり、低コストのインデックスファンドを中心に選ぶことが推奨されます。
Q2: 新NISAは初心者でも利用すべきですか?
A2: 新NISAは非課税枠があるためメリットがありますが、リスクも伴います。初心者は制度内容を理解し、家計の余裕を考えてから活用を検討しましょう。
Q3: 毎月いくら積立投資すれば良いですか?
A3: 一律の金額推奨はありません。家計の余剰資金で無理なく継続可能な額を設定し、必要に応じて見直すことが大切です。
※本記事は2026年9月時点の公的情報と一般的な知識をもとに作成しています。投資にはリスクが伴うため、具体的な判断は専門家の相談をおすすめします。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments