※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
保険料を見直すときは、家計の負担だけでなく、公的保障、世帯の状況、契約条件を確認し、必要な保障を判断することが大切です。保険料を減らしても家計への影響は契約や生活状況によって異なります。この記事では、解約・変更の前に確認する項目と、相談先を整理します。
公的制度・確認先
- 金融庁:公的保険ポータル(公的保障の確認先)
- 厚生労働省:高額療養費制度(公的医療保険制度の確認先)
- 生命保険文化センター(保険・保障の情報入口)
公的制度の適用条件や民間保険の契約内容は個別に異なります。解約・変更の前に、公式資料と契約書面を確認してください。
保険料が家計に与える影響と固定費見直しの重要性
保険料は家計の固定費の一つです。保障内容、保険料、契約期間、解約条件を確認し、世帯の状況や公的保障との関係を整理します。保障の重複や現在の目的に合わない契約があれば、解約前に条件と代替手段を確認しましょう。
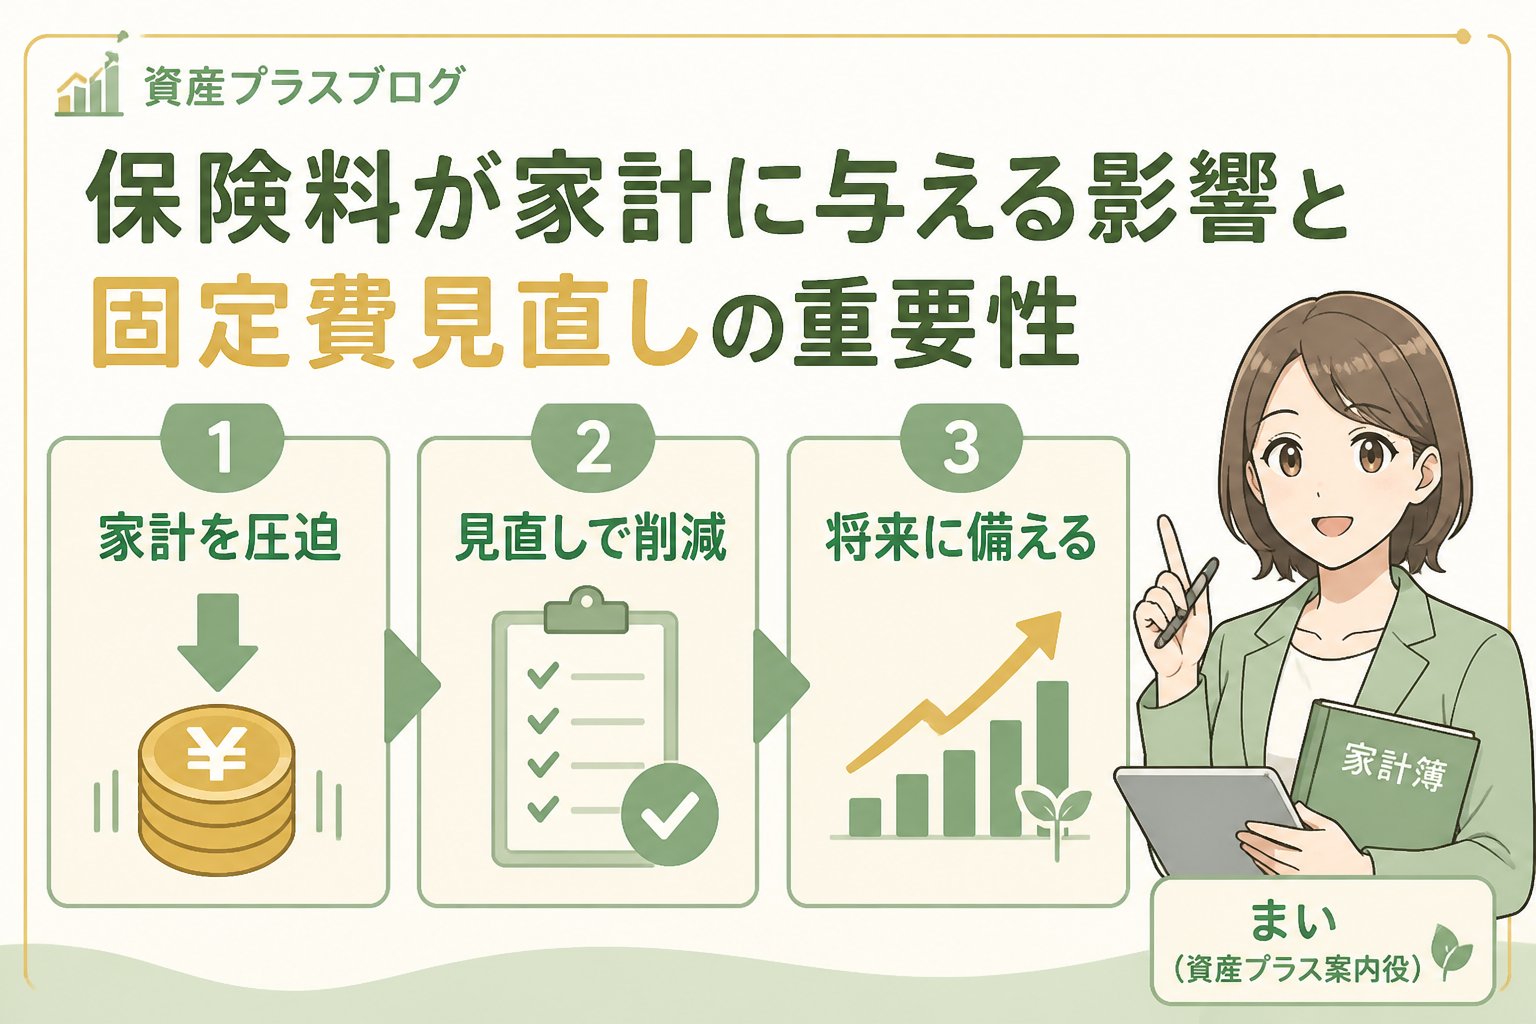
例えば、月々2万円の保険料は年間24万円にのぼり、この金額が家計に与える影響を確認し、契約条件と保障内容を見直す材料にします。固定費の見直しは家計計画に役立つ場合がありますが、保険の解約・変更による影響を確認してから進めます。
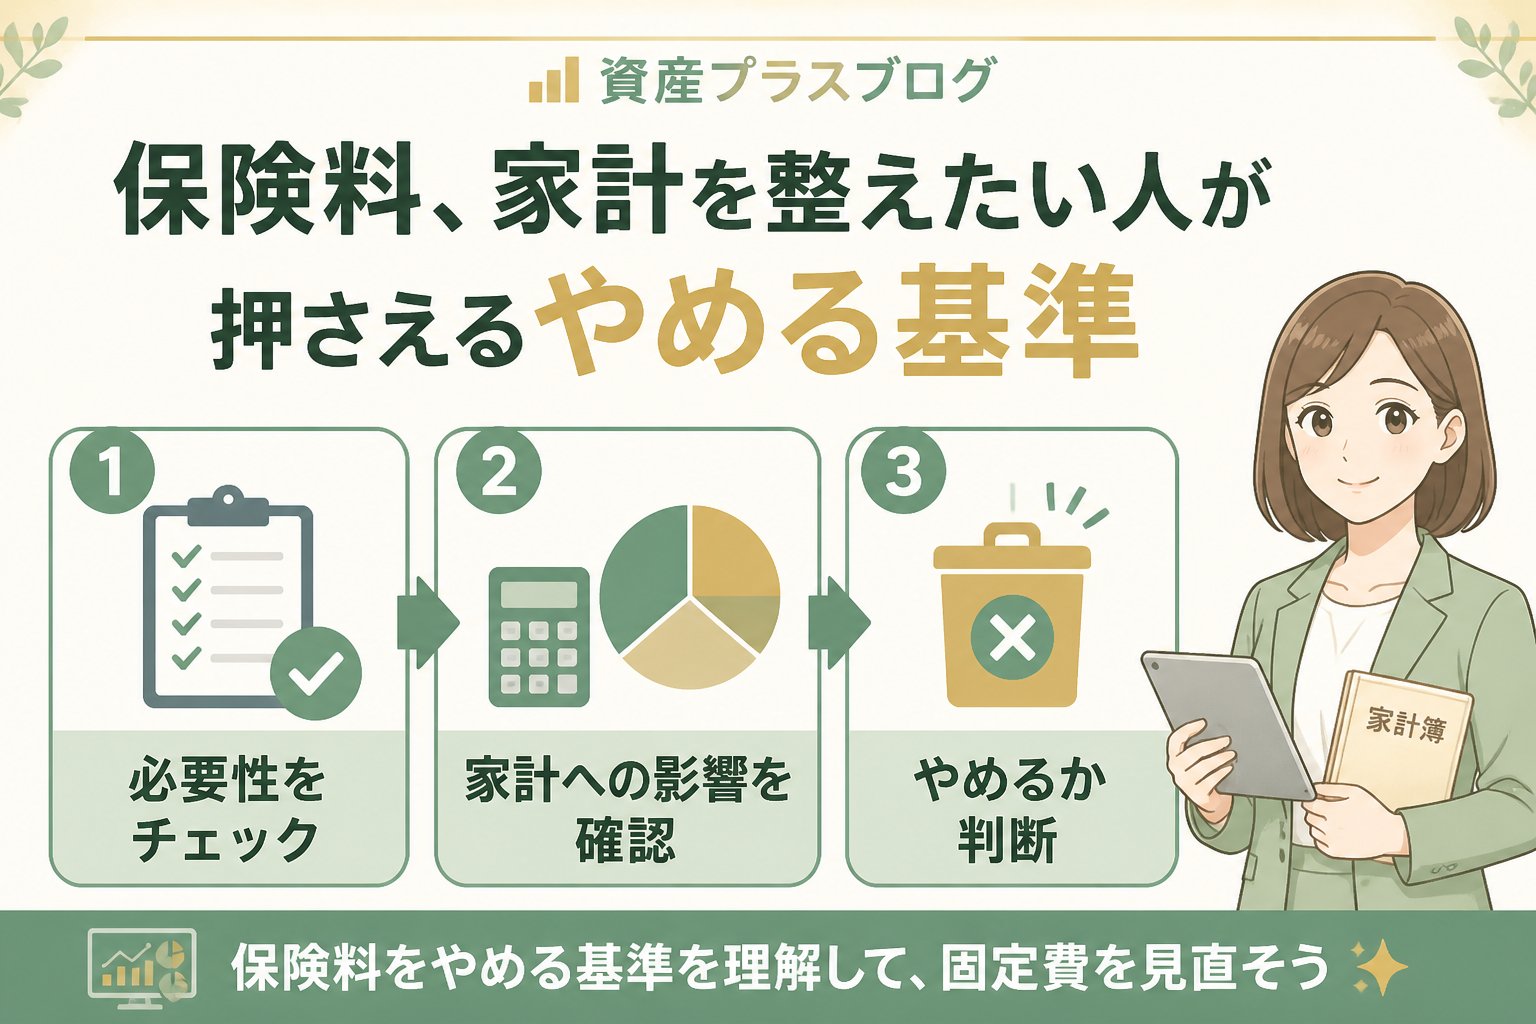
保険料、家計を整えたい人が押さえるやめる基準
保険料をやめる基準は、単にコストカットだけでなく、自分や家族の生活状況やリスクに適した保障かどうかを見極めることが大切です。以下の表は、保険料をやめる際に確認すべき主な基準をまとめたものです。
| やめる基準 | ポイント |
|---|---|
| 重複している保障 | 同じ保障内容が複数契約されている場合は整理を検討する |
| 必要以上の保障 | 現在の生活状況や将来の計画に合わない過剰な保障は削減対象 |
| 保険料の負担が大きい | 家計全体の固定費に占める割合が高い場合は見直しを優先 |
| 契約内容の理解不足 | 仕組みや条件が分からない契約は、解約前に保険会社や公的相談窓口へ確認 |
👉 横にスクロールできます
必要な保障は家族構成、収入、資産、公的保障、契約条件などで異なります。一人暮らしか家族世帯かだけで結論を決めず、現在の保障と将来の支出を照合し、解約・減額・継続の影響を確認して調整します。
保険料、家計を整えたい人が押さえるやめる基準を含む見直しの具体的手順
保険料の見直しは、確認項目を分けて進めると確認漏れを減らしやすくなります。以下に手順を示します。
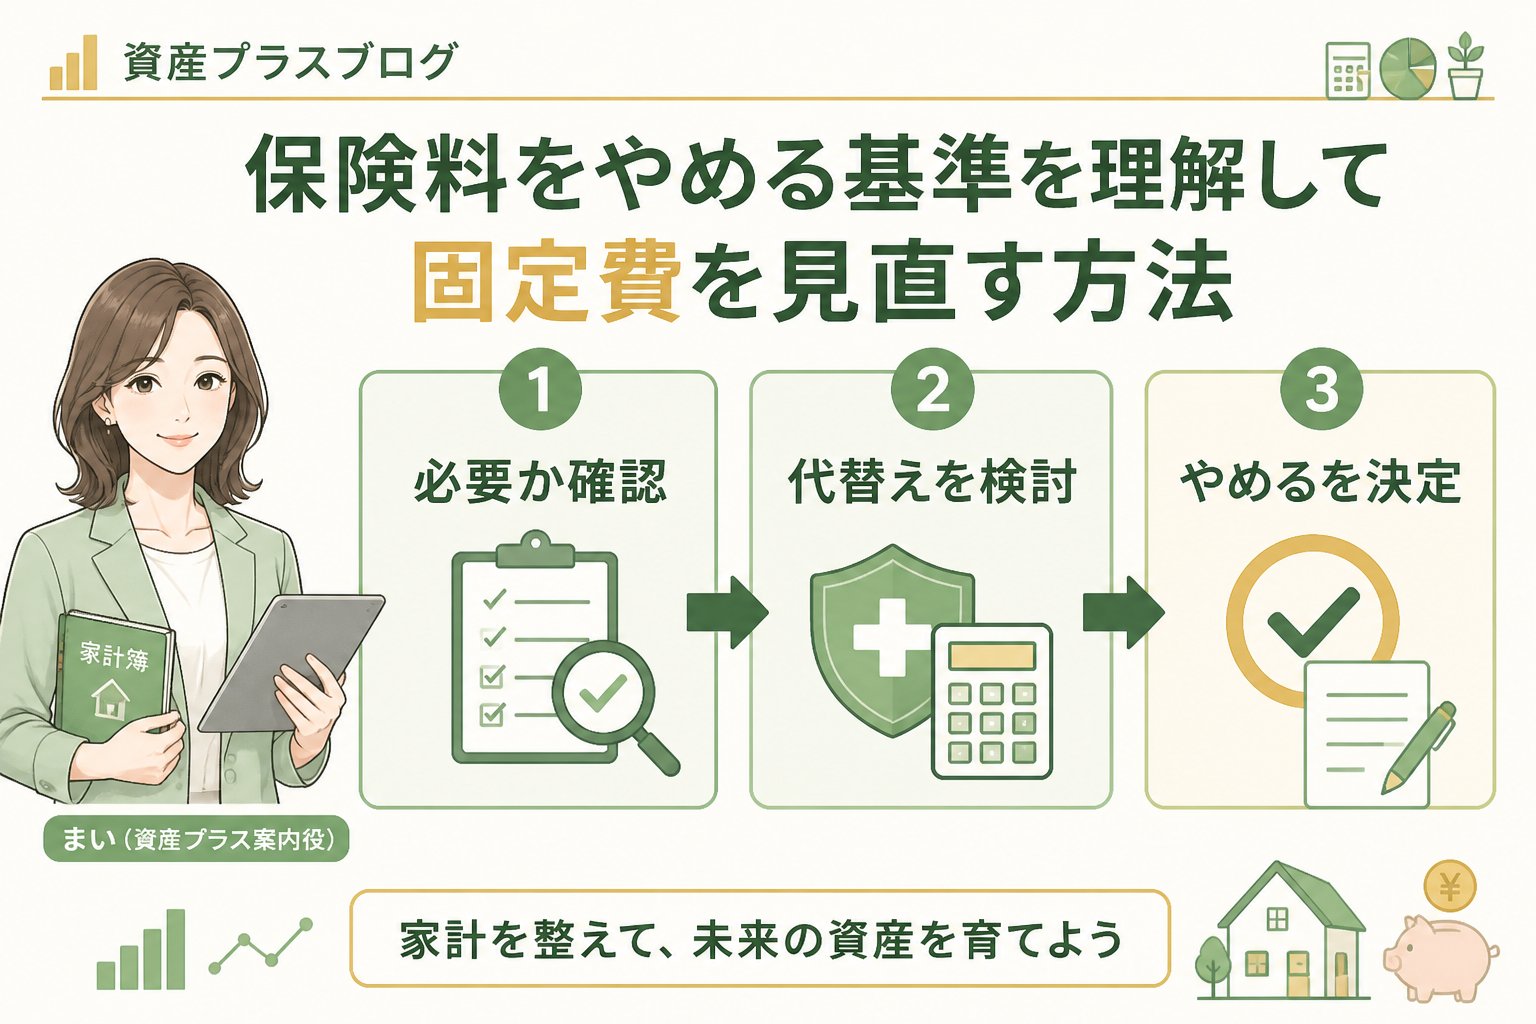
全ての保険契約の保障内容、保険料、契約期間を一覧化し、家族構成やライフステージ別に分類します。一人暮らしと家族持ちでは必要な保障が異なるため、項目ごとに分けて整理しましょう。
複数契約している保障内容の重複や、現在の生活に不要な保障をチェックリストや表を使って確認します。医療保険が複数ある場合は保障額を合算し、過剰な保障がないか検討しましょう。
家族の状況や将来設計を踏まえ、必要な保障範囲を決定します。保険料が家計に無理なく支払える範囲であることが重要です。不要と判断した保障を削減する前に、公的保障と世帯の必要資金を確認し、残す保障と削減候補を分けます。
契約の解約や変更は慎重に行う必要があります。保険の専門家や公的相談窓口を活用し、リスクや手続きの注意点を確認しましょう。
通信費やスマホ代の見直しも並行して行う
保険料と同じように、通信費も契約内容、利用状況、解約条件を確認する対象にできます。料金やサービス内容は契約先・利用状況で異なるため、現在の契約と変更条件を比較して判断します。
保険料、家計を整えたい人、やめる基準を押さえた見直しの注意点
保険の解約や変更には、保障の空白、解約返戻金、再加入条件などの確認が必要です。
- 保障がなくなって困らないか事前に確認する(医療費や介護費用など)
- 解約返戻金や違約金の有無を契約書でチェックする
- 契約内容を十分理解しないまま手続きを進めない
- 専門家の意見を聞き、安易な判断を避ける
家計管理や資産形成は長期的視点が必要です。焦らず正確な情報をもとに見直しを進めましょう。
保険見直し時にありがちな誤解と正しい理解
「保険を減らせば家計が改善する」とは限りません。必要な保障を削りすぎると、高額な医療費や介護費用が自己負担となるリスクが高まります。適切なバランスを保つことが重要です。
保険料、家計を整えたい人が押さえるやめる基準を踏まえた保険種類別比較表
| 保険の種類 | 見直しポイント | やめる基準の例 |
|---|---|---|
| 医療保険 | 保障内容と重複の有無 | 他の医療保険と保障が重複している場合や保障額が過剰 |
| 生命保険 | 家族構成と将来計画 | 子どもの独立や住宅ローン完済後の過剰保障 |
| がん保険 | 保障内容の必要性と保険料負担 | 他の保険で十分な保障がある場合や保険料が高額 |
| 介護保険 | 年齢や健康状態 | 年齢・健康状態・公的保障・契約内容を照合し、重複や目的との不一致がある場合 |
👉 横にスクロールできます
保険料、家計を整えたい人、やめる基準を含む見直しで押さえるポイント
保険料、家計を整えたい人、やめる基準を踏まえた見直しでは、以下のポイントを重視しましょう。
- 保障内容の重複や過剰を避けること
- 家族構成やライフステージに合わせて必要な保障を見極めること
- 見直しの手順を計画的に進めること
- 専門家の意見を活用し、リスクを理解すること
- 通信費など他の固定費も同時に見直すこと
これらを確認し、契約条件と世帯の状況に合う選択肢を比較することで、家計と保障を一緒に見直せます。
まとめ|保険料をやめる基準(家計を整えたい人)を理解して賢く見直す
✅ 保険の重複や過剰な保障を見極める
✅ 家族構成や将来計画に合わせて保障内容を整理する
✅ 手順に沿って保険の見直しを計画的に進める
✅ 専門家の意見や公的情報を活用し慎重に手続きを行う
✅ 通信費など他の固定費も並行して見直す
保険料の見直しでは、保険料だけでなく保障、公的制度、契約条件、世帯の将来支出を確認します。解約・変更は条件を確認し、必要に応じて保険会社や公的相談窓口へ相談してください。
よくある質問(FAQ)
Q1: 保険を全部やめても大丈夫ですか?
A1: 全ての保険を一律に解約せず、公的保障、世帯の状況、契約条件、解約後の影響を確認します。必要な保障と削減候補を分け、疑問があれば解約前に相談してください。
Q2: 保険の見直しはどのくらいの頻度で行うべきですか?
A2: ライフステージや収入が変わったとき、契約更新前など、必要な時点で保障と契約条件を確認します。年1回という固定頻度だけで判断せず、変化があれば確認してください。
Q3: 保険の専門家に相談するメリットは何ですか?
A3: 契約内容や公的保障との関係を整理する助けになります。ただし提案内容は相談先や契約条件によって異なるため、複数の情報と契約書面を確認して判断します。

Comments