※この記事は一般的な情報整理です。NISAは元本保証ではありません。制度や商品条件は変わるため、契約・購入前に金融庁や金融機関の最新資料を確認してください。
NISAのリスクと失敗例を先に確認する
NISAは、一定の投資から得られる利益が非課税になる制度です。ただし、非課税になるのは利益が出た場合の税の扱いであり、投資元本が守られる制度ではありません。価格が下がれば評価額や売却額が投資額を下回ることがあります。
初心者が確認したいのは、「損をしない方法」ではなく、どのような値動きなら家計で受け止められるか、いつ使うお金を投資に回さないか、購入する商品と制度の条件を理解できているかです。
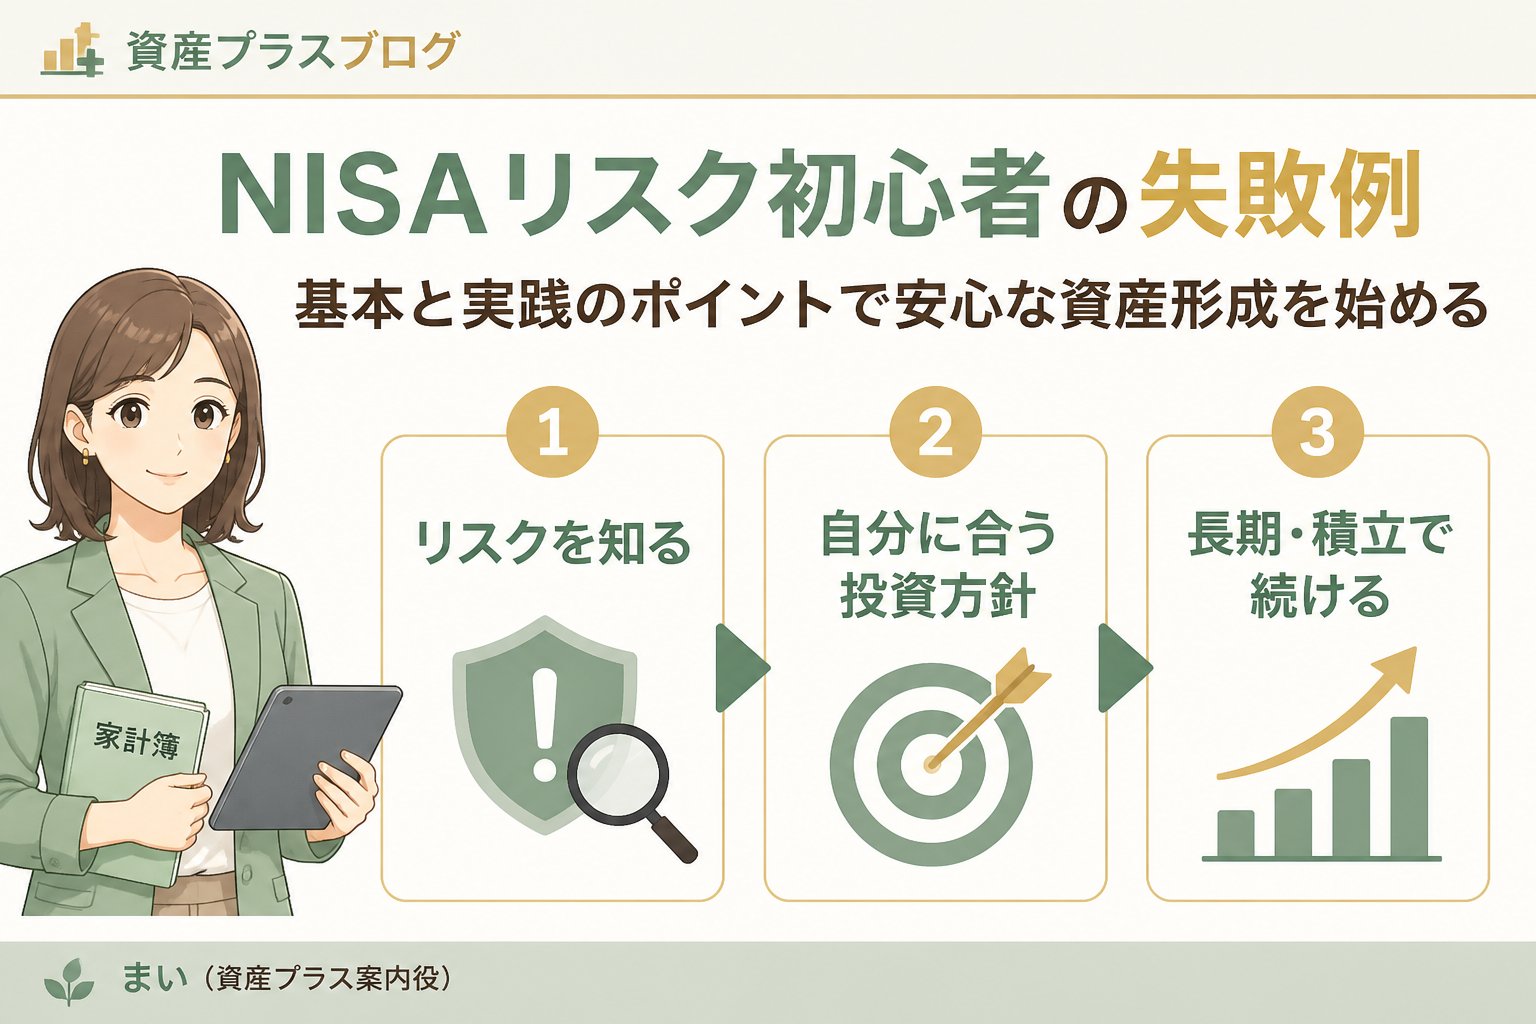
初心者が確認する3種類のリスク
- 価格変動リスク:株式や投資信託などの価格が変動し、売却時の価格が購入時を下回ることがあります。
- 信用・発行体のリスク:株式や債券などは、発行体の状況によって価値や利払いなどに影響が出る場合があります。商品ごとの説明資料を確認します。
- 為替リスク:外国資産を含む商品は、資産価格が変わらなくても為替の変動によって円換算の評価額が変わることがあります。
「分散すれば損失がなくなる」「長期なら必ず利益が出る」という意味ではありません。分散や長期保有はリスクの捉え方を考える材料ですが、将来の利益を保証するものではありません。
NISAで起こりやすい失敗例
1. 生活費や近く使うお金を投資に回す
家賃、税金、教育費、引っ越し費用など、使う時期が決まっているお金を投資に回すと、値下がり時に売却を迫られる可能性があります。投資額を決める前に、毎月の収支と今後の支出を確認します。
2. 制度の非課税と元本保証を混同する
NISAの非課税措置は、損失を補填するものではありません。預貯金と投資信託・株式では、元本保証や値動きの条件が異なります。商品説明書とリスク説明を読んでから判断します。
3. SNSや広告の成功談だけで商品を決める
過去の運用実績、ランキング、個人の体験談は、将来の利益を示すものではありません。販売会社の公式資料、目論見書、運用報告書などで、投資対象、手数料、換金条件、リスクを確認します。
4. 無理な積立額を設定して途中で生活を圧迫する
毎月いくらが適切かを一律に決めることはできません。生活費、近い将来の支出、借入返済、預貯金の状況を確認し、相場が下がっても継続できる範囲かを考えます。月1万円などの金額を一般的な正解として扱わないでください。
5. 値下がり時にルールなく売買する
値下がりを見て慌てて売る、反対に値上がりだけを見て買い増す、といった判断は、当初の目的や家計の計画とずれることがあります。売買や積立停止を考えるときは、使う時期、許容できる損失、商品条件を改めて確認します。
新しいNISAの基本を公式情報で確認する
2024年からのNISAには、つみたて投資枠と成長投資枠があります。金融庁の案内では、年間投資枠は両枠合計で最大360万円、非課税保有限度額は総枠1,800万円(うち成長投資枠は1,200万円)とされています。対象商品や利用条件があるため、数字だけでなく最新の公式資料と金融機関の取扱商品を確認してください。
非課税保有期間は無期限ですが、これは価格下落や換金時の損失がなくなるという意味ではありません。NISA口座内の損失の扱いなど、課税口座と異なる点もあるため、疑問があれば税務・金融の専門窓口へ確認します。
- 金融庁「NISAを知る」:制度の概要、非課税の仕組み、利用条件を確認する。
- 金融庁「投資の基本」:長期・積立・分散の考え方とリスクを確認する。
- 金融庁「2023年までのNISA」:旧制度との違いを確認する。
商品を選ぶ前のチェックリスト
| 確認項目 | 確認する内容 |
|---|---|
| 使う時期 | 生活費・近い支出を投資に回していないか |
| 投資対象 | 国内外、株式・債券など何に投資する商品か |
| 値動き | 価格変動・為替・発行体などのリスク |
| 費用 | 購入時・保有中・売却時にかかる費用 |
| 換金条件 | 注文方法、受渡日、解約・売却時の条件 |
商品ごとの条件は、購入前に最新の目論見書・契約締結前交付書面などで確認してください。
NISAを始める手順
毎月の収支、近い将来の支出、投資の目的、使う時期を一覧化します。投資に回す資金と生活防衛のための預貯金を分けて考えます。
金融庁のNISA案内で投資枠、非課税の対象、対象年齢などを確認します。古い記事や広告だけで制度を判断しないでください。
投資対象、値動きの要因、手数料、分配方針、換金条件、リスク説明を確認します。理解できない商品は、購入を急がず販売会社へ質問します。
相場が下落しても生活を圧迫しない金額か、家計の変化で見直せるかを確認します。金額や頻度に一般的な正解はありません。
購入理由、確認した資料、手数料、積立額、見直し条件を記録します。値上がりだけを基準にせず、目的・家計・商品条件が変わったときに確認します。
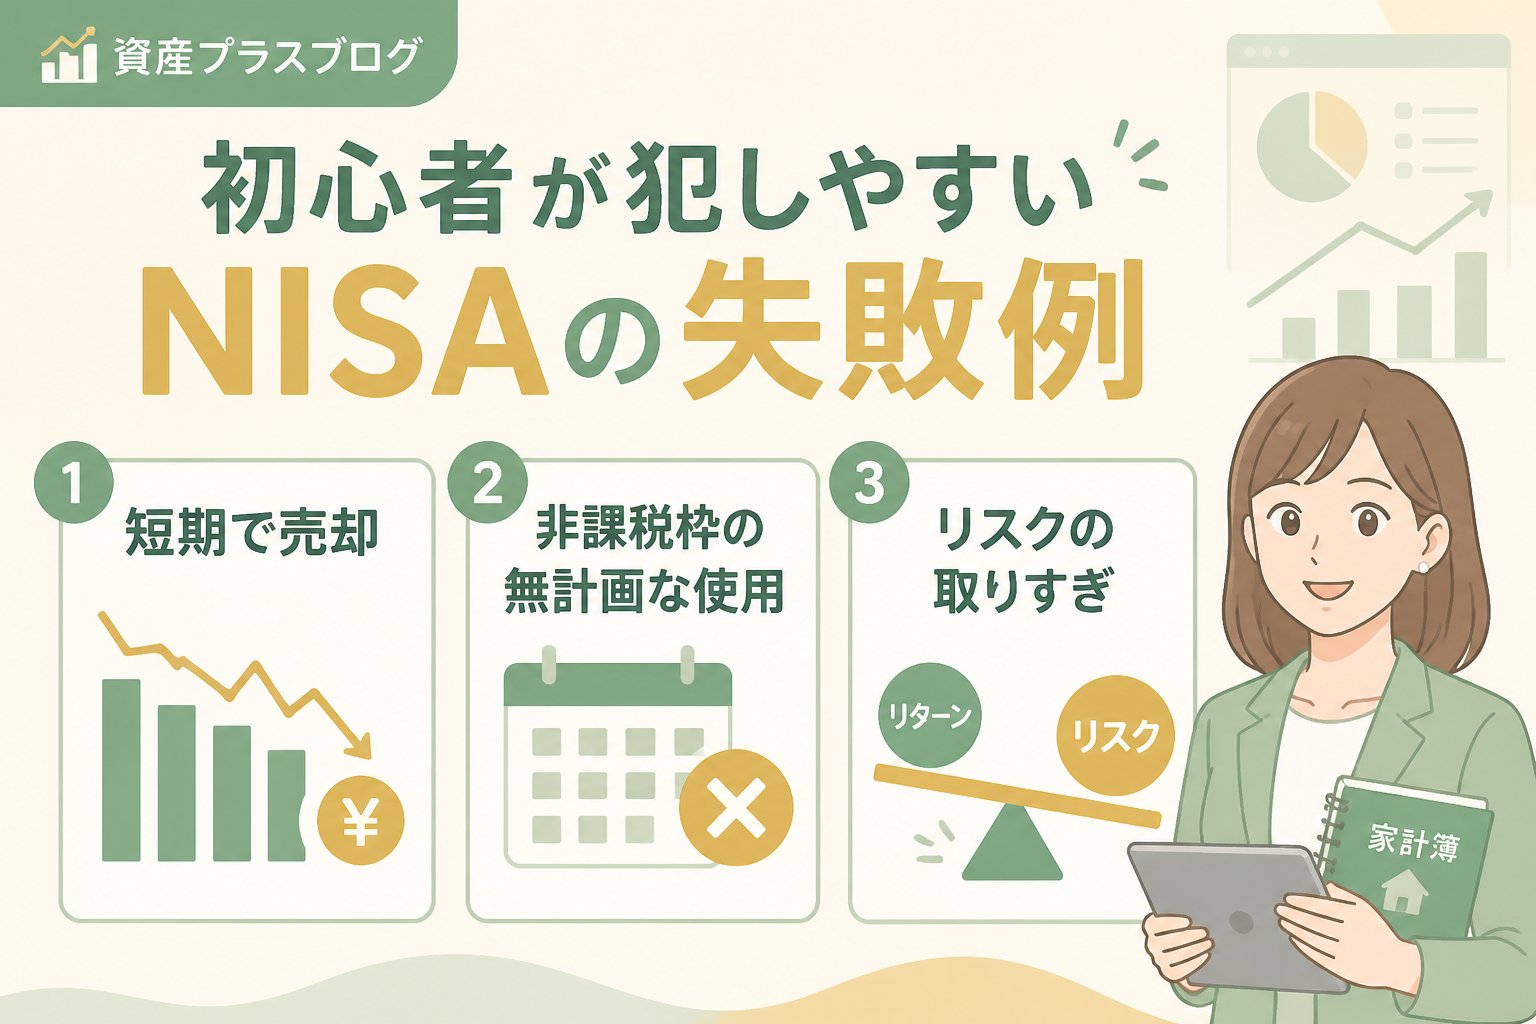
まとめ:NISAはリスクを理解してから始める
- NISAの非課税と元本保証を混同しない
- 生活費や近く使うお金を投資に回さない
- 商品資料で投資対象、値動き、費用、換金条件を確認する
- 積立額に一律の正解はなく、家計に合わせて決める
- 公式情報と購入後の記録を定期的に見直す
「必ず儲かる」「損をしない」といった断定だけで判断せず、金融庁と金融機関の最新資料を確認してください。制度の利用や個別商品の選択に迷う場合は、商品のリスクと費用を説明できる窓口へ相談し、説明内容を記録してから決めます。
よくある質問(FAQ)
Q1. NISAなら損をしませんか?
A1. いいえ。NISAは利益が非課税になる制度で、投資元本や利益を保証するものではありません。価格が下がれば評価額や売却額が投資額を下回ることがあります。
Q2. 初心者は毎月いくら積み立てればよいですか?
A2. 一律の金額はありません。生活費、近い将来の支出、預貯金、投資目的を確認し、値下がり時にも家計を圧迫しない範囲で決めます。
Q3. 人気ランキング上位の商品を選べば安心ですか?
A3. ランキングや過去実績だけでは判断できません。投資対象、リスク、費用、換金条件を最新の公式資料で確認し、自分の目的に合うかを考えてください。
この記事は資産プラス編集部による一般的な情報整理です。制度、商品、料金、税務の扱いは変わることがあるため、確認日時点の公式案内をご利用ください。

Comments