※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
投資が初めての方に向けて、NISAリスクの始め方(投資が初めて)を踏まえた積立投資の基本をわかりやすく解説します。2024年からの新制度に対応し、家計の余剰資金を活用した無理のない資産形成のポイントを詳しくまとめました。
NISAリスクの始め方(投資が初めて)に必要な基礎知識と注意点
投資が初めての方は、まずNISAの仕組みとリスクを正しく理解することが重要です。2024年以降のNISAは、つみたて投資枠と成長投資枠に分かれており、旧制度の一般NISAやつみたてNISAは2023年で新規利用が終了しています。
投資は元本保証がなく、価格変動による損失リスクがあるため、無理のない資金計画で始めることが安心の第一歩です。
また、制度の特徴や注意点を把握し、長期的な視点で資産形成を考えましょう。
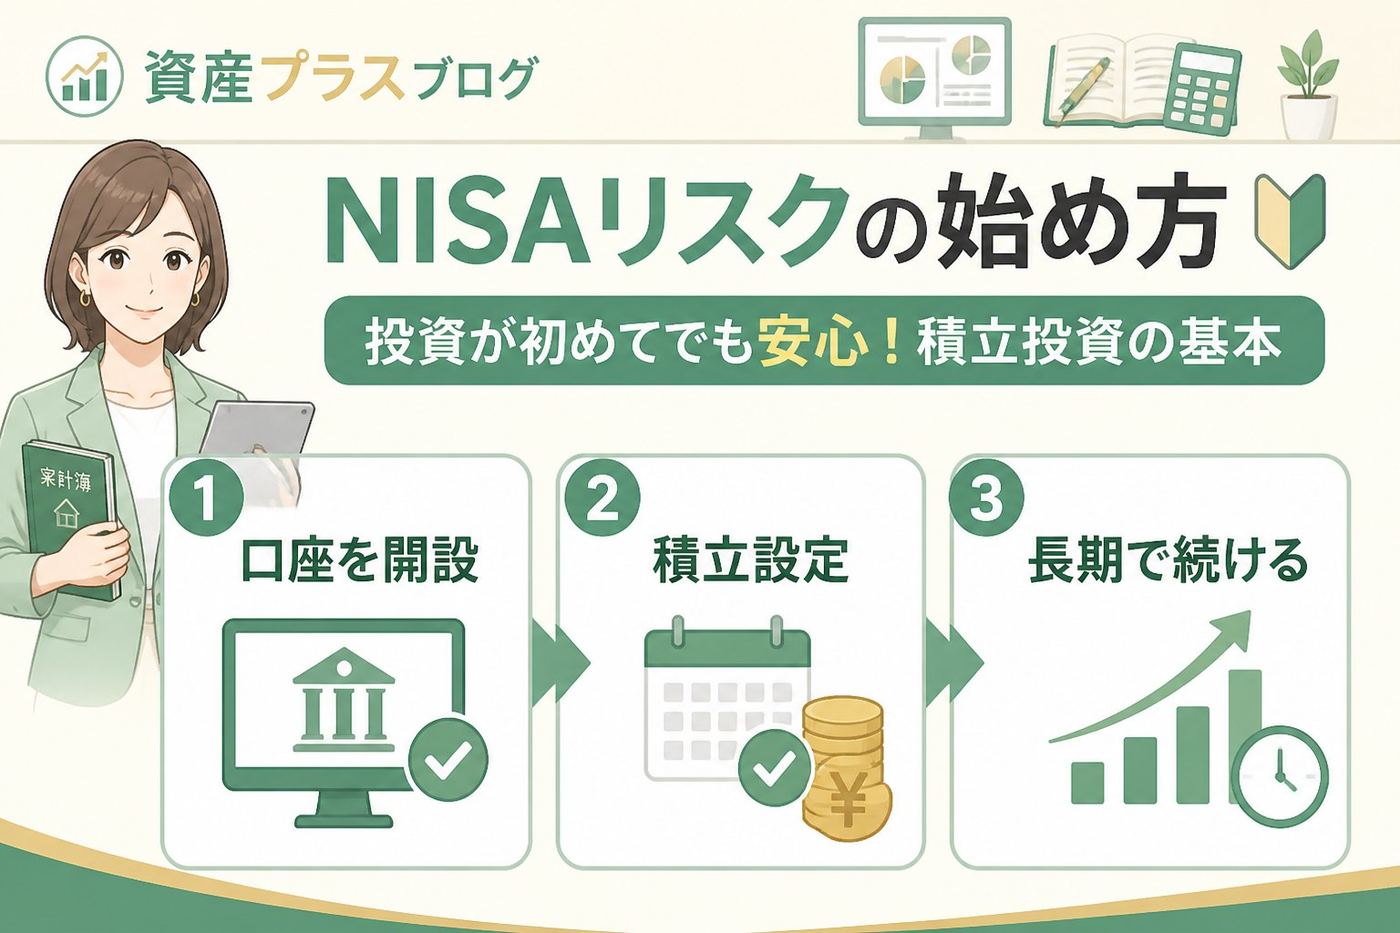
投資初心者が知っておきたいNISAの基本とリスクの仕組み
NISAは投資利益が非課税になる制度ですが、投資自体は価格変動リスクを伴います。元本保証はなく、購入時より資産価値が下がる可能性があります。
そのため、生活費に影響を与えない余剰資金を使い、長期的に積立てることが推奨されます。
金融庁の公的情報を活用し、制度内容や注意点を理解することが大切です。
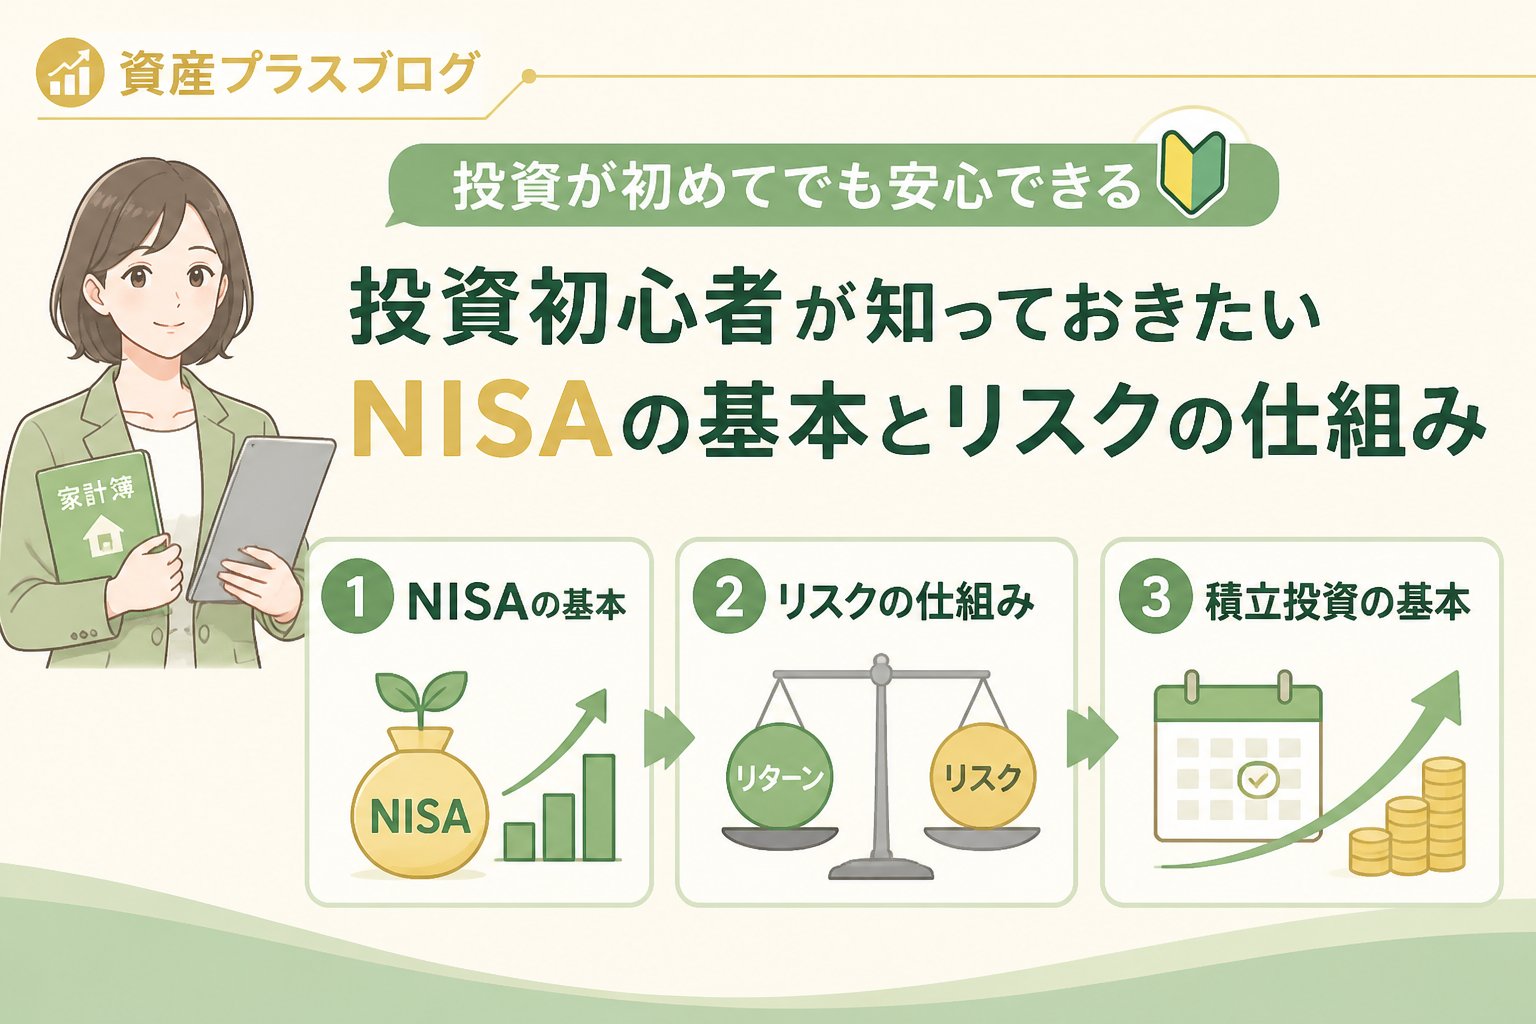
初心者に適した積立投資の始め方と毎月いくらから設定すべきか
まずは毎月の支出を見直し、電気・ガスのプラン変更やスマホ料金の見直しなどで無理なく節約できる部分を探します。
例えば月1,000〜3,000円の節約が可能な場合もありますが、あくまで目安です。
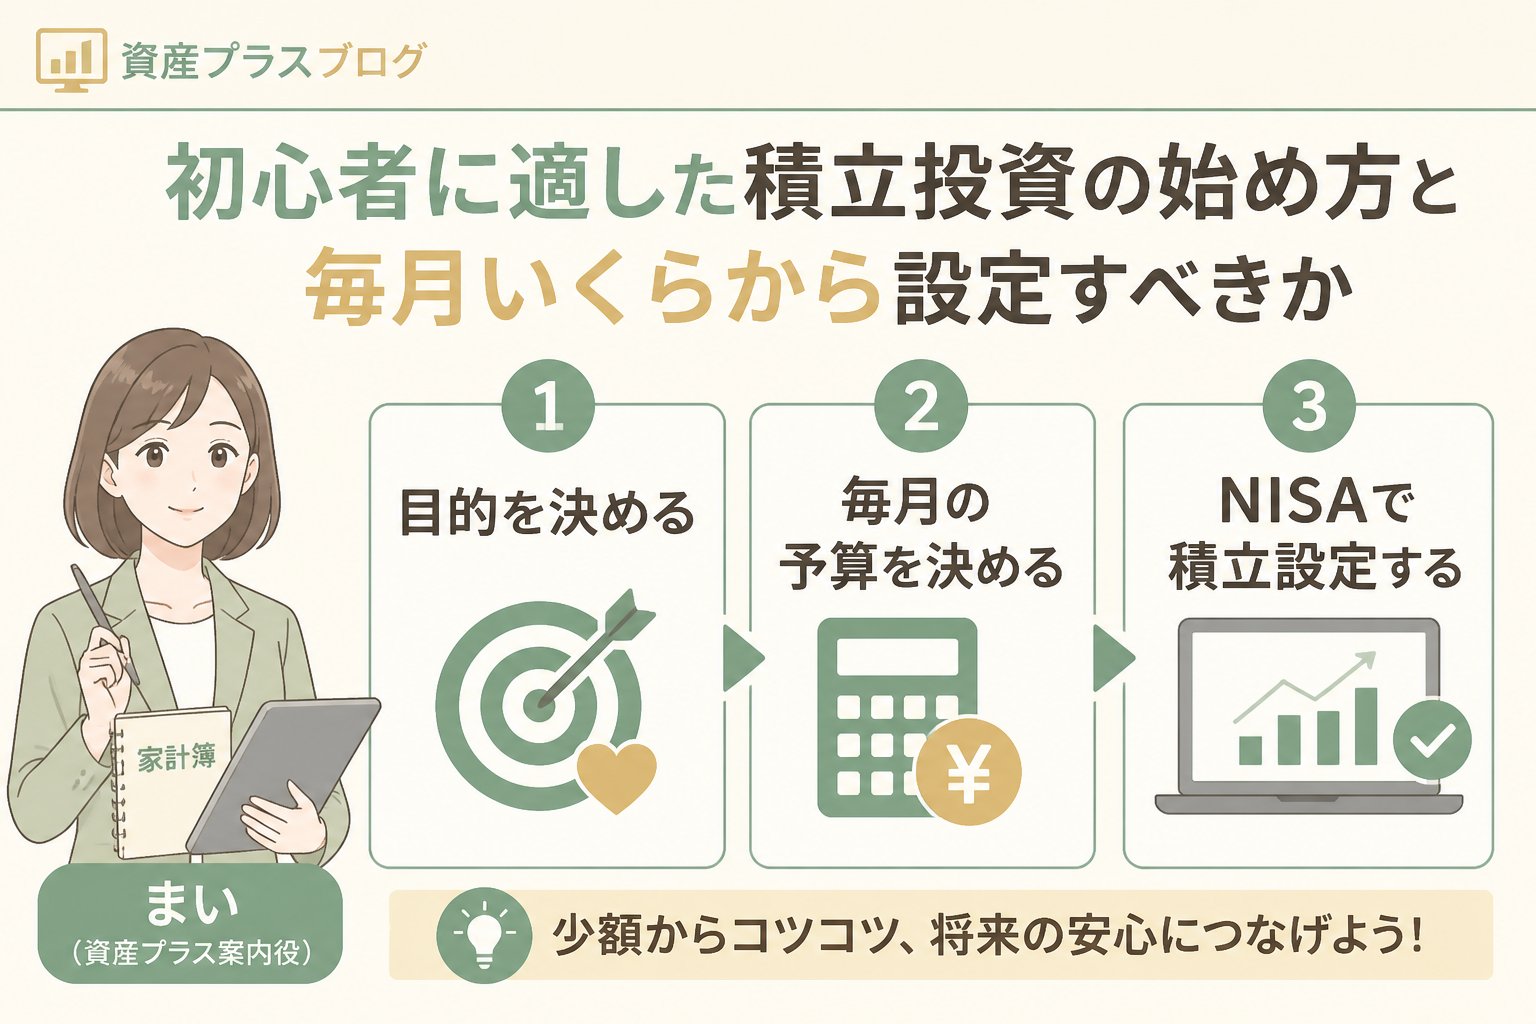
家計の余裕を優先し、月1万円などの固定額を推奨せず、生活費や貯蓄とのバランスを考慮して決めましょう。
無理なく続けられる金額設定が長続きのコツです。
インデックス投資を中心に、手数料の低さや分散効果の高い商品を選びます。
金融庁の説明資料を参考に、信頼できる運用会社の商品を選ぶことが失敗を避けるポイントです。
インデックス投資のメリットとデメリットを初心者向けにわかりやすく解説
インデックス投資は市場全体の動きに連動し、分散投資効果が期待できるため、初心者に適しています。
一方で市場全体が下落すると損失が発生するリスクがあり、元本保証はありません。
メリットとデメリットを理解し、長期的な積立を心がけることが重要です。
投資信託初心者が失敗しないための選び方比較表
| 選び方のポイント | 内容 |
|---|---|
| 手数料 | 購入時・保有時の費用は低いほど良い |
| 運用実績 | 過去の安定した運用データを参考にする |
| 分散の度合い | 国内外の株式や債券に幅広く分散されているか |
| 運用会社の信頼性 | 金融庁登録の信頼できる運用会社を選ぶ |
👉 横にスクロールできます
投資開始後に注意したいポイントと安全に続けるためのコツ
積立投資は長期継続が前提ですが、家計の変動や市場環境の変化に応じて積立額や商品を見直すことも必要です。
短期的な価格変動に一喜一憂せず、公的情報を定期的に確認し、疑問があれば専門家に相談しましょう。
重要ポイント
投資は元本保証がないため、無理のない資金計画と長期的な視点で行うことが安心につながります。
NISAリスクの始め方(投資が初めて)を踏まえた安心の資産形成方法
ここでは「NISA」「リスク」「投資が初めて」「始め方」のすべてを含む視点から、安心して資産形成を始めるポイントをまとめます。
まず、NISA制度の特徴とリスクを理解し、投資が初めての方でも無理なく始められる積立投資の方法を選びましょう。
家計の余剰資金で毎月の積立額を設定し、手数料が低く分散効果の高いインデックス投資信託を中心に選ぶことが重要です。
また、長期的な視点で市場変動に左右されず、制度の変更や市場動向を定期的に確認しながら見直しを行うことが安全な運用につながります。
まとめ:投資が初めての方が理解すべきNISAリスクの始め方チェックリスト
- ✅ NISAは利益が非課税でも元本割れのリスクがあることを理解する
- ✅ 家計の余剰資金で無理なく積立投資を始める
- ✅ 投資信託は手数料や運用実績を比較して選ぶ
- ✅ インデックス投資のメリット・デメリットを把握し長期的に積立を続ける
- ✅ 市場の変動に振り回されず、公的情報や専門家相談を活用する
よくある質問(FAQ)
Q1: 2024年からのNISA新制度の特徴は何ですか?
2024年以降のNISAは、つみたて投資枠と成長投資枠に分かれ、旧制度の一般NISAやつみたてNISAは2023年で新規利用が終了しています。詳細は金融庁の公式情報で確認してください。
Q2: 投資信託の積立は毎月いくらから始めるのが良いですか?
家計の余剰資金の範囲内で決めることが基本です。月1万円などの固定額推奨はせず、無理なく継続できる金額を優先してください。
Q3: インデックス投資のデメリットは何ですか?
市場全体の動きに連動するため、市場が下落すると損失が発生するリスクがあります。元本保証はなく、短期的な価格変動に注意が必要です。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments