※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
家計管理の中でも特に変動費は初心者にとって見直しが難しい部分です。本記事では、家計変動費の優先順位(初心者)を踏まえた効果的な見直し手順と、生活防衛資金の確保を考慮した上で無理なく始められる資産形成の方法をわかりやすく解説します。40代で資産形成を始める方や30代の初心者にも役立つ内容です。
家計変動費の優先順位(初心者)を理解するための基礎知識
変動費とは、食費や光熱費、交際費など月ごとに金額が変わる支出のことです。固定費に比べて変動費は予測が難しく、初心者には管理が難しい傾向があります。
変動費が増えると貯蓄や資産形成に回せるお金が減るため、優先順位をつけて効率よく見直すことが重要です。特に40代で資産形成を始める場合は、限られた期間で効果を出すために優先順位の正しい設定が求められます。
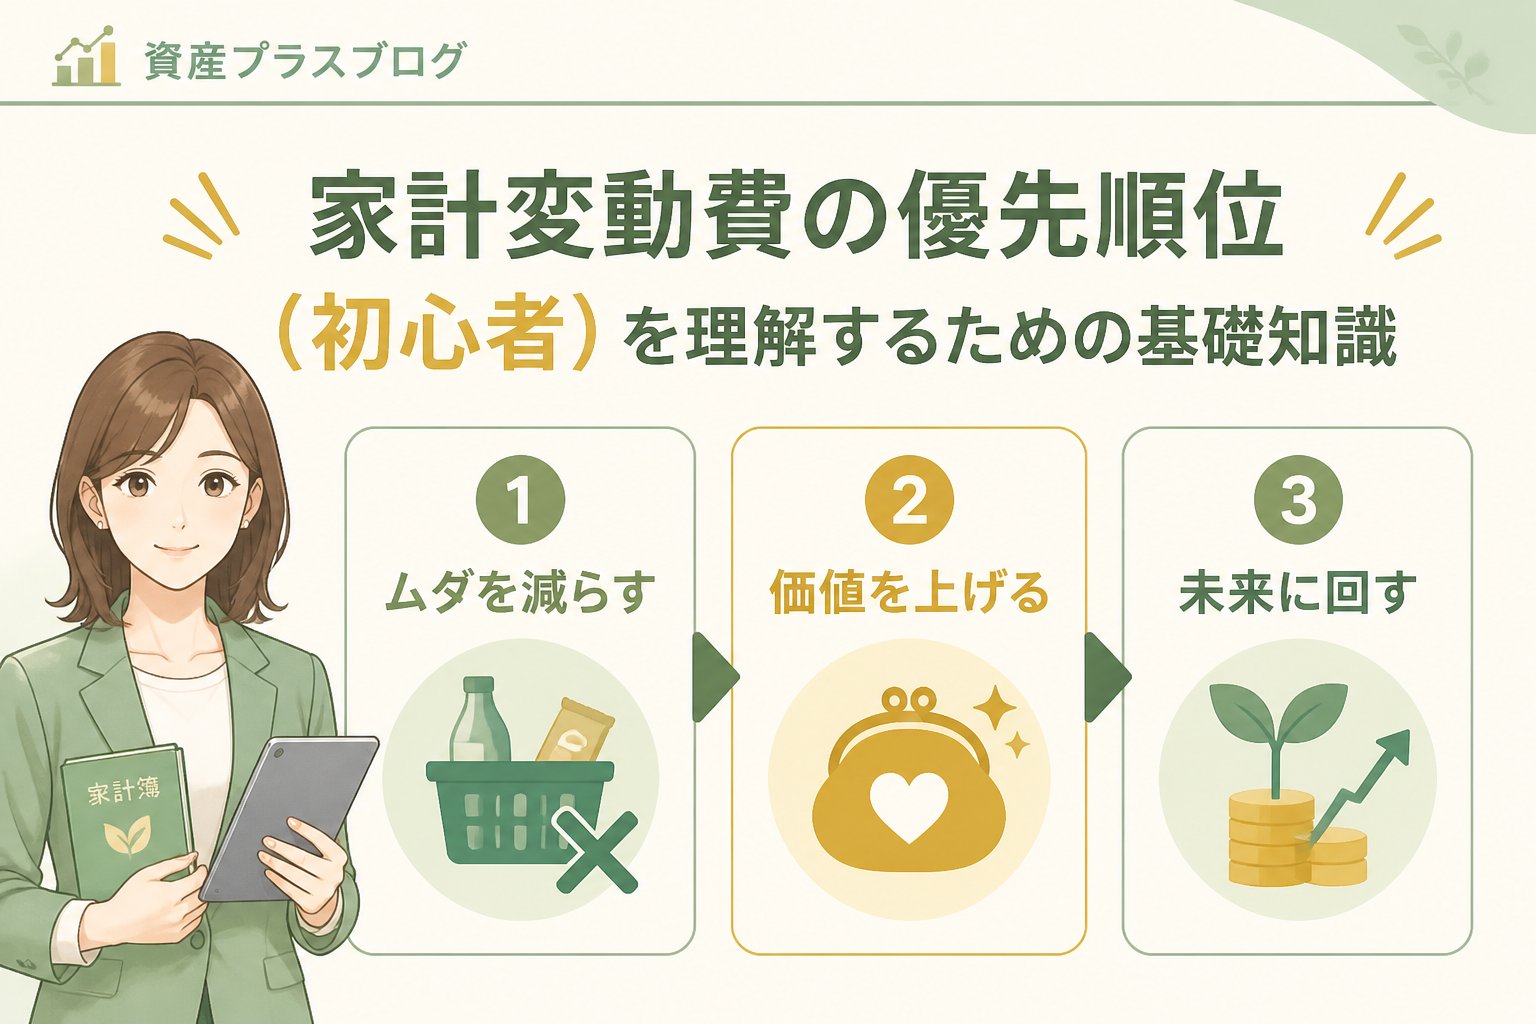
家計の変動費、初心者が押さえるべき優先順位の判断基準
初心者が変動費を見直す際は、生活の質を大きく落とさずに節約できる支出から優先的に取り組むことがポイントです。以下の基準で優先順位を決めましょう。
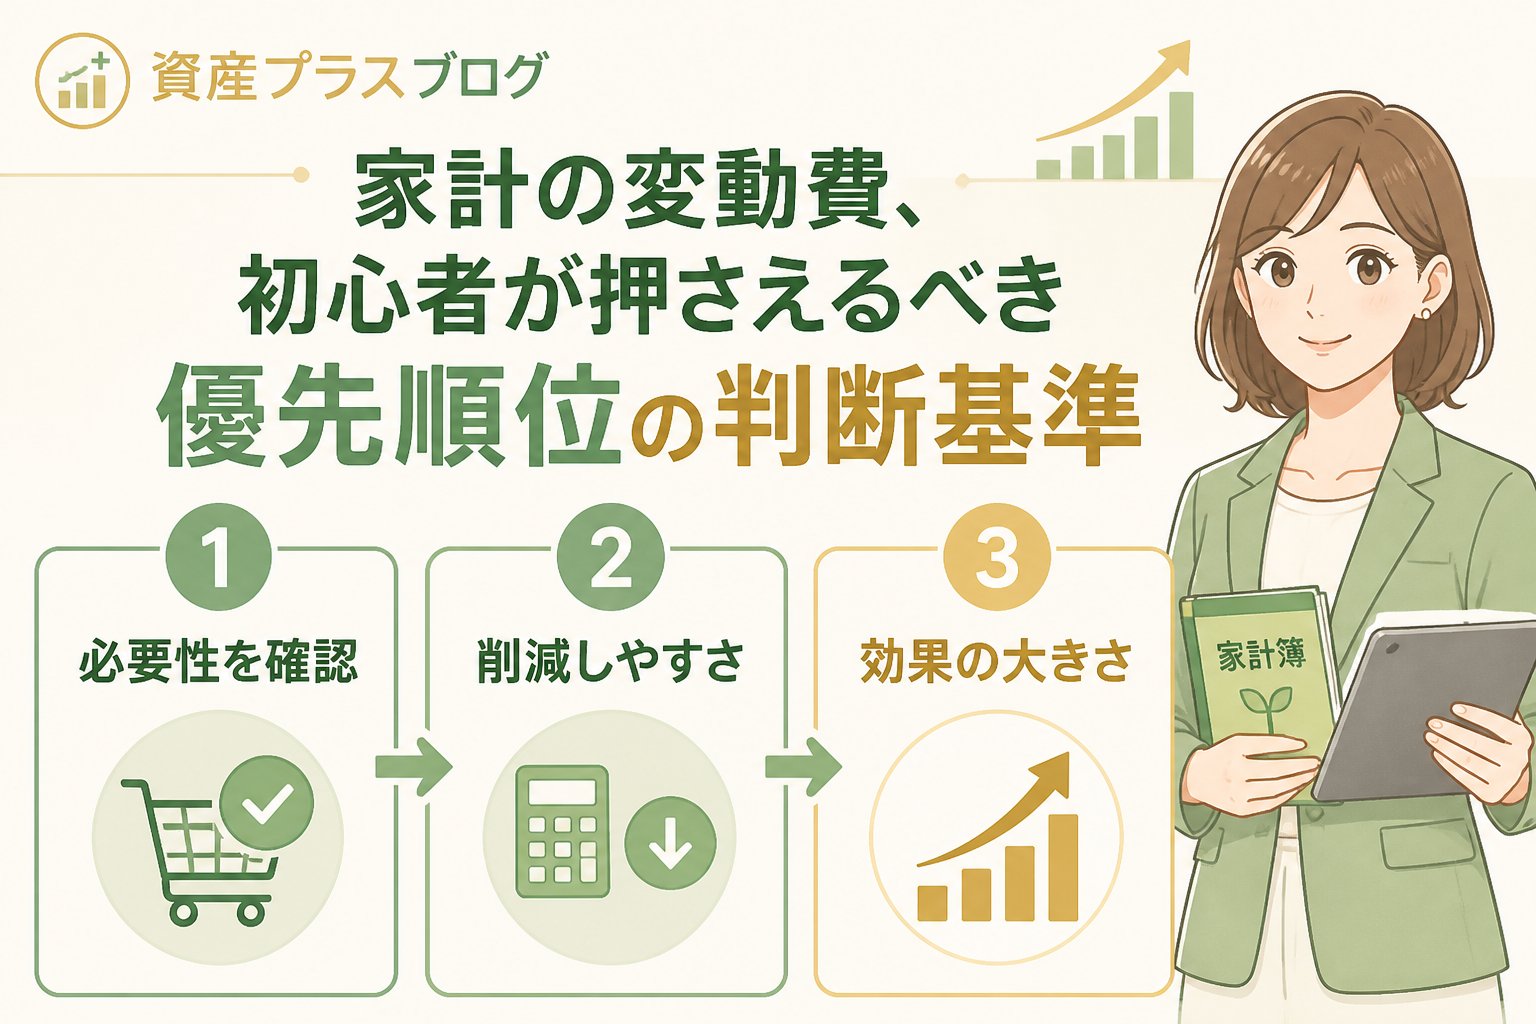
- 支出の頻度と金額:毎月発生しやすい費用や大きな支出を優先的に見直す。
- 代替可能性:同じ効果をより低コストで実現できるか。
- 必要性の再確認:本当に必要な支出かどうかを検討。
- 生活防衛資金の確保とのバランス:急な出費に備えた資金が十分かどうかを考慮する。
生活防衛資金はいくら必要?一人暮らしの場合の目安
生活防衛資金は、病気や失業など予期せぬ事態に備えるための現金の蓄えで、一般的には生活費の3〜6か月分が目安とされています。
一人暮らしの場合、固定費と変動費の合計を基に計算し、無理のない範囲で確保しましょう。例えば月15万円の支出なら45万円〜90万円が目安です。
ただし、過剰に貯めすぎると資産形成に回す資金が減るため、バランスを取ることが大切です。
家計の変動費を見直す初心者向け具体的な手順
まずは1〜3か月間、食費や交際費、光熱費など変動費の支出を記録しましょう。スマホアプリや手書きノートなど、続けやすい方法で構いません。
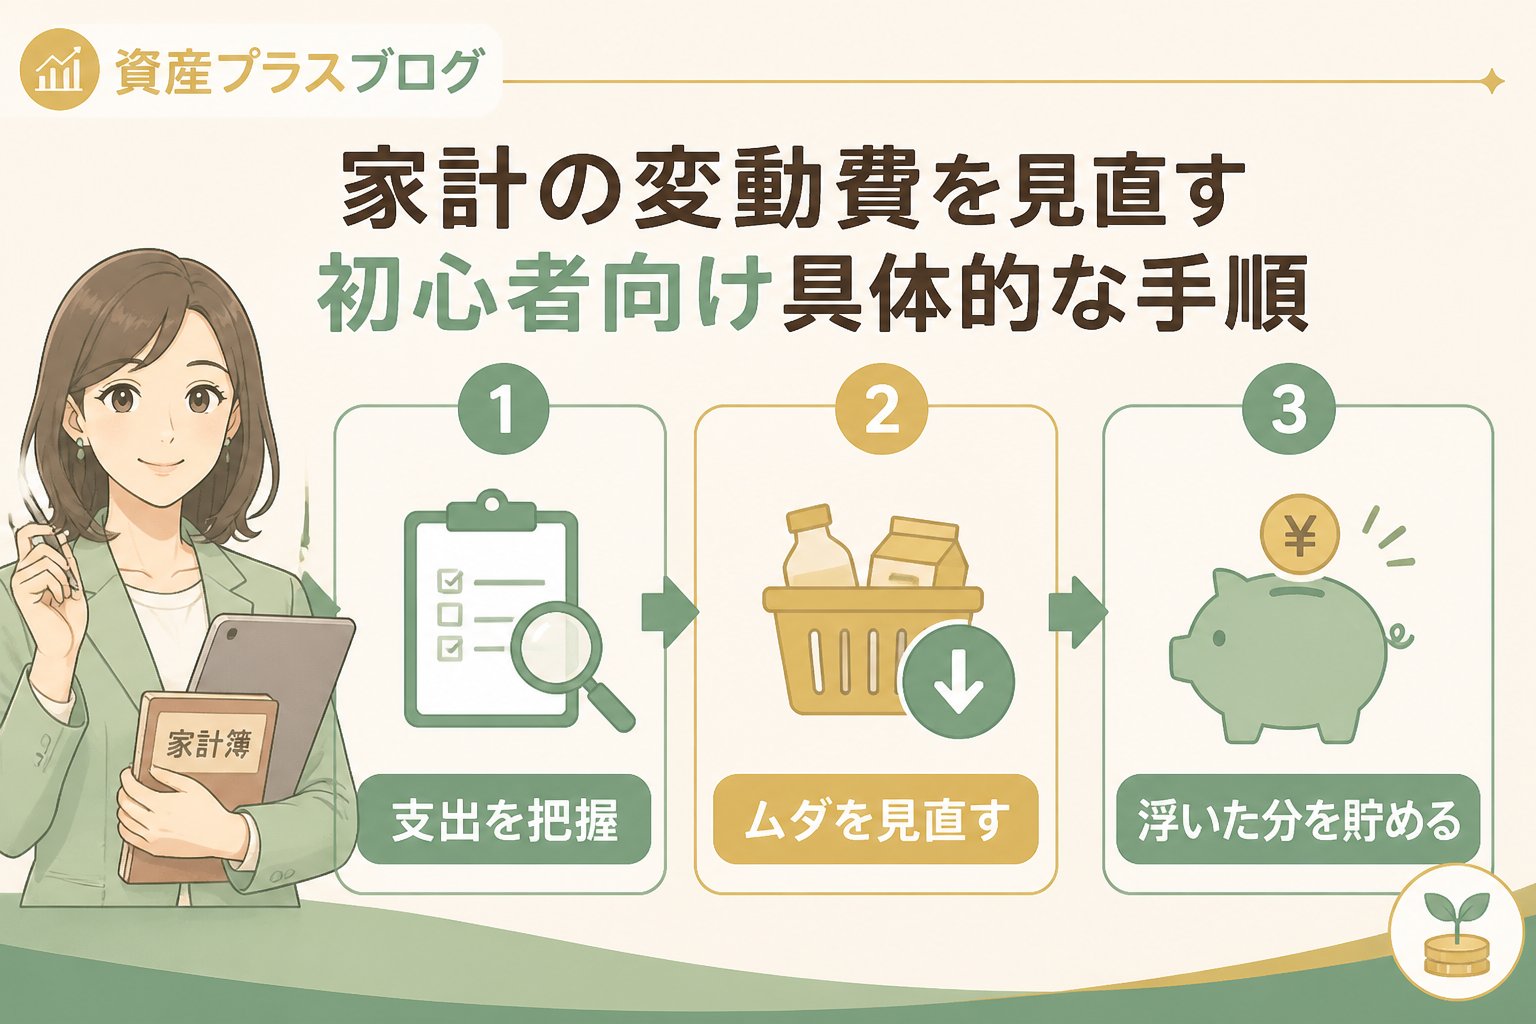
高額かつ頻度の高い支出から優先順位をつけて検討します。例えば外食費、通信費、趣味・娯楽費などが見直し対象となりやすいです。
無理なく続けられる範囲で、外食回数を減らす、通信プランを見直すなど具体的な節約策を決めましょう。
節約できた分は資産形成に回し、家計の状況を月1回程度振り返って無理なく続けられるか確認しましょう。
変動費見直しの具体例比較表
| 項目 | 見直し前の平均支出 | 見直し後の目標支出 | 節約方法 |
|---|---|---|---|
| 外食費 | 15,000円/月 | 7,500円/月 | 自炊増加、週末のみ外食 |
| 通信費 | 8,000円/月 | 4,000円/月 | 格安SIMへの切替 |
| 娯楽費 | 10,000円/月 | 7,000円/月 | 無料イベント参加、図書館利用 |
👉 横にスクロールできます
長期積立で資産形成を始めるための基本ポイント
変動費の見直しで生まれた余裕資金は、生活防衛資金を確保したうえで長期積立に充てることが理想的です。
30代から資産形成を始める場合、複利の効果を活かすためにコツコツ続けることが重要です。40代で資産形成を始めるのが遅いと感じても、今から積み立てを始めることで将来の資産形成に役立ちます。
積立額は家計の余剰資金の範囲内で設定し、一律の金額を推奨しません。金融商品のリスクや手数料を理解し、必要に応じて専門家に相談することも大切です。
資産形成初心者が注意すべきポイントと最新制度の概要
重要ポイント:金融商品には元本割れのリスクがあります。長期保有や複利で必ず利益が出る保証はありません。最新の公的情報や専門家の意見を参考にし、自己判断で運用してください。
2026年9月時点では旧NISA制度は2023年で新規利用が終了し、現在はつみたて投資枠と成長投資枠のみが利用可能です。これらの制度の利用も家計の状況に合わせて検討しましょう。
家計変動費の優先順位(初心者)を踏まえた見直しのまとめ
- 変動費は生活の質を落とさずに見直す優先順位をつけることが重要。
- 生活防衛資金は3〜6か月分を目安に確保し、資産形成とのバランスを取る。
- 家計簿で支出を把握し、分類・節約計画・振り返りの手順を実践する。
- 余裕資金は長期積立に回し、無理のない範囲で継続する。
- 金融リスクや制度情報の最新を確認し、必要に応じて専門家に相談する。
さらに詳しい家計見直しの方法は家計見直しまとめの記事もご参照ください。
よくある質問(FAQ)
Q1: 変動費の見直しはどこから始めればよいですか?
A1: まずは家計簿をつけて支出の全体像を把握し、高額かつ頻度の高い支出から優先的に見直すことをおすすめします。
Q2: 生活防衛資金はすべて貯めてから資産形成を始めるべきですか?
A2: 生活防衛資金をある程度確保しつつ、余裕資金で少額から長期積立を始める方法もあります。無理のない範囲で両立を目指しましょう。
Q3: 40代から資産形成を始めるのは遅いでしょうか?
A3: 遅くはありません。今からでも長期積立を続けることで資産形成につながります。焦らず計画的に取り組むことが大切です。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments