※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
資産プラスブログ編集部のまい(資産プラス案内役)です。将来の資金準備や家計の見直しを考える初心者の方に向けて、投資信託手数料の注意点(初心者)を中心に、積立投資を継続しやすくするためのポイントをわかりやすく解説します。投資信託の手数料は長期的な資産形成に影響を与えるため、正しく理解することが重要です。
投資信託の手数料を理解し初心者が注意すべきポイント
投資信託を選ぶ際には、運用成績だけではなく、手数料の種類や仕組みを把握することが不可欠です。手数料は投資信託の運用コストとして差し引かれ、特に長期の積立投資ではコストが資産形成に大きく影響します。初心者が投資信託手数料の注意点(初心者)を理解せずに始めると、思わぬ負担となることがあります。
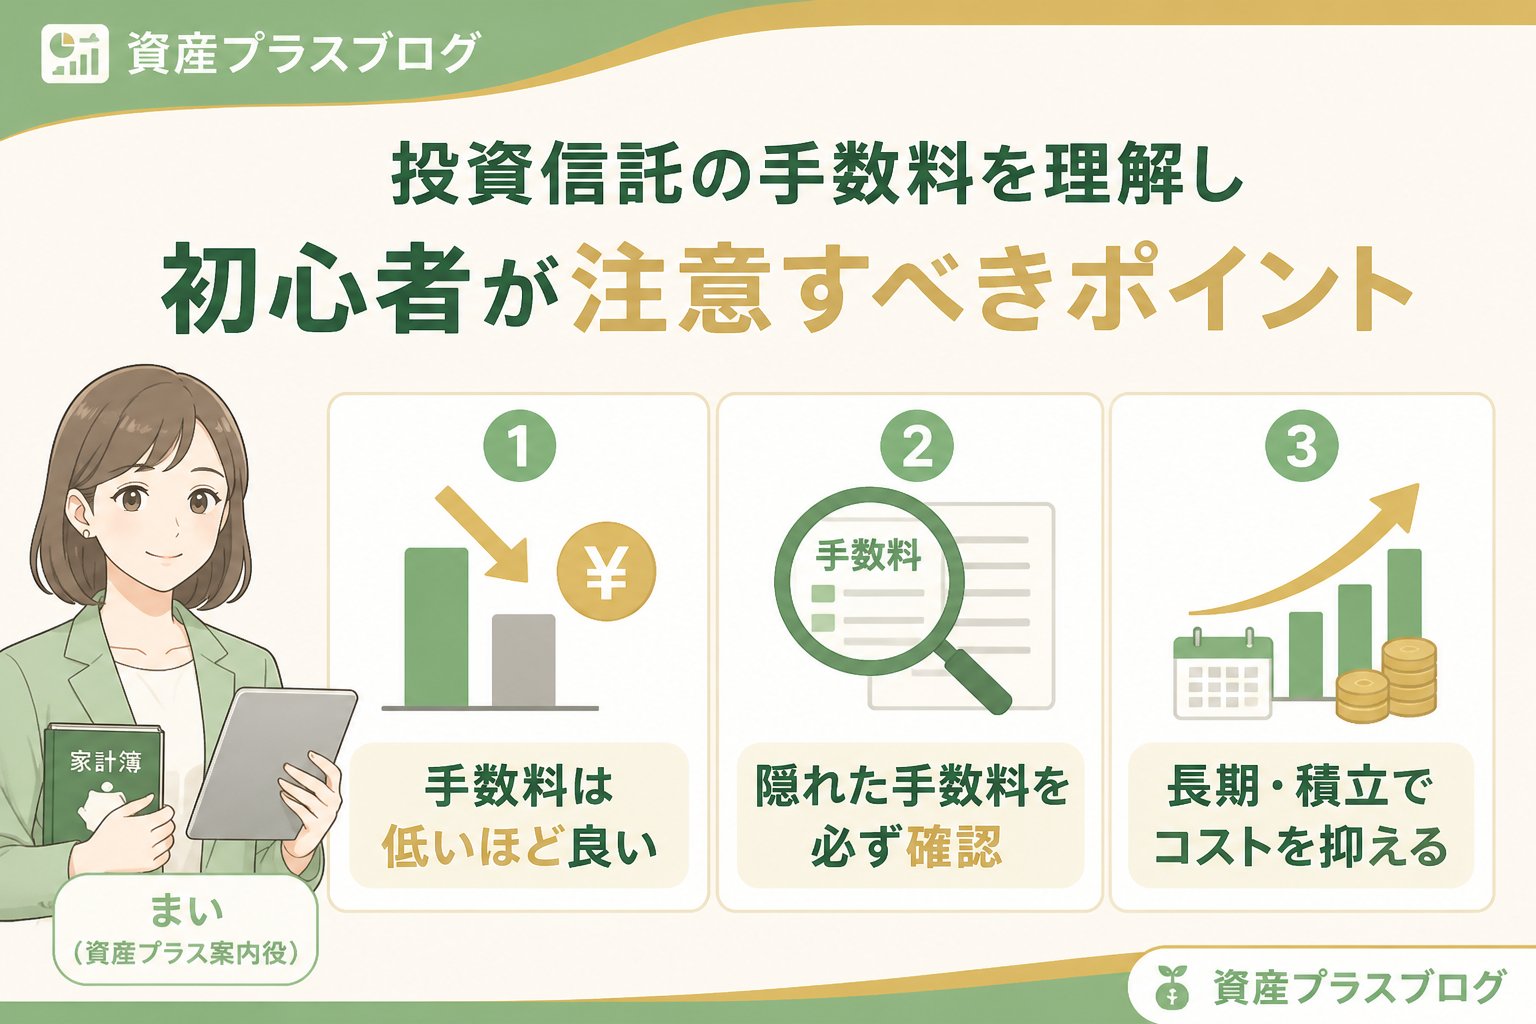
投資信託の主な手数料の種類と特徴
| 手数料の種類 | 説明 | 発生タイミング | 初心者が注意すべき点 |
|---|---|---|---|
| 購入時手数料 | 投資信託を購入する際にかかる費用 | 購入時 | 無料のものも多いが、かかる場合は初期コストが増えるため注意 |
| 信託報酬 | 保有期間中に継続してかかる運用管理費用。年率で設定される | 保有期間中 | 積立投資では長期間保有するため、信託報酬の低さが資産形成に大きな影響を与える |
| 信託財産留保額 | 解約時にかかることがある費用。ファンドによって異なる | 解約時 | 積立投資で頻繁に解約しない場合は影響は限定的 |
👉 横にスクロールできます
初心者が積立投資を始める際の判断基準と毎月の積立額の決め方
積立投資は毎月一定額をコツコツ積み立てる方法ですが、積立額の決定や投資信託の選択には慎重な判断が必要です。家計の余剰資金を基準に、無理のない範囲で設定しましょう。
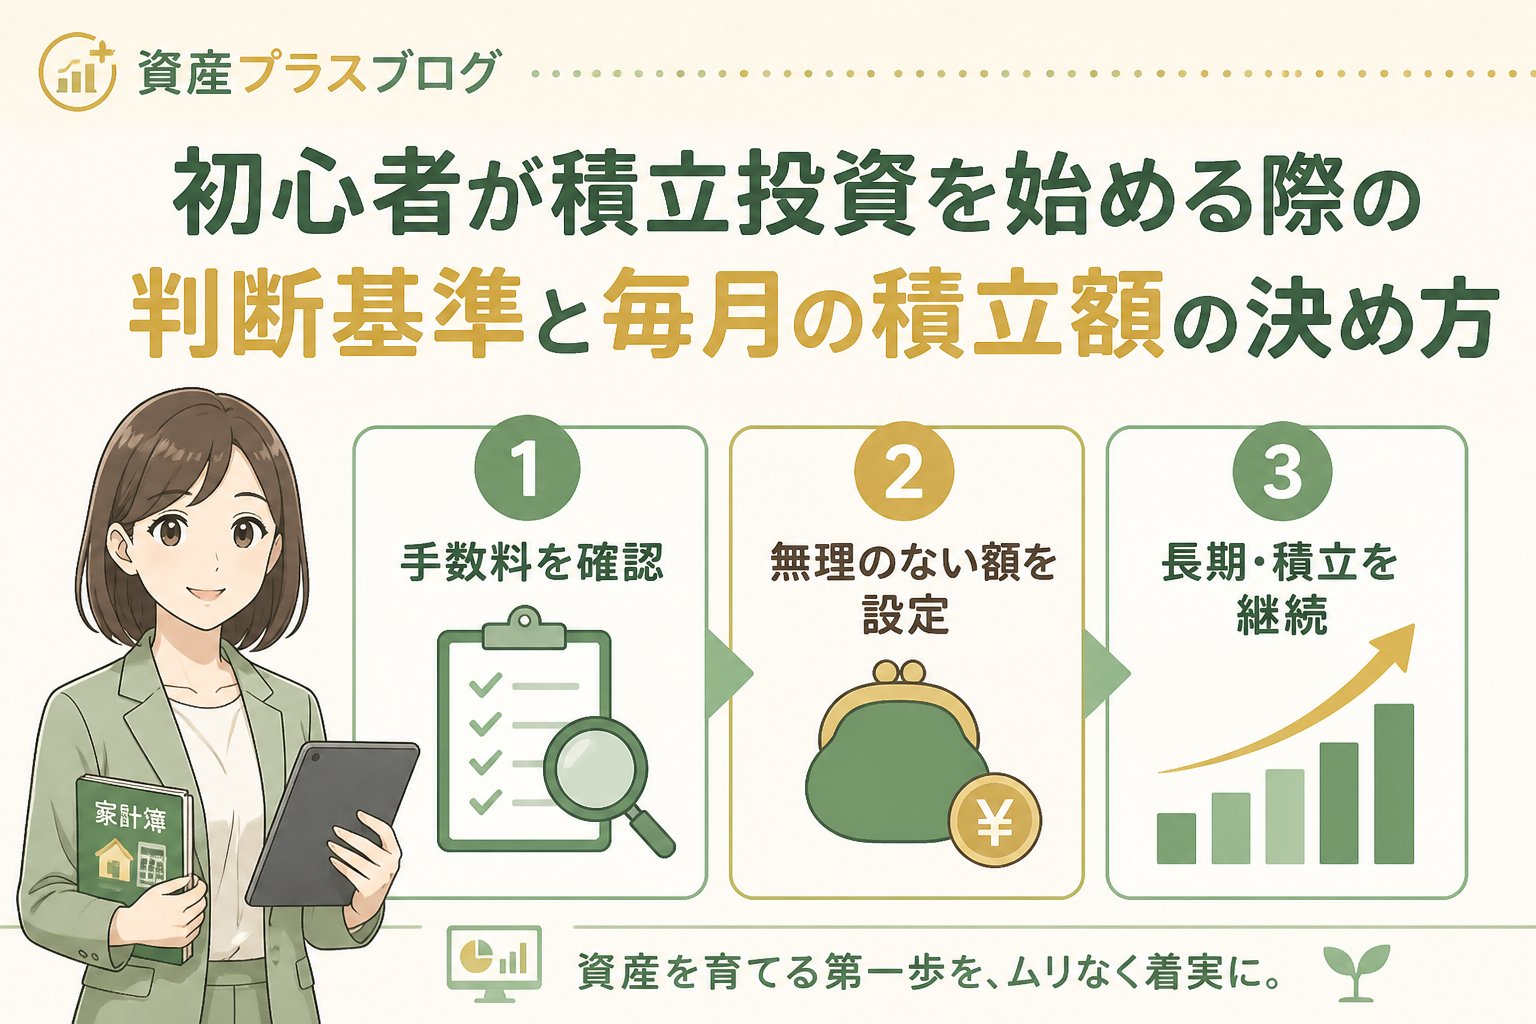
積立投資の毎月いくらが適切か?
具体的な設定手順は以下の通りです。
家計の収支を見直し、生活費や貯蓄目標を整理する
生活防衛資金(3~6ヶ月分の生活費)を確保する
余剰資金の範囲内で無理なく積立可能な金額を決める
一律に「毎月1万円」などと推奨せず、家計の状況に合わせて設定することが重要です。
インデックス投資初心者が知るべきメリットとデメリット
インデックス投資は市場全体の動きを反映する投資信託で、信託報酬が比較的低く、分散投資が可能な点が特徴です。
- メリット: 低コストで分散効果が高く、長期運用に適している
- デメリット: 市場全体の下落リスクを受けやすく、個別銘柄のような大きな利益は期待しにくい
これらの特徴を踏まえ、投資目的やリスク許容度に合った選択が必要です。
2024年以降のNISA制度の違いと積立投資における注意点
2024年からの新しいNISA制度は、「つみたて投資枠」と「成長投資枠」の2つに分かれています。初心者は制度の内容を理解し、どの枠を利用するか検討することが重要です。
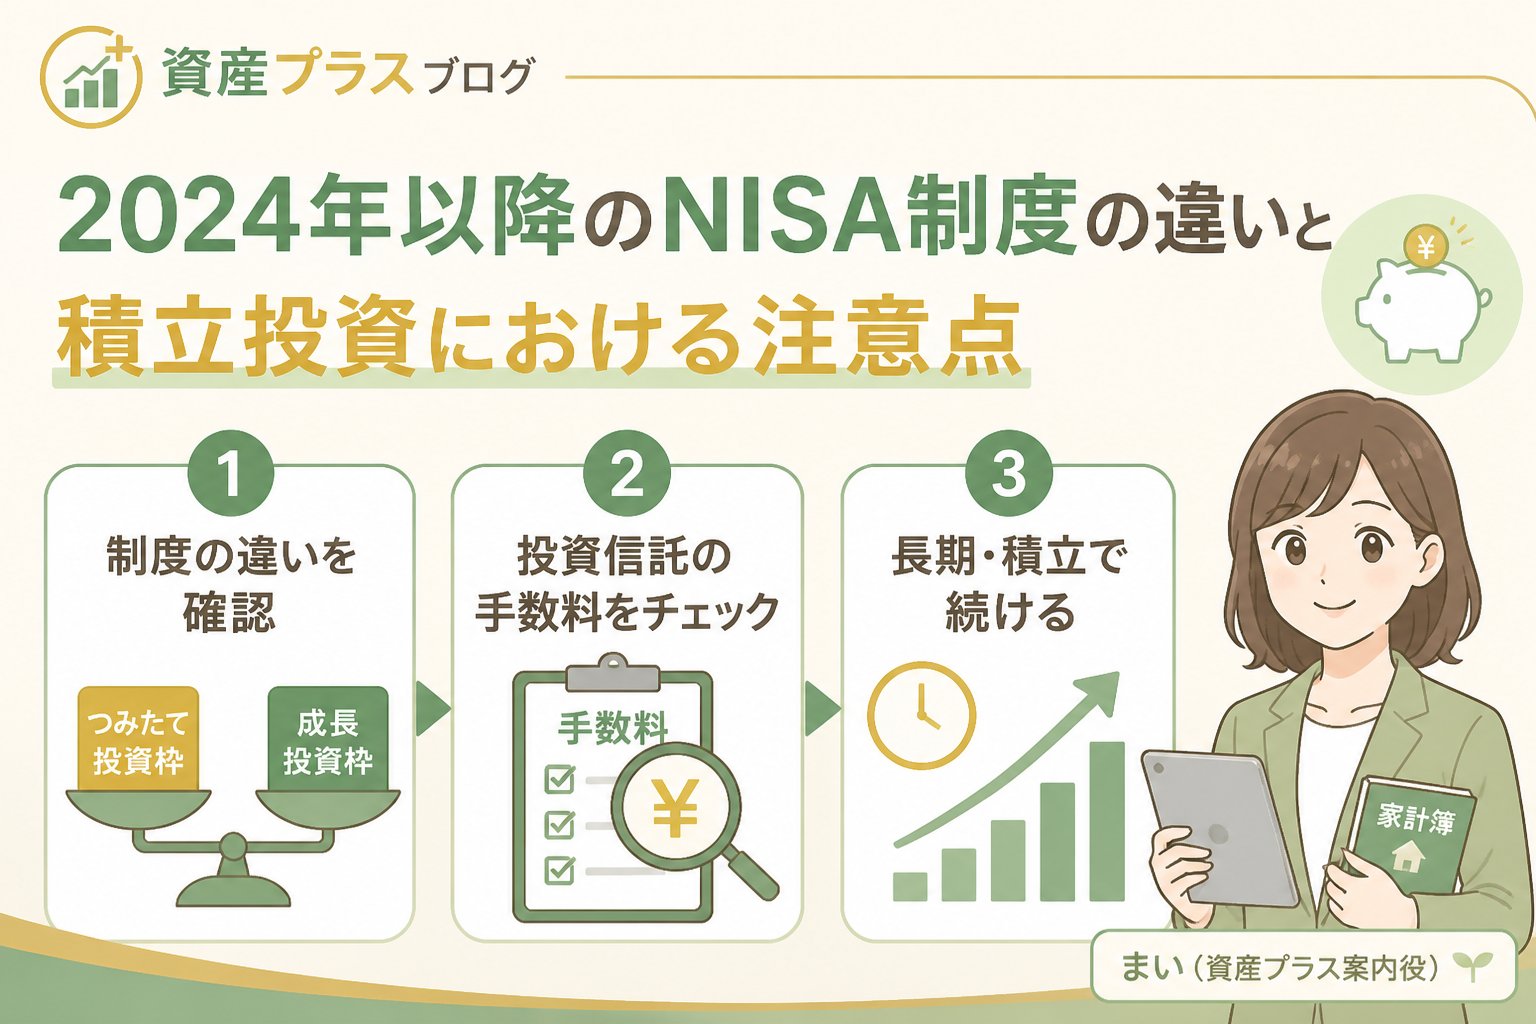
| 制度名 | 枠の種類 | 年間投資上限 | 対象商品 | メリット・注意点 |
|---|---|---|---|---|
| つみたてNISA(旧制度) | つみたて投資枠 | 年間40万円 | 長期積立向けの限定された公募投信等 | 2023年までの旧制度で新規利用不可。長期積立に適するが枠は小さい |
| 新NISA(2024年以降) | つみたて投資枠+成長投資枠 | 合計約180万円(2026年以降目安) | つみたて投資枠は長期積立向け商品、成長投資枠は幅広い株式等 | 投資幅が広がるがリスクも増加。商品選定に慎重さが必要 |
👉 横にスクロールできます
制度は複雑なため、金融庁の公式情報を確認し、具体的な投資判断は専門家に相談することをおすすめします(金融庁公式ページ 2026年9月確認)。
投資信託の手数料以外で初心者が注意すべきポイント
手数料以外にも初心者が注意すべき点があります。
- リスクの理解: 元本割れの可能性があり、長期保有や複利で利益が保証されないことを認識する
- 生活防衛資金の確保: まずは生活費の3~6ヶ月分を預金等で用意してから投資を始める
- 販売手数料の有無: ノーロード(無料)の投資信託を選ぶことで初期コストを抑えられる
- 自動積立サービスの活用: 毎月の積立を自動化すると継続しやすくなる
- 家計と投資のバランス: 無理のない資金計画を立て、途中で焦ったり止めたりしないことが重要
重要ポイント: 投資信託の手数料は長期積立のコストとなるため、低コストのインデックスファンドなどを検討し、家計の余剰資金で無理なく始めることが安心です。
比較表:インデックス投資とアクティブ投資の特徴
| 投資方法 | 特徴 | 手数料 | メリット | デメリット |
|---|---|---|---|---|
| インデックス投資 | 市場全体の指数に連動 | 低め(年率0.1~0.5%程度) | 低コストで分散効果が高い | 市場下落時の影響を受けやすい |
| アクティブ投資 | 運用者が銘柄選定を行う | 高め(年率1%以上が多い) | 市場平均を上回る可能性がある | 手数料が高く、成果が保証されない |
👉 横にスクロールできます
まとめ:投資信託手数料の注意点(初心者)を理解し安心して積立投資を始めよう
本記事では、投資信託の手数料の基本知識から、積立額の決め方、インデックス投資のメリット・デメリット、最新NISA制度の違いと初心者が注意すべきポイントまで幅広く解説しました。
- ✅ 投資信託の手数料は購入時手数料・信託報酬・信託財産留保額があることを理解する
- ✅ 毎月の積立額は家計の余剰資金を基準に無理なく設定する
- ✅ インデックス投資は低コストで分散効果が高いがリスクもあることを知る
- ✅ 2024年以降のNISAはつみたて投資枠と成長投資枠に分かれ、商品や枠の違いに注意する
- ✅ 元本割れリスクの理解や生活防衛資金の確保、専門家への相談も重要
投資信託の選択と積立は、手数料やリスクをしっかり理解し、家計管理と合わせて無理なくじっくり取り組むことが成功のポイントです。
さらに詳しく知りたい方は投資入門まとめもご覧ください。
よくある質問(FAQ)
Q1:投資信託の手数料はどのくらいかかりますか?
A1:購入時手数料は無料のものが多く、信託報酬は年率0.1%~1%程度が一般的です。長期積立では信託報酬の低さが特に重要です。
Q2:積立投資の毎月の金額はどう決めれば良いですか?
A2:家計の余剰資金を基準に無理のない範囲で設定しましょう。生活防衛資金を確保した上で計画的に積み立てることが大切です。
Q3:新しいNISAのつみたて投資枠と成長投資枠の違いは何ですか?
A3:つみたて投資枠は長期積立向けの商品が対象で年間40万円まで、成長投資枠は幅広い商品が対象でより大きな投資枠が設定されています。リスクの違いもあり、商品選定に注意が必要です。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments