※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
家計の変動費に悩む共働きのご家庭に向けて、初心者でも無理なく実践できる家計見直しのチェックリストと長期的な資産形成のポイントをご案内します。変動費の管理は家計の改善に直結し、30代から40代まで幅広い年代にとって初めての資産形成を始める上で重要なステップです。
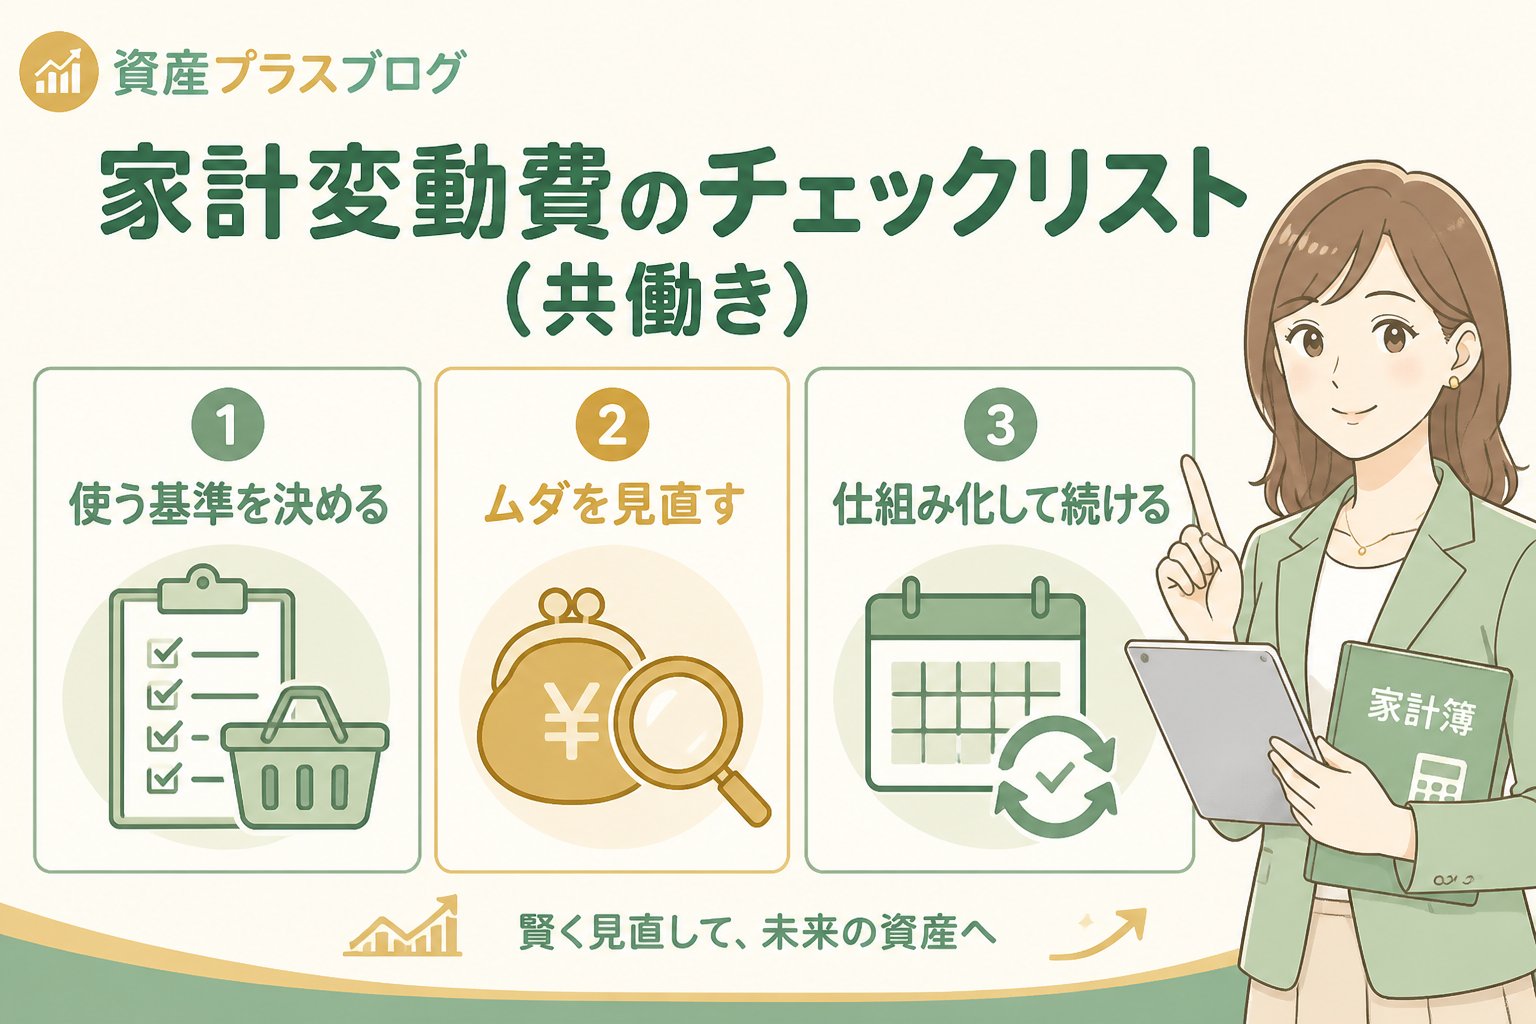
家計変動費のチェックリスト(共働き)
共働きの場合、固定費だけでなく変動費の管理も難しく感じることが多いです。仕事の忙しさから外食が増えたり、ストレスで無駄遣いが増えたりするケースが一般的です。また、子育て費用や趣味の出費も増えやすく、家計が圧迫されます。これらの変動費の増加が資産形成の足かせになりやすいため、しっかりと見直すことが求められます。
具体的な変動費の増加項目
- 外食費やテイクアウトの頻度
- 日用品の買い過ぎや無駄遣い
- 子どもの習い事やイベント費用
- 趣味・娯楽の支出増加
- 交通費やガソリン代の増加
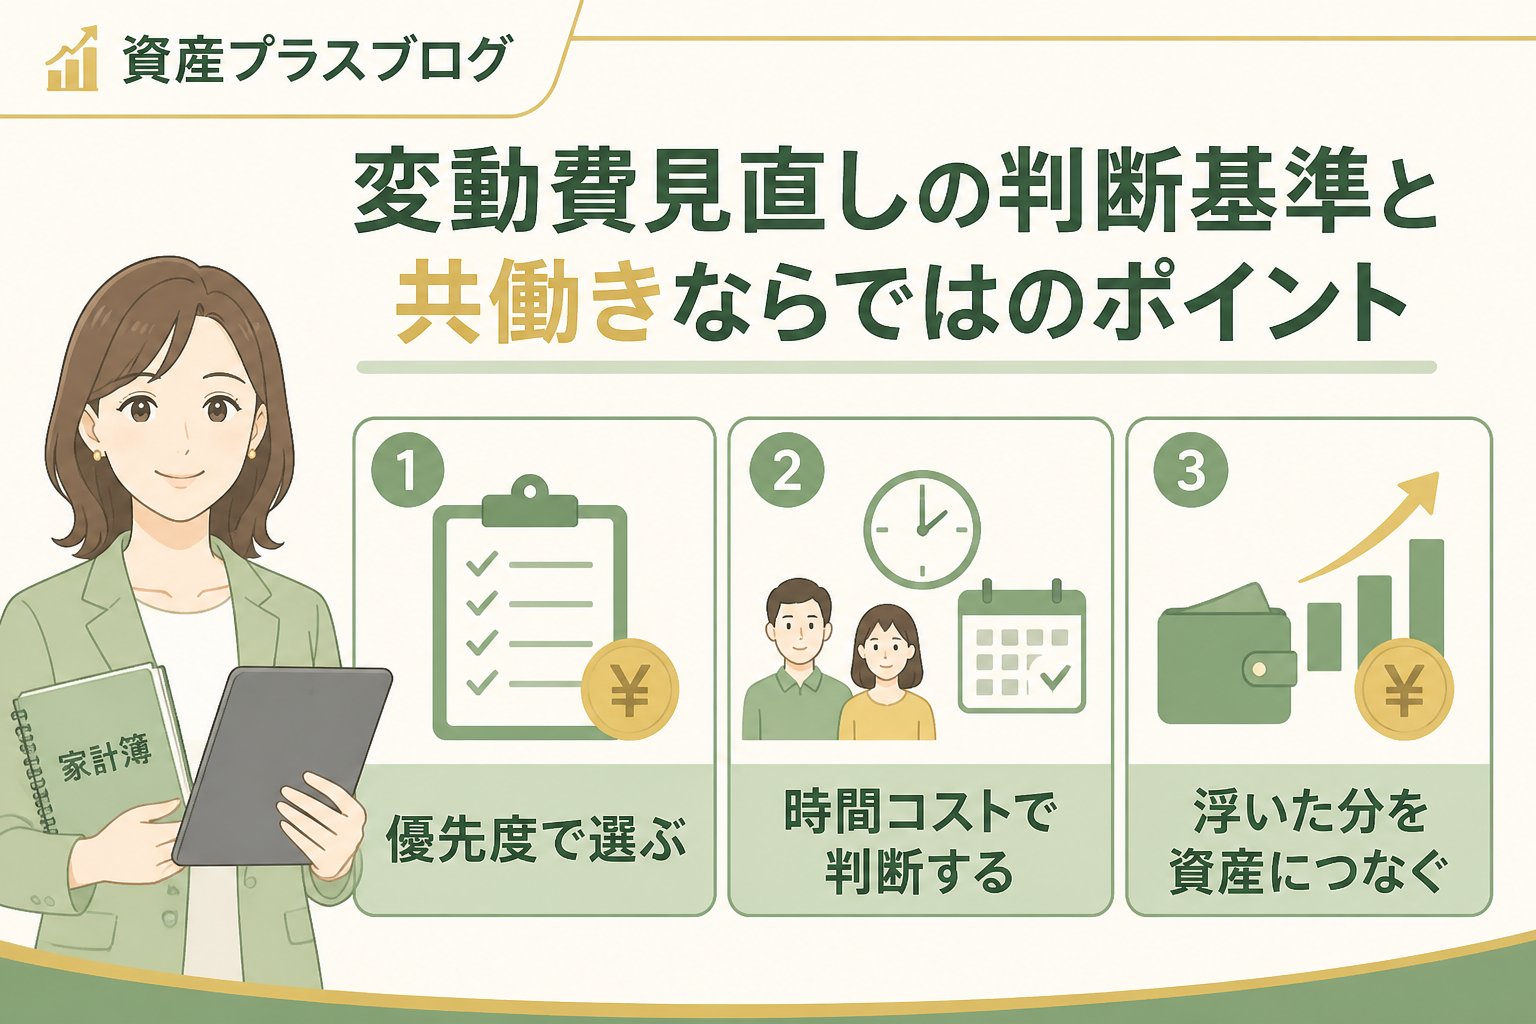
変動費見直しの判断基準と共働きならではのポイント
変動費を見直す際は、支出の優先順位と必要性を見極めることが大切です。共働き家庭では双方の収入と支出の状況を共有し、無理のない範囲での節約目標を立てることがポイントです。
判断基準の例
- その支出は生活必需か?
- 同じ目的でより安価な代替策はないか?
- 短期的な満足より長期的な家計の安定を優先しているか?
- 節約した金額は資産形成に回せるか?
共働き家庭の特有の注意点
- お互いの家計意識の違いを尊重し合う
- 変動費の管理ルールを決めて共有する
- 家計アプリなどで支出をリアルタイム共有する
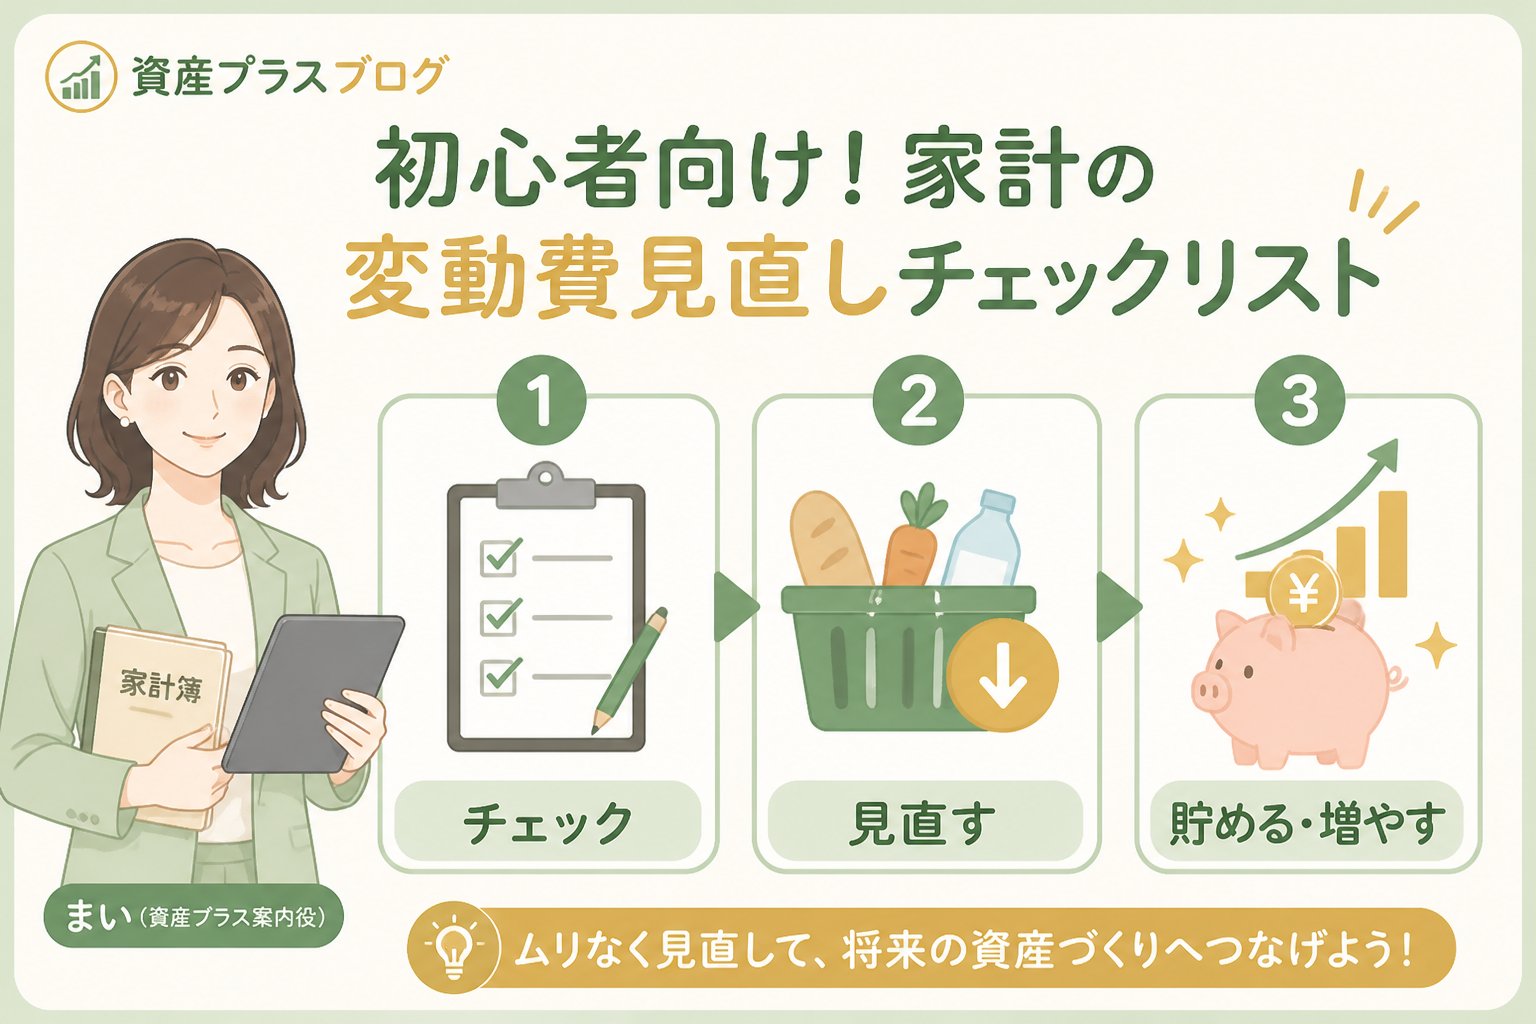
初心者向け!家計の変動費見直しチェックリスト
以下は変動費を無理なく見直せる具体的なチェックリストです。これを基にご家庭の家計に合わせた改善策を検討しましょう。
家計簿や銀行・カード明細から過去3ヶ月間の変動費を集計し、項目別にまとめます。
外食頻度や衝動買い、不要なサブスクなどを確認し、削減可能な支出をリストアップ。
節約金額や優先度を共有し、無理のないプランを立てることが継続のコツです。
毎月の変動費を記録し、目標達成度をチェック。必要に応じて調整しましょう。
長期積立による資産形成の基本と年代別の考え方
変動費の見直しで生まれた余裕資金は、将来に向けた資産形成に回すことが大切です。初心者が始めやすい長期積立は、リスクを抑えながら継続しやすい方法としておすすめされます。
20代・30代の初心者向け資産形成ポイント
- 毎月の積立額は生活に無理のない範囲で設定
- 長期視点で複利効果を期待しつつ、制度や商品リスクを理解する
- 生活防衛資金を確保し、余裕資金で積立を始める
40代からの資産形成は遅くない?
40代からでも長期積立は有効ですが、積立期間が短いためリスク管理がより重要になります。老後資金の不足を防ぐため、家計の変動費見直しで確保した資金を計画的に積立てながら、専門家への相談も検討しましょう。
資産形成にあたっての注意点と専門家相談のすすめ
資産形成を始める際は、元本割れのリスクや制度変更の可能性を理解し、家計の余剰資金から無理なく積立を行うことが重要です。また、一般的な情報を参考にしつつ、わからない点は金融の専門家に相談することをおすすめします。
公的制度の利用について
2024年以降のNISA制度はつみたて投資枠と成長投資枠に再編され、2023年までの一般NISAやジュニアNISAの新規利用はできません。積立投資は長期保有や複利効果が期待されますが、利益が保証されるわけではないことをご理解ください。
節約と積立のバランス
節約で生まれた資金はすぐに投資に回すのではなく、まずは生活防衛資金の確保を優先し、余裕ができた分を長期積立に充てることが安全な資産形成の基本です。
まとめ:共働き家庭の変動費管理と資産形成のチェックリスト
- ✅ 変動費の支出項目を正確に把握し、無駄を見える化する
- ✅ 夫婦で話し合い節約目標とルールを共有する
- ✅ 節約で浮いた資金は生活防衛資金確保後に長期積立で資産形成に回す
- ✅ 長期積立は無理のない積立額で始め、リスクと制度変更に注意する
- ✅ わからない点は専門家に相談し、最新の公的情報を常に確認する
このチェックリストを活用し、共働き家庭でも無理なく続けられる家計見直しと資産形成の第一歩を踏み出しましょう。
よくある質問(FAQ)
Q1: 共働き家庭の変動費見直しでまず何から始めれば良いですか?
A1: まずは家計簿や口座明細から変動費の実態を正確に把握し、支出の多い項目を特定することが最優先です。
Q2: 資産形成を始めるのに適切な積立額はどのくらいですか?
A2: 生活に無理がない範囲で設定し、家計の余剰資金から決めることが重要です。一律の金額推奨は避け、自分の支出状況に合わせましょう。
Q3: 40代から資産形成を始める場合、何に注意すべきですか?
A3: 積立期間が短いためリスク管理を徹底し、生活防衛資金を確保しつつ、必要に応じて専門家への相談を検討してください。
【内部リンク】家計見直しまとめ
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments