※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
資産プラスブログへようこそ。投資信託は初心者にとって魅力的な資産形成の手段ですが、手数料の仕組みや失敗例を理解しないと、思わぬ損失や挫折につながることがあります。この記事では、投資信託手数料の失敗例(初心者)を踏まえながら、家計管理や積立投資の始め方、新NISAの活用法、インデックス投資のメリット・デメリットについてわかりやすく解説します。これにより、安心して長期的な資産形成を目指すための判断材料を提供します。
投資信託と手数料、初心者が陥りやすい失敗例を理解する
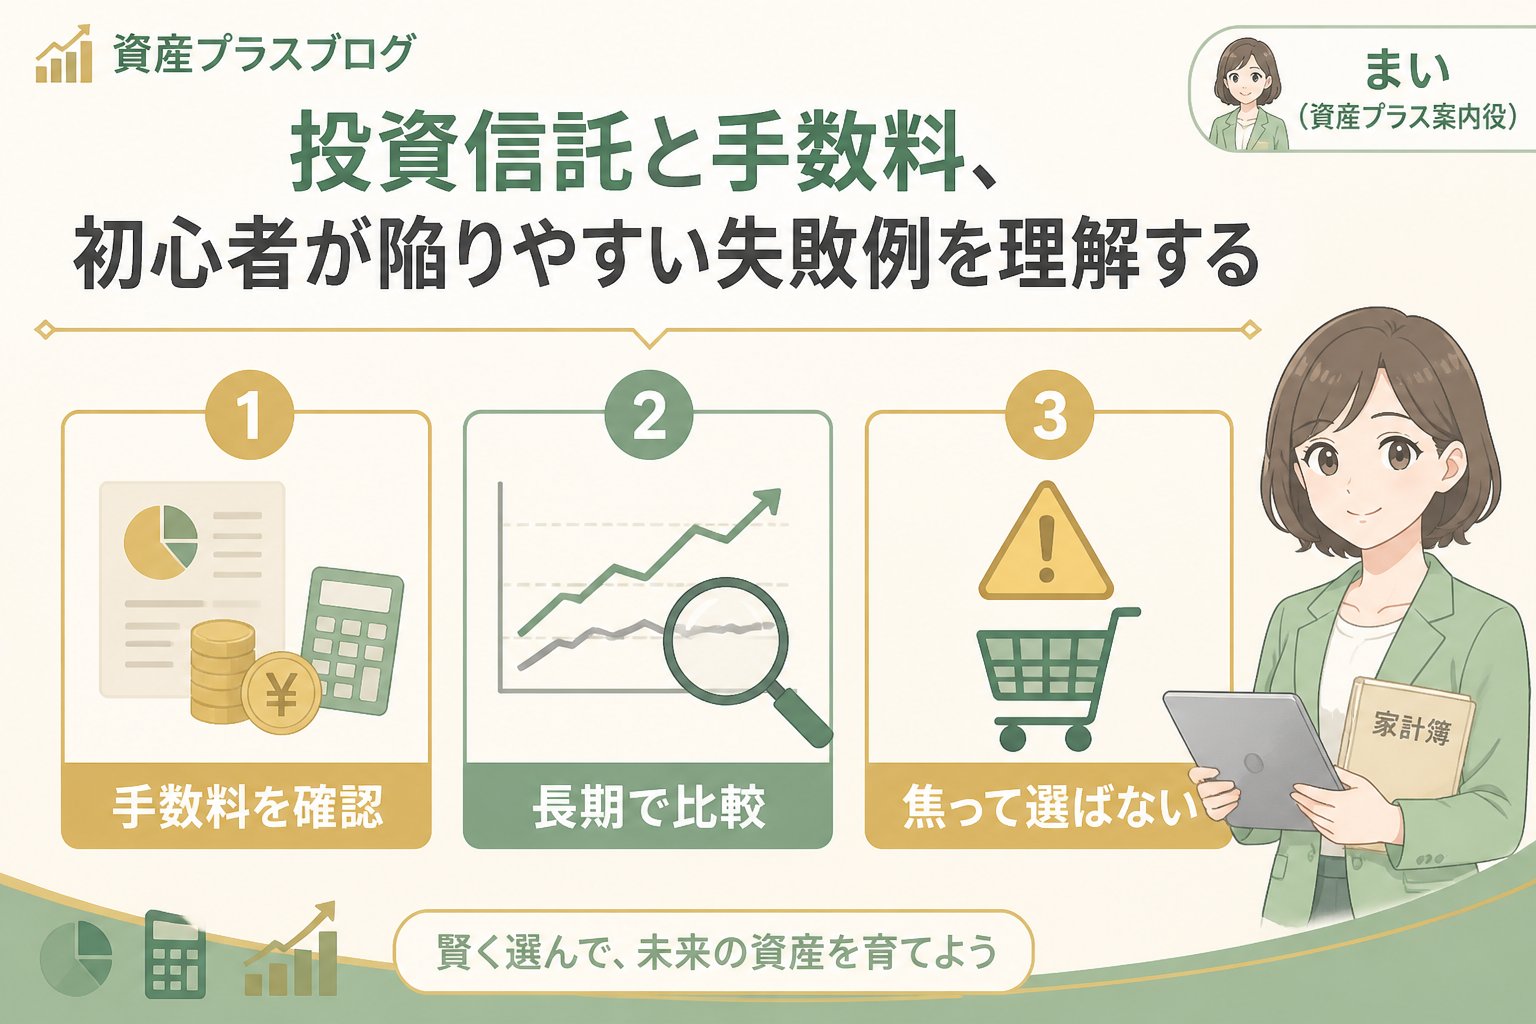
投資信託は多様な商品があり、手数料の種類や金額が異なるため、初心者が理解不足で選択ミスをしやすいです。購入時手数料(販売手数料)、運用管理費用(信託報酬)、信託財産留保額は投資成果に直接影響するため、これらを正しく把握することが重要です。
初心者は手数料を比較せずに商品を選び、積立額を無理に高く設定して継続できなくなる失敗例が多く見られます。また、短期的な値動きに惑わされて途中解約するケースもあります。
主な手数料の種類と特徴
- 購入時手数料:投資信託購入時にかかる費用。ノーロード(無料)の商品も多い。
- 信託報酬:運用期間中に毎年かかる費用で、一般的に0.1〜1%程度。長期運用では影響が大きい。
- 信託財産留保額:解約時にかかることがある費用で、長期保有を促す役割がある。
投資信託手数料の失敗例(初心者)から学ぶ判断基準と注意点
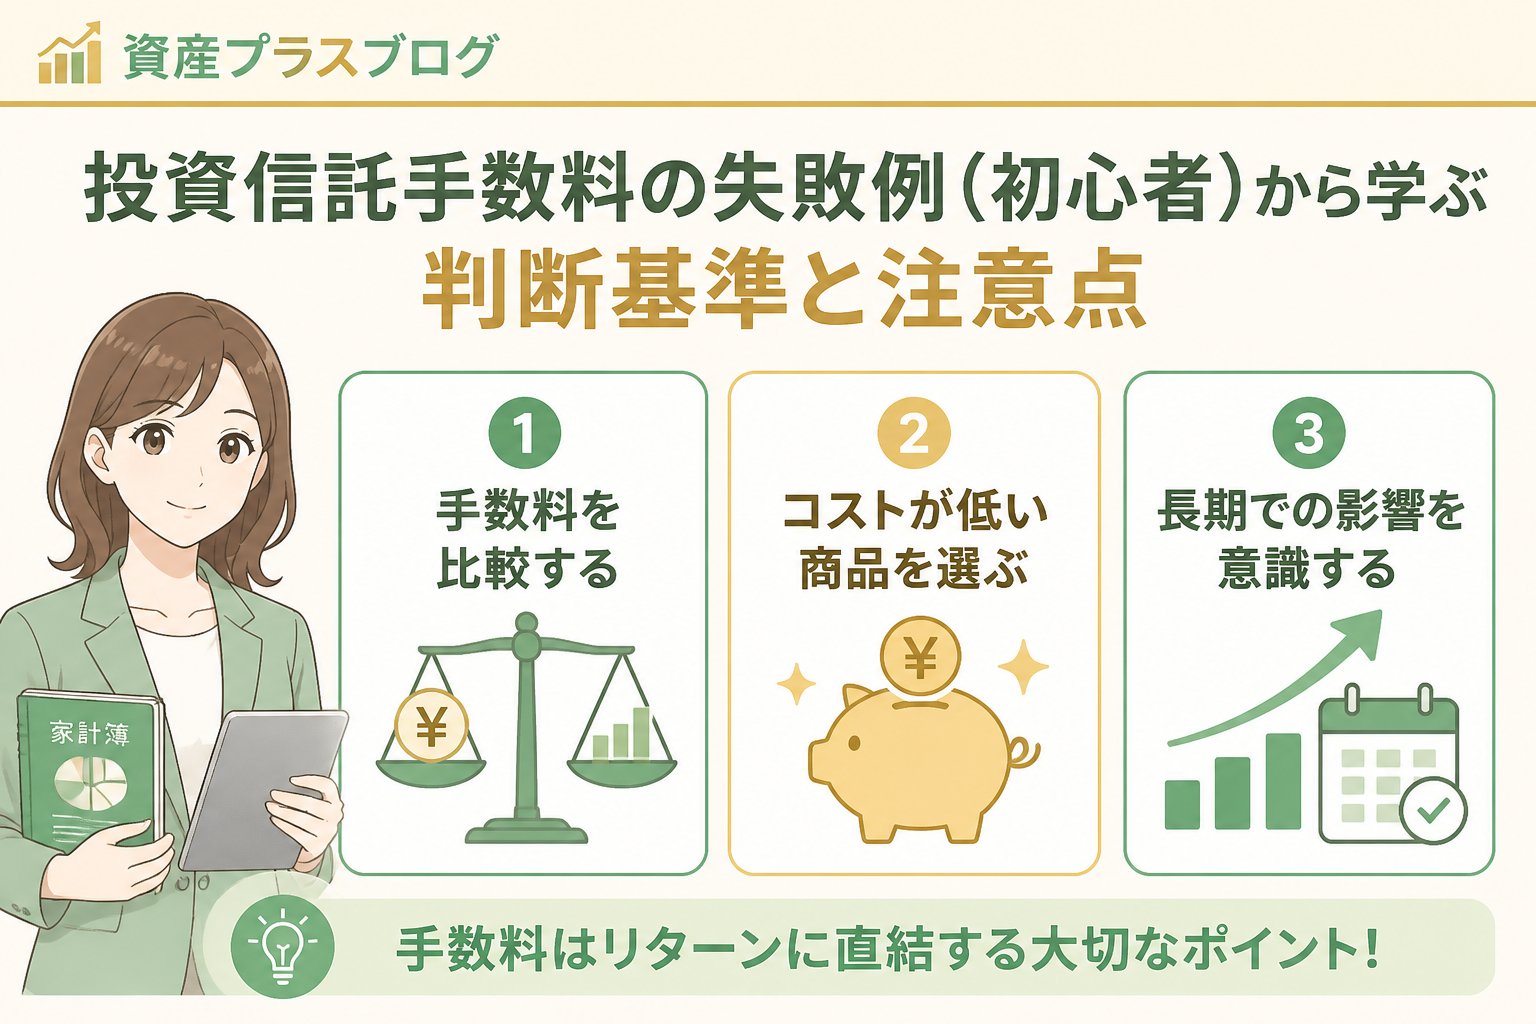
手数料が高い商品はリターンを減らすため、特に長期の積立投資では低コストのインデックス投資が適しています。
アクティブ運用型は信託報酬が高く、運用成績が手数料を上回るか慎重に見極める必要があります。
判断基準としては、家計の余裕資金で無理なく積立できる金額の設定や、リスクと手数料のバランスを考慮することが大切です。
投資信託手数料の失敗例(初心者)を踏まえた判断基準
- 家計の余裕資金で無理なく続けられる積立額を設定する
- 信託報酬は低いほど長期運用で有利になる
- インデックス投資は市場平均を目指し、コストが低い
- 新NISAのつみたて投資枠や成長投資枠を活用し、非課税メリットを得る
- 元本割れのリスクを理解し、リスク許容度に合った投資計画を立てる
初心者でも始めやすい投資信託の始め方と積立投資の毎月の設定方法
投資を継続するためには、まず家計の固定費を見直して余裕資金を作ることが効果的です。
積立額は家計状況により異なりますが、月1万円から始める例が多く、無理のない範囲で設定することが継続のコツです。
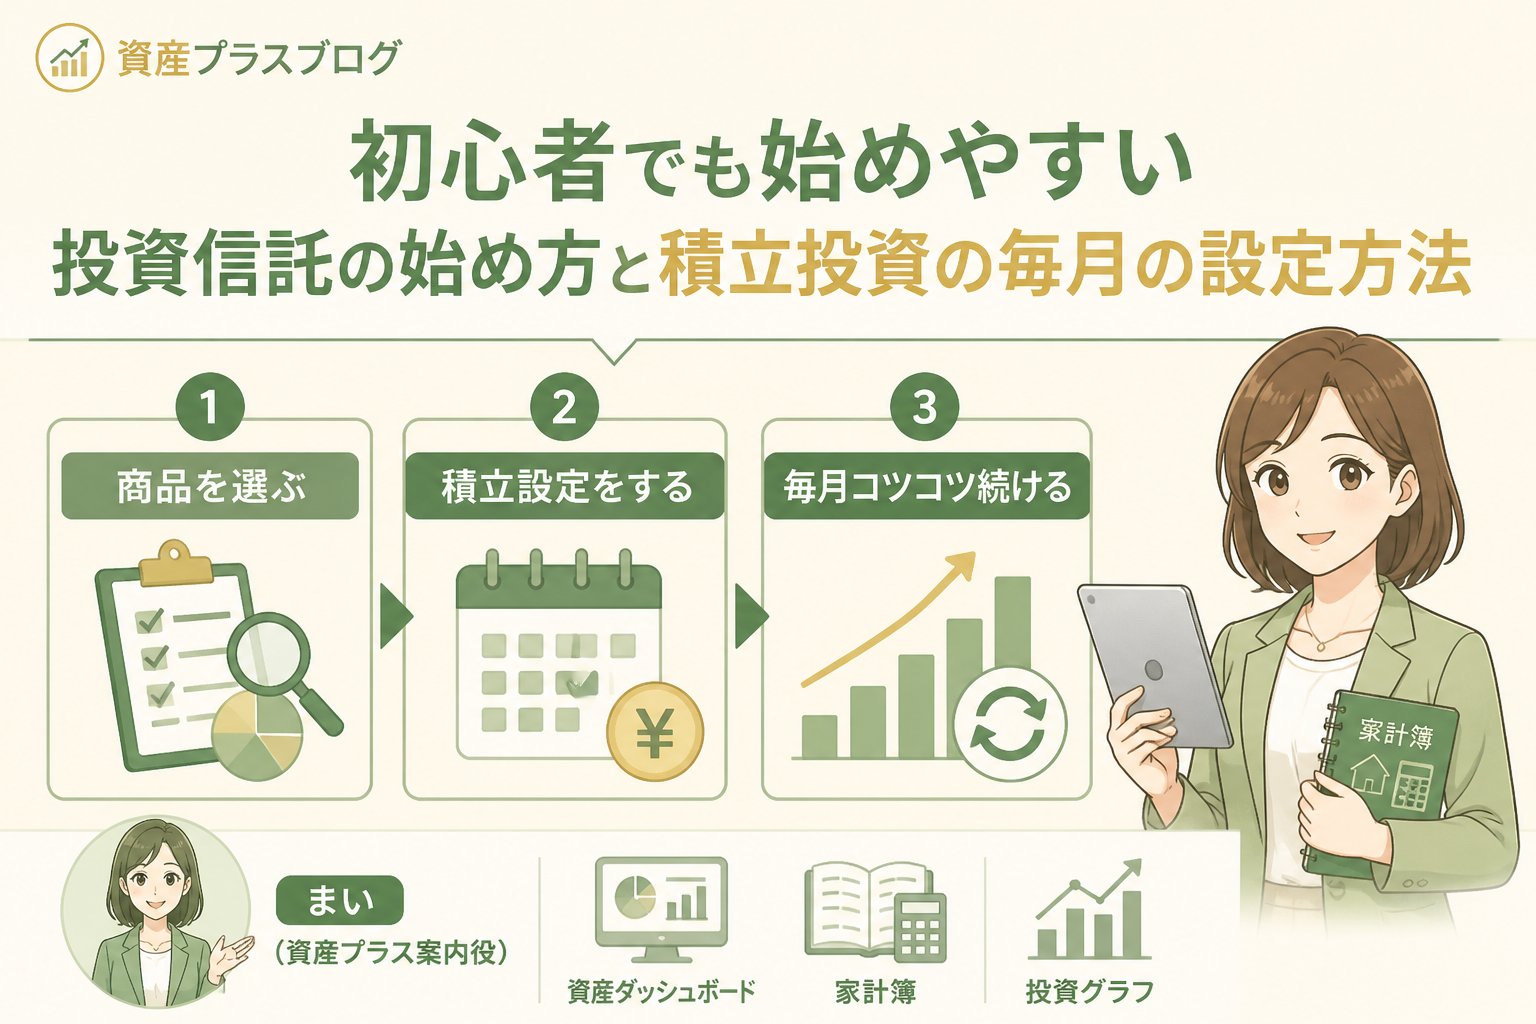
家計の固定費を洗い出し、節約可能な項目を見つけて支出を減らす
余剰資金を把握し、積立投資に回せる金額を決定する
手数料が低いインデックス型投資信託を選び、積立設定を開始する
新NISAの活用について
2024年以降の新NISAは、つみたて投資枠と成長投資枠の2種類があり、非課税メリットと運用の柔軟性を両立できます。
旧NISAやジュニアNISAは2023年で新規利用が終了しているため注意が必要です。投資前には金融庁の公式情報を確認しましょう。
インデックス投資のメリットとデメリットを理解する
インデックス投資は市場全体の動きを反映し、値動きが比較的安定、かつ手数料が低いことが特徴です。
ただし、元本割れのリスクがあり、市場全体の下落時には影響を受けるため、長期的な視点での運用が求められます。
| メリット | デメリット |
|---|---|
| 運用コストが低い | 市場全体の下落リスクがある |
| 分散投資でリスク軽減が可能 | 短期的な大きな利益は期待しにくい |
| シンプルで初心者に適している | 個別銘柄の選択はできない |
👉 横にスクロールできます
投資信託の手数料と初心者の失敗例を踏まえた回避方法
初心者が陥りやすい失敗例には、高い手数料の商品選択、無理な積立額設定、短期の値動きに惑わされての解約があります。これらは家計の実態を正確に把握し、長期的な計画で積立を続けることで防げます。
重要ポイント:手数料の仕組みを理解し、焦らずじっくり資産形成を進めることが成功の鍵です。
失敗例と対策一覧
- 信託報酬が0.1~0.5%程度の低コスト商品を選ぶ
- 積立額は家計の余裕資金に合わせて無理なく決める
- 短期の市場変動に惑わされず、長期保有の視点を持つ
まとめ:投資信託の手数料を理解し初心者が失敗を防ぐためにできること
投資信託の手数料や仕組みを正しく理解し、家計管理と連動させることで、初心者でも無理なく長期の積立投資を続けられます。
新NISAの制度を活用し、積立金額は余裕資金から決め、低コストの商品を選ぶことが失敗を防ぐポイントです。
また、元本割れの可能性や市場リスクを常に念頭に置き、必要に応じて専門家相談や公的情報の確認を行いましょう。
- ✅ 家計の固定費を見直して積立資金を確保する
- ✅ 手数料が低いインデックス投資を中心に選ぶ
- ✅ 新NISAの活用で税制メリットを享受する
- ✅ 無理のない積立額で長期間継続する
- ✅ リスク説明を理解し、定期的に見直す
FAQ
Q1: 投資信託の手数料はどのくらいまでが妥当ですか?
A1: インデックス型の信託報酬は0.1%〜0.5%程度が低コストの目安です。高い手数料は長期的な資産形成に悪影響を及ぼすため、できるだけ低コストの商品を選びましょう。
Q2: 新NISAで初心者が気をつけるべき注意点は?
A2: 新NISAはつみたて投資枠と成長投資枠があり非課税ですが、元本保証はありません。投資先のリスクや制度の詳細を金融庁の公的情報で確認し、無理のない積立を心がけることが重要です。
Q3: 毎月の積立額はどう決めればよいですか?
A3: まず家計の余裕資金を把握し、生活費や貯蓄とのバランスを考慮して決めることが大切です。月1万円から始める例もありますが、一律の推奨はせず、無理なく継続できる金額を設定しましょう。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments