※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
共働き家庭の家計管理では、変動費の適切な見直しが重要なポイントです。変動費は月々の支出が変わりやすく管理が難しい一方で、優先順位をつけて見直すことで無理なく節約が可能です。この記事では、家計変動費の優先順位(共働き)を踏まえた効率的な見直し方法と、初心者でも取り組みやすい資産形成の始め方について詳しく解説します。
家計変動費の優先順位(共働き)を踏まえた見直しのポイント
共働き家庭では収入が増える一方で、食費や外食費、交通費などの変動費がかさみやすい傾向があります。仕事の忙しさから外食や買い物が増え、無駄遣いに気づきにくいこともあります。家計変動費の優先順位(共働き)を意識し、効率的に見直すことが節約の鍵となります。
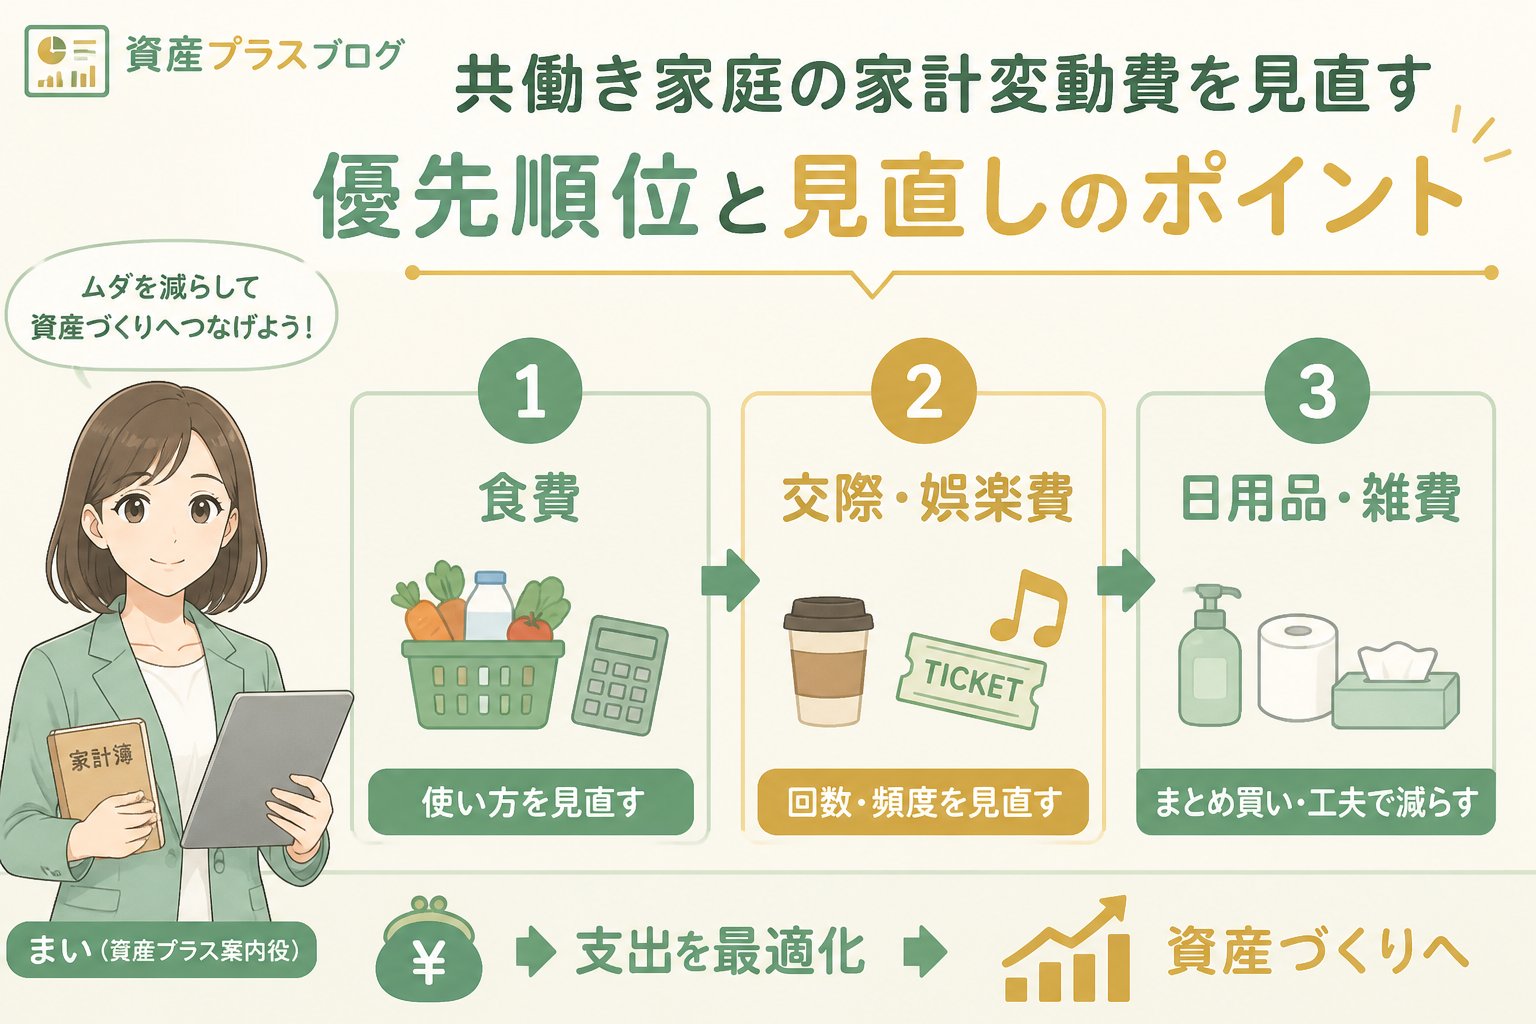
変動費の主な支出項目と特徴
- 食費(外食・買い物含む)
- 光熱費や通信費の変動分
- 交通費やレジャー費
これらの費用は月によって変動が大きいため、優先順位をつけて段階的に見直すことが大切です。
変動費見直しの優先順位を決めるための基準
変動費を見直す際は、長期的に継続可能な節約を目指し、無理なく取り組める項目から始めることがポイントです。以下の基準で優先順位を設定すると効果的です。
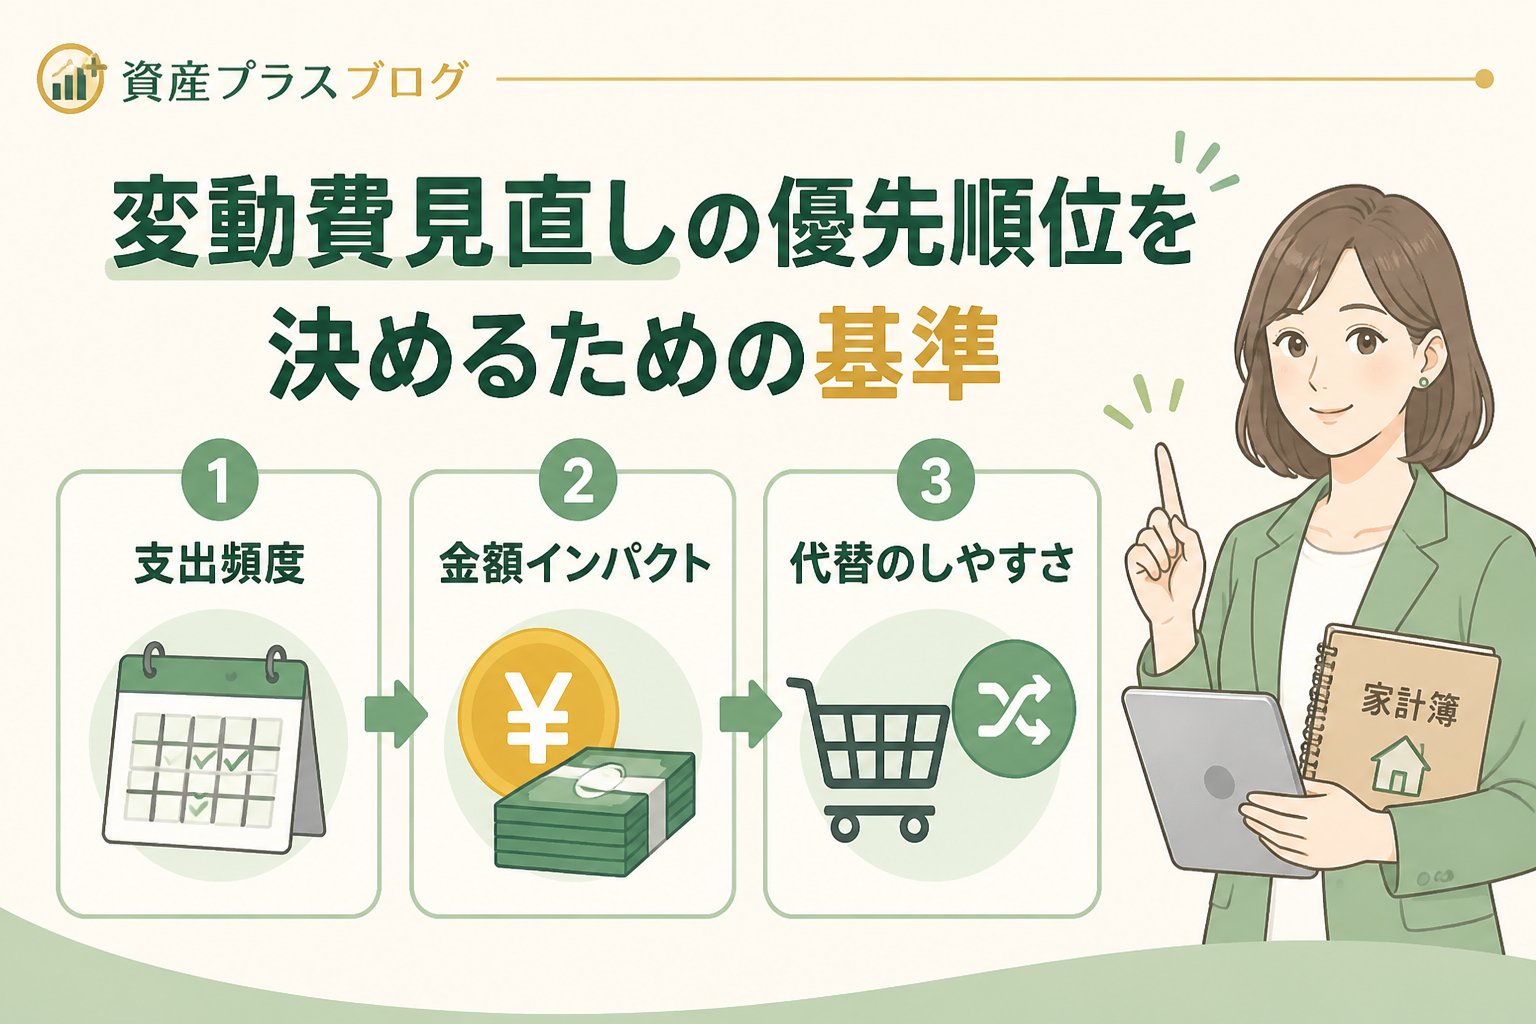
- 家計に与える影響が大きい支出
- 日常生活に無理なく取り入れられる範囲
- すぐに節約効果が実感できる内容
変動費の優先順位と具体例の比較表
| 優先度 | 見直し項目 | 理由 |
|---|---|---|
| 1 | 食費の見直し(無駄な外食の削減) | 支出割合が大きく、節約効果が明確 |
| 2 | 光熱費・通信費のプラン見直し | 料金プランの変更で支出削減が可能 |
| 3 | 交通費の効率化(通勤手段の検討など) | 長期的にコスト削減が期待できる |
| 4 | レジャーや趣味の支出調整 | 生活の質を保ちつつ節約可能 |
👉 横にスクロールできます
家計変動費の優先順位(共働き)を踏まえた見直し手順
家計簿や家計管理アプリを活用し、変動費を含む支出を1〜3ヶ月分記録して傾向を分析しましょう。特に共働き家庭では支出が多様化しやすいため、細かく記録することが重要です。
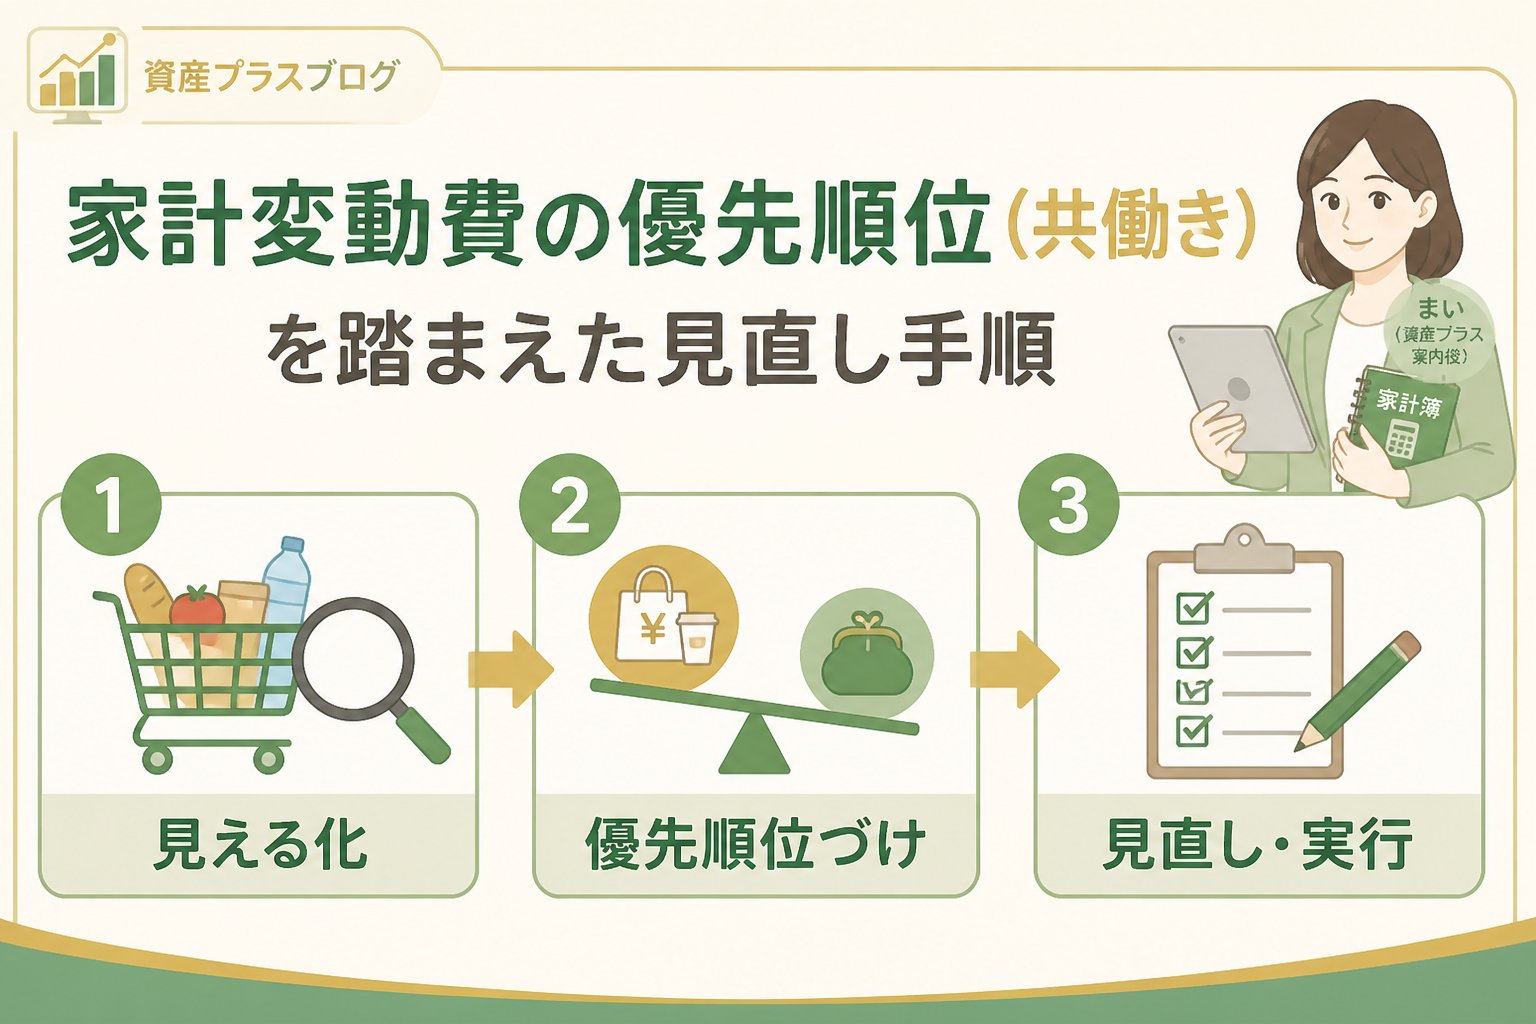
食費、光熱費、交通費、レジャー費などに分け、無駄が多い項目を特定します。これにより優先的に見直すべき変動費が明確になります。
例えば、外食の回数を減らす、電気や通信のプランを見直すなど、無理のない範囲で実践しましょう。段階的に取り組むことでストレスを軽減できます。
節約した分は生活防衛資金の確保や長期的な積立投資に充て、将来の資産形成を目指します。生活防衛資金は最低3〜6ヶ月分の生活費を目安に準備しましょう。
年代別の資産形成の始め方と毎月の積立目安
資産形成は年代によって優先すべきポイントや積立額が異なります。ここでは20代、30代、40代の特徴と資産形成の進め方を解説します。
20代の資産形成:初心者が何から始めるべきか
20代は収入が安定し始める時期で、まずは生活防衛資金の確保が重要です。その後、無理のない範囲で少額から積立を始めましょう。毎月の積立額は余裕資金の範囲内で設定し、例えば収入の5〜10%を目安に調整することが考えられます。焦らず継続することが資産形成の鍵です。
30代の資産形成:家計変動費の優先順位に沿った見直しと積立
30代は家族構成の変化やライフイベントが多いため、固定費と変動費の両方を見直し、資産形成の基盤を築く時期です。無理なく続けられる長期積立を優先し、家計の余剰資金を活用して積立額を調整しましょう。家計変動費の優先順位(共働き)を意識した見直しが効果的です。
40代の資産形成:遅いと思わず今から始める方法
40代からの資産形成も遅くありません。これまでの貯蓄状況や家計の見直しを踏まえ、無理のない積立を始めることが大切です。特に変動費の見直しで生まれた余剰資金を活用し、長期的な視点で積立を継続しましょう。投資には元本割れのリスクがあるため、制度の特徴を理解し、公的情報や専門家の助言を参考にすることをおすすめします。
変動費見直しで注意すべきポイントとリスクの理解
注意点
変動費の見直しは節約効果が高い反面、急激な節約はストレスや生活の質の低下につながることがあります。無理のない範囲で継続可能な計画を立てることが重要です。
また、資産形成の積立投資は元本保証がなくリスクを伴います。2024年以降のNISA制度は新制度(つみたて投資枠と成長投資枠)に移行しており、旧制度の一般NISAやジュニアNISAは2023年で新規利用できません。最新の公的情報を確認し、必要に応じて専門家に相談しましょう。
まとめ:共働き家庭の家計変動費の優先順位と資産形成のポイント
- 変動費の中でも食費や光熱費の見直しを優先的に行う
- 家計の支出を正確に把握し、無理なく続けられる節約を選ぶ
- 節約で生まれた余剰資金を生活防衛資金や長期積立に回す
- 年代に応じた資産形成の目標と積立額を設定する
- 金融商品のリスクや制度は公的情報で確認し、専門家相談も検討する
さらに詳しい家計見直しの方法は、家計見直しまとめをご覧ください。
よくある質問(FAQ)
Q1: 共働き家庭で家計の変動費を効率的に見直すコツは?
A: 支出を細かく記録し、家族で話し合って無理のない節約プランを作ることが効果的です。特に外食費や通信費の見直しが節約につながります。
Q2: 資産形成は何から始めるのが良いですか?
A: まずは生活防衛資金の準備を優先し、その後余裕資金で長期積立を始めることが基本です。無理のない金額設定が継続のポイントです。
Q3: 40代から資産形成を始めても遅くないですか?
A: 遅くありません。収入や支出の見直しを行い、長期視点で積立を続けることが重要です。リスクを理解し、専門家の意見も参考にしましょう。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments