※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代からの資産形成において、投資信託の手数料の種類や特徴を理解し、注意点を押さえることは非常に重要です。特に若いうちから始める積立投資では、コスト管理が長期的な資産増加に大きく影響します。この記事では「投資信託手数料の注意点(20代)」を踏まえつつ、初心者が知るべきポイントや2024年からの新しいNISA制度についても詳しく解説します。
投資信託の手数料と20代が押さえるべき注意点
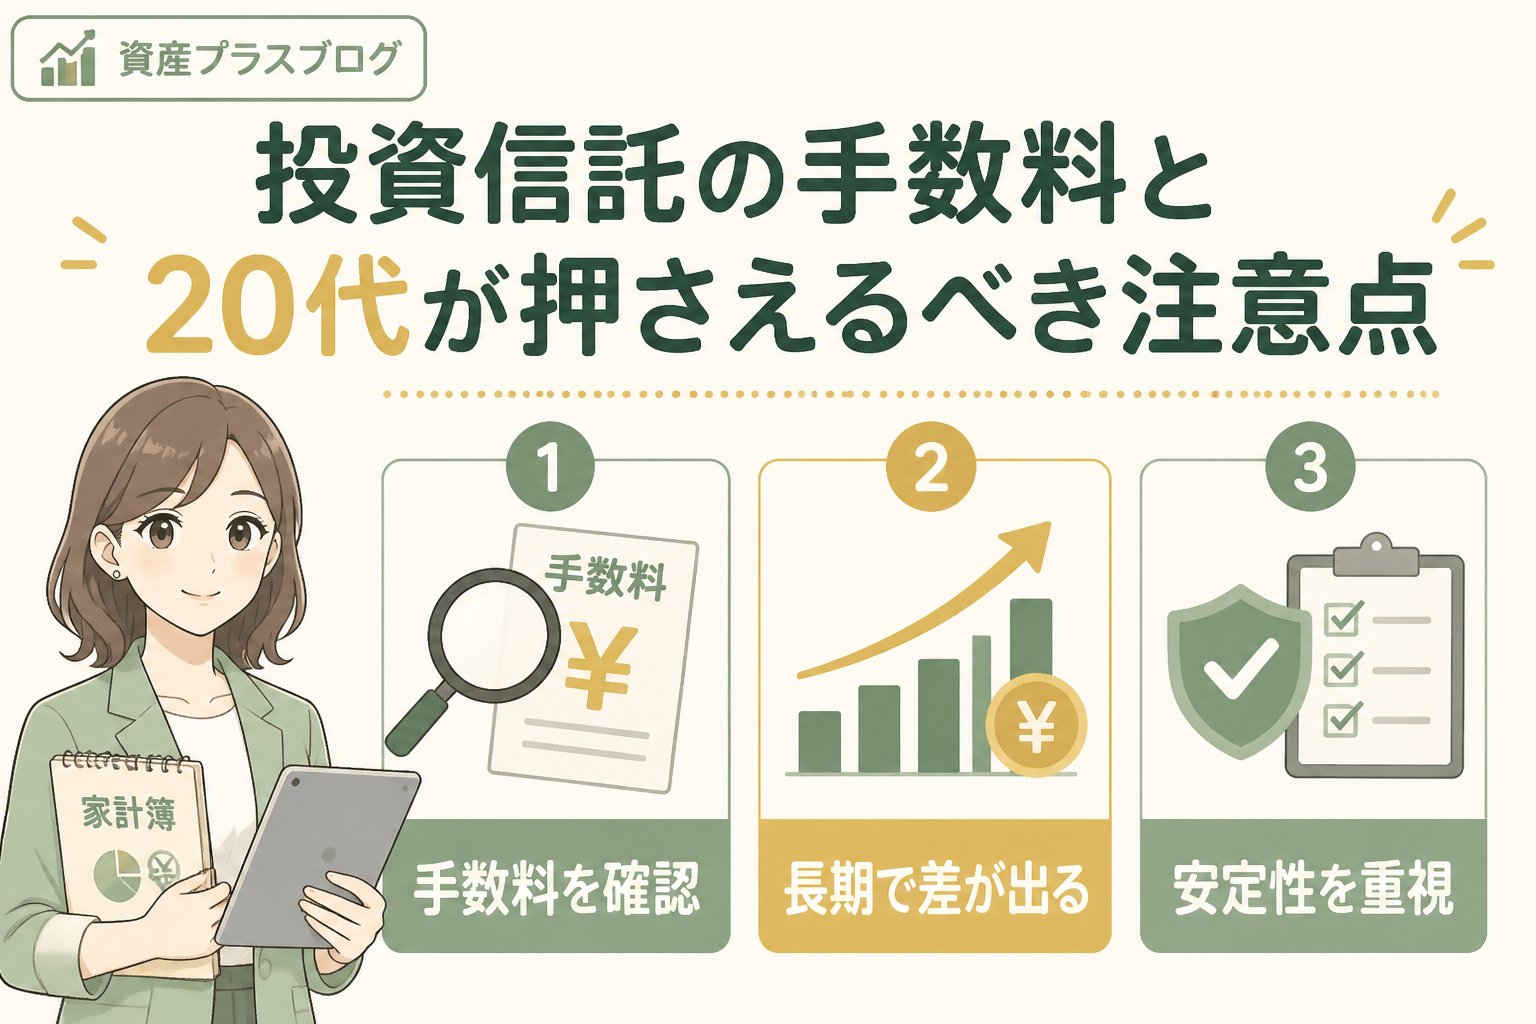
投資信託には複数の手数料が存在し、それぞれ資産形成に影響を及ぼします。20代のうちにこれらの手数料の仕組みを理解し、注意点を把握することが資産形成の成功に繋がります。
購入時手数料(販売手数料)の特徴
投資信託を購入する際に一度だけ支払う手数料です。近年はノーロード(無料)の商品が増えており、特に20代の初心者はできるだけ購入時手数料がかからない商品を選ぶことが望ましいです。
信託報酬の特徴と注意点
信託報酬は運用会社に支払う年間の管理費用で、保有資産残高に対して一定の割合でかかります。長期保有すると積み重なりコストが増えるため、低コストのインデックス投資が20代に人気の理由の一つです。信託報酬は毎年かかるため、長期的なコスト負担を意識しましょう。
信託財産留保額の役割と注意点
解約時にかかることがある手数料で、商品によって有無や金額が異なります。頻繁に売買しない長期積立の場合は気にしなくてよいことが多いですが、解約のタイミングによってはコストになるため確認が必要です。
20代が積立投資を始める際に考えるべき毎月の積立金額の決め方
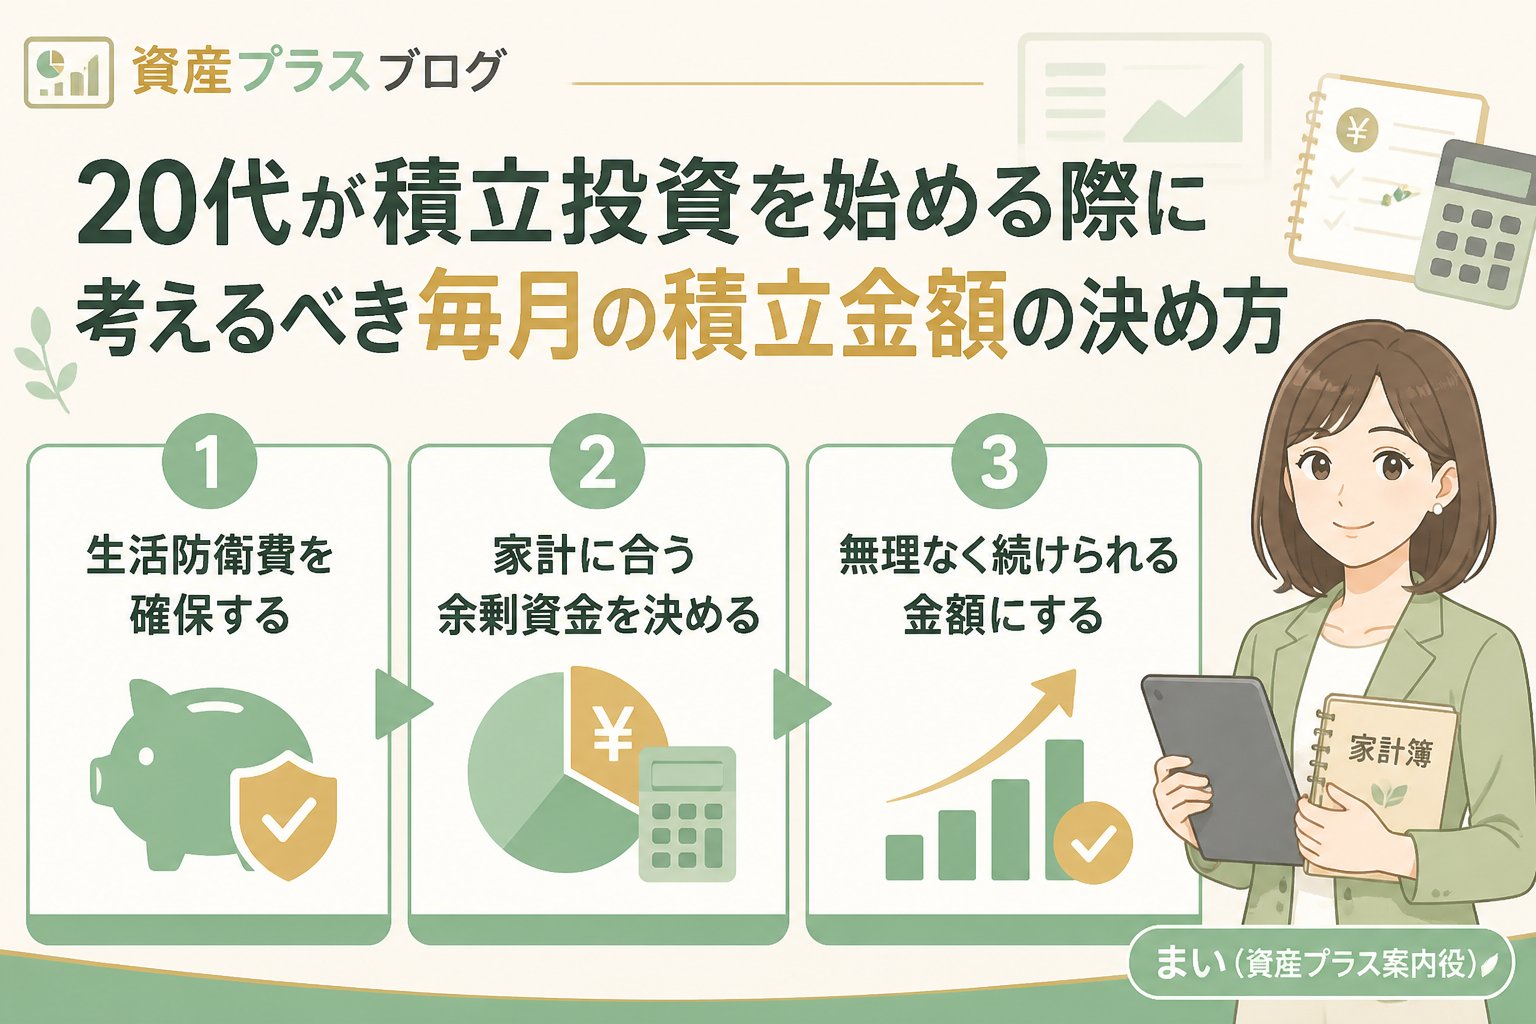
積立投資は長期継続が鍵ですが、無理のない金額設定が成功のポイントです。20代は収入の変動もあるため、家計の余裕資金を見極めて設定しましょう。
家計の固定費と変動費の見直し
積立資金を確保するため、まずは携帯電話料金や保険料などの固定費を見直します。次に食費や交際費など変動費をチェックし、節約可能な部分を探すことが大切です。
積立金額の具体例と注意点
例えば月1万円の積立を無理なく始め、余裕ができたら増額を検討します。重要なのは継続できる金額に設定し、家計の状況に応じて柔軟に見直すことです。
初心者に向けたインデックス投資のメリットとデメリット
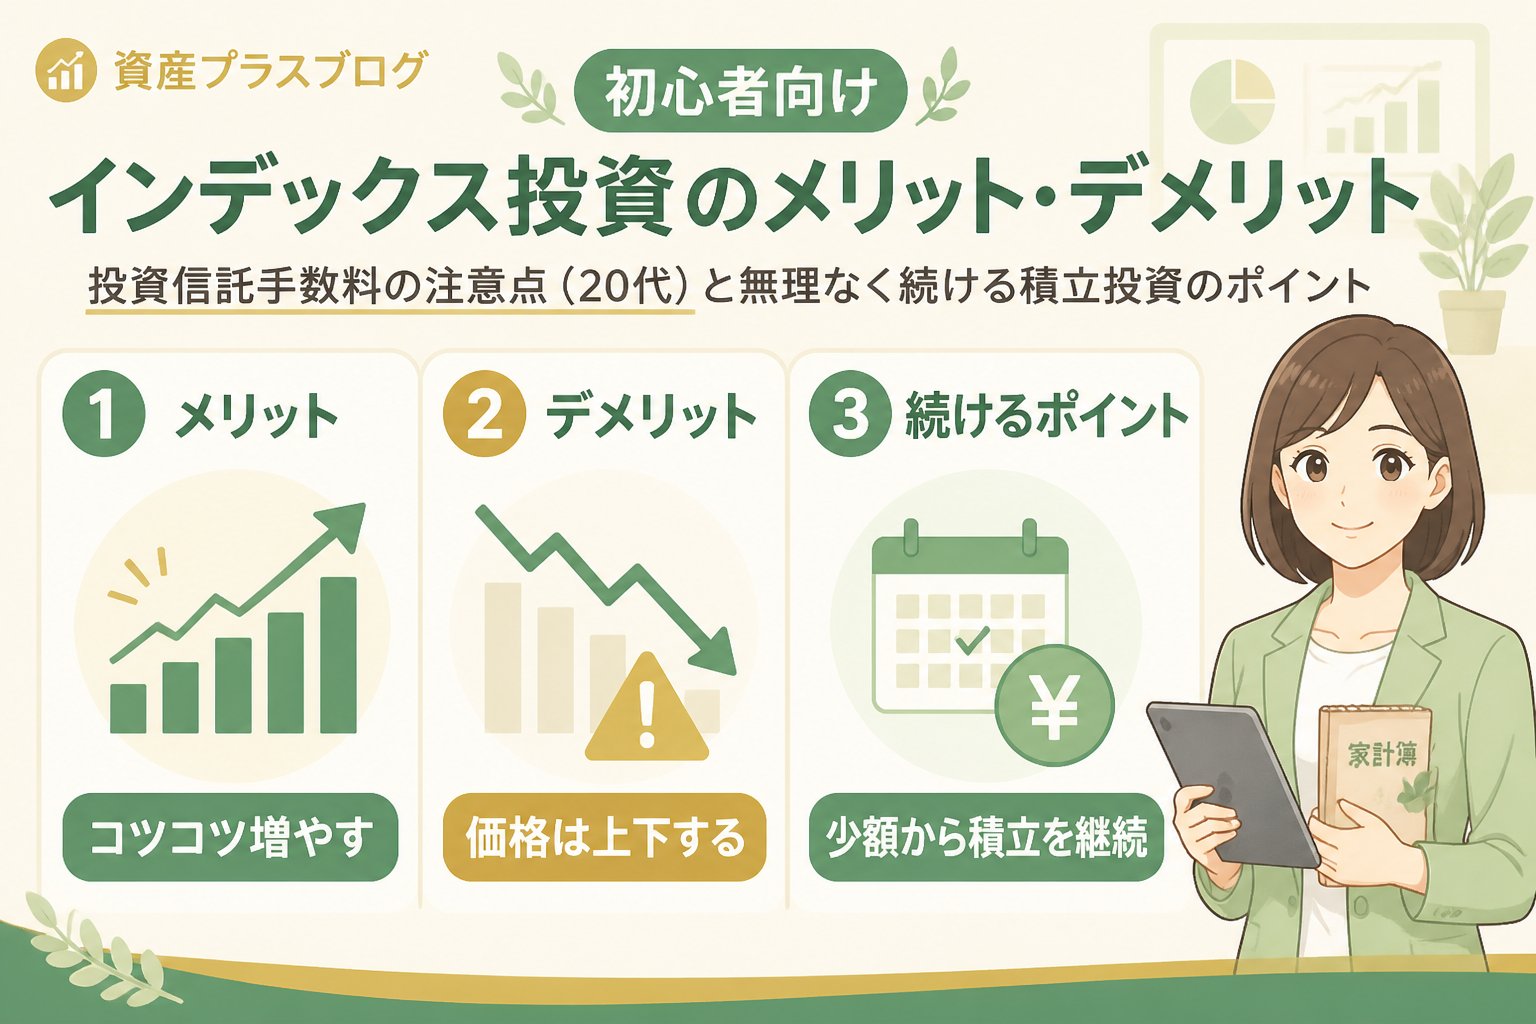
インデックス投資は株価指数に連動する投資信託で、手数料が低く分散投資が自然にできるため初心者に適しています。以下の表でメリットとデメリットを比較します。
| メリット | デメリット |
|---|---|
| 手数料が比較的低い | 市場全体の下落時は損失が出る可能性がある |
| 分散投資によりリスクが軽減される | 個別銘柄のような大きな利益は期待しにくい |
| 運用が自動的で管理が簡単 | 市場の平均的なリターンに連動するため大きな上昇は期待しにくい |
👉 横にスクロールできます
NISAの新制度:つみたて投資枠と成長投資枠の違いと初心者が押さえるべきポイント
2024年から始まった新しいNISA制度は、旧制度(一般NISA・つみたてNISA・ジュニアNISA)が2023年で終了し、「つみたて投資枠」と「成長投資枠」の2つに分かれました。初心者は制度の特徴を理解し、自分に合った活用を心がけましょう。
つみたて投資枠の特徴
- 長期・積立・分散投資に適した商品が対象
- 非課税期間は最長20年
- 年間投資上限額が設定されている
成長投資枠の特徴
- 株式や株式投資信託が対象
- 短期的な運用も可能
- 年間投資上限がつみたて投資枠より大きい
初心者はつみたて投資枠で無理なくコツコツ始めるのがおすすめですが、自分のリスク許容度や投資目的に応じて選択しましょう。
投資信託の手数料と20代が押さえるべき注意点を踏まえた選び方
手数料は運用成果に大きく影響しますが、手数料だけで商品を選ぶのは危険です。以下のポイントを押さえて、自分に合った投資信託を選ぶことが重要です。
- 信託報酬だけでなく、購入時手数料や信託財産留保額も確認する
- 自分の投資スタイルや期間に合った商品を選ぶ
- 長期運用を前提に、無理のない積立金額で続ける
- 投資信託は元本保証がなく、相場変動リスクがあることを理解する
- 公的情報や専門家相談を活用して判断する
金融商品は将来の成果を保証するものではありません。疑問や不安がある場合は、金融庁資料や専門家に相談してください。
まとめ:投資信託手数料の注意点(20代)を理解し無理なく積立投資を続けるためのポイント
- 手数料の種類とコストのかかり方を把握する
- 家計の固定費見直しで積立資金を確保する
- 低コストなインデックス投資を中心に検討する
- 新しいNISA制度の特徴を理解し、自分に合った枠を活用する
- リスクを理解し、長期視点で無理のない積立投資を続ける
✅ 固定費を見直して余裕資金を確保する
✅ 手数料の違いを理解し比較する
✅ 長期積立を意識して無理なく始める
FAQ
Q1: 投資信託の手数料が高いとどうなりますか?
A1: 手数料が高いと運用コストが増え、将来受け取る利益が減る可能性があります。特に長期運用では差が大きくなるため、低コストの商品を選ぶことが重要です。
Q2: 20代は毎月いくら積み立てれば良いですか?
A2: 一律の金額はありません。家計の余裕資金を考慮し、無理なく続けられる金額に設定することが大切です。月1万円程度の例もありますが、継続できる額が最優先です。
Q3: NISAのつみたて投資枠と成長投資枠はどちらが初心者に向いていますか?
A3: 長期・積立投資を予定している初心者にはつみたて投資枠がおすすめです。成長投資枠はリスク許容度が高い人向けで、目的に応じて選択しましょう。
この記事は2026年9月時点の金融庁資料に基づき作成しています。投資に関する最終判断はご自身の状況に応じて専門家にご相談ください。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments