※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
生活の安定を支えるために欠かせない資金準備は、多くの初心者にとって悩みの種です。ここでは、生活防衛資金の役割を理解し、初心者でも無理なく取り組める生活防衛資金の始め方(初心者)を中心に、家計管理の基本ステップを解説します。家計簿が続かない場合の対策や夫婦の口座分けのコツも紹介し、安心できる家計運営を目指しましょう。
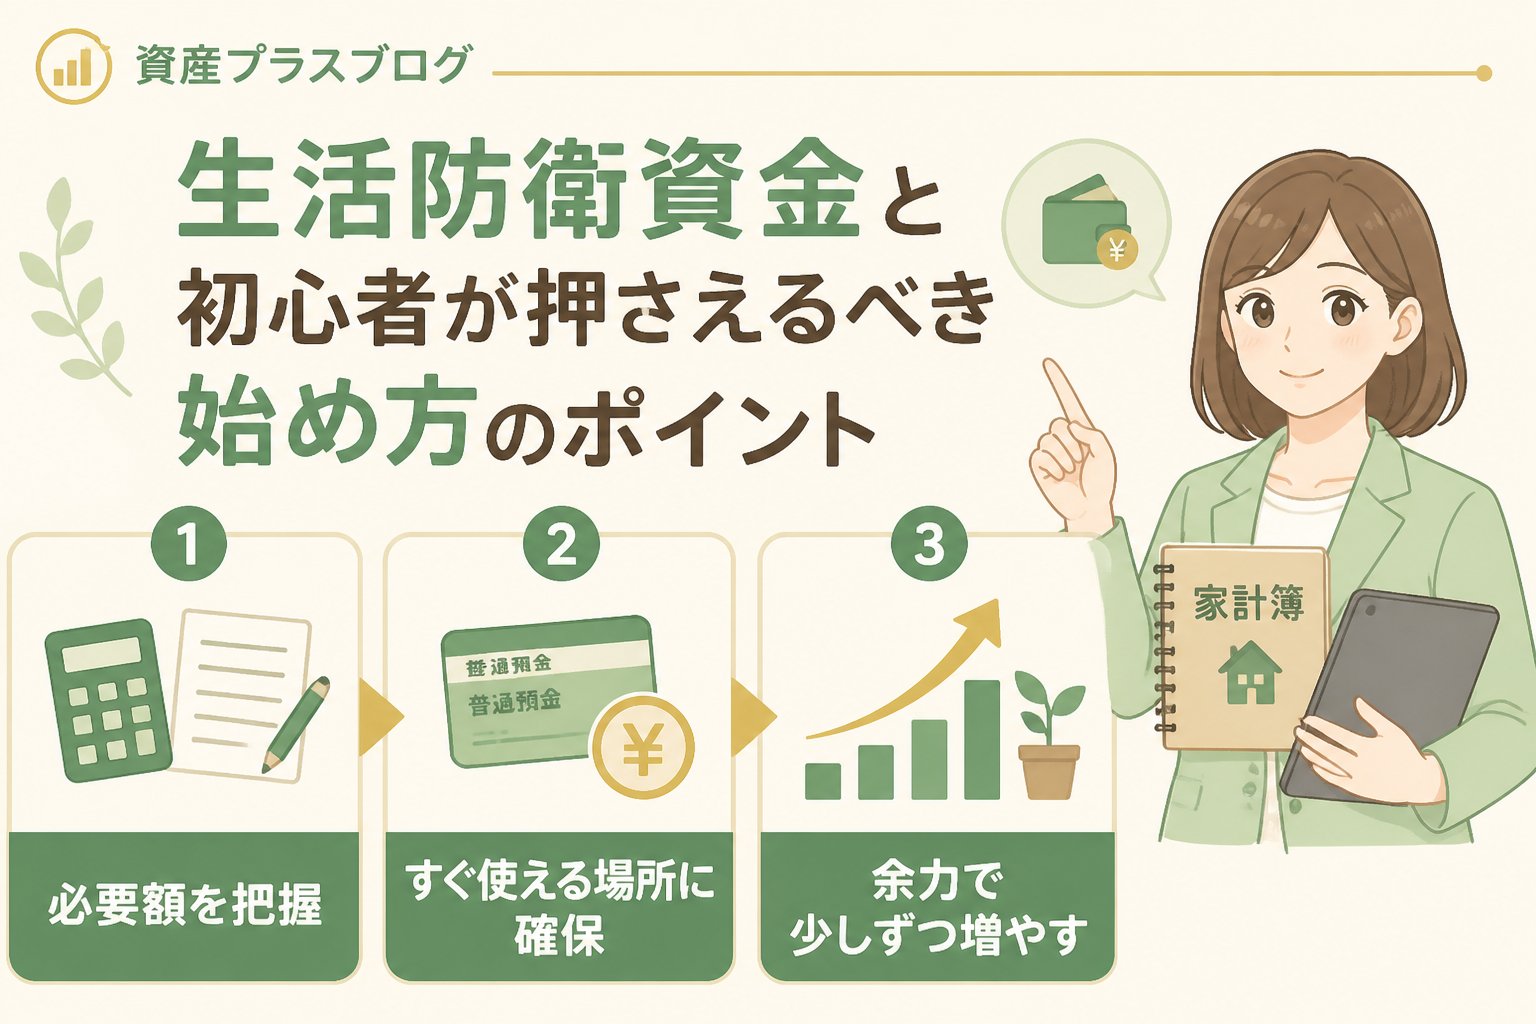
生活防衛資金と初心者が押さえるべき始め方のポイント
生活防衛資金とは、収入減少や急な出費に備えて確保する現金のことです。初心者が生活防衛資金の始め方(初心者)を理解するには、自分の家計状況に合わせた計画が重要です。ここでは、生活防衛資金の始め方(初心者)の3つのキーワードを含めて解説します。
生活防衛資金の役割と重要性
- 急な失業や収入減少に対応し、家計の安定を支える
- 病気やケガなど予期せぬ医療費に備える
- 精神的なゆとりを生み、生活の質を保つ
初心者が生活防衛資金の準備でつまずきやすい理由
- 手取り20万円程度の収入で貯金が難しい原因を把握していない
- 家計簿が続かず支出管理が曖昧になる
- 夫婦の家計管理で口座分けの方法が分からず混乱する
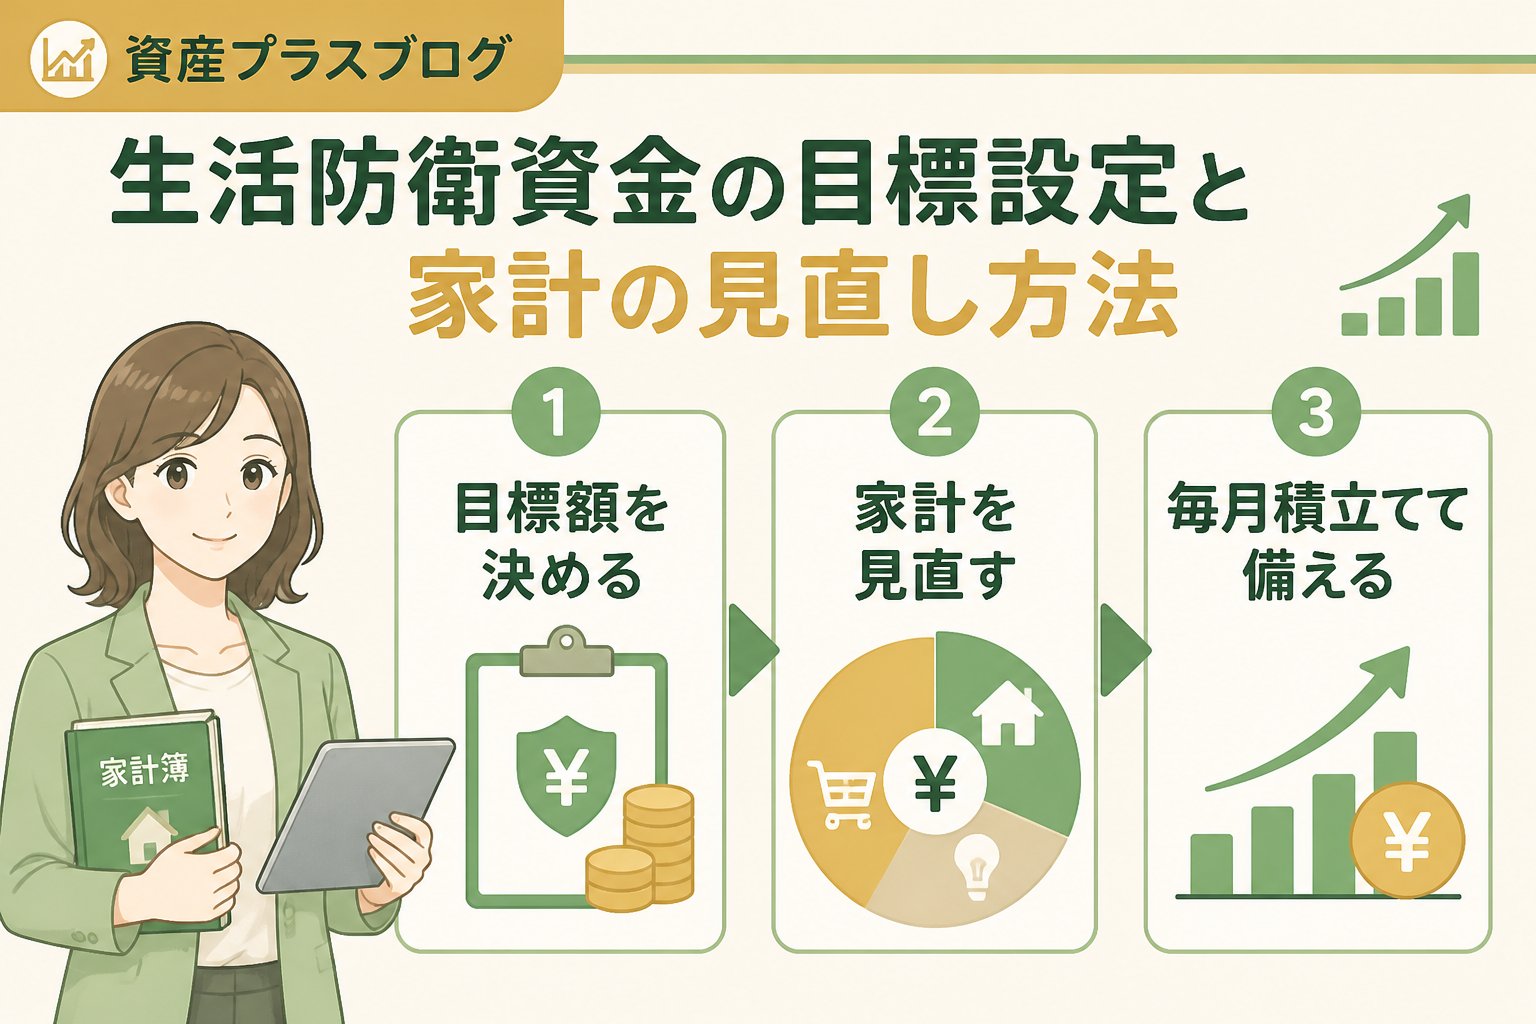
生活防衛資金の目標設定と家計の見直し方法
生活防衛資金の目標額を決めるには、まず毎月の固定費を正確に把握することが大切です。固定費とは家賃や光熱費、通信費など必ずかかる支出のこと。見直しにより無理なく貯蓄に回せる資金を増やせます。
固定費見直しの具体的な対策
- 家計簿アプリを活用し支出の記録と分析を習慣化する
- 不要な保険やサブスクリプションを解約し支出削減を図る
- 夫婦で口座を分けて収支の透明化を進める
貯金できない原因と対策
手取り20万円程度で貯金が難しい場合は、使途不明金を減らすことが重要です。家計簿が続かない場合は、使いやすいアプリを選び1日1回の入力習慣を作ることが継続のコツです。
初心者でも実践しやすい生活防衛資金の準備手順
家計簿アプリを使い、1ヶ月間の収入と支出を正確に記録。特に固定費を項目別に分類しましょう。
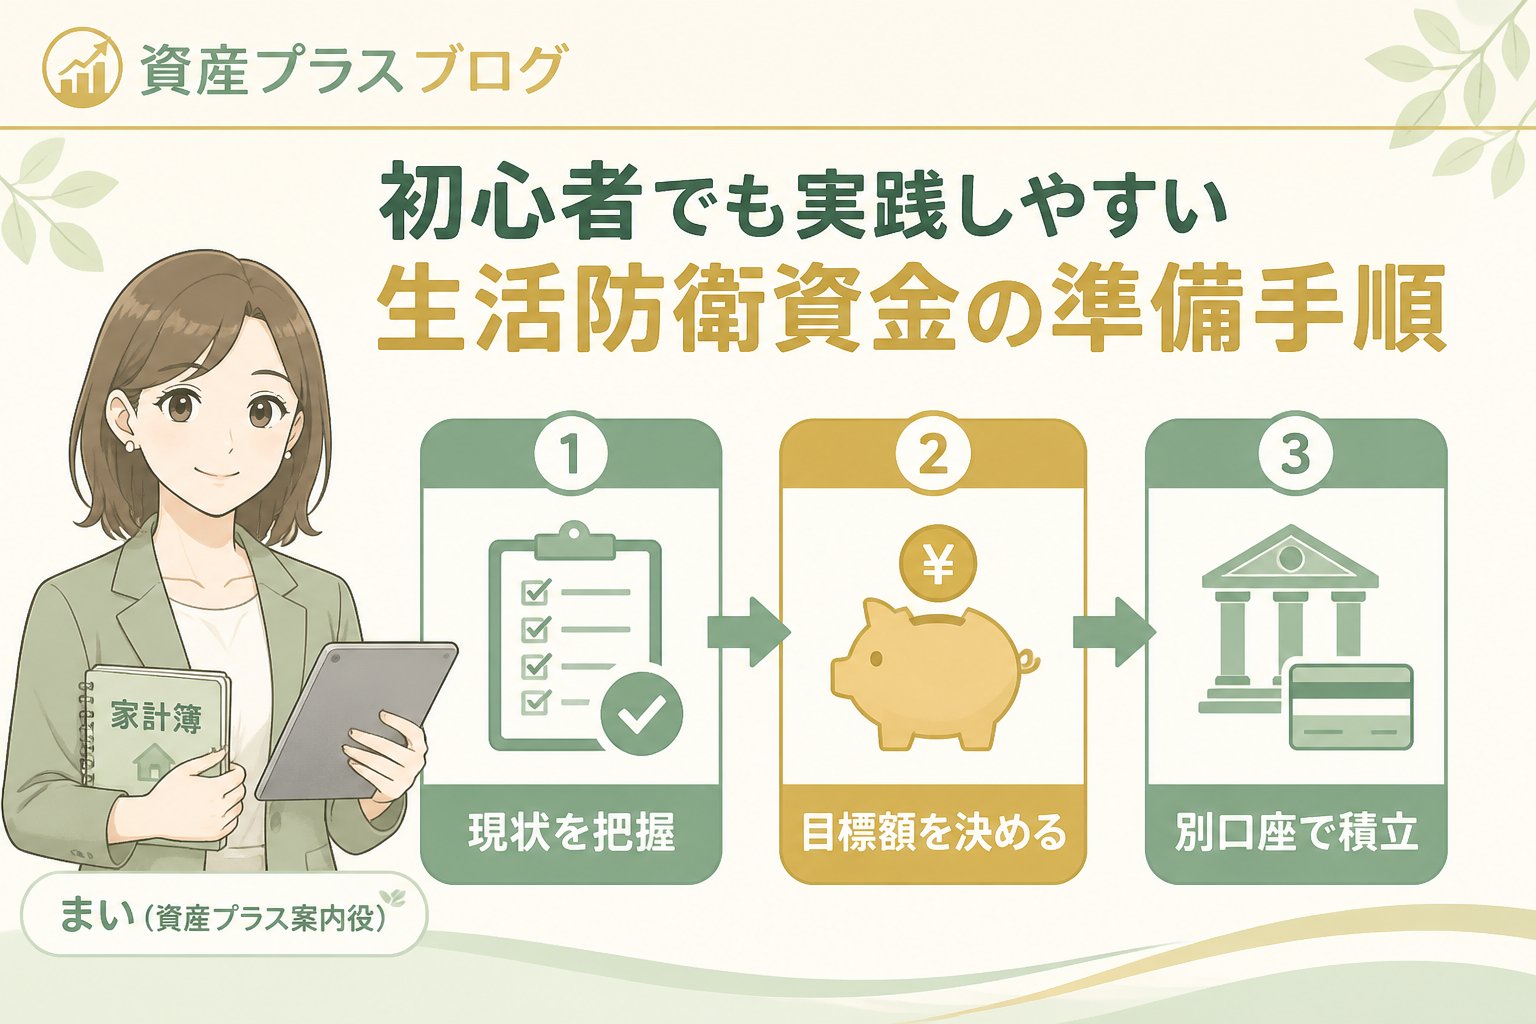
不要なサブスクリプション解約や通信費プランの見直しなど具体的な削減策を検討します。
固定費の3〜6ヶ月分を目安に目標を決め、家計の余裕資金に応じて積立を始めましょう。
生活防衛資金専用の口座を作り、日常の口座と分けることで管理が簡単になります。夫婦での口座分けも効果的です。
半年に一度は支出と貯蓄状況を振り返り、目標達成に向けて調整を行いましょう。
生活防衛資金と初心者のための注意点および夫婦の家計管理・口座分けのコツ
注意点: 生活防衛資金は現金での備えが基本です。金融商品や投資で運用する場合は元本割れリスクがあり、長期保有や複利効果で利益が保証されるわけではありません。公的情報や専門家の相談を活用しましょう。
また、無理な節約で生活の質が低下しないよう健康や精神面の維持も大切です。
夫婦の家計管理と口座分けのポイント
夫婦で家計を管理する際は、口座を分けることで支出管理と貯蓄目標が明確になります。以下の比較表を参考にしてください。
| 口座の種類 | 用途 | ポイント |
|---|---|---|
| 共通口座 | 家賃・光熱費など固定費の支払い | 負担割合を事前に話し合うことが重要 |
| 個人口座 | 個人の自由な支出 | プライバシーを尊重しつつ管理 |
| 貯蓄用口座 | 生活防衛資金の積立 | 目的別に分けて管理しやすくする |
👉 横にスクロールできます
生活防衛資金の準備を助ける家計簿アプリと節約対策の比較
| 家計簿アプリ名 | 特徴 | 初心者向けポイント |
|---|---|---|
| Zaim | レシート撮影で簡単入力、支出分析機能充実 | 操作が直感的で続けやすい |
| Money Forward ME | 銀行口座やカードと連携し自動で収支管理 | 自動化で入力負担を軽減 |
| マネーフォワード クラウド家計簿 | 複数デバイス対応、夫婦で共有可能 | 夫婦の家計管理に便利 |
👉 横にスクロールできます
生活防衛資金の目標設定に役立つ比較表
| 目標額の目安 | メリット | 注意点 |
|---|---|---|
| 生活費の3ヶ月分 | 短期間で準備しやすい | 急な出費に対応できない場合もある |
| 生活費の6ヶ月分 | より安心感がある | 準備に時間がかかることが多い |
| 生活費の1年分以上 | 非常時に高い備えとなる | 資金拘束が長く、他の資金計画に影響する可能性 |
👉 横にスクロールできます
まとめ:生活防衛資金準備のチェックリストと継続のポイント
- ✅ 毎月の固定費を正確に把握し、定期的に見直す
- ✅ 家計簿アプリで継続的に収支管理を行う
- ✅ 生活防衛資金の目標額を現実的に設定し、余裕資金で積立を始める
- ✅ 夫婦で口座を分けて支出と貯蓄を管理しやすくする
- ✅ 投資や金融商品はリスクを理解し、専門家相談や公的情報の確認を忘れない
これらの手順を踏むことで、初心者でも無理なく生活防衛資金を準備し、安心できる家計管理が実現できます。
よくある質問(FAQ)
Q1: 家計簿が続かない場合の対策は?
A1: 操作が簡単な家計簿アプリを選び、1日1回の入力を習慣化しましょう。無理なく短時間で済ませることが継続のコツです。
Q2: 手取り20万円で生活防衛資金を貯めるにはどうすればよい?
A2: 固定費を見直し、無理のない範囲で小額から積立を始めることが大切です。収支の見える化と支出の優先順位付けも効果的です。
Q3: 夫婦での口座分けはどのように進めるのがよい?
A3: 生活費用の共通口座、個人用口座、貯蓄用口座を分けて管理しましょう。負担割合や目的を話し合い、透明性を持たせることが継続のポイントです。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments