※この記事は一般的な情報整理です。NISAは元本保証ではありません。制度・商品条件は変わるため、購入前に金融庁と利用する金融機関の最新資料をご確認ください。
NISAを始める前に確認すること
NISA(少額投資非課税制度)は、対象となる投資から得られる利益が非課税になる制度です。ただし、非課税になることと、投資元本が守られることは別です。この記事では、固定費を削れば必ず投資できる、特定商品なら安心できる、といった結論ではなく、家計・目的・制度・商品資料を順に確認してから始める手順を整理します。
目標や家計の条件は人によって異なります。毎月の金額や商品を一律に決めず、近く使うお金を投資に回さないこと、値下がり時にも生活を維持できること、購入する商品を説明できることを確認します。
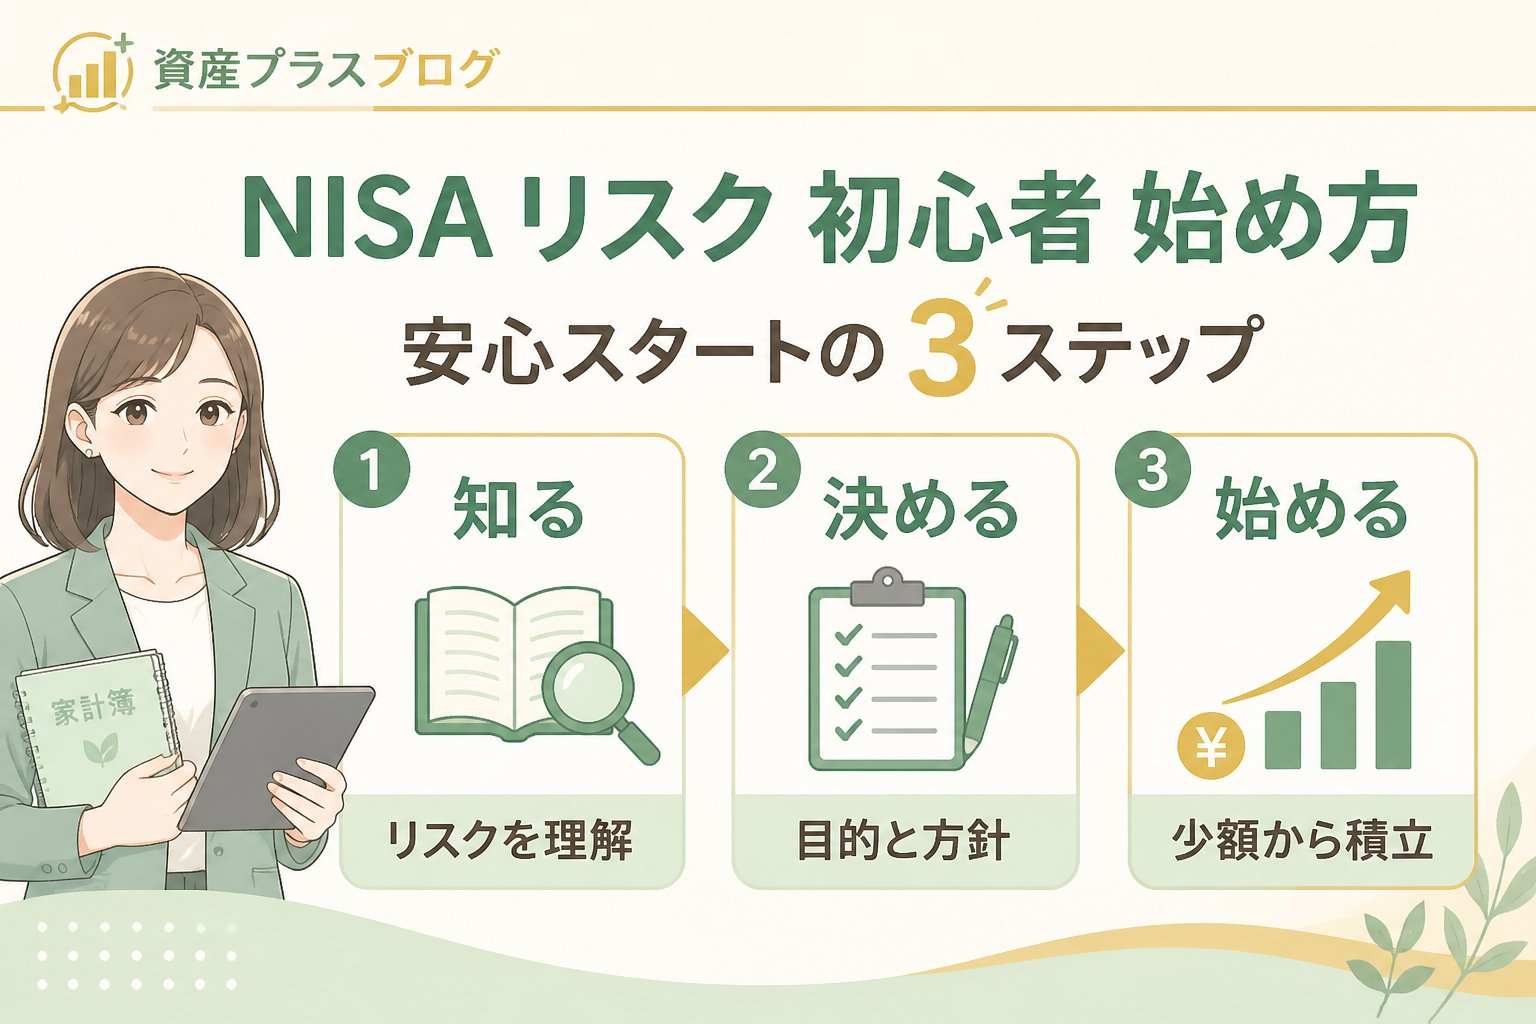
1.家計と、使う時期を整理する
最初に、毎月の収入・支出、近い将来に必要な支出、預貯金、借入返済などを一覧にします。家賃、税金、教育費、引っ越し費用など使う時期が決まっているお金は、値下がり時に売却を迫られないよう投資資金と分けて考えます。
- 毎月の収支と、年払い・臨時支出を分ける
- 投資の目的と、使う予定の時期を書く
- 値下がりしても生活費や必要な支払いを確保できるか確認する
- 積立を止める・金額を変える条件を先に決める
固定費の見直しは家計を把握する方法の一つですが、削減額を投資に回せると決めつけないでください。通信、保険、住居などは生活への影響と契約条件を確認し、必要な支出を無理に減らさないことが大切です。
2.NISAの制度を公式情報で確認する
NISAの対象、非課税の仕組み、投資枠などは、古い記事や広告ではなく金融庁の最新案内で確認します。現在の制度でも、非課税であることは損失を補填する仕組みではありません。制度の数字や扱いは変更される可能性があるため、確認日をメモしておきます。
- 金融庁「NISAを知る」:制度の概要、非課税の仕組み、利用時の注意を確認する。
- 金融庁「投資の基本」:価格変動、長期・積立・分散などの基本を確認する。
- 金融庁「NISA特設ウェブサイト」:制度に関する最新のお知らせを確認する。
制度を確認したら、利用する金融機関の公式説明で、申込方法、購入できる商品、手数料、注文・換金の条件を照合します。金融庁の制度説明だけで、特定商品の安全性や将来の利益まで判断することはできません。
3.商品を選ぶ前にリスクと費用を比べる
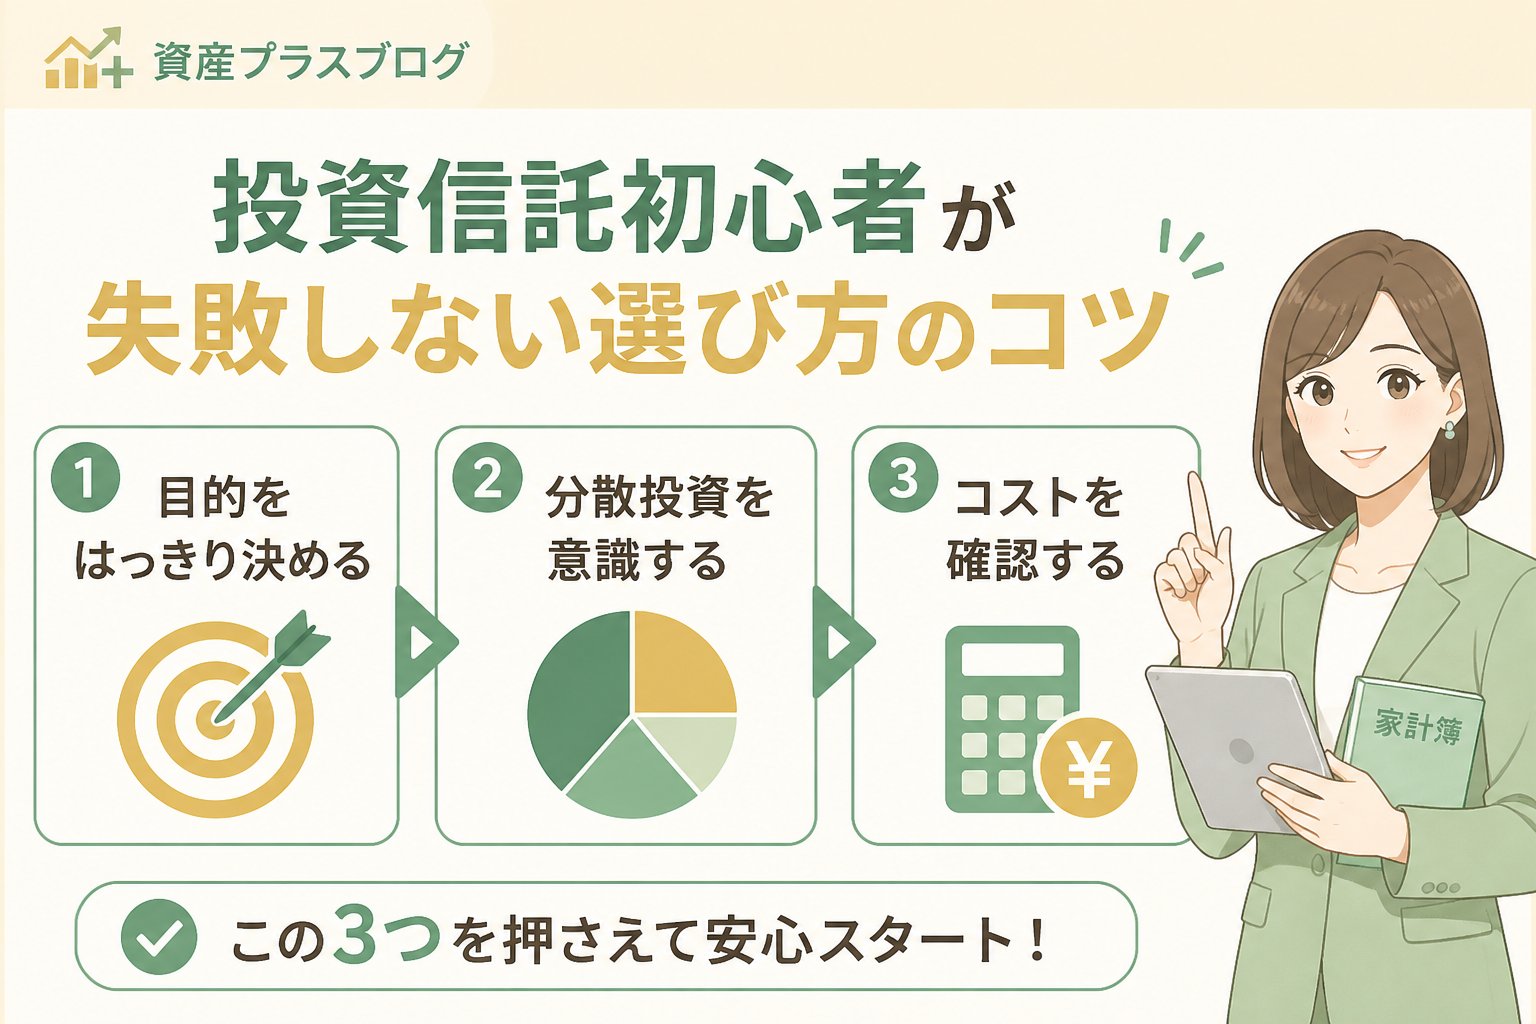
投資信託や株式は、価格、為替、発行体などの影響で評価額が変わります。インデックス型でも市場全体の下落を避けられるわけではなく、「低コスト」「人気」「過去の実績」だけで自分に合うとは決まりません。
- 投資対象:国内外の株式・債券など、何に投資する商品か。
- 値動きの要因:価格、為替、金利、発行体など、どの条件で変動するか。
- 費用:購入時・保有中・売却時にかかる費用。表示単位と対象期間も確認する。
- 換金条件:注文方法、受渡日、取引時間、売却時の扱い。
- 自分の目的との一致:使う時期と、値下がり時に保有を続けられるか。
確認資料は目論見書、契約締結前交付書面、運用報告書、金融機関の最新説明などです。理解できない項目があるときは購入を急がず、公式窓口へ確認します。
4.積立額を一律の目安で決めない
毎月いくら積み立てるかに、全員に共通する正解はありません。収支、近い将来の支出、預貯金、借入、投資目的を確認し、値下がりしても生活を圧迫しない範囲で決めます。収入の何%、毎月何千円といった数字を、そのまま適正額とは扱いません。
積立を始める場合は、金額だけでなく、見直し条件も記録します。転職、住居費の変化、教育費、病気や休職など、家計が変わったときに積立額を変更・停止する手順を確認しておきます。継続できない金額で始めることや、値下がりを理由に予定外の借入をすることは避けます。
5.購入前の確認表を作る
| 確認項目 | 書き出す内容 |
|---|---|
| 目的・時期 | 何のためのお金か、いつ使う予定か |
| 家計 | 収支、近い支出、投資に回さない資金 |
| 商品 | 投資対象、値動きの要因、換金条件 |
| 費用 | 購入時・保有中・売却時の費用 |
| 見直し条件 | 家計や目的が変わったときの対応 |
商品ごとの条件は、購入前に最新の公式資料で確認してください。
6.始めた後も記録と確認を続ける
購入理由、確認した資料、積立額、見直し条件を記録します。評価額が上がったかどうかだけでなく、目的・使う時期・家計に変化がないかを点検します。価格が下がったときは、当初の計画と商品条件を確認し、ランキングや個人の体験談だけで売買を決めないようにします。
制度や商品に関する疑問は、金融庁と利用する金融機関の最新資料・公式窓口で確認します。注文や解約を重ねる前に、現在の申込状況と保有状況を確認すると、意図しない重複を避けやすくなります。
よくある質問(FAQ)
NISAなら元本割れしませんか?
いいえ。NISAは一定の利益が非課税になる制度で、元本や利益を保証するものではありません。商品価格が下がれば、評価額や売却額が投資額を下回ることがあります。
初心者は毎月いくらから始めればよいですか?
一律の金額はありません。家計、近い将来の支出、預貯金、目的を確認し、値下がり時にも生活を圧迫しない範囲で決めます。少額でも無理がある場合は、始める時期を見直す選択肢があります。
インデックス投資なら安心ですか?
安心できると一律にはいえません。市場全体に連動する商品でも価格は下がることがあります。投資対象、費用、値動きの要因、換金条件を公式資料で確認してください。
制度の情報はどこで確認できますか?
金融庁のNISA案内と、利用する金融機関の商品・手続きの公式資料を確認します。古い記事や広告の数字だけで判断せず、確認日を記録してください。
まとめ:制度・家計・商品を順番に確認する
- 近く使うお金と投資資金を分ける
- 金融庁の最新案内でNISAの制度を確認する
- 商品資料で投資対象、値動き、費用、換金条件を確認する
- 積立額に一律の正解を置かず、家計に合わせる
- 購入理由と見直し条件を記録する
NISAを始めるかどうか、どの商品を選ぶかは、目的と家計によって変わります。「必ず儲かる」「損をしない」といった断定ではなく、確認できる資料と自分の条件を並べてから判断してください。
この記事は資産プラス編集部による一般的な情報整理です。制度、商品、料金、税務の扱いは変わることがあるため、確認日時点の公式案内をご利用ください。

Comments