※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
30代の方にとって、急な出費や将来の不安に備えるための生活防衛資金の確保は重要な課題です。特に家計管理が初心者の方や共働き家庭では、続け方がわからず貯蓄が途切れがちになることもあります。この記事では、生活防衛資金の続け方(30代)をテーマに、無理なく続けられる積立方法や家計管理のポイントをわかりやすく解説します。
生活防衛資金を30代で無理なく続けるための家計管理の基本
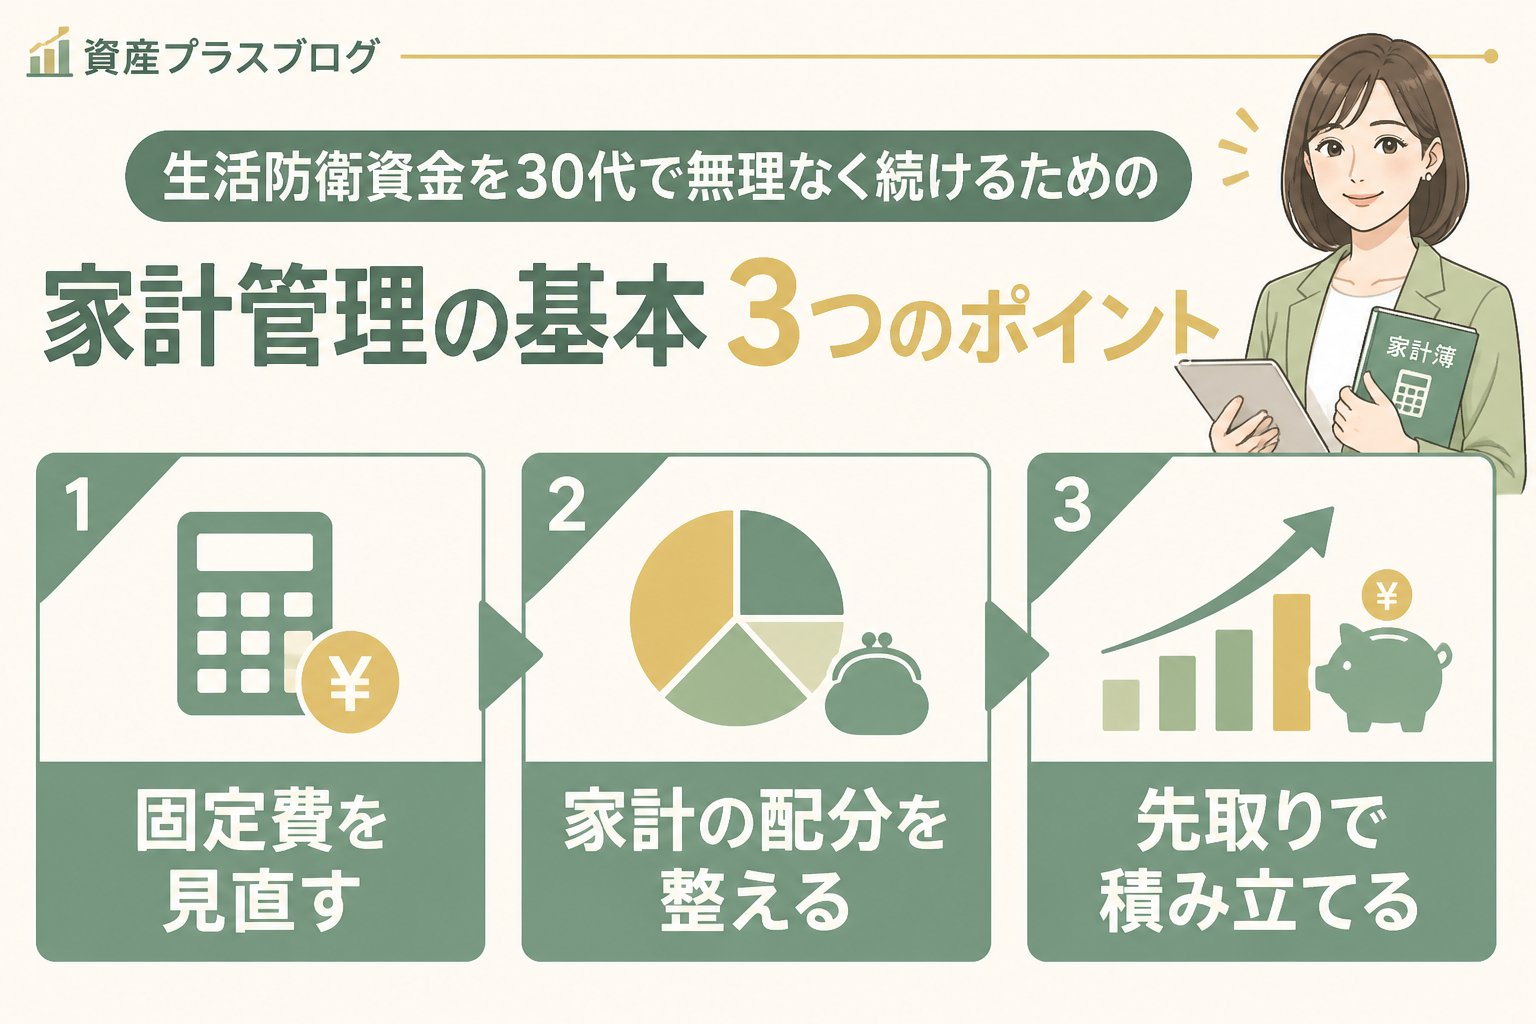
生活防衛資金を着実に準備するには、まず家計の現状把握と管理が欠かせません。初心者でも取り組みやすい家計簿のつけ方や共働き家庭のやり方を理解し、続け方のコツを押さえましょう。
家計簿が続かない初心者におすすめの対策とアプリ活用法
家計簿が続かない原因は、細かい入力の手間や忙しさによるものが多いです。そこで、銀行口座やクレジットカードと連携できる家計簿アプリを使うと便利です。‘マネーフォワードME’や’Zaim’は初心者でも使いやすく、共働きの収支管理にも適しています。月に一度、固定費と変動費を見直す習慣をつけることで、家計簿を続けやすくなります。
共働き家庭の家計管理のやり方と役割分担のポイント
共働き家庭では収入が複数あるため、支出の分担や共有口座の活用が効果的です。生活費の支払いをまとめる共有口座を作り、各自が決めた割合で入金する方法が無駄遣い防止に役立ちます。また、固定費の見直しは年に一度行い、保険や通信費の契約内容を確認しましょう。
生活防衛資金の準備に必要な判断基準と目安の設定方法
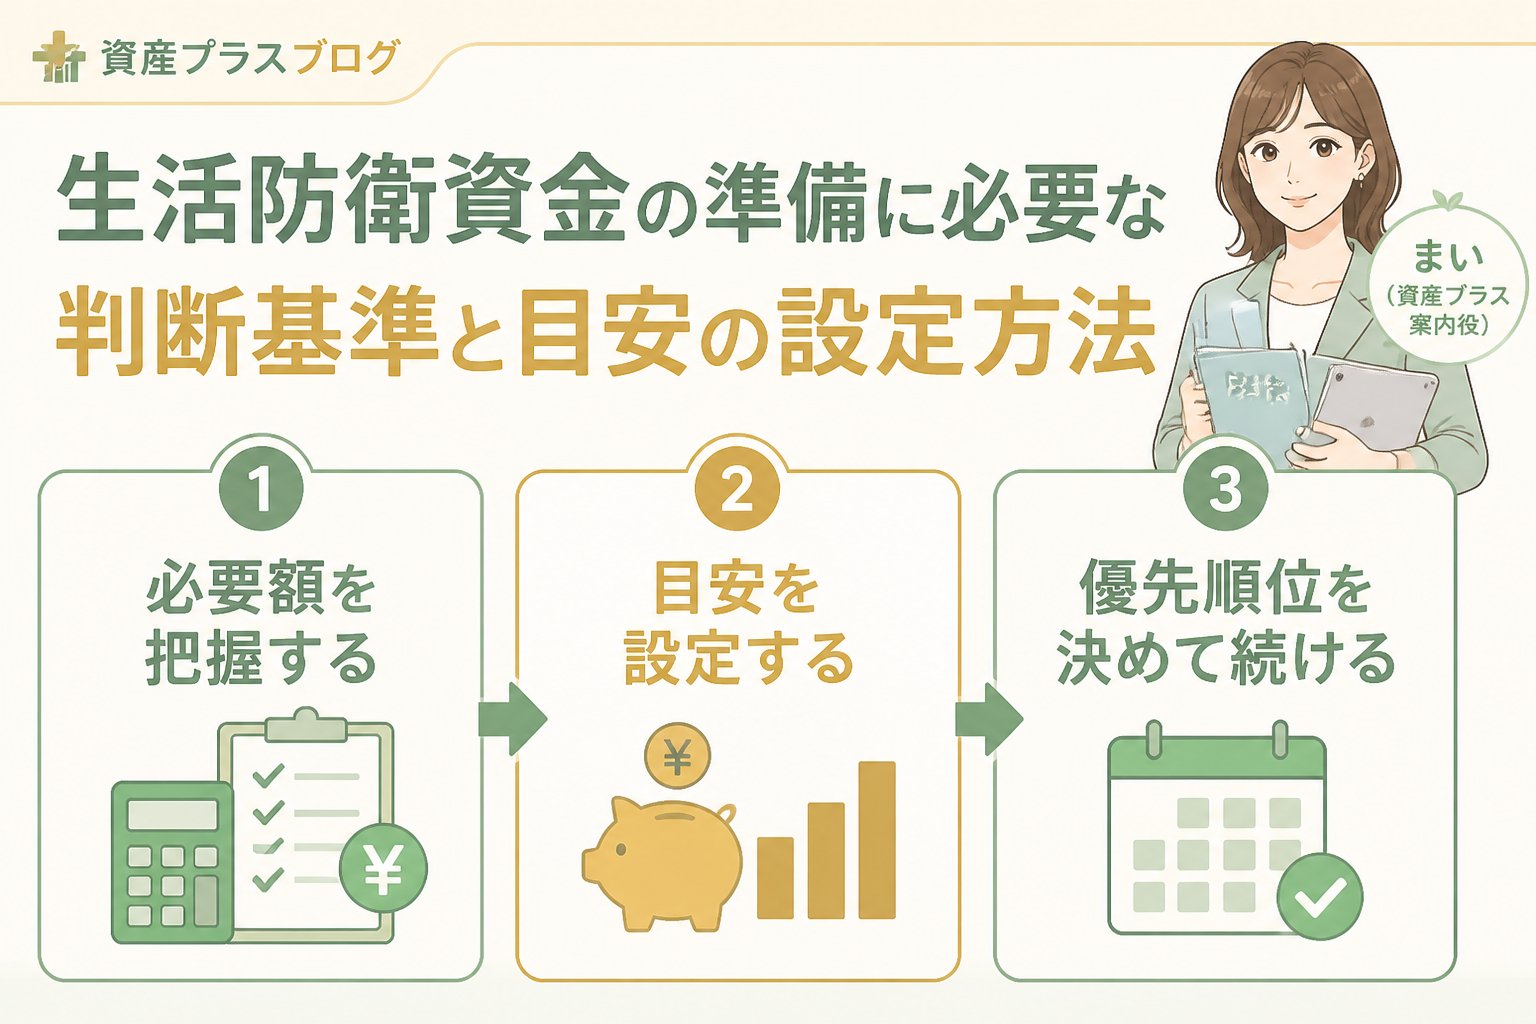
生活防衛資金とは、失業や病気、事故などの突発的な収入減に備えて最低限蓄えておく資金です。一般的には3か月から6か月分の生活費が目安ですが、家族構成や職業の安定性に応じて調整が必要です。手取り20万円の場合は、月々の支出内訳を把握し、固定費と変動費に分けて計算することが大切です。
支出の内訳を正確に把握する方法
まずは3か月分の支出を記録し、以下のように分類します。
- 固定費:家賃、保険料、通信費、光熱費など
- 変動費:食費、日用品、交際費、交通費など
- 特別費:年払いの保険料や税金、冠婚葬祭費用など
特別費は毎月の貯蓄とは別に計画的に準備しましょう。
生活防衛資金の目標額を決めるポイント
目標額は月々の必要生活費×3〜6か月分を基本に、自身のリスク許容度や家計状況に合わせて調整します。契約社員など収入が不安定な場合は6か月分を目指すと安心です。共働きで収入源が複数ある場合は3か月分でも十分な場合があります。
生活防衛資金の続け方(30代)に欠かせない具体的な手順
生活防衛資金を無理なく続けるための具体的なステップを紹介します。
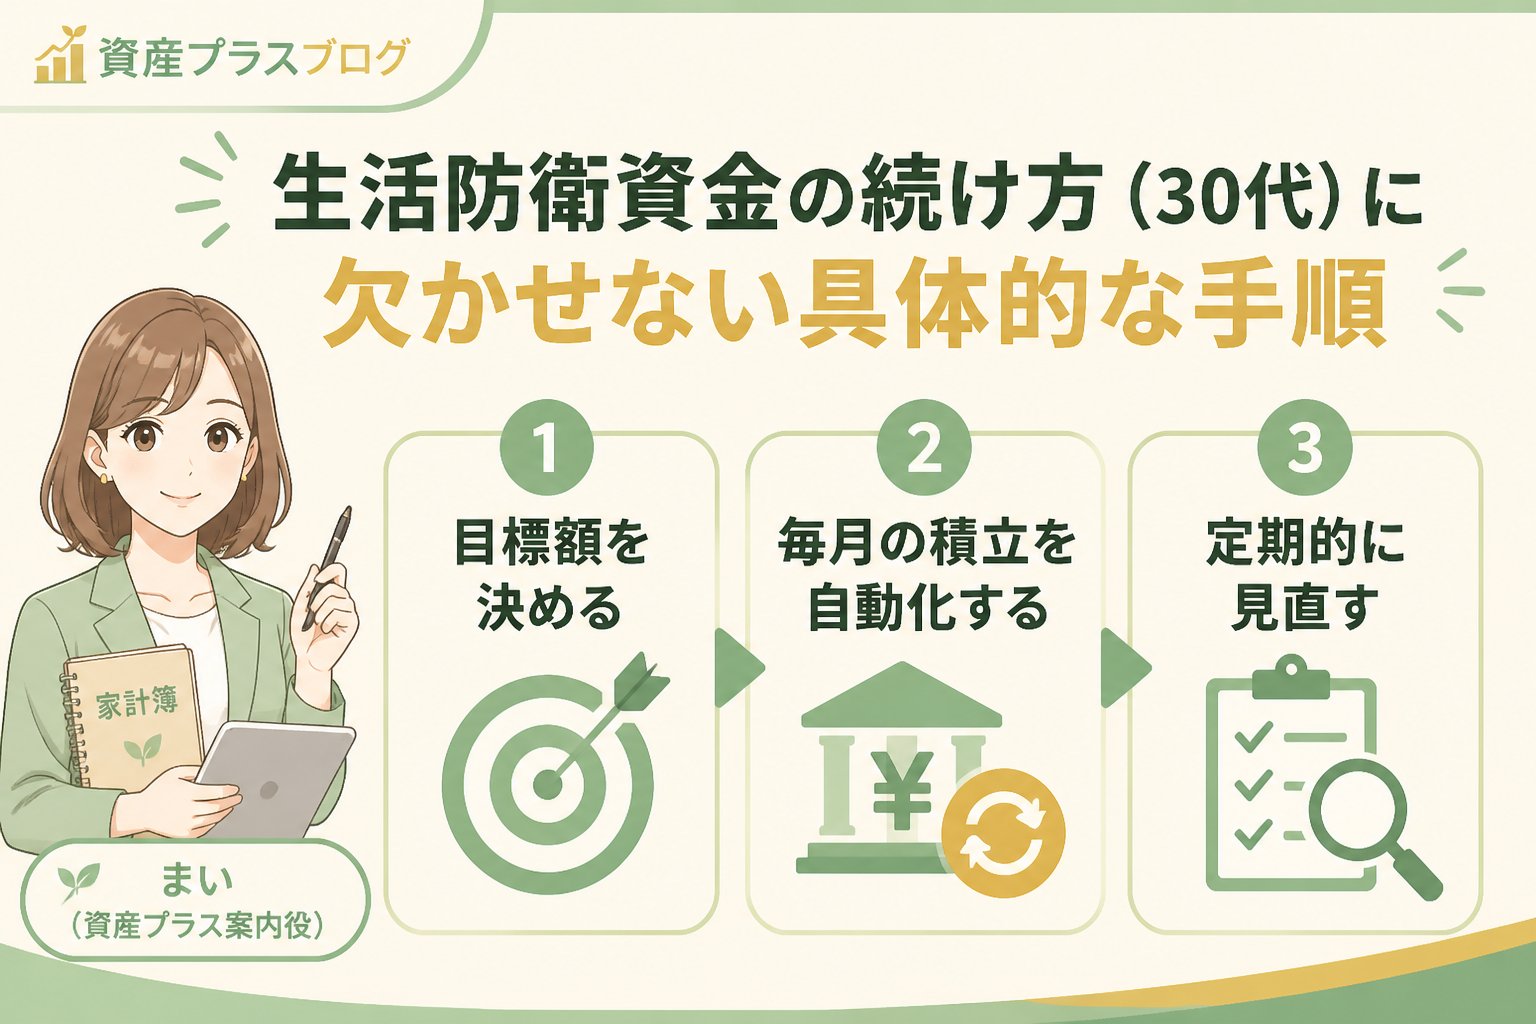
家計の中で節約可能な固定費をリストアップし、保険や通信費のプラン見直しやサブスクの解約を検討します。
固定費の見直しで生まれた余裕資金を積立に回し、無理のない積立額を決めます。
積立用口座を分け、給与振込口座から自動引き落とし設定をして強制的に貯蓄を行います。
半年に一度、家計簿や支出状況を見直し、積立額や固定費の見直しを継続的に行います。
固定費見直しの具体例と節約効果比較表
| 項目 | 節約例 | 月間節約目安 |
|---|---|---|
| 通信費 | 格安SIMへの乗り換え | 3,000〜5,000円 |
| 保険料 | 不要な保険の解約・見直し | 2,000〜7,000円 |
| サブスク | 利用頻度の少ないサービスの解約 | 1,000〜3,000円 |
| 電気・ガス料金 | 契約プラン見直し・省エネ家電の活用 | 1,000〜2,000円 |
👉 横にスクロールできます
生活防衛資金を準備する際の注意点とリスク管理
重要なポイント
生活防衛資金はすぐに引き出せる銀行の普通預金など流動性の高い形で保有することが基本です。投資商品で運用する場合は元本割れや流動性リスクがあり、急な出費に対応できない可能性があるため注意が必要です。生活防衛資金は生活を守る安全資金としてリスクのある運用は避けましょう。
また、公的制度や専門家相談を活用し、最新の情報を確認しながら家計管理を進めることも大切です。2024年以降のNISA制度はつみたて投資枠と成長投資枠が中心であり、旧NISA制度は2023年までの新規利用となるため注意が必要です。
まとめ:生活防衛資金の続け方(30代)で押さえるべきポイント
生活防衛資金の準備は、固定費の見直しから始めて、毎月無理なく積立を継続することが成功の鍵です。共働きの場合は収支の共有と役割分担を明確にし、家計簿やアプリを活用して収支を把握しましょう。
支出の内訳把握と目標額設定のために3か月分の支出を記録し、家計の余剰資金の範囲で積立額を決めることが重要です。
運用リスクの高い商品に生活防衛資金を充てるのは避け、公的情報や専門家の意見を参考にしながら、長期的な視点で家計改善に取り組みましょう。
- ✅ 固定費見直しで家計の余裕を作る
- ✅ 家計簿やアプリで収支を可視化する
- ✅ 生活費3~6か月分を目安に目標を設定
- ✅ 積立用口座で自動積立を習慣化
- ✅ リスク説明や公的情報確認を怠らない
詳細な貯蓄方法や家計管理のポイントは貯蓄まとめもご覧ください。
生活防衛資金、30代の続け方に関するよくある質問(FAQ)
Q1:生活防衛資金はどのくらいの期間分を用意すべきですか?
A1:一般的には3〜6か月分の生活費が推奨されますが、職業の安定性や家族構成により調整が必要です。共働きの場合は少なめでも対応可能な場合があります。
Q2:家計簿が続かない場合はどうすればいいですか?
A2:家計簿アプリの活用や毎日細かくつけるのではなく、月1回の振り返りを習慣化するなどハードルを下げる方法がおすすめです。また、共働きならパートナーと役割分担すると続けやすくなります。
Q3:生活防衛資金を投資に回しても良いですか?
A3:生活防衛資金はすぐに使える安全な資金であるべきため、元本割れリスクのある金融商品での運用は避けるのが基本です。投資は余剰資金で行い、リスクを理解した上で始めましょう。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments