※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代の若い世代が資産形成を始める際に知っておきたいのが、NISAリスクの失敗例(20代)です。この記事では、新NISA制度の特徴やリスクを理解し、初心者が投資信託を選ぶポイントや無理なく続けられる積立投資の始め方、注意点をわかりやすく解説します。家計の見直しを含めた資産形成の基本も整理し、安心して投資を始めるための知識を提供します。
NISAとリスク、20代の失敗例を踏まえた投資の注意点
20代の投資初心者がNISAを利用する際には、制度の理解不足やリスク認識の甘さから失敗例が多く見られます。特に、旧NISAの新規利用が2023年で終了し、2024年からは新NISA制度が始まったことを知らずに誤った投資枠の使い方をしてしまうケースがあります。
また、投資信託の選び方や積立額の決定で無理をしてしまい、短期的な価格変動に振り回されることも失敗の原因です。これらの失敗例を理解し、リスク管理を徹底することが重要です。
20代の初心者に多い悩みと失敗例
- 新NISAのつみたて投資枠と成長投資枠の違いが分からず、非効率な運用をしてしまう
- 投資信託のリスクやコストを理解せずに選び、元本割れに直面する
- 積立額を家計の余裕以上に設定し、生活費を圧迫する
- 短期的な値動きに過剰反応し、売買を繰り返して損失を拡大する
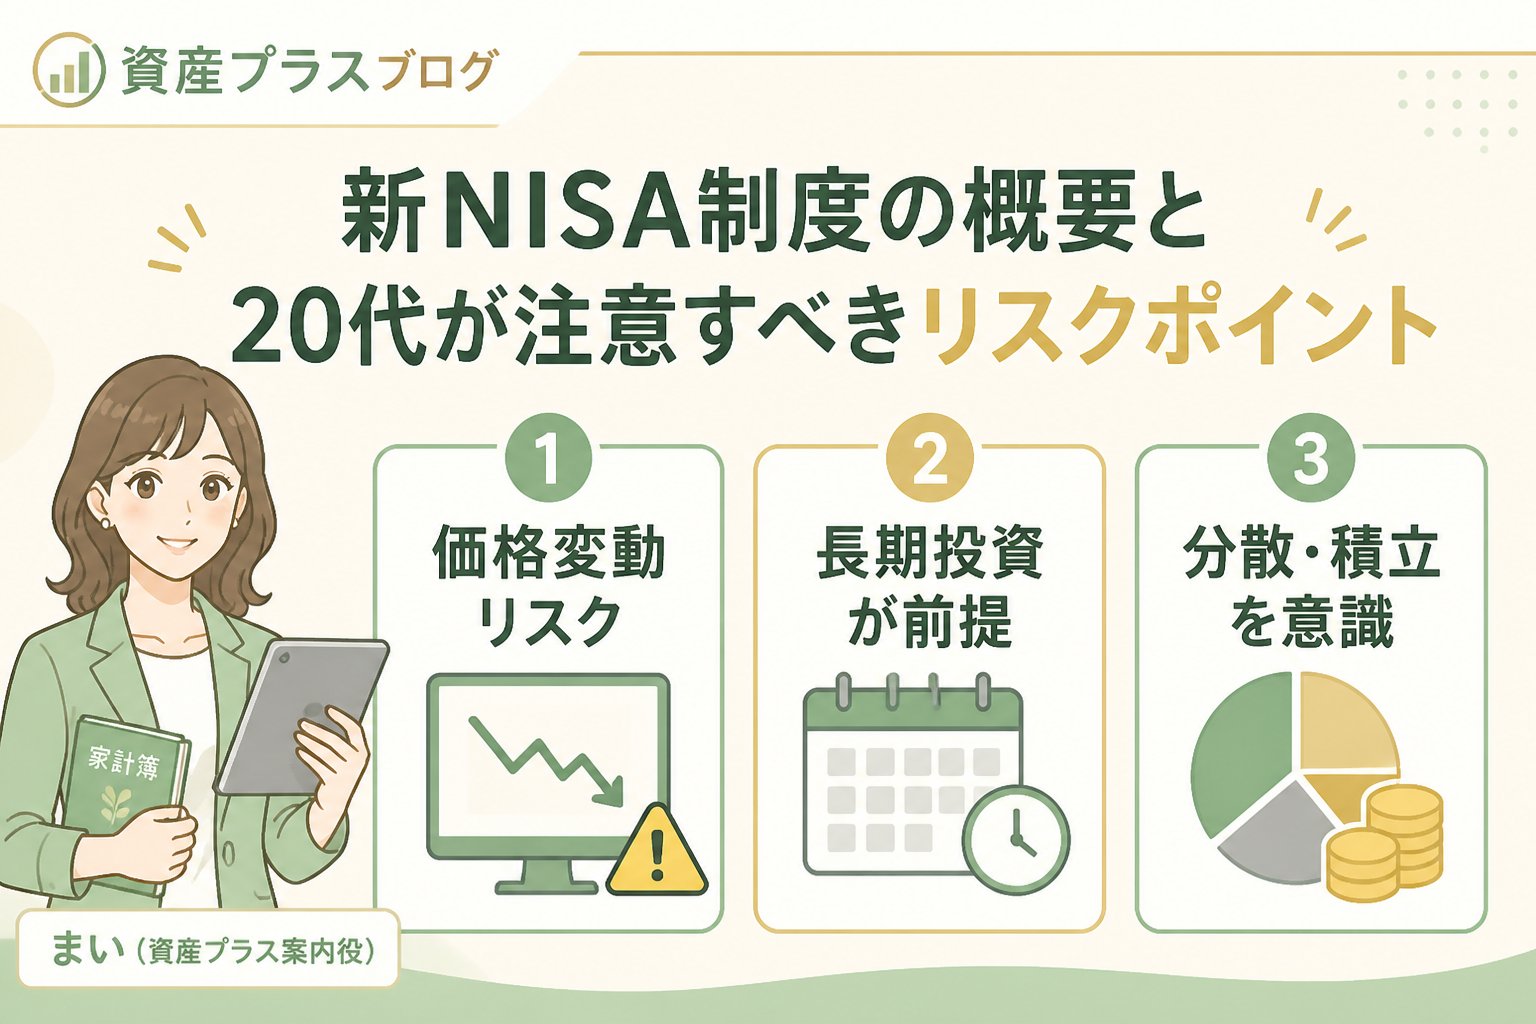
新NISA制度の概要と20代が注意すべきリスクポイント
新NISAは2024年から導入され、つみたて投資枠と成長投資枠の二つの枠組みを活用する制度です。旧制度の一般NISAやつみたてNISA、ジュニアNISAは2023年で新規利用が終了しています。
金融庁の公式情報によると、投資には元本割れのリスクが必ず存在し、利益が保証されるものではありません。長期的な視点で分散投資を心がけることがリスク軽減の基本です。
主なリスクの種類と初心者が注意すべきポイント
| リスク名 | 内容 | 初心者が注意すべき点 |
|---|---|---|
| 価格変動リスク | 市場の動きにより投資商品の価値が上下する | 短期的な値動きに一喜一憂せず、長期保有を意識する |
| 信用リスク | 運用会社や発行体の信用問題による損失の可能性 | 信頼性の高い運用会社の商品を選ぶ |
| 流動性リスク | 売却したい時にすぐに売れない可能性 | 長期的な積立投資を前提にする |
| 制度変更リスク | 税制や非課税期間のルールが変わる可能性 | 金融庁の公的情報を定期的に確認する |
👉 横にスクロールできます
投資信託初心者が失敗しないための選び方と注意点
初心者が投資信託を選ぶ際は、以下のポイントを押さえることが成功の鍵です。
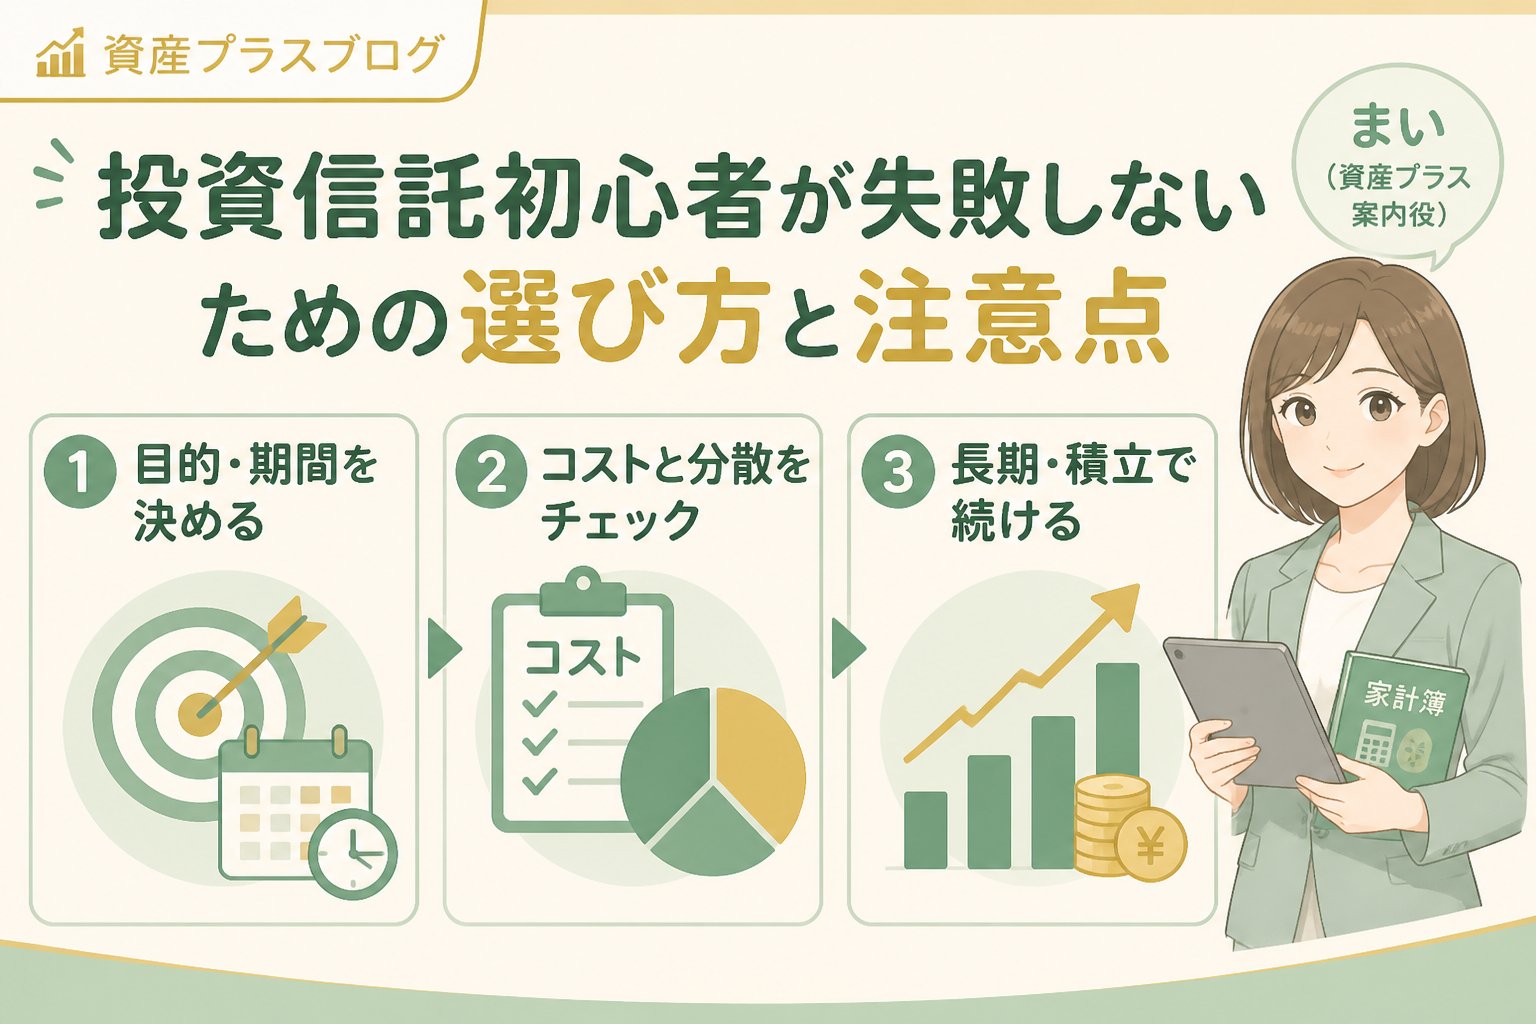
- 運用期間が長く、安定した実績があること
- 国内外の株式や債券などに分散投資されていること
- 信託報酬などのコストが低いこと
- 販売会社や運用会社の信用度が高いこと
- 自分のリスク許容度に合った運用方針であること
これらを踏まえ、金融庁の公式資料や専門家の意見も参考にしながら慎重に選ぶことが重要です。
初心者におすすめのチェック方法
- 金融庁の公式サイトや信頼できる情報源で商品概要を確認する
- 過去の運用実績やリスク指標を比較検討する
- 販売会社の相談窓口やファイナンシャルプランナーに相談する
NISAリスクの失敗例(20代)を踏まえた無理なく始める積立投資の始め方と毎月の積立額の決め方
積立投資は長期の資産形成に適していますが、積立額は家計の余剰資金を基準に決めることが不可欠です。無理な設定は失敗の原因となるため注意しましょう。
固定費の削減や変動費の整理を行い、積立に回せる資金を確保します。
最低3~6ヶ月分の生活費を貯蓄し、急な出費に備えます。
家計の余剰資金の範囲内で無理なく続けられる金額を設定します。月1万円など一律の目安ではなく、個々の状況に合わせることが大切です。
つみたて投資枠を利用し、複数の資産に分散して積立を続けることがリスク軽減につながります。
家計見直しによる積立額増加の仮定例
例えば、月に5,000円のサブスクリプションを2件解約できれば、年間12万円の積立資金を捻出可能です。ただしこれは仮定の計算例であり、実績ではありません。
初心者が気をつけるべきNISAの注意点とリスク管理のポイント
NISAを利用する際は、以下のポイントを必ず押さえてリスク管理を行いましょう。
重要ポイント
- 元本保証はなく、投資資金は生活費とは別に確保すること
- 制度変更や非課税期間のルールを金融庁の公式情報で定期的に確認すること
- 商品選びは長期的な分散投資を前提にすること
- 専門家の意見は参考にし、最終判断は自己責任で行うこと
失敗しやすい行動例
- 元本割れリスクを理解せずに短期売買を繰り返す
- 生活費を圧迫するほど投資資金を増やす
- 不確かな情報に基づき商品を選ぶ
比較表:初心者向け投資信託選びのポイント
| チェック項目 | 重要度 | 具体例 |
|---|---|---|
| 運用実績の安定性 | 高 | 過去5年以上のプラス運用 |
| 分散投資の範囲 | 高 | 国内外の株式・債券を組み合わせる |
| 信託報酬の低さ | 中 | 年率0.2%〜0.5%程度が目安 |
| 運用会社の信用度 | 高 | 大手金融機関や実績ある運用会社 |
| リスク許容度との適合 | 高 | 自分の投資目的に合った商品選択 |
👉 横にスクロールできます
Q&A:初心者がよく抱える質問
Q1:新NISAのつみたて投資枠と成長投資枠はどう使い分ければよいですか?
A1:つみたて投資枠は長期・分散投資に適した低リスク商品が中心です。成長投資枠は成長性の高い株式などを積極的に組み入れられます。初心者はまずつみたて投資枠を活用し、慣れてきたら成長投資枠の利用を検討するとよいでしょう。
Q2:積立投資の毎月の金額はどのように決めれば安心ですか?
A2:家計の余剰資金を基準に決め、無理のない範囲で設定してください。固定費の見直しや生活防衛資金の確保をした上で、生活に支障が出ない額を目安にしましょう。
Q3:投資信託の選び方で初心者が失敗しないためのコツは?
A3:信託報酬などのコストが低いこと、過去の運用実績が安定していること、分散投資ができていることを基準に複数の情報源で商品を比較検討しましょう。必要に応じて専門家の意見も参考にしてください。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments