※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
家計変動費初心者手順とは、家計の変動費を正確に把握し、無理なく見直しを進めるための具体的な方法です。初心者でも取り組みやすい段階的な手順を踏むことで、生活防衛資金の確保や資産形成の基盤を築くことができます。
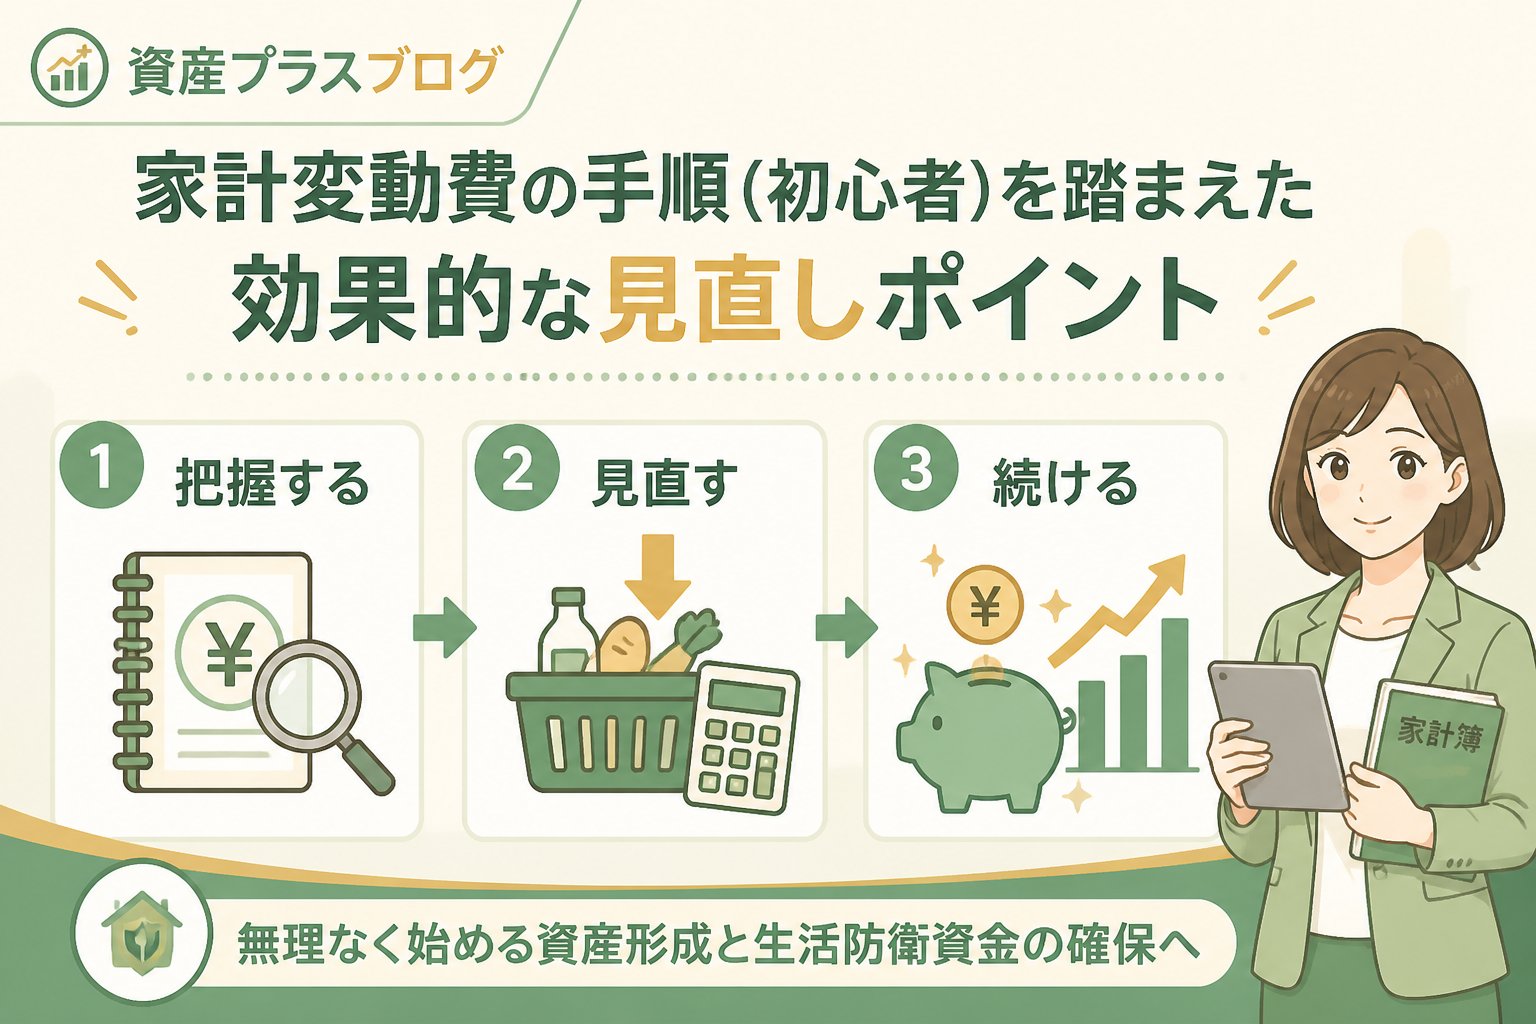
家計変動費の手順(初心者)を踏まえた効果的な見直しポイント
変動費は毎月変わる支出で、食費や交際費、光熱費などが含まれます。初心者が家計の変動費を見直す際は、まず支出の全体像を把握することが重要です。支出の傾向を理解し、無理なく節約できる項目を見極めることで、ストレスを抑えながら家計改善が可能となります。
また、生活防衛資金の確保を優先し、安心して資産形成に取り組める環境を整えることが大切です。特に一人暮らしの場合は、生活費の3~6か月分を目安に資金を用意しましょう。
さらに、30代や40代からでも遅くはなく、今から始めることが資産形成成功の鍵となります。
家計の変動費を管理するための基本ステップ
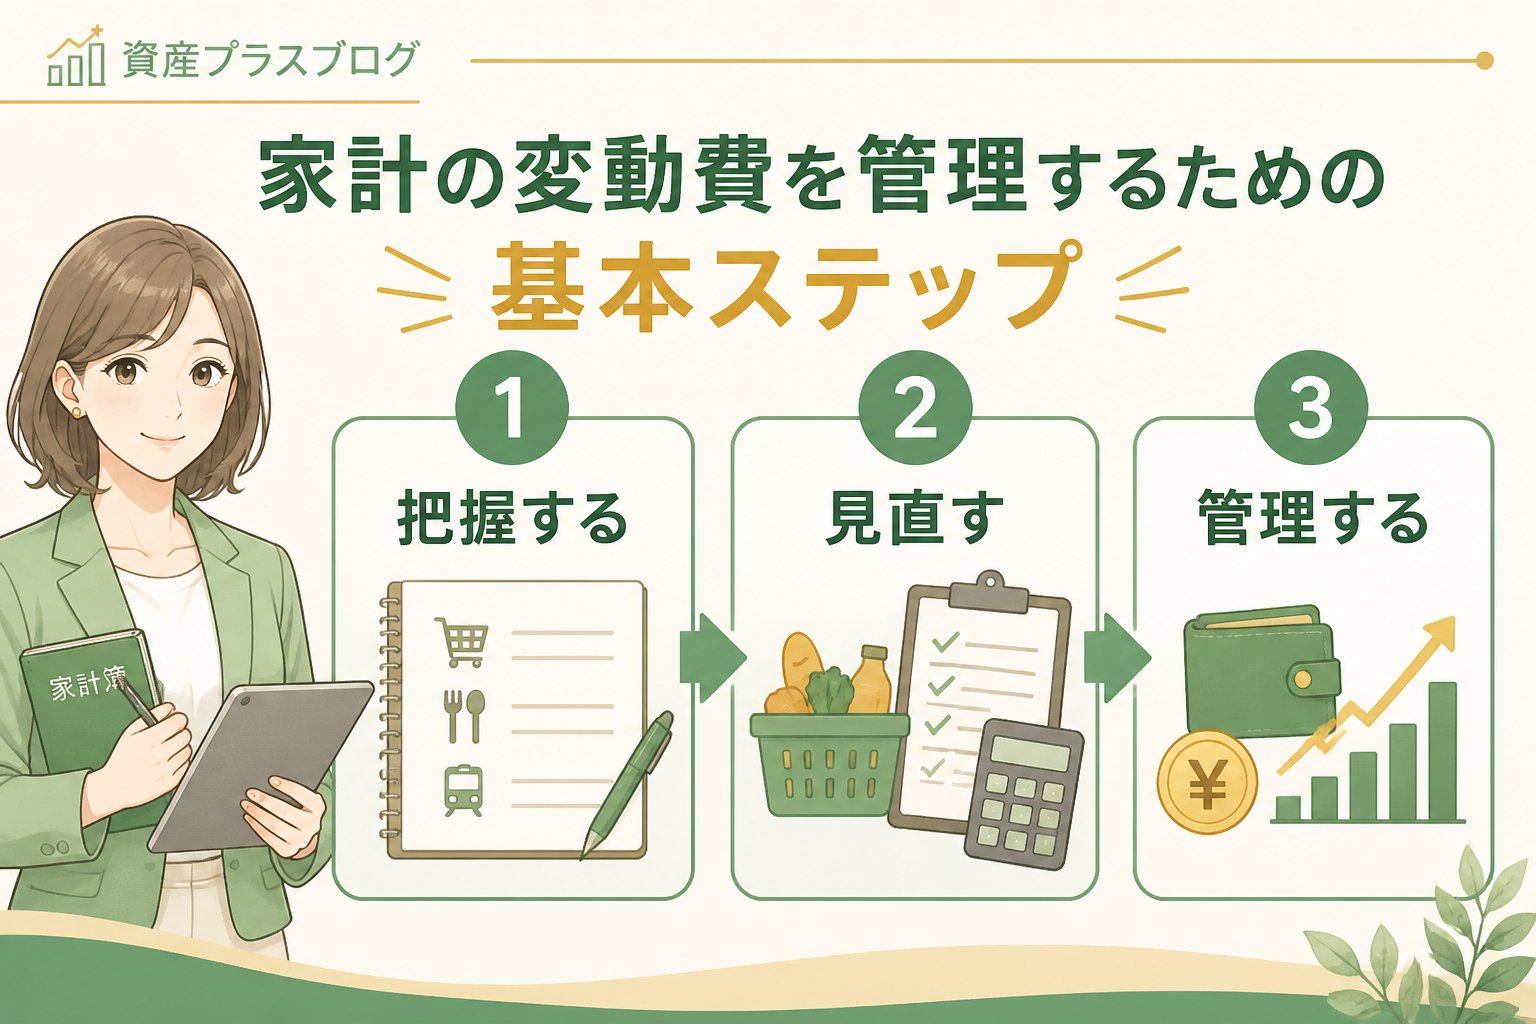
- 支出の記録と把握
1~3か月間、食費や交際費、光熱費など変動費の詳細を記録します。家計簿アプリや手書き帳簿など、自分に合った方法で漏れなく集計しましょう。 - 節約可能な支出の見極め
記録した支出を振り返り、無駄遣いの傾向や減らせる項目を探します。例えば、外食回数の削減や不要なサブスクリプションの解約などが挙げられます。 - 生活防衛資金の確保
生活費の3~6か月分を目安に、すぐに引き出せる預金などで準備します。これは急な出費や収入減に備えるための重要な資金です。一人暮らしの場合は特に注意が必要です。 - 固定費と変動費の総合的な見直し
変動費だけでなく、通信費や保険料などの固定費も見直し、家計全体のバランスを整えます。無理のない節約目標を設定しましょう。 - 長期積立による資産形成の開始
見直しで生まれた余剰資金を活用し、金融庁の2024年以降のNISA制度のつみたて投資枠や成長投資枠を参考にしつつ、リスクを理解した上で積立を始めます。30代や40代からでも遅くはありません。
家計変動費の手順(初心者)に役立つ比較表:節約効果が高い変動費項目
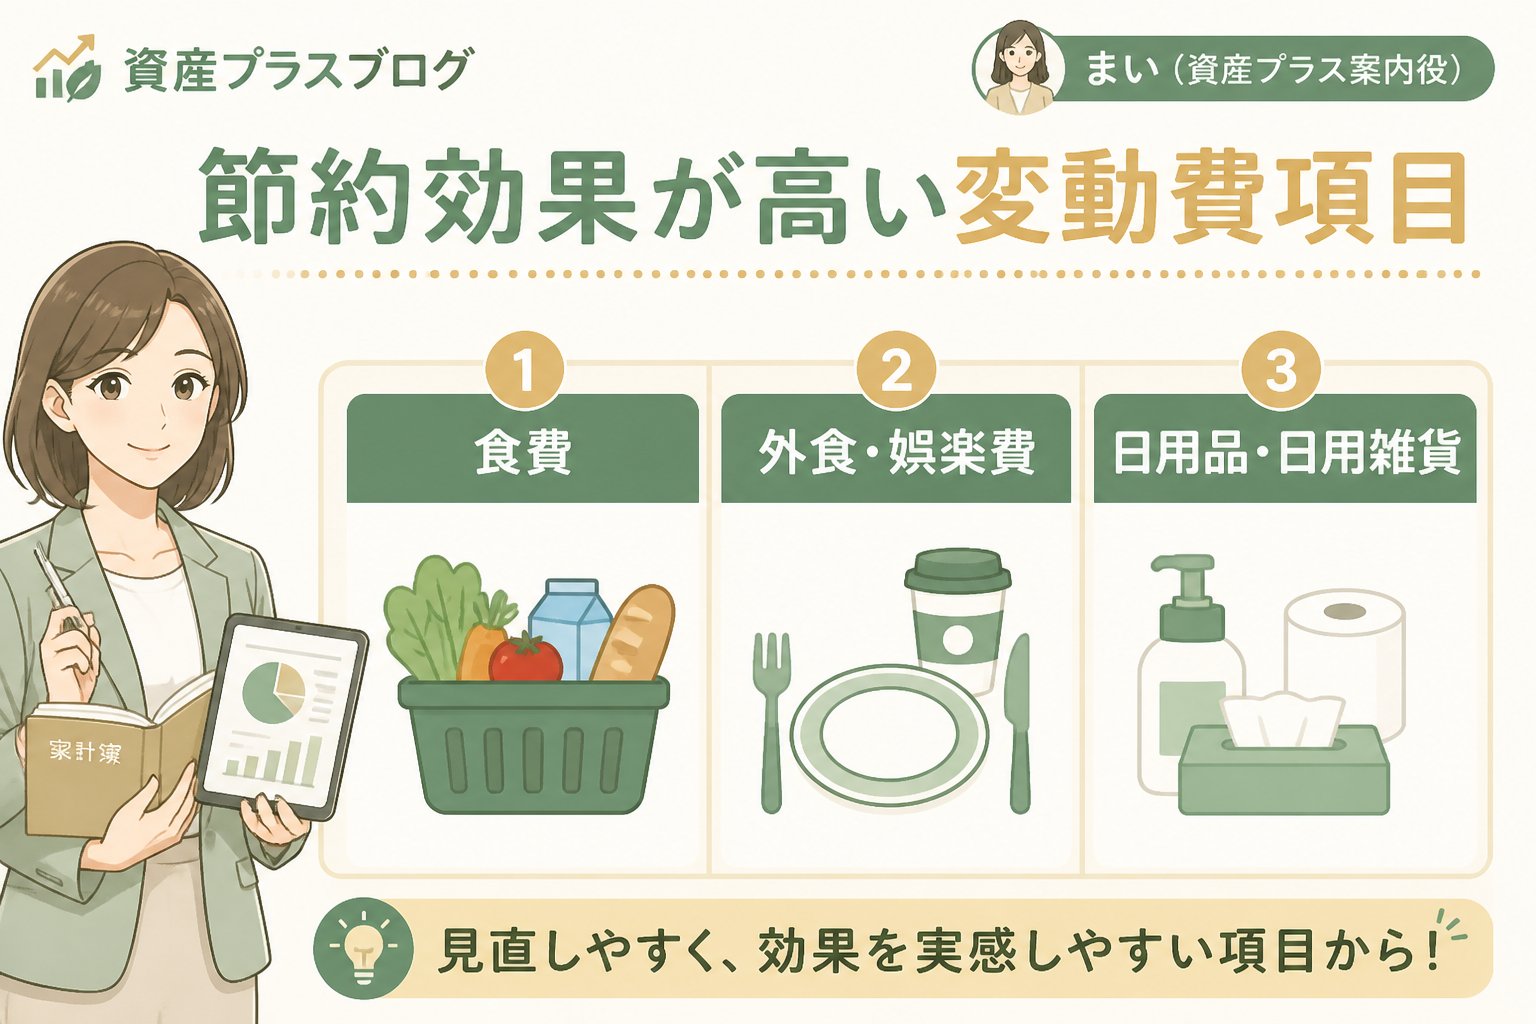
| 変動費項目 | 節約のしやすさ | 家計への影響度 | 具体的な見直し例 |
|---|---|---|---|
| 食費 | 中 | 高 | 外食回数の減少、自炊の増加 |
| 光熱費 | 高 | 中 | 節電・節水の実践、契約プランの見直し |
| 交際費 | 中 | 中 | 飲み会の頻度調整、無料イベントの活用 |
| 通信費 | 高 | 中 | 格安SIMへの乗り換え、不要なオプション解約 |
| サブスクリプション | 高 | 低 | 利用頻度の低いサービスの解約 |
👉 横にスクロールできます
変動費見直しと資産形成に関する注意点とリスク管理
変動費の節約は無理をすると継続が難しくなり、生活の質を下げる恐れがあります。適度な節約を心がけ、ストレスを増やさないことが重要です。
資産形成においては、投資信託など金融商品の元本割れリスクが存在し、長期保有や複利運用による利益の保証はありません。金融庁の最新制度を理解し、公的情報や専門家の意見を参考に慎重に計画を立てましょう。
また、積立額は家計の余剰資金で決めるべきであり、一律の金額推奨は避けることが望ましいです。
家計変動費初心者手順を実践する際のよくある質問(FAQ)
Q1: 変動費の記録はどのくらい続けるべきですか?
A1: まずは1~3か月間、詳細に記録し支出傾向を把握しましょう。その後は月単位で管理し、無理なく続けられる方法に切り替えるのが効果的です。
Q2: 40代から資産形成を始めても遅くないでしょうか?
A2: 遅くありません。40代からでも家計見直しと長期積立を組み合わせることで資産形成は可能です。無理のない積立額を設定し、リスクを理解して取り組むことが大切です。
Q3: 一人暮らしの生活防衛資金はいくら用意すればよいですか?
A3: 一般的には3~6か月分の生活費が目安ですが、生活状況に応じて調整してください。手元資金として安全に管理することが重要です。
初心者が家計変動費の手順を実践するための具体的なステップと資産形成の始め方
初心者が家計変動費の手順を実践する際は、まず支出の記録を続けることから始めます。次に、節約可能な変動費を見極め、無理のない範囲で削減を進めましょう。生活防衛資金の確保は急な出費に備えるための重要なポイントです。
その後、固定費も含めた家計全体の見直しを行い、余剰資金を長期積立に回すことが資産形成の基本となります。30代や40代からでも遅くなく、今から始めることが重要です。
家計変動費の手順(初心者)を活用した資産形成に役立つポイントまとめ
- 変動費の支出を詳細に記録し、無理なく節約可能な部分を見極める
- 生活防衛資金を確保し、急な出費に備える
- 固定費と変動費を総合的に見直し、無理のない予算を設定する
- 余剰資金を長期積立に回し、着実な資産形成を目指す
- 金融商品はリスクを理解し、公的情報や専門家の意見を参考に計画を立てる
家計管理は始めるのに遅すぎることはありません。30代からでも、40代からでも安心して資産形成を始められます。まずは家計の変動費見直しの手順から取り組み、今日から一歩を踏み出しましょう。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments