※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代の皆さんが将来の資産形成を目指す際に欠かせないのが投資信託です。特に手数料の仕組みを理解し、無理なく続けられる積立投資の始め方を知ることが重要です。本記事では、投資信託手数料の始め方(20代)をテーマに、初心者が押さえるべきポイントやNISA制度の活用法、家計の見直し方法までわかりやすく解説します。積立投資の基礎をしっかり学び、長期的な資産形成の第一歩を踏み出しましょう。
投資信託の手数料と20代が始める際の基本知識
投資信託は多くの投資家から集めた資金を専門家が運用する金融商品ですが、運用にかかる費用として手数料が発生します。主に以下の3種類に分かれます。
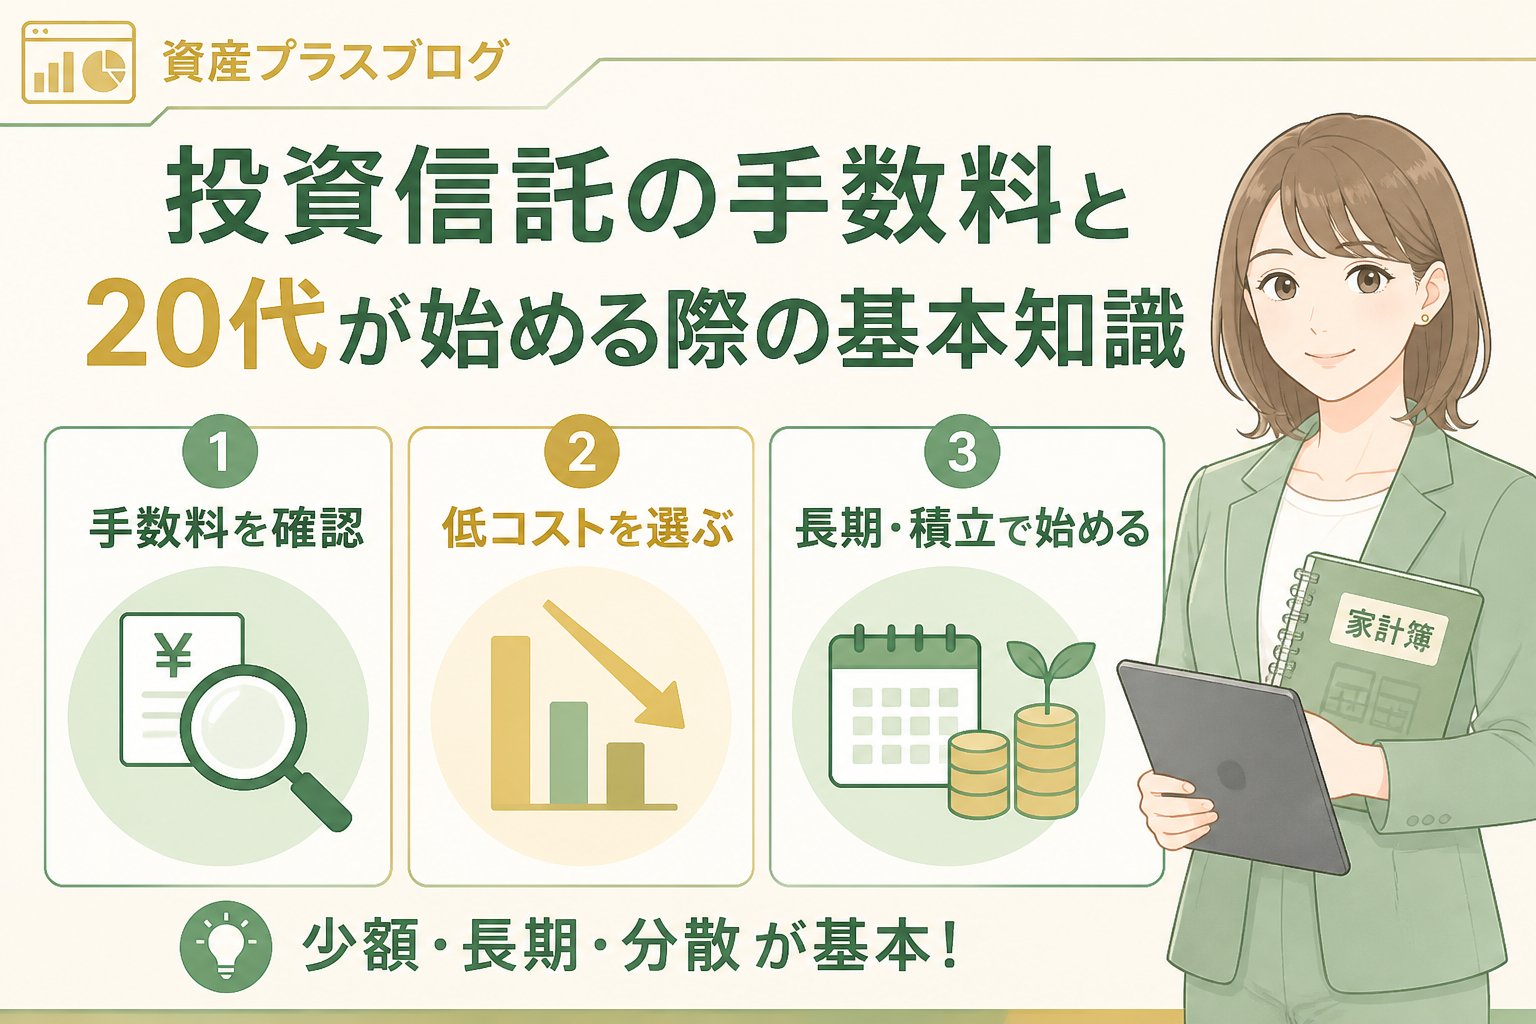
- 購入時手数料: 投資信託購入時にかかる費用で、最近は無料のものが増えています。
- 信託報酬: 運用管理費用として毎年発生し、保有期間中ずっと差し引かれます。長期投資では特にコストが資産増加に影響します。
- 信託財産留保額: 解約時にかかる場合があり、商品によって異なり無料のこともあります。
特に20代の初心者は信託報酬が低い商品を選ぶことが資産形成の効率化につながります。インデックス投資は低コストで分散効果があり、初心者に適した選択肢です。
インデックス投資のメリットとデメリットを初心者向けに整理
| メリット | デメリット |
|---|---|
| 運用コストが低く抑えられる | 市場全体に連動するため大きな利益は限定的 |
| 複数銘柄に分散投資できリスクを軽減 | 短期的な価格変動で元本割れの可能性がある |
| 専門知識がなくても始めやすい | 個別株のような高リターンは狙いにくい |
👉 横にスクロールできます
投資信託手数料の始め方(20代)を踏まえた積立投資のポイント
積立投資は毎月一定額を長期間継続することでリスクを分散しやすい方法ですが、毎月いくら積み立てるかは家計の余裕資金を優先し、一律の金額は推奨されません。まずは家計の固定費を見直し、生活防衛資金を確保することが大切です。
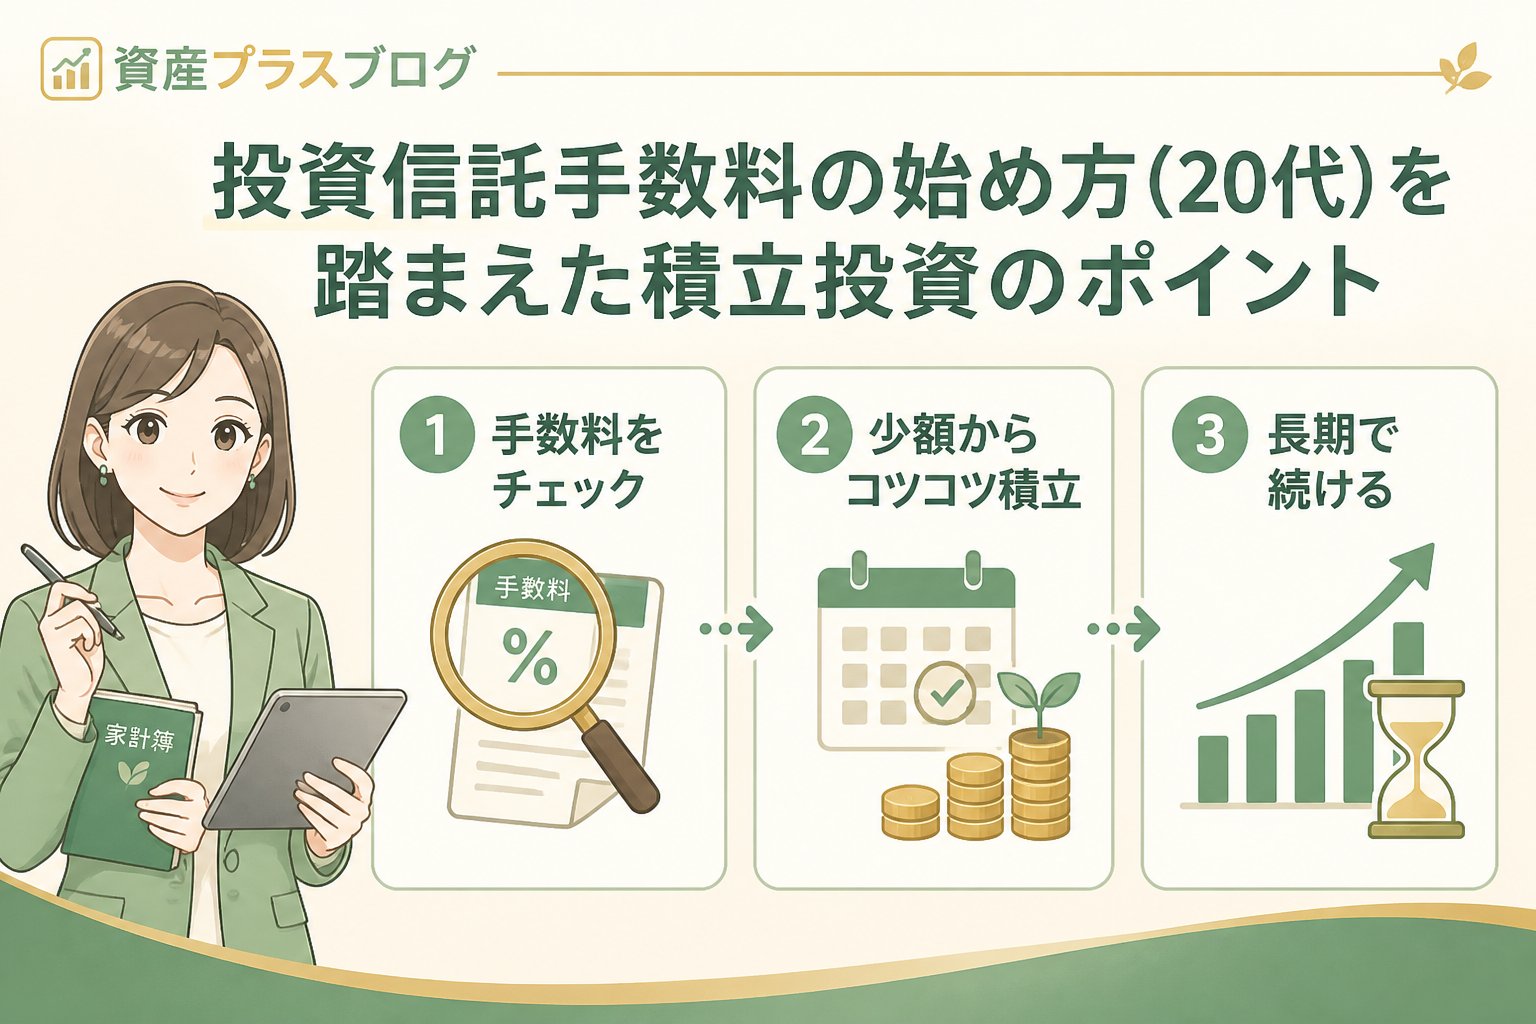
家計の固定費を洗い出し、無理のない節約で積立余力を作る。
生活防衛資金として6ヶ月分程度の生活費を確保し、急な支出に備える。
余裕資金の範囲で毎月の積立額を決め、無理なく続けられる金額を設定する。
積立額は必ず余剰資金から設定し、生活費や緊急支出の資金とは分けて管理しましょう。
NISAのつみたて投資枠と成長投資枠の違いと初心者に適した選択方法
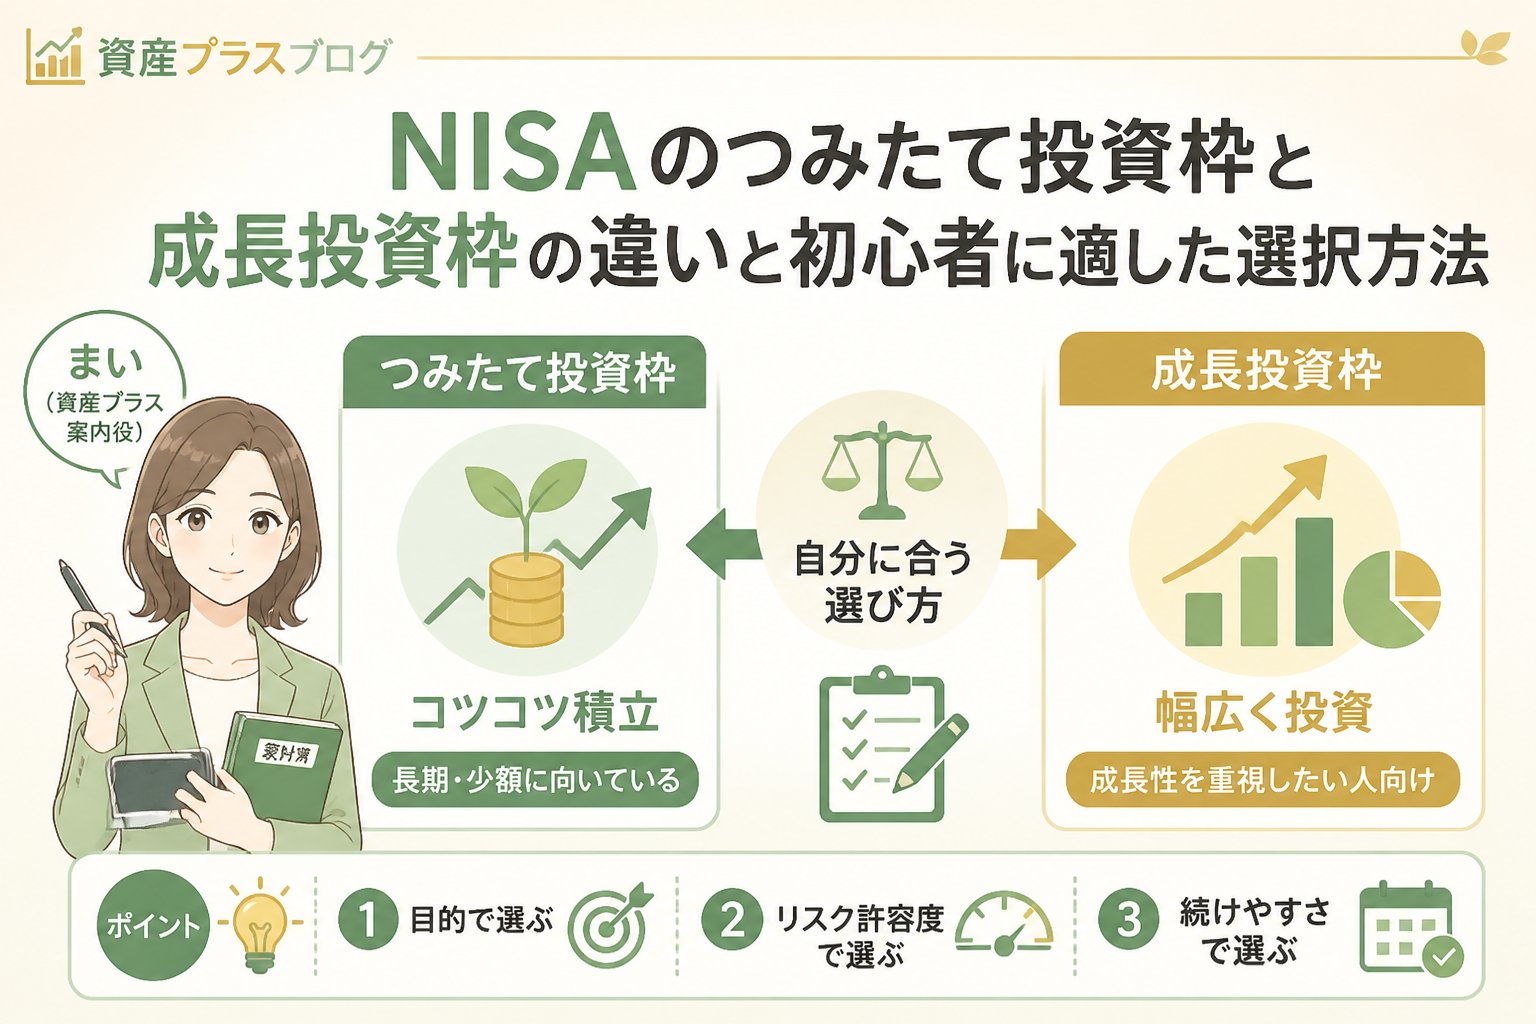
2024年からのNISA制度は「つみたて投資枠」と「成長投資枠」の2種類に分かれています。
つみたて投資枠は低コストの積立向け投資信託が対象で、最長20年の非課税期間があります。一方、成長投資枠は幅広い株式や投資信託が対象で年間投資上限が高いですが、リスクも高くなります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 対象商品 | 厳選された積立向け投資信託 | 幅広い株式・投資信託 |
| 非課税期間 | 最長20年 | 最長5年 |
| 年間投資上限 | 40万円 | 120万円 |
| 初心者向け度 | 安定志向に適する | リスク許容度が高い人向け |
👉 横にスクロールできます
20代の初心者にはつみたて投資枠が無理なく資産形成を始めるのに適しています。成長投資枠はリスク管理や運用知識が必要なため、十分理解した上で検討しましょう。
手数料に注意しながら20代が投資信託を始める具体的な手順
- 家計の固定費を見直し、毎月積み立て可能な余剰資金を把握する。
- 生活防衛資金を確保し、急な出費に備える。
- 金融機関や証券会社の口座を開設し、手数料体系や使いやすさを比較検討する。
- 信託報酬が低く、長期運用に適したインデックス投資信託を選ぶ。
- NISAのつみたて投資枠を活用し、非課税で資産形成を始める。
- 毎月の積立額を設定し、自動積立で継続的に投資を行う。
- 定期的に家計と資産状況を見直し、無理なく続けられるよう調整する。
長期運用では手数料の差が資産形成に大きく影響するため、信託報酬の低い商品を中心に選ぶことが重要です。
投資信託手数料の始め方(20代)を踏まえたリスク理解と専門家相談の重要性
投資信託は元本保証がなく、価格変動により元本割れのリスクがあります。長期積立はリスク分散効果が期待されますが、損失リスクを完全に排除することはできません。
また、NISA制度や投資商品の内容は法令改正や市場状況により変わる可能性があるため、最新の金融庁情報や認可金融機関の説明を必ず確認しましょう。不明点はファイナンシャルプランナーなどの専門家に相談することをおすすめします。
重要ポイント: 本記事は一般的な情報に基づく解説であり、個別の投資成果を保証するものではありません。投資は自己責任で行い、慎重に判断してください。
まとめ:20代が投資信託の手数料を理解し無理なく始める積立投資のコツ
- 投資信託の手数料は購入時手数料、信託報酬、解約時手数料に分かれ、特に信託報酬の低い商品を選ぶことが効率的な資産形成につながる。
- インデックス投資は初心者に適しており、低コストで分散投資が可能だが短期的な価格変動リスクがある。
- 家計の固定費見直しと生活防衛資金の確保を優先し、余裕資金の範囲で無理なく積立額を決めることが重要。
- 2024年以降のNISAはつみたて投資枠と成長投資枠に分かれ、初心者はつみたて投資枠の利用がおすすめ。
- 積立投資は継続が鍵であり、定期的な見直しと専門家相談を活用しながら安全に進める。
よくある質問(FAQ)
Q1: 投資信託の手数料はどの程度が適切ですか?
A1: 一般的に信託報酬は0.1〜0.5%程度の低コスト商品が初心者に適しています。購入時手数料は無料のものが多いので、総合的なコストで比較しましょう。
Q2: 毎月の積立額はどう決めればよいですか?
A2: 生活費や緊急資金を確保した上で、無理なく続けられる余裕資金の範囲で決めます。一律の金額ではなく家計状況に合わせて調整することが大切です。
Q3: NISAのつみたて投資枠と成長投資枠、どちらを選ぶべきですか?
A3: 長期の積立で安定した資産形成を目指すならつみたて投資枠がおすすめです。リスクを理解し、幅広い商品に投資したい場合は成長投資枠も検討してください。
詳しくは投資入門まとめもご覧ください。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments