※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
家計の中でも変動費は毎月の生活状況によって大きく変わるため、初心者にとっては管理が難しい部分です。この記事では、家計変動費のチェックリスト(初心者)を活用し、支出の見直し方法から生活防衛資金の確保、そして資産形成の始め方までを丁寧に解説します。特に40代からの資産形成が遅いと感じる方や、一人暮らしの生活防衛資金の目安についても具体的に紹介し、初心者でも安心して取り組める内容となっています。
家計変動費のチェックリスト(初心者)で見直すべきポイント
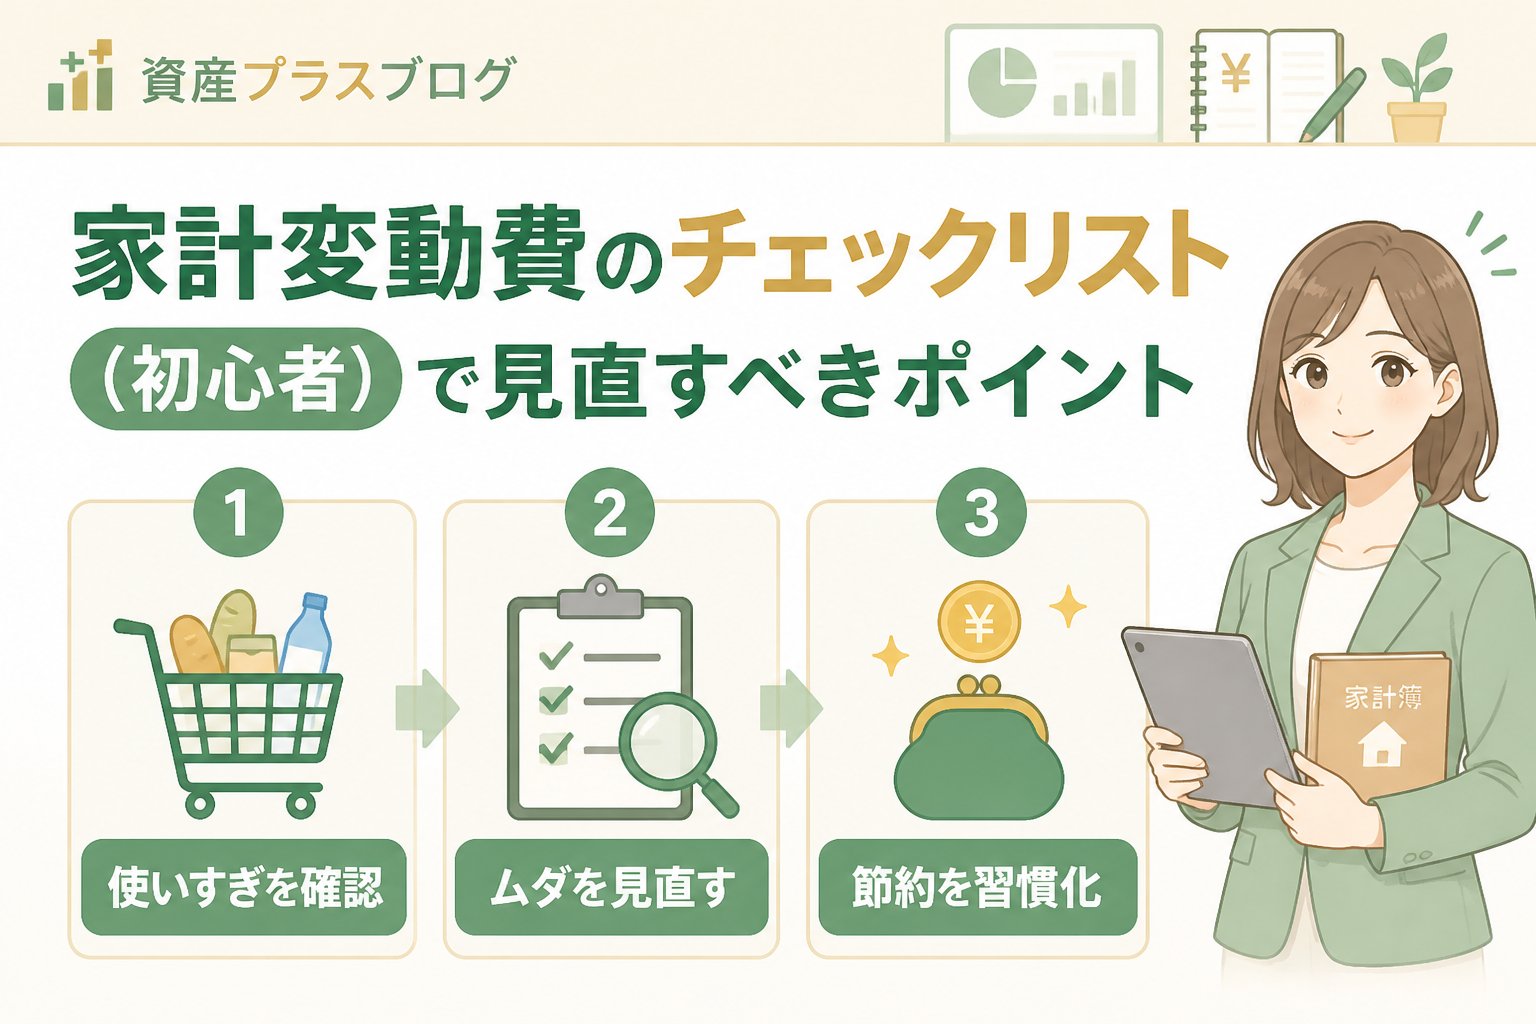
変動費とは、食費や交通費、交際費など毎月変動する支出のことを指します。初心者が効率よく見直すためには、家計変動費のチェックリスト(初心者)を活用し、支出の全体像を把握して無駄を減らすことが重要です。以下のチェックリストを参考にしてください。
| チェック項目 | 内容のポイント | 具体例 |
|---|---|---|
| 1. 変動費の分類 | 食費、交通費、交際費など項目別に分けて把握する | 1ヶ月の食費が4万円を超えた場合は見直しを検討 |
| 2. 支出の記録方法の確立 | スマホアプリや家計簿ノートで毎日記録を続ける | 毎日10分程度でレシート入力や記録を行う |
| 3. 無駄遣いの洗い出し | 衝動買いや使っていないサブスクリプションの見直し | 不要なサブスクの解約や衝動買いの抑制を実施 |
| 4. 節約目標の設定 | 無理なく減らせる金額を具体的に決める | 今月は食費を5%減らすなどの具体的な目標を設定 |
| 5. 定期的な見直し | 月末に振り返りと翌月の計画を立てる習慣をつける | 毎月の支出傾向を分析し改善策を検討する |
👉 横にスクロールできます
家計の変動費が増える原因と初心者がつまずきやすいポイント
変動費が増加する主な原因には、外食や買い物の増加、必要な支出と無駄な支出の区別がつかないこと、一時的な節約で終わってしまうことなどがあります。初心者は支出の記録不足や優先順位の判断が曖昧になりやすく、これらが見直しの障壁となります。
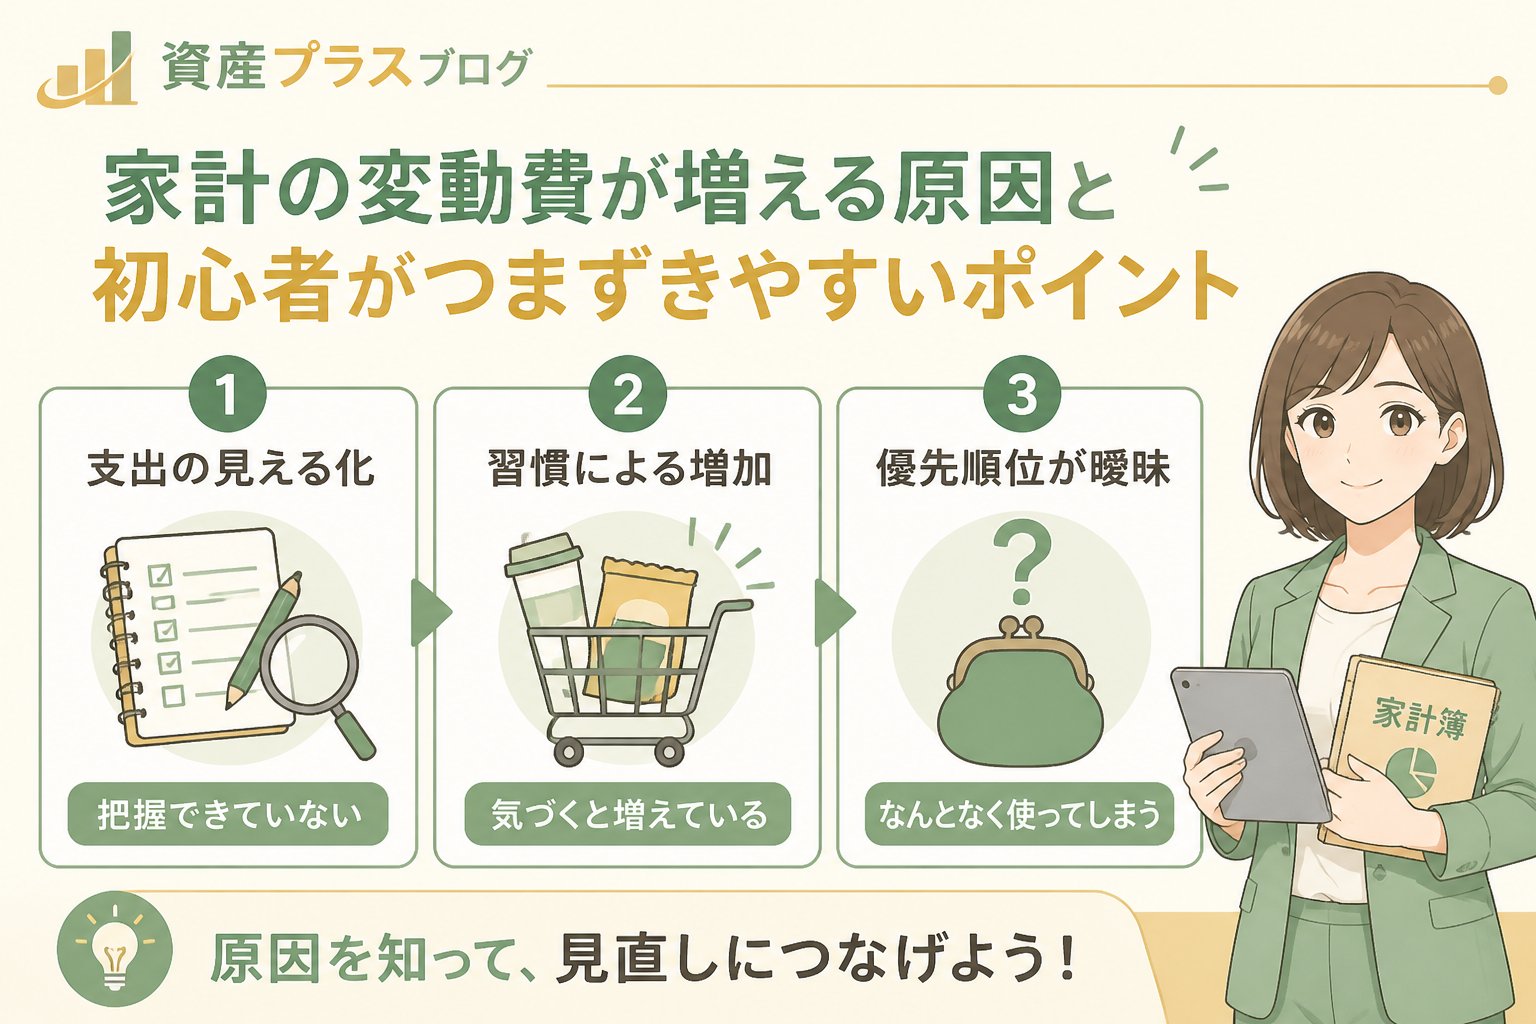
- 外食や買い物が増えていることに気づかない
- 必要な支出と無駄な支出の区別がつかない
- 節約が一時的で継続できない
これらの課題を克服するためには、家計変動費のチェックリスト(初心者)を活用して支出を正確に把握し、無駄を洗い出すことが効果的です。
生活防衛資金の確保と資産形成初心者が知るべき運用のポイント
生活防衛資金とは、急な出費や収入減に備えるための資金で、一人暮らしの場合は生活費の3~6ヶ月分が目安とされています。40代で資産形成を始める方や30代の初心者は、まずこの資金を確保することを優先しましょう。
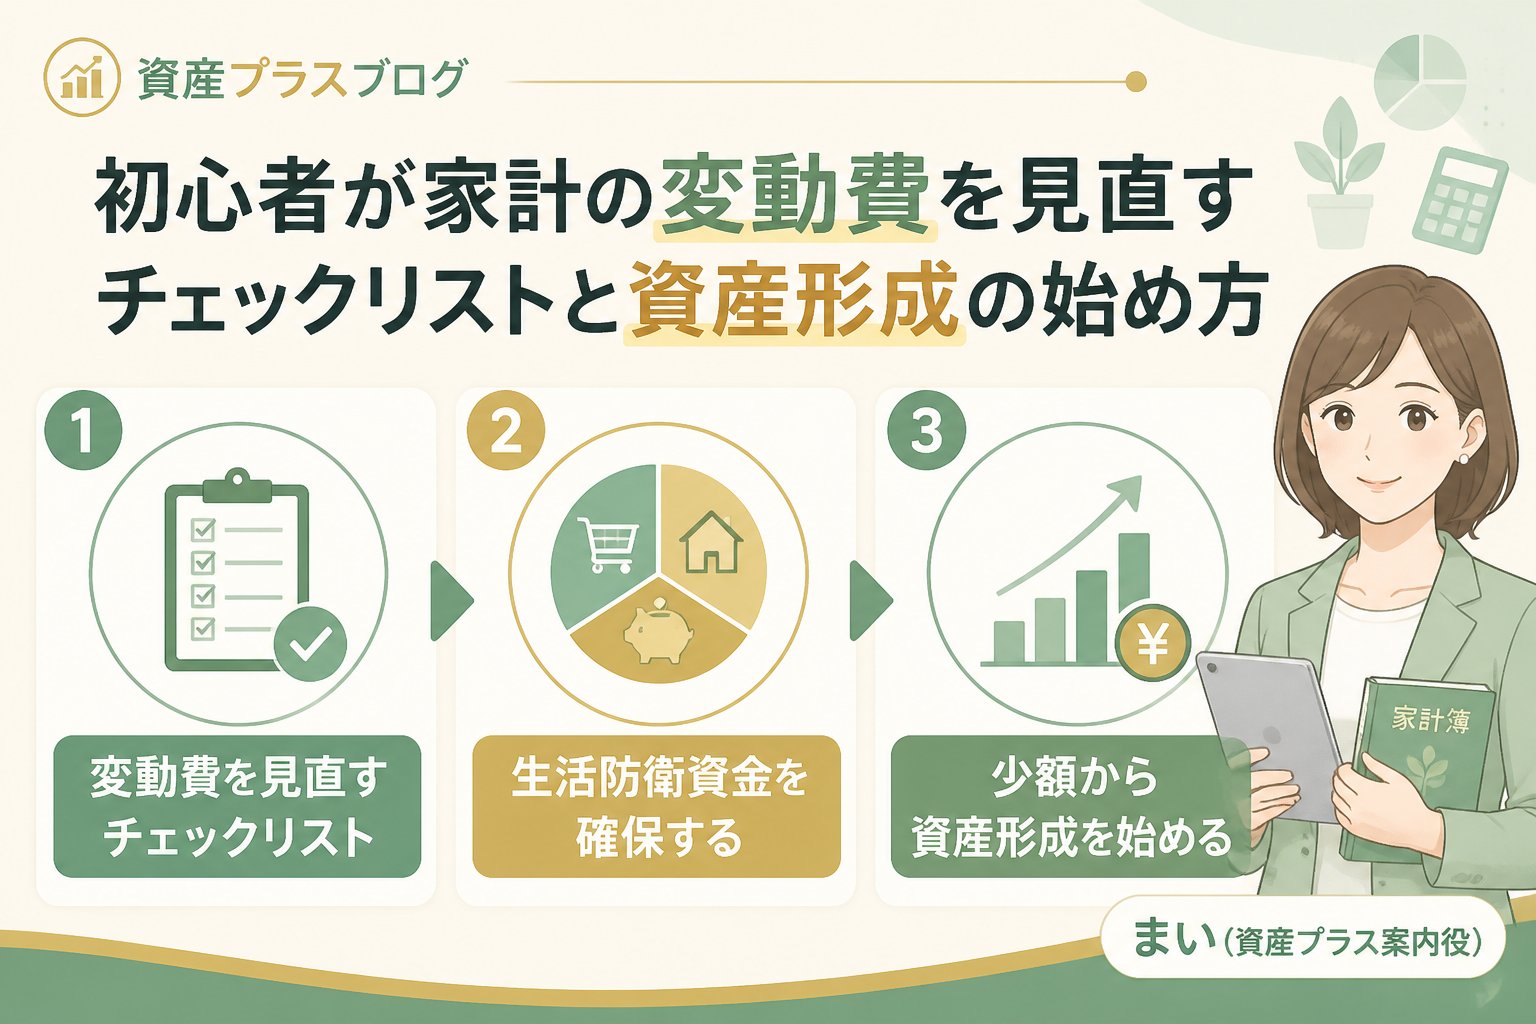
貯蓄は無理のない範囲で積み立て、生活防衛資金を確保した後に長期積立投資などに取り組むことが安全な資産形成につながります。資産形成初心者は、変動費の見直しで生まれた余裕資金を活用し、無理のない範囲で積立を始めることが大切です。なお、2024年以降のNISA制度は新規利用できる種類が限定されているため、旧制度の一般NISAやつみたてNISAは2023年までの利用となります。投資には元本割れのリスクがあるため、長期保有や複利効果で利益が保証されるわけではないことを理解したうえで、余裕資金で取り組みましょう。
初心者でも続けやすい資産形成の始め方とチェックリスト活用法
資産形成を始める際は、家計変動費のチェックリスト(初心者)を活用し、以下のステップで無理なく進めましょう。
家計簿をつけて変動費の支出を把握し、無駄を見つける。
生活防衛資金の目標額を設定し、優先的に貯蓄を行う。
余裕資金を長期積立に回す計画を立てる(無理のない範囲で)。
定期的に家計を振り返り、見直しを継続する。
変動費見直しの注意点と専門家相談のすすめ
家計の変動費見直しや資産形成は個人の状況により適切な方法が異なります。投資には元本割れのリスクがあるため、必ず公的情報や専門家のアドバイスを参考にしてください。また、生活防衛資金や積立額は一般的な目安であり、無理のない資金計画を立てることが重要です。専門家に相談することで、より自分に合った計画が立てやすくなります。
以下の比較表は、生活防衛資金の目安と資産形成の始め方のポイントをまとめたものです。
| 項目 | 内容 | 初心者向けポイント |
|---|---|---|
| 生活防衛資金 | 生活費の3~6ヶ月分 | 一人暮らしは3ヶ月分から無理なく積み立て |
| 資産形成開始時期 | 30代・40代でも遅くない | 生活防衛資金確保後、長期積立を計画的に |
| 変動費見直し | 支出の記録と無駄遣いの洗い出し | チェックリストを活用し継続的に管理 |
| 投資のリスク | 元本割れの可能性あり | 公的情報と専門家相談を必ず活用 |
👉 横にスクロールできます
まとめ:家計変動費のチェックリスト(初心者)を活用した資産形成のポイント
- ✅ 変動費を正確に把握し、無駄を洗い出す
- ✅ 生活防衛資金は一人暮らしなら生活費の3~6ヶ月分を目安に貯める
- ✅ 余裕資金は無理のない範囲で長期積立に回す計画を立てる
- ✅ 定期的に家計を振り返り、見直しの習慣をつける
- ✅ 投資はリスクを理解し、公的情報や専門家相談を活用する
よくある質問(FAQ)
Q1: 変動費の見直しはどのくらいの頻度で行うべきですか?
A1: 毎月の支出を記録し、月末に振り返るのが基本です。定期的に見直すことで無駄遣いの発見や計画の修正がしやすくなります。
Q2: 40代から資産形成を始めるのは遅いでしょうか?
A2: 遅すぎることはありません。生活防衛資金を確保し、無理のない範囲で長期積立を続けることが重要です。リスクを理解しながら進めましょう。
Q3: 一人暮らしの生活防衛資金は具体的にいくら必要ですか?
A3: 生活費の3~6ヶ月分が目安です。家賃や食費、水道光熱費など基本的な支出を参考に具体的な金額を設定してください。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments