※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代の方が将来の不安に備え、生活防衛資金の見直し(20代)を行うことは、安定した家計管理の第一歩です。初心者でも無理なく続けられる家計管理のやり方や、共働き世帯のポイント、家計簿が続かない場合の対策などを解説します。
生活防衛資金と20代の見直しが重要な理由
生活防衛資金とは、病気や失業などの予期せぬ事態に備えて最低限の生活費を確保しておく資金のことです。特に20代は収入が安定しにくく、手取り20万円前後の方も多いため、家計管理初心者にとって生活防衛資金の見直し(20代)は重要なテーマとなります。金融庁の公的情報では、生活費の3~6ヶ月分を目安に貯蓄することが推奨されていますが、無理のない範囲で長期的に積み立てることが大切です。
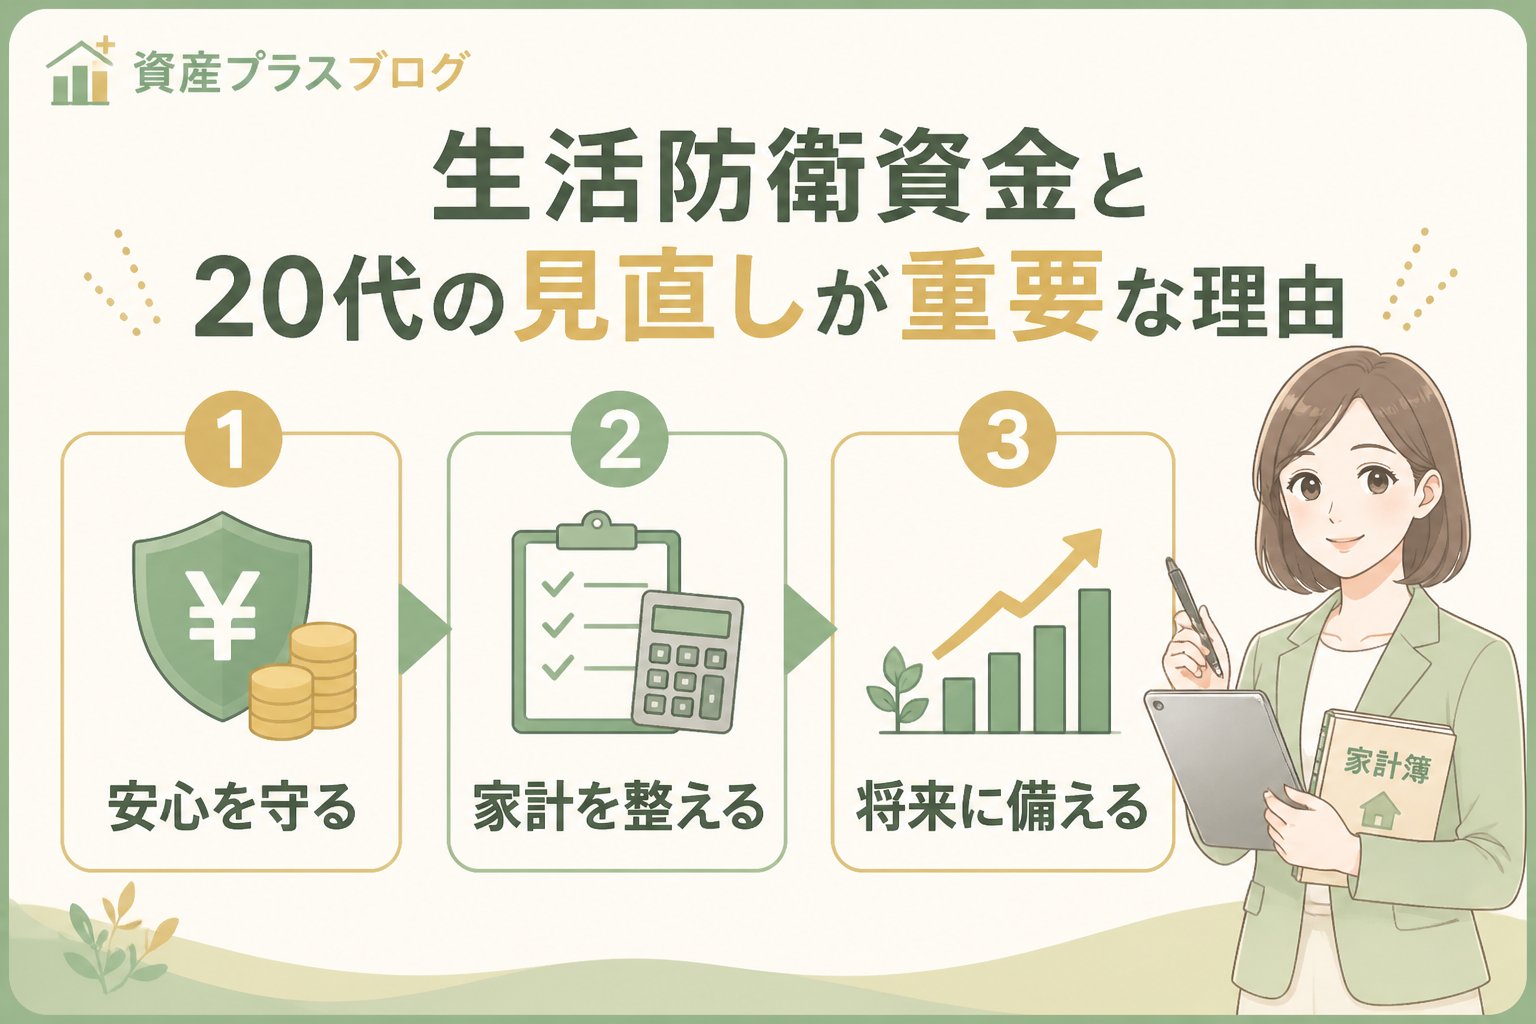
20代で生活防衛資金の見直しが必要な理由
- 収入の変動や急な支出に対応しやすくするため
- 家計簿が続かない初心者でも無理なく貯蓄を増やす基盤を作るため
- 共働き家庭の支出バランスを整え、将来の資産形成につなげるため
家計管理初心者が陥りやすい貯金できない原因とその対策
多くの20代が貯金できない理由には、家計簿が続かないことや固定費の見直し不足があります。手取り20万円前後の収入で生活費が圧迫されると、貯蓄に回す余裕が生まれにくいのが現実です。
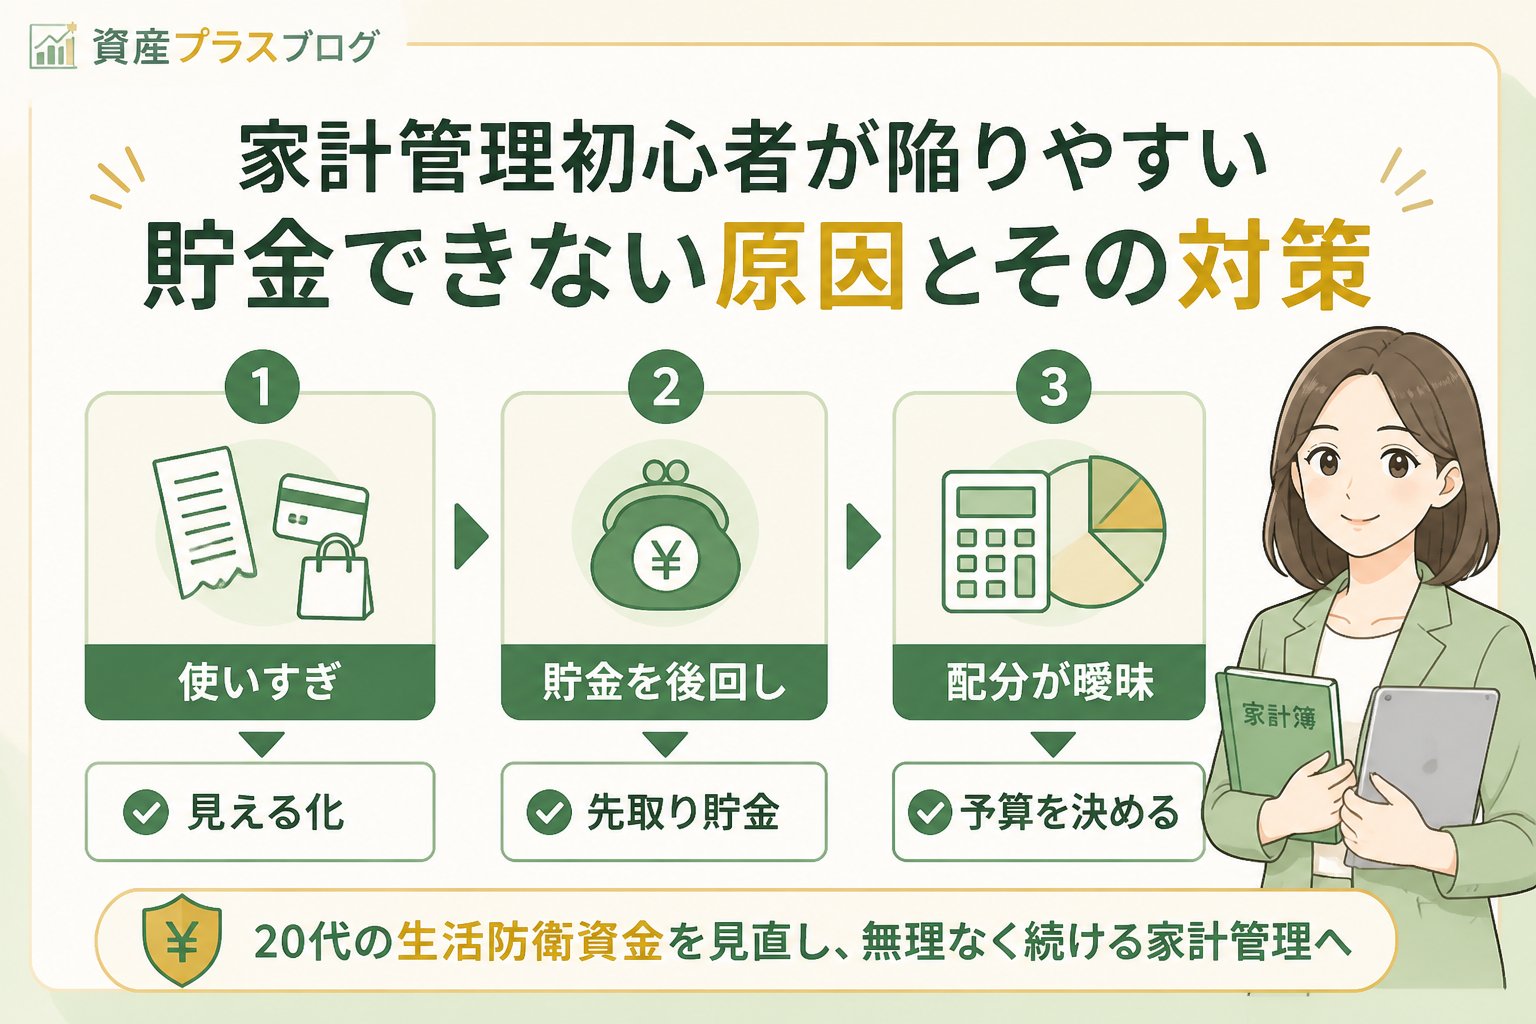
家計簿が続かない理由と家計簿アプリ活用のポイント
- 記録の手間や挫折感が原因となることが多い
- スマホの家計簿アプリは自動連携機能を活用し手間を減らす
- 無理なく続けるために週1回の記録と振り返りを習慣化する
手取り20万円でも見直せる固定費のポイント
- 携帯電話・保険・サブスクの契約内容を定期的に確認する
- 共働きの場合は収入と支出の役割分担を話し合う
- 節約額はあくまで目安で、無理なく続けられる範囲で実施する
生活防衛資金の判断基準と見直し手順
適切な生活防衛資金の額は、各家庭の支出状況や収入の安定性によって異なります。次の手順で見直しを進めましょう。
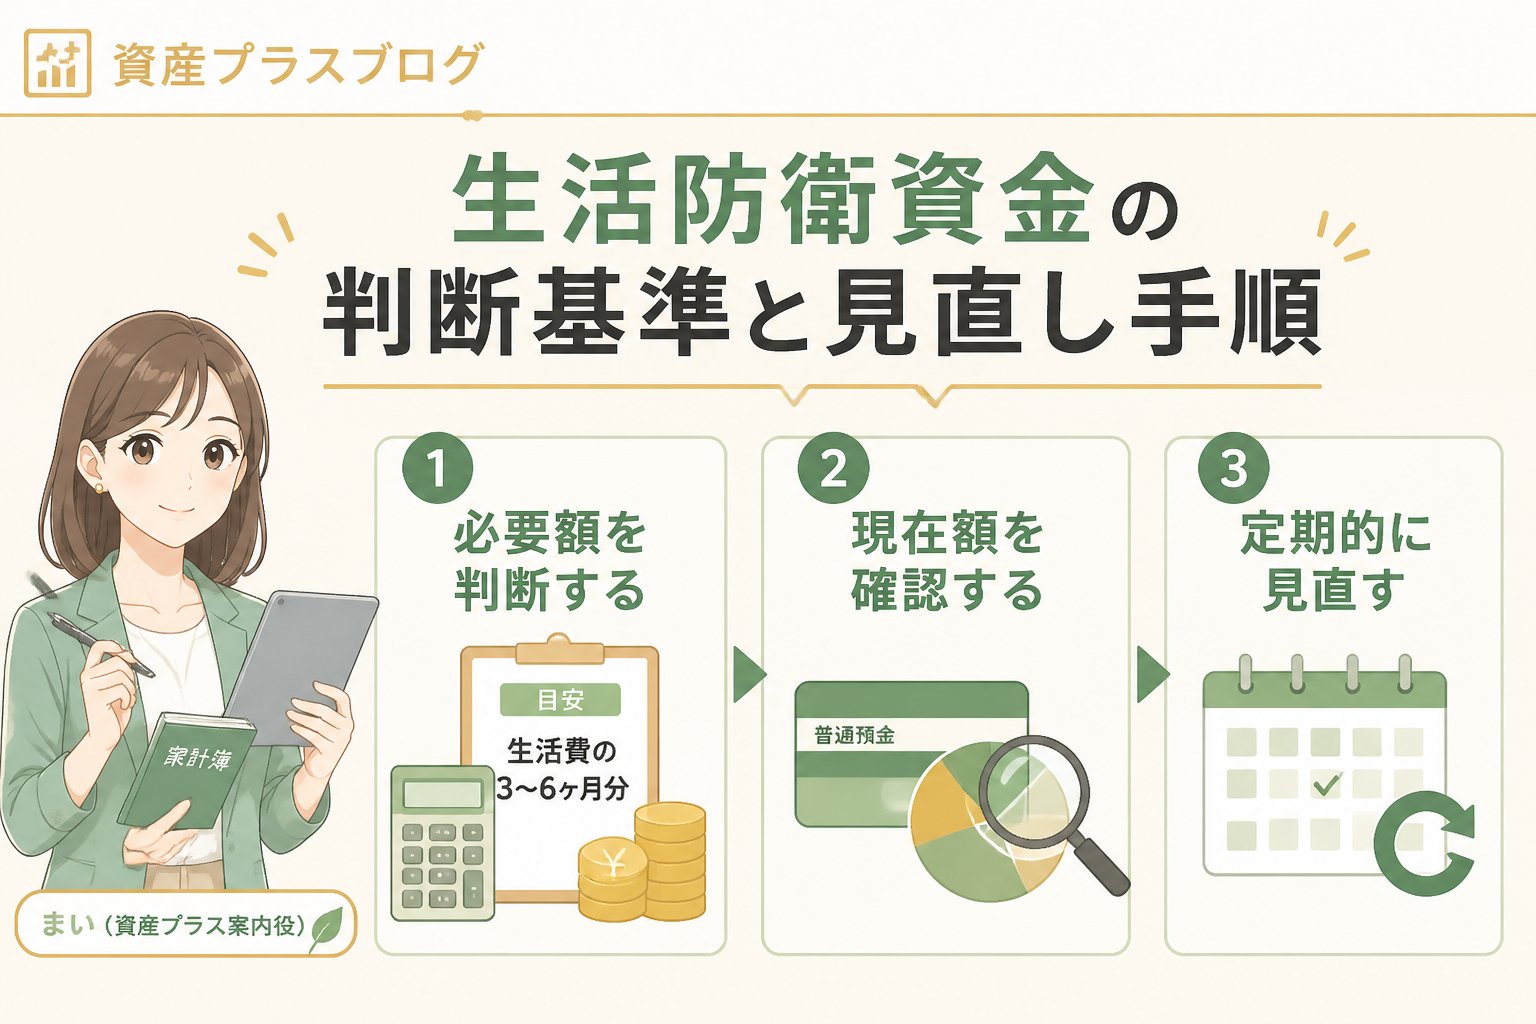
家計簿や銀行口座の明細から食費、光熱費、通信費など変動費と固定費を洗い出します。
住居費や食費、光熱費などの必須支出を合計し、生活を維持するための月額を算出します。
金融庁の推奨を参考に、計算した生活費の3ヶ月分を最低ラインとし、余裕があれば6ヶ月分まで準備を目指します。
家計の余剰資金から積立額を決め、積立投資ではなく普通預金などリスクの低い方法で管理を始めましょう。
生活防衛資金・20代・見直しを含む家計管理のポイント
生活防衛資金の見直し(20代)を行う際には、家計管理の基本を押さえることが重要です。特に家計管理初心者や共働き世帯では、支出の見える化や役割分担が効果的です。
共働き世帯の家計管理で意識したいポイント
共働き家庭では、収入の違いやライフスタイルに応じて家計管理の方法を工夫することが重要です。
収入と支出の役割分担を明確にする
お互いの収入を把握し、生活費や貯蓄の分担を話し合いで決めることで無理なく管理が続きやすくなります。
家計簿アプリで支出を見える化する
夫婦それぞれがスマホで家計簿アプリを共有し、支出状況をリアルタイムで確認できる体制を作ると便利です。
生活防衛資金の見直しに役立つ比較表:貯蓄方法の特徴
| 貯蓄方法 | 特徴 | メリット | デメリット |
|---|---|---|---|
| 普通預金 | 流動性が高くすぐに引き出せる | 安全で元本割れなし | 利息が低い |
| 定期預金 | 一定期間預ける必要がある | 普通預金より利息が高い場合あり | 途中解約でペナルティの可能性 |
| 積立投資(※生活防衛資金には推奨されない) | リスクがあり元本割れの可能性がある | 長期的に資産増加の可能性 | 緊急時にすぐ使えないリスク |
👉 横にスクロールできます
生活防衛資金確保の際に注意したいポイント
重要ポイント
生活防衛資金は投資ではなく安全資産で管理すべきです。元本割れの可能性がある商品は避け、金融庁の公的情報に沿った方法を選びましょう。また、積立額は家計の余剰資金の範囲内で決め、無理のない範囲で長期に続けることが成功のカギです。
リスクの理解と専門家相談の推奨
資産形成はリスクを伴うため、金融商品を利用する際はリスク説明を必ず確認し、不明点は専門家に相談することをおすすめします。公的な情報源や公式サイトを参考にし、誤情報に惑わされないよう注意が必要です。
まとめ:20代が無理なく行う生活防衛資金の見直しのチェックリスト
- ✅ 毎月の生活費を正確に把握して計算する
- ✅ 生活費の3~6ヶ月分を目安に生活防衛資金を設定する
- ✅ 固定費見直しで家計の無駄を洗い出す
- ✅ 家計簿アプリを活用し継続的な家計管理を心がける
- ✅ 共働きなら収入と支出の分担を明確にする
- ✅ 生活防衛資金は安全資産で管理し、リスクを理解する
- ✅ 不明点は専門家に相談し、信頼できる情報を基に判断する
生活防衛資金の見直しは、20代の家計管理と資産形成の第一歩です。無理なく続けられる方法で始め、将来の安心につなげていきましょう。詳しい貯蓄のまとめは当ブログの貯蓄まとめもご覧ください。
よくある質問(FAQ)
Q1: 手取り20万円でも生活防衛資金はどのくらい貯めるべきですか?
A1: 生活費の3ヶ月分を最低ラインとし、可能であれば6ヶ月分を目指しましょう。無理なく積み立てることが大切です。
Q2: 家計簿が続かない場合はどうすればいいですか?
A2: 手間を減らすため家計簿アプリの自動連携機能を活用し、週に1回の記録に絞ると継続しやすくなります。
Q3: 投資で生活防衛資金を増やしてもいいですか?
A3: 生活防衛資金は緊急時にすぐ使える資金なので、安全性の高い普通預金や定期預金で管理することが推奨されます。投資はリスクがあるため、余剰資金で行うのが基本です。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments