※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
生活防衛資金20代始め方とは、若い世代が急な収入減や予期せぬ支出に備えて貯蓄を始める方法を指します。この記事では、20代の方が初心者でも無理なく生活防衛資金を準備できる家計管理のポイントや固定費の見直し、共働き世帯のやり方、さらに長期積立の方法をわかりやすく解説します。
生活防衛資金を20代で準備する意義と基礎知識
生活防衛資金とは、急な支出や収入減少に対応するための貯蓄であり、特に20代は収入や生活環境が変わりやすいため早めの準備が重要です。家計管理の初心者でも、まずは固定費の見直しと生活防衛資金の積立から始めることが成功の鍵となります。
20代で生活防衛資金が必要な理由
- 転職や病気などのリスクに備えられる安心感が得られる
- 共働きでも急な収入減に対応しやすくなる
- 将来の資産形成の土台を築ける
生活防衛資金の目安と自分に合った判断基準
一般的には生活費の3〜6か月分が目安ですが、家族構成や職業の安定性により必要額は異なります。例えば、月の支出が20万円なら60万円〜120万円程度が目安です。自分の家計状況やライフスタイルに合わせて必要額を見極めることが大切です。
生活防衛資金と20代の始め方を踏まえた初心者向け家計管理のポイント
家計簿が続かない、貯金が増えないと感じる方は多く、特に手取り20万円前後の収入では支出のバランス調整が難しいこともあります。ここでは初心者がつまずきやすいポイントとその対策を紹介します。
家計簿が続かない原因と対策
- 記録が面倒で習慣化できない
- 支出のカテゴリーが多すぎて管理が複雑になっている
- 効果を実感できずモチベーションが下がる
対策としては、支出項目を絞ってシンプルに管理すること、スマホアプリの自動連携機能を活用することが効果的です。銀行口座やクレジットカードと連携できる家計簿アプリなら記録の手間が減り、初心者でも続けやすくなります。
共働き世帯に適した家計管理のやり方
- 収入と支出の情報を定期的に共有する
- 固定費や貯蓄目標を二人で決めて協力する
- 家計簿データを共有できるアプリを利用する
生活防衛資金の準備に効果的な固定費見直しの手順
生活防衛資金の準備は収入増より支出の見直しが即効性があります。特に固定費は毎月必ずかかる費用なので、ここを減らすことが貯蓄継続の土台になります。
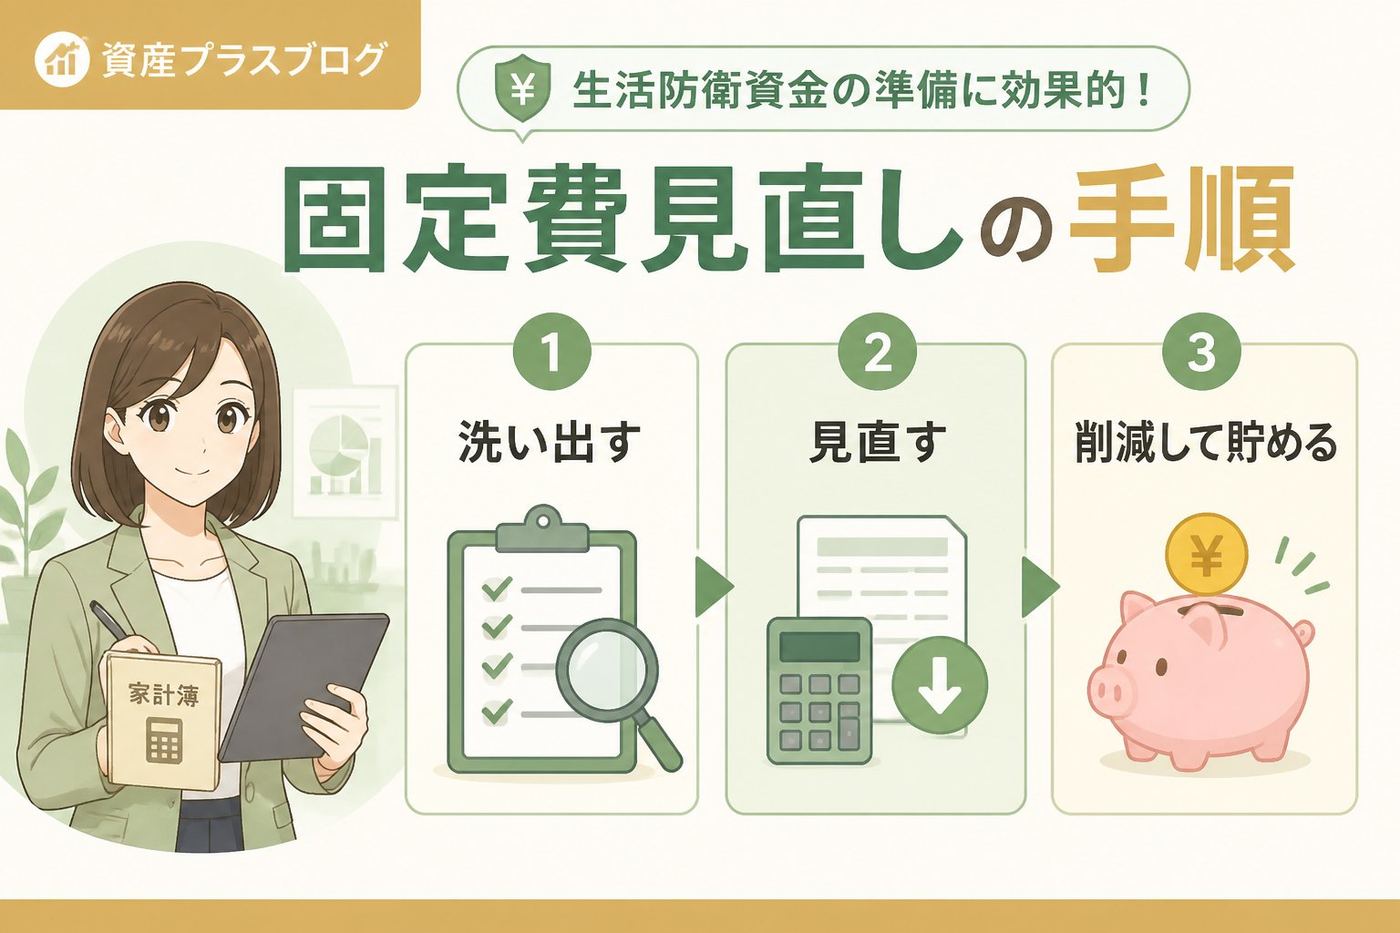
毎月・毎年かかる全ての固定費を漏れなく書き出します。家賃、通信費、保険料、サブスクなどを含めることがポイントです。
使っていないサブスクや重複している保険内容を確認し、解約やプラン変更で支出削減を検討します。公共料金の見直しも効果的です。
節約できた分を貯蓄に回すため、家計簿で毎月の支出と貯蓄額を記録し、進捗を確認しましょう。
生活防衛資金20代始め方を踏まえた長期積立で着実に増やす方法
短期間でまとまった額を貯めるのは難しいため、毎月一定額を積み立てる方法がおすすめです。積立額は家計の余剰資金に合わせて無理なく設定することが重要で、一律の金額推奨は避けましょう。
積立開始時のポイント
- 銀行の自動振替や家計簿アプリの自動積立設定を利用する
- 積立用の口座は普段使わないものを用意し、引き落とし忘れや使い込みを防止する
- 積立の目的を明確にしてモチベーション維持に役立てる
資産形成における注意点
2024年以降のNISA制度はつみたて投資枠と成長投資枠に分かれており、旧制度は2023年までとなっています。投資には元本割れのリスクがあり、利益が保証されるわけではありません。積立額は余剰資金で決め、リスクを理解したうえで必要に応じて専門家に相談してください。
重要ポイント:生活防衛資金は貯蓄段階の資金です。投資を始める際はリスクと制度変更に注意し、最新情報を定期的に確認しましょう。
生活防衛資金20代始め方に役立つ比較表:家計簿アプリの特徴
| アプリ名 | 特徴 | 連携可能サービス | 初心者向けの使いやすさ |
|---|---|---|---|
| マネーフォワードME | 銀行・カード連携が豊富で自動記録が便利 | 銀行、クレジットカード、電子マネー | 高い(初心者でも直感的に操作可能) |
| Zaim | シンプルな操作で支出管理に特化 | 銀行、カード、レシート読み取り | 中程度(シンプルだが機能は限定的) |
| Moneytree | 多様な金融機関と連携可能で一括管理 | 銀行、証券、ポイントカード | 高い(初心者にも使いやすいUI) |
👉 横にスクロールできます
まとめ:20代が無理なく生活防衛資金を作るためのチェックリスト
- ✅ 固定費をリストアップし、削減可能な項目を見つける
- ✅ 家計簿はシンプルに続けやすい方法で記録する
- ✅ 共働きは情報共有と協力体制をつくる
- ✅ 毎月の積立は余剰資金で設定し無理なく継続する
- ✅ 投資は公的情報を確認しリスクを理解したうえで行う
生活防衛資金、20代、始め方に関するよくある質問(FAQ)
Q1:手取り20万円の場合、どのくらいの生活防衛資金を目標にすれば良いですか?
A1:月の支出額が手取りと近い場合、生活費の3〜6か月分を目安にしましょう。個人の生活スタイルや収入の安定度に応じて調整が必要です。
Q2:家計簿が続かない場合の効果的な対策はありますか?
A2:支出項目を絞り、記録が簡単なスマホアプリを活用することが効果的です。また、家族やパートナーと共有して励まし合うことも習慣化に役立ちます。
Q3:共働き世帯の家計管理はどのように分担すれば良いですか?
A3:収入と支出の情報共有を定期的に行い、固定費や貯蓄目標の設定を協力して行うことが基本です。家計簿アプリの共有機能も活用しましょう。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments