※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
資産形成を目指す初心者に向けて、NISAを活用した少額投資におけるリスクや失敗例を丁寧に解説します。家計の見直しから始める積立投資の判断基準や注意点を理解し、無理なく長期的に続けられる方法を紹介します。この記事では特にNISAリスクの失敗例(少額)に焦点を当て、安心して投資を始めるための基礎知識と実践的なアドバイスをお伝えします。
NISAリスクの失敗例(少額)を理解し安全に始めるための基礎知識
NISA(少額投資非課税制度)は、投資で得た利益が一定期間非課税となる制度で、2024年からは新NISAとして「つみたて投資枠」と「成長投資枠」に分かれています。
ただし、投資には元本割れのリスクがあるため、リスクを正しく理解して無理のない範囲で始めることが大切です。旧制度の一般NISAやつみたてNISAは2023年で新規利用が終了している点にも注意しましょう。
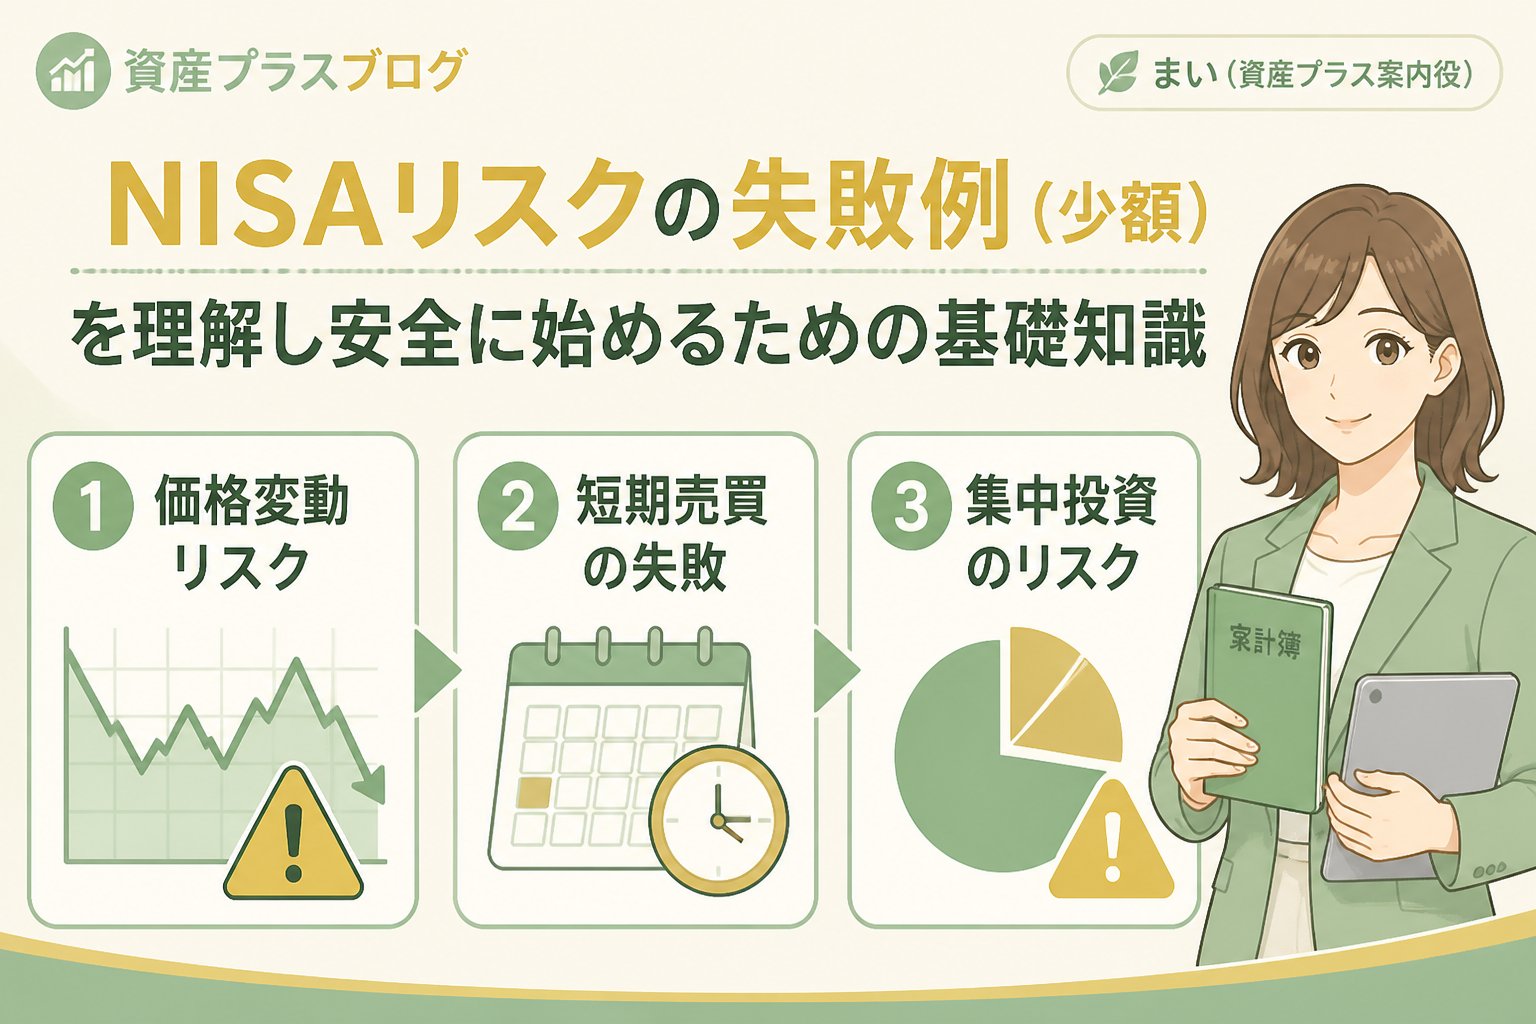
少額投資に潜む主なリスクとは?
- 株価や投資信託の価格変動による元本割れの可能性
- 短期的な価格変動に伴う心理的なストレス
- 投資商品の選択ミスによる期待リターンの低下
- 積立額の過大設定による家計圧迫
これらのリスクを踏まえ、長期的な積立投資と家計の余剰資金で運用することが重要です。
初心者が陥りやすいNISAリスクの失敗例(少額)と具体的なケーススタディ
少額投資でも失敗は起こり得ます。よくある失敗例を具体的に紹介し、それぞれの改善策も解説します。
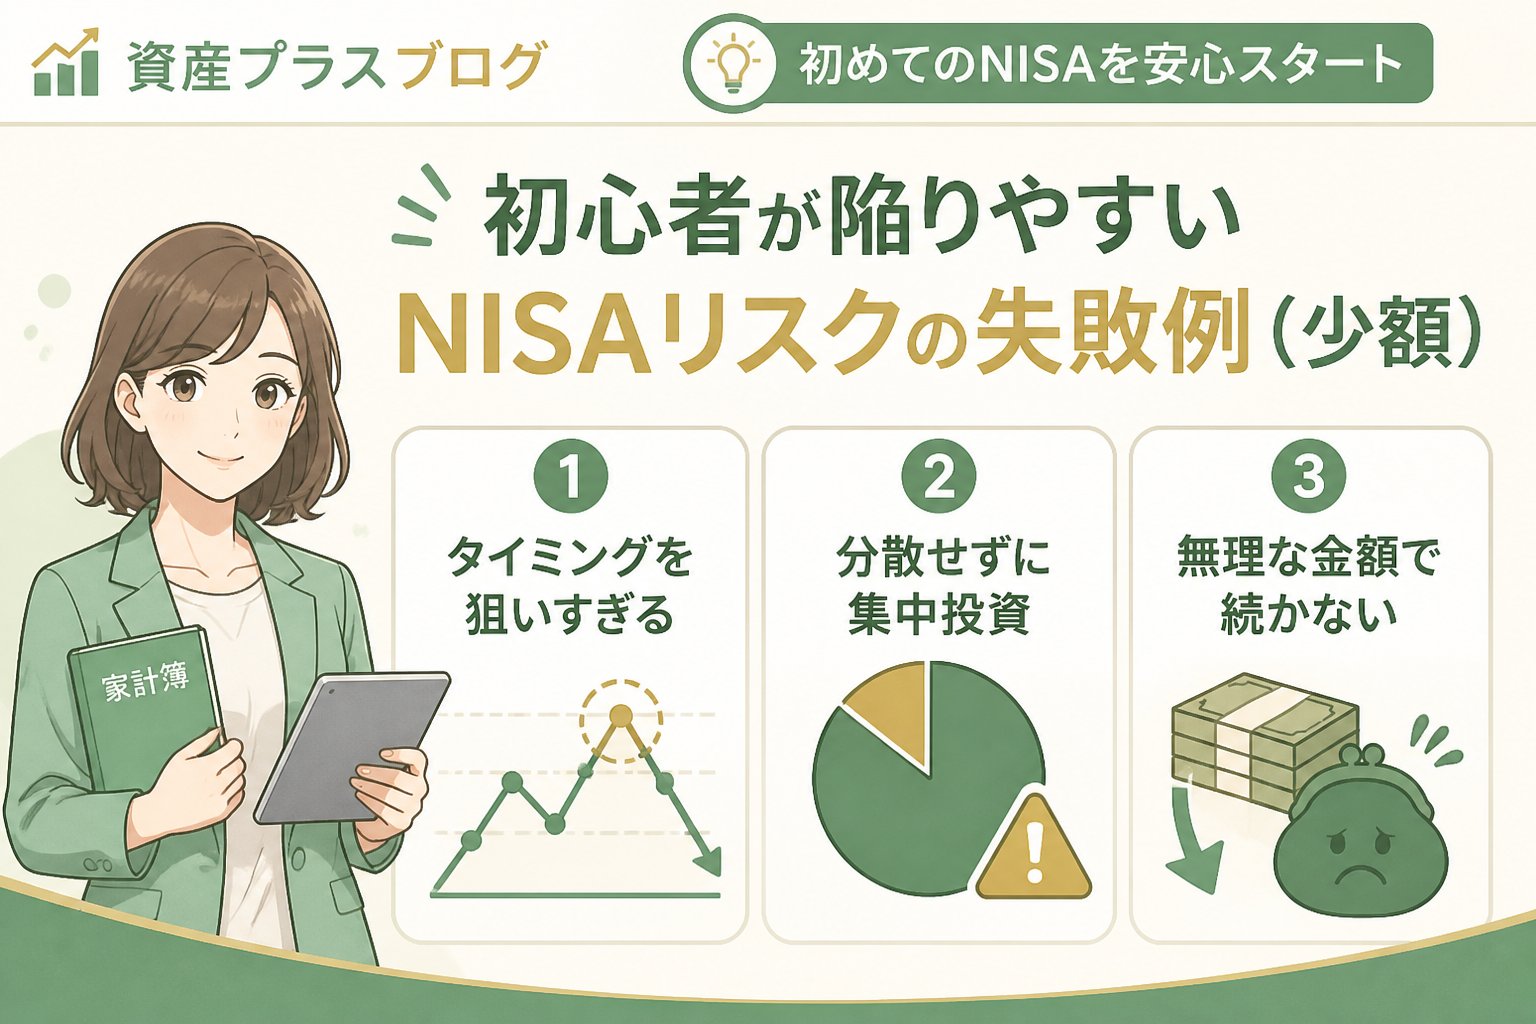
- 生活費を圧迫する無理な積立設定
月々の積立額を高く設定しすぎて家計が苦しくなる。 - 投資商品の理解不足による誤った選択
手数料が高い商品やリスクの高い商品を選び損失を招く。 - 短期的な値動きに振り回されて途中解約
価格下落時に焦って解約し損失を確定させてしまう。 - 固定費の見直しをせずに投資を開始
無駄な支出を放置し、無理な投資が続く悪循環に陥る。
失敗例の比較表
| ケース | 失敗の原因 | 改善策 |
|---|---|---|
| 30代会社員のAさん | 月2万円の積立で家計が赤字に | 固定費の見直しで積立額を1万円に減額し無理なく継続 |
| 主婦のBさん | リスクの高い投資信託を誤選択 | 分散投資と手数料が低い商品を選択 |
| 20代のCさん | 短期的な値動きに不安になり途中解約 | 長期視点と積立投資の仕組みを理解し継続 |
| 40代のDさん | 固定費の見直しを怠り無理な積立 | 家計の見直しを実施し、余剰資金で積立開始 |
👉 横にスクロールできます
初心者向けの積立投資の始め方と失敗を避ける判断基準
安心して積立投資を始めるための具体的なポイントを解説します。
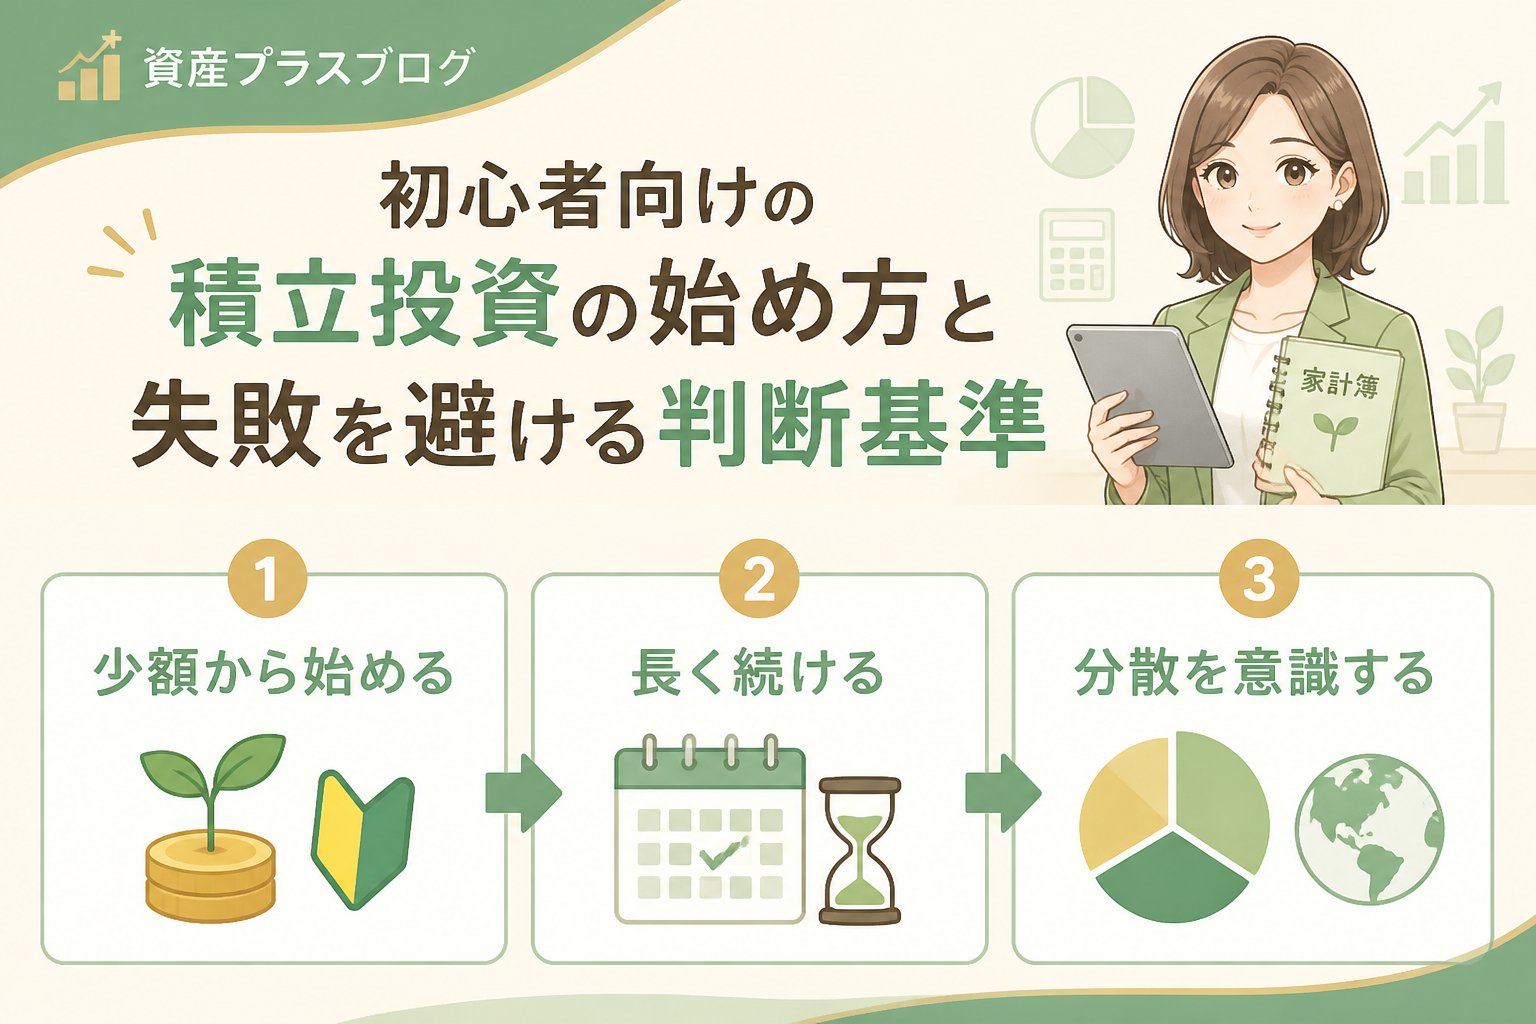
1. 家計の固定費を見直して余剰資金を把握する
投資は余裕資金で行うことが最も重要です。サブスクリプションの解約や保険料の見直し、無駄な支出の削減を行い、投資に回せる資金を確保しましょう。
2. 新NISAの制度内容を正しく理解する
つみたて投資枠と成長投資枠の特徴を把握し、自分に合った枠を選択してください。金融庁の公式サイト(2026年9月時点)で最新情報を必ず確認しましょう。
3. 投資信託など商品の選び方を慎重に行う
- 初心者向けで手数料が低い商品を選ぶ
- 複数の商品に分散投資しリスクを抑える
- 公的情報やファンドの説明資料をしっかり確認する
4. 毎月の積立額は家計の余裕に応じて決める
一律の目安額ではなく、家計状況に合わせた金額設定が大切です。例えば、固定費削減で月5千円の余裕があれば、その範囲で積立を始めると無理なく続けられます。
重要ポイント:積立額は必ず生活費に負担がかからない範囲で設定し、余裕資金の確認を怠らないようにしましょう。
投資開始前に知っておくべき注意点とリスク管理の基本
投資は元本保証がないため、リスク管理が欠かせません。以下のポイントを押さえましょう。
- 投資のリスクは商品ごとに異なるため、商品説明やリスク開示情報を必ず確認すること。
- 長期保有や複利効果は保証されないため、過度な期待は避ける。
- 公的情報を活用し、疑問点は専門家に相談することで安心につながる。
詐称や過剰宣伝に惑わされないための注意
インターネット上には誇大広告も多く存在します。信頼できる公的機関の情報や金融庁の資料を参考にし、不明点は金融の専門家に相談することが重要です。
NISAリスクの失敗例(少額)を踏まえた資産形成のチェックリスト
- ✅ 家計の固定費を見直し、余裕資金を確保する
- ✅ 新NISAの制度内容を理解し、自分に合った枠を選ぶ
- ✅ 投資信託は手数料やリスクを確認し、初心者向け商品を選ぶ
- ✅ 毎月の積立額は無理なく続けられる金額に設定する
- ✅ 投資のリスクを理解し、長期的な視点で運用する
- ✅ 不明点は専門家に相談し、過剰な宣伝には注意する
よくある質問(FAQ)
Q1: 新NISAで少額から始める際の注意点は何ですか?
A1: 余裕資金で始め、リスクや商品内容を理解したうえで無理なく続けることが大切です。最新の制度情報は金融庁の公式サイトで必ず確認してください。
Q2: 投資信託の初心者が失敗しない選び方は?
A2: 手数料が低く分散投資が可能な商品を選び、商品のリスク説明をよく読みましょう。最初は少額で試すのもおすすめです。
Q3: 毎月の積立額はどのくらいが適切ですか?
A3: 家計の余裕資金に応じて設定してください。無理に高額を設定せず、固定費の見直しで生まれた余剰分を活用することが安心です。
本記事は2026年9月時点の金融庁資料を基に編集部がまとめました。投資はご自身の判断と専門家の助言を大切にしてください。
投資入門まとめ
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments