※この記事には広告・PRが含まれます。
特別費は、毎月の生活費とは別に、税金・保険料・車検・更新料・冠婚葬祭など、発生時期や金額が毎月同じではない支出を整理するための項目です。家計簿が続かないときは、先に一定額を決めるのではなく、何に、いつ、どの条件で支払うかを記録するところから始めます。
この記事では、特別費の洗い出し、支払時期の確認、家計簿への記録、口座や保管方法の選択、支払い後の見直しまでを順番に整理します。金額や口座の分け方は家庭の収入・契約・予定で変わるため、特定の積立額や方法を一律に勧めるものではありません。
1.特別費になりそうな支出を洗い出す
まず、直近の通帳・カード明細・請求書・契約者ページを見ながら、毎月の生活費とは別に発生する支払いを列挙します。最近の明細だけでは年払いを見落とすことがあるため、更新通知や前年の記録も確認します。
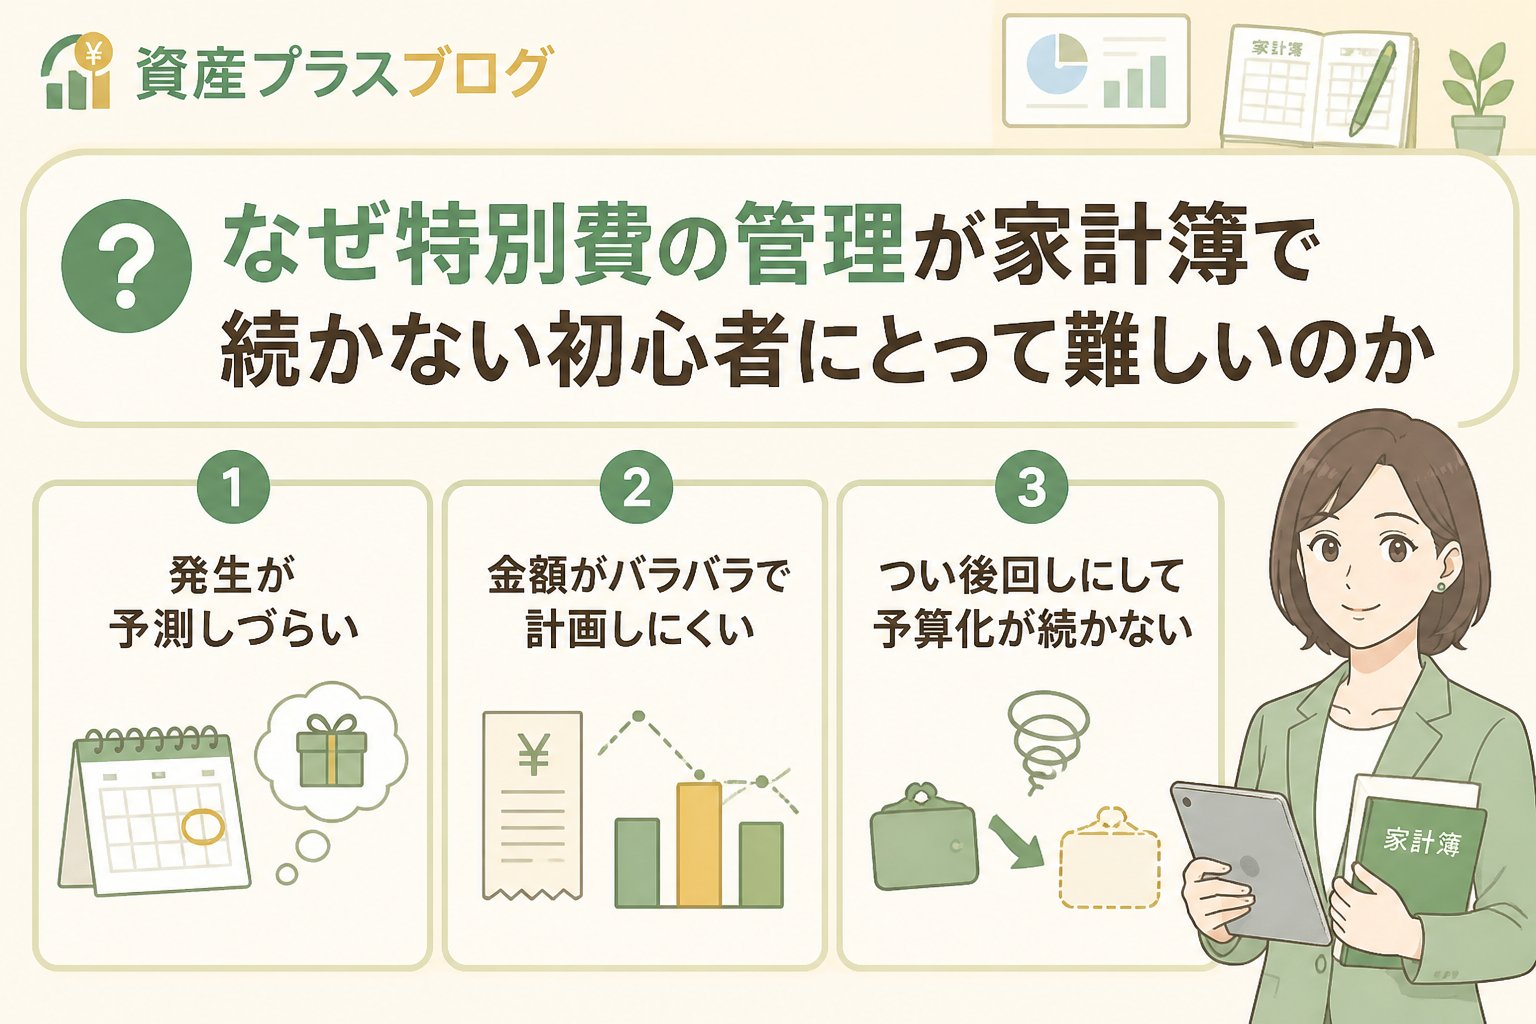
- 税金・社会保険料など、納付時期が決まっているもの
- 保険料、会費、契約更新料など、年払い・数か月ごとのもの
- 車検、家電買い替え、住まいの修繕など、発生頻度が一定でないもの
- 帰省、学校行事、冠婚葬祭など、予定や状況で変わるもの
- 医療・介護など、必要になる可能性はあるが時期や金額を確定できないもの
一覧には「支出名」だけでなく、支払先、支払周期、次回の予定日、契約条件、金額が未確認かどうかも書きます。契約番号や口座番号などの個人情報を、第三者に送って確認してもらう必要はありません。
2.支払日と条件を一つずつ確認する
特別費は、年間合計だけを見ても資金不足の時期が分かりません。支出ごとに、申込・納付期限、引落日、請求の対象期間、変更や解約の条件を記録します。税金や保険など制度・契約に関係する項目は、自治体・保険会社・契約先の最新案内を確認してください。
- いつ払うか:請求日、引落日、更新日、納付期限を分けて記録する。
- 何の支払いか:商品・サービス・制度上の目的を確認する。
- 金額は確定しているか:確定額、見込み、未確認を区別する。
- 条件が変わるか:更新、割引終了、分割、返金、延滞時の扱いを確認する。
- 支払い後に何を残すか:領収書、完了通知、次回確認日を決める。
金額がまだ分からないものを、推測で固定額として家計簿に登録しないでください。「未確認」と記録して、確認先と確認日を残すだけでも、後からの取りこぼしを減らせます。
3.家計簿には予定と実績を分けて記録する
家計簿の特別費欄には、少なくとも「支出名・予定月・予定額または未確認・支払方法・実績額・確認状況」を記録します。予定と実績を同じ欄に上書きすると、支払前の見込みと支払後の事実を区別しにくくなります。
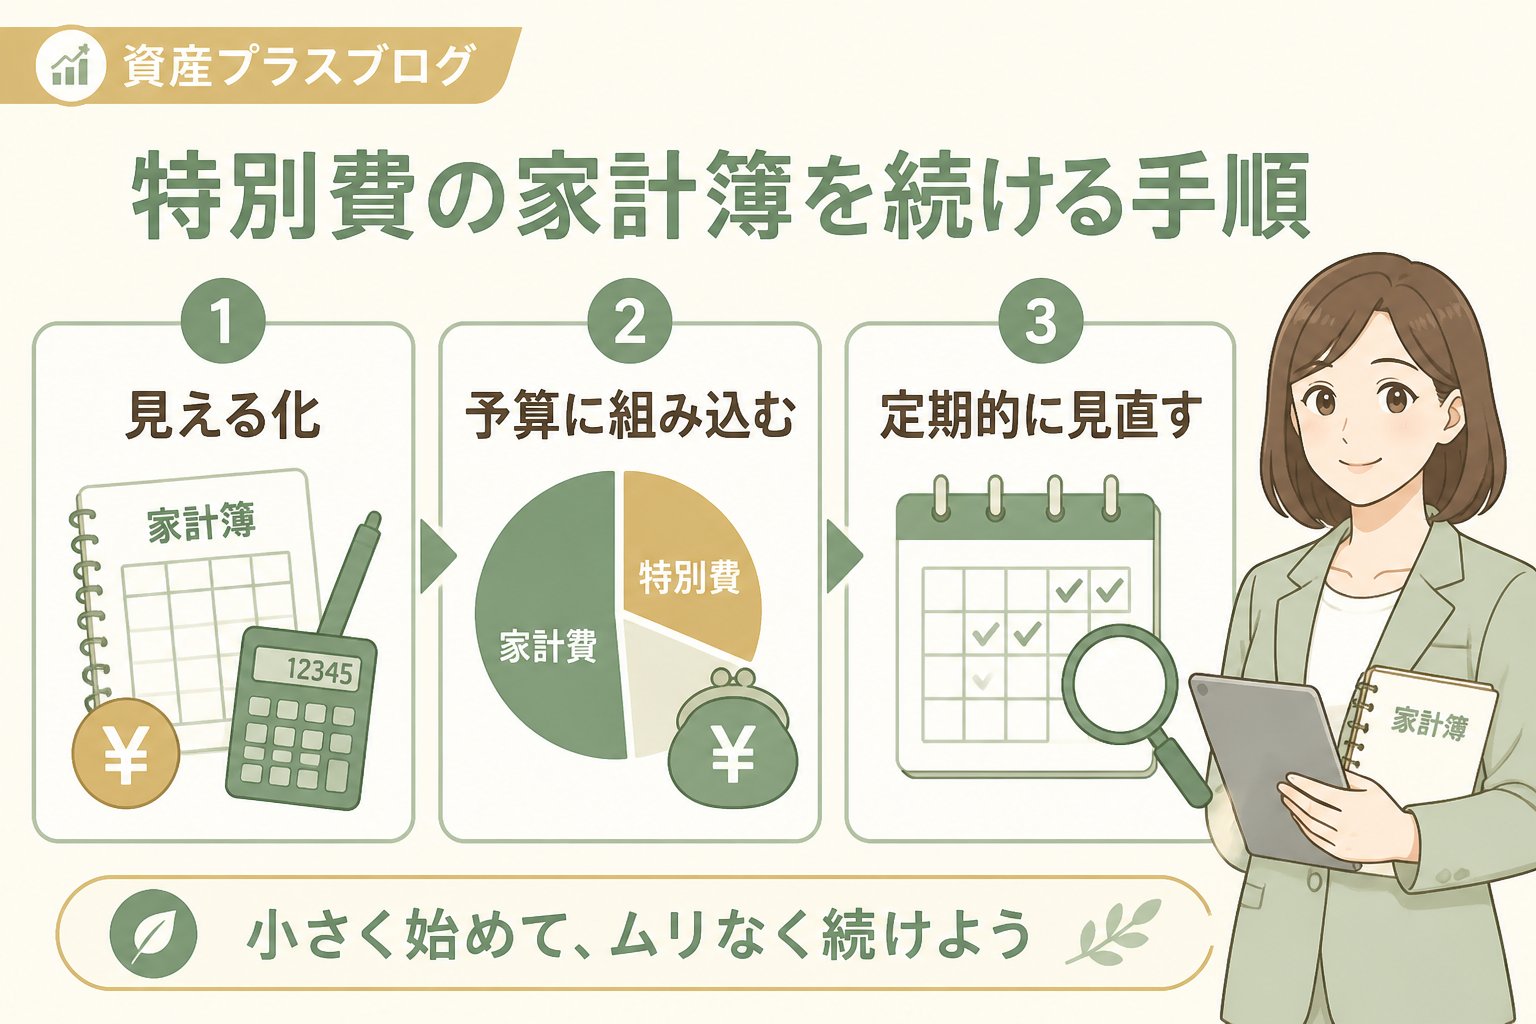
年払いの支出を月ごとに比較したい場合は、年間の見込み額を12で割る方法があります。ただし、これは記録上の比較であり、実際の引落日や契約条件を変えるものではありません。実際の支払月に資金が足りるかは、別に確認します。
記録例(架空の条件):「年1回の更新料・予定月は11月・金額は契約画面で確認中・引落方法はカード・確認日を10月1日に設定」のように、未確定部分を残します。特定の家庭の支出額や節約実績を示す例ではありません。
4.資金の置き場所と負担方法を選ぶ
特別費の資金をどこで管理するかは、支払日、家計の見通し、家族の確認しやすさで決めます。生活費口座と同じ口座で管理する方法、目的別に分けて記録する方法、夫婦で共有する方法などがあります。口座を分けること自体が正解ではありません。
- 同じ口座で記録を分ける:残高の移動は少ない一方、生活費と使途を取り違えない記録が必要です。
- 目的別の口座・貯蓄枠を使う:支出予定を確認しやすい一方、引落口座や資金移動の管理が増えます。
- 夫婦で分担する:誰がいつ何を確認するかを決め、支払先・予定日・実績を双方が見られるようにします。
夫婦で分担を決める場合も、担当だけを決めて終わりにせず、対象にする支出、入金日、立替時の扱い、残高不足時の対応を話し合います。家族の同意や確認なしに、他人名義の口座・契約を操作しないでください。
5.続かない原因を「記録の設計」から見直す
特別費の管理が続かないときは、意思の強さだけで解決しようとせず、作業を小さく分けます。毎月すべての契約を調べ直すのではなく、次に支払うもの、更新が近いもの、前回との差が大きいものから確認します。
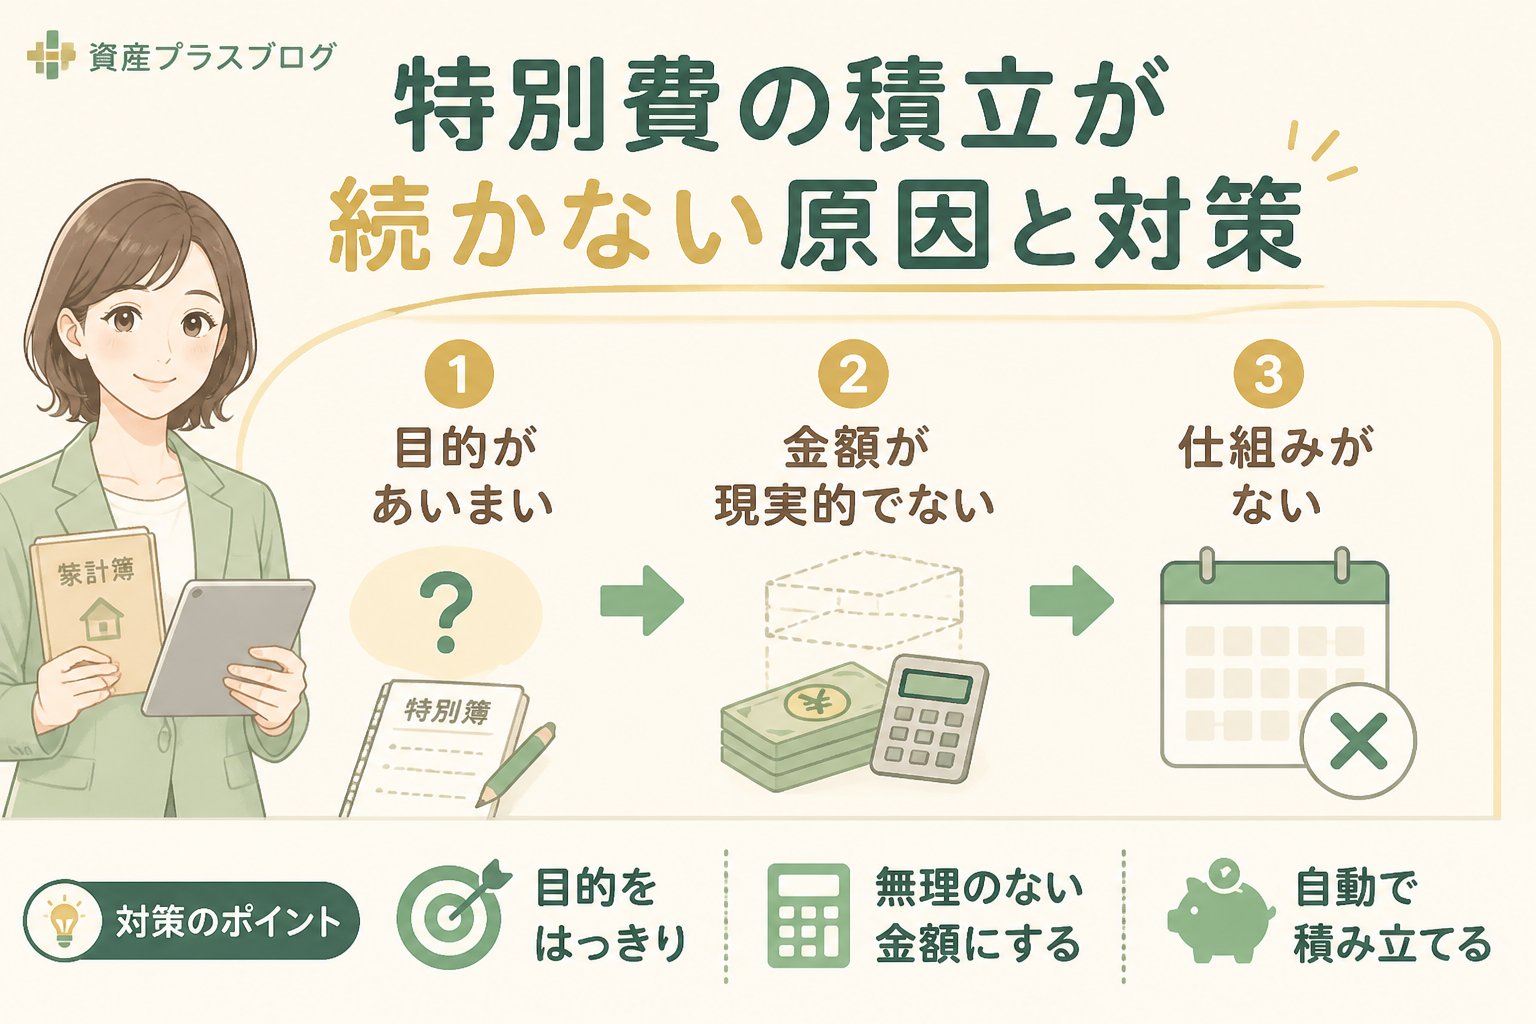
- 予定日が近い支出をカレンダーや家計簿の上部に置く
- 「未確認」「確認済み」「支払済み」を状態として残す
- 明細・契約画面・領収書の確認先を支出ごとに決める
- 記録する日を月1回など無理のない頻度で決める
- 支払い後に予定との差と、次回も必要かを確認する
生活費が不足している時期に、特別費の記録だけで解決しようとしないでください。支払期限、相談先、分割や猶予の条件があるかを確認し、必要に応じて契約先や公的窓口へ早めに相談します。
6.公的情報と契約先の最新案内を確認する
家計管理の考え方は、金融経済教育推進機構(J-FLEC)の公式サイトを参考にできます。公的保険や民間保険が関係する支出は、金融庁の公的保険ポータルや、加入している制度・保険会社の案内を確認します。契約や請求に疑問がある場合は、消費者庁の消費者政策の情報も確認先の候補です。
公的情報は制度の対象条件や更新日によって内容が変わります。記事の説明だけで納付額、給付、返金、契約の可否を判断せず、必ず自分の契約・加入先・対象期間に対応する最新案内へ戻ってください。
支払い後に確認して完了にするチェックリスト
- 請求・納付・引落が予定どおり行われたか
- 請求の対象期間と金額が記録と一致するか
- 更新・解約・変更の通知が届いているか
- 未払い、二重請求、手続き漏れがないか
- 次回の支払日と確認方法を更新したか
「積み立てた」「手続きを申し込んだ」だけで終わりにせず、請求・通知・利用状態まで確認できた時点を完了として記録します。予定との差があれば、理由を未確認のままにせず、明細や契約先の公式窓口で確認してください。
よくある質問
特別費はいくら積み立てればよいですか?
家庭ごとに支出の種類、時期、収入、既存資金が異なるため、一律の金額はありません。まずは支払い予定を洗い出し、確定しているものと未確認のものを分けてから、生活費を圧迫しない範囲で管理方法を決めます。
予定額と実際の請求額が違いました
請求期間、更新後の条件、追加料金、返金や調整の有無を確認します。自分の記録の誤りと契約先の請求内容を区別し、必要なら公式窓口へ請求書や完了通知をもとに問い合わせます。
夫婦で口座を分けるべきですか?
共有のしやすさ、資金移動の手間、プライバシー、支払口座の条件で判断します。分ける場合も、支出の対象・予定日・担当者・残高確認日を共有できるようにします。
この記事は資産プラス編集部による一般的な情報整理です。個人の体験談や節約実績ではありません。制度・料金・契約・手続きは、利用する機関や契約先の最新案内をご確認ください。

Comments