※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
20代でNISAを検討するときは、制度の範囲、家計の余力、商品のリスクを確認することが出発点です。年齢だけで有利さや利益が決まるわけではありません。この記事では、特定の商品や金額を勧めず、積立投資を始める前に確認したい事項を整理します。
NISA(少額投資非課税制度)は、対象となる投資から得た利益を非課税で扱う制度ですが、元本や利益を保証しません。対象商品や取扱条件は、金融機関の説明資料と金融庁「NISAを知る」、金融庁「NISA特設ウェブサイト」で確認してください。投資には元本割れの可能性があるため、生活資金を確保し、値下がり時にも生活に支障が出ない範囲で検討します。
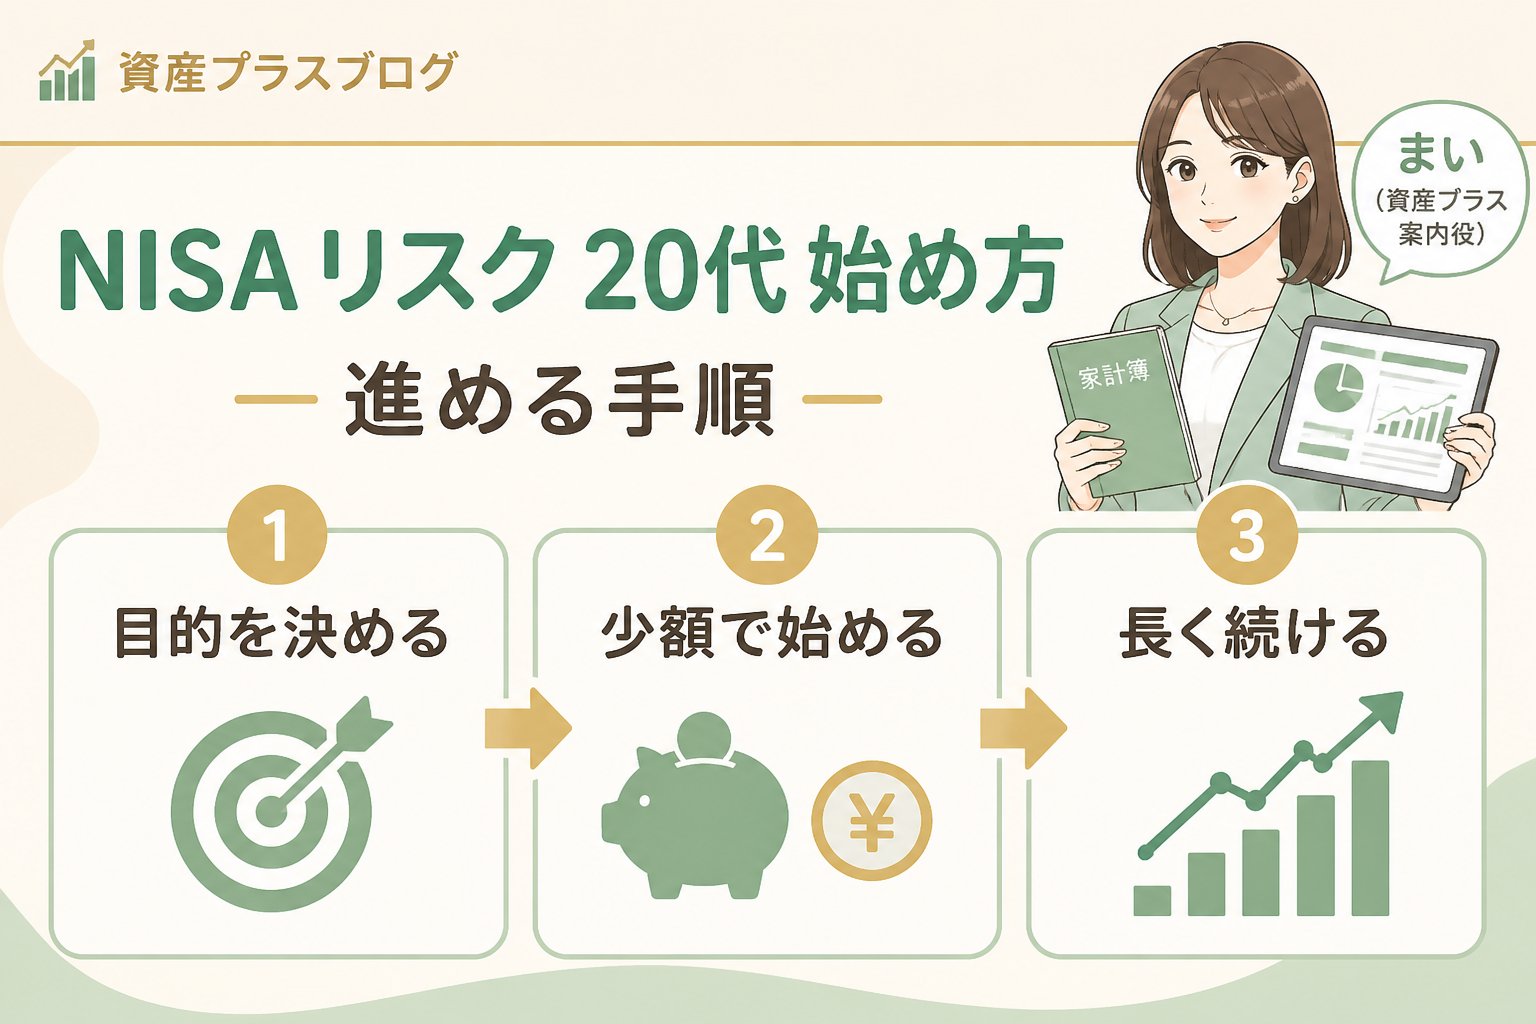
20代のNISAの始め方とリスクを進める手順
1. NISAの基本と20代が押さえるべきリスクとは
2024年以降のNISAは、つみたて投資枠と成長投資枠を併用できる制度です。一般NISA・つみたてNISA・ジュニアNISAは2023年までの制度と区別してください。非課税は投資利益に対する税制上の扱いであり、元本や利益を保証するものではありません。
2. 固定費の見直しから始める資金の確保法
資産形成を始める前に、家計の収支、近く使う予定のあるお金、借入金の返済、当面の生活資金を確認し、毎月投資に回せる余力を分けます。固定費を見直す場合は、保障・解約条件・家計への影響を確認してから判断します。例えば月5,000円を12か月積み立てる単純計算では6万円ですが、削減や積立の実現、投資成果を保証する数字ではありません。
無理のない範囲で設定し、家計や支出予定が変わったら見直します。
3. 投資信託の選び方と初心者が気をつけるポイント
投資信託を比較するときは、信託報酬などの費用だけでなく、投資対象、価格変動の要因、元本割れの可能性、換金条件を商品説明書や目論見書で確認します。特定の商品が誰にでも適するとは限らないため、家計とリスク許容度に照らして判断してください。
商品説明やリスク情報は公的情報と金融機関の資料を照合し、必要に応じて金融庁「投資をまなぶ」も確認します。過去の運用実績は将来の成果を保証しません。
以下の比較表は、投資信託を確認するときの項目を整理したものです。
| ポイント | 内容 | 注意点 |
|---|---|---|
| 信託報酬 | 低いほどコストが抑えられる | 費用だけでなく投資対象とリスクも確認 |
| 運用実績 | 過去の値動きや期間を確認する | 過去の成績は将来の結果を保証しない |
| 運用会社 | 運用方針・資料・問い合わせ先を確認する | 名称や規模だけで判断しない |
| 分散投資の範囲 | 国内外の株式や債券に分散されているか | 特定の業種や地域に偏らないこと |
👉 横にスクロールできます
4. 毎月いくら積み立てるべき?無理なく続ける資産形成
計算例として、月1万円を20年間積み立てた場合、払い込む元本の合計は240万円です。これは利回りや手数料を含めない仮定の計算であり、将来の評価額や利益の予測ではありません。運用結果によっては元本を下回るため、継続期間だけで利益が出るとは限りません。
5. インデックス投資のメリットとデメリットを理解する
インデックス投資は、特定の指数への連動を目指す商品などを指します。投資対象を分散することで値動きの偏りを抑える可能性はありますが、損失をなくす方法ではありません。
市場全体が下落する可能性や、短期間の価格変動、費用、換金条件を確認し、自分の家計と投資目的に合うか判断します。長期保有でも利益が確定するわけではありません。
制度・家計・商品の確認手順はNISAの始め方、値下がりや制度上の注意はNISAのリスクと注意点、確認漏れの例はNISAのリスクと失敗例に分けて整理しています。
20代から始めるNISA活用の注意点
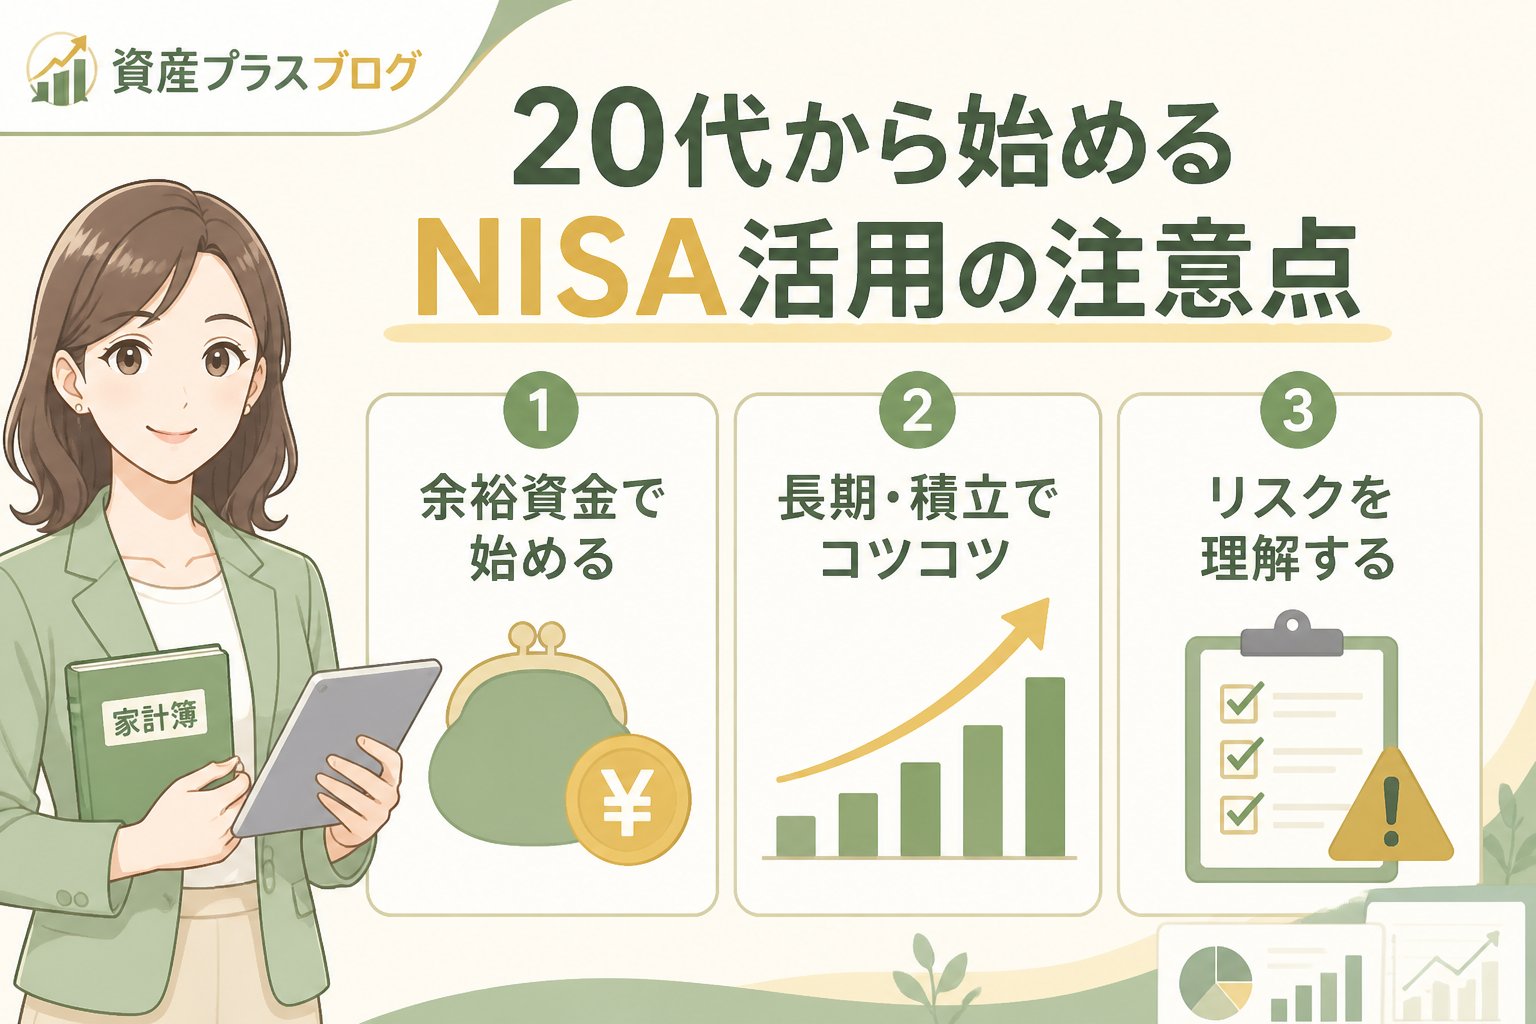
NISAを活用する際は、公的情報、金融機関の商品資料、家計の記録を分けて確認します。必要に応じて専門家や公的な相談窓口へ相談し、生活資金や値下がり時の負担を踏まえて判断してください。
投資成果を断定せず、収支や商品の条件が変わったときに積立額を見直せる状態を保ちます。
積立投資初心者が知っておきたいポイント
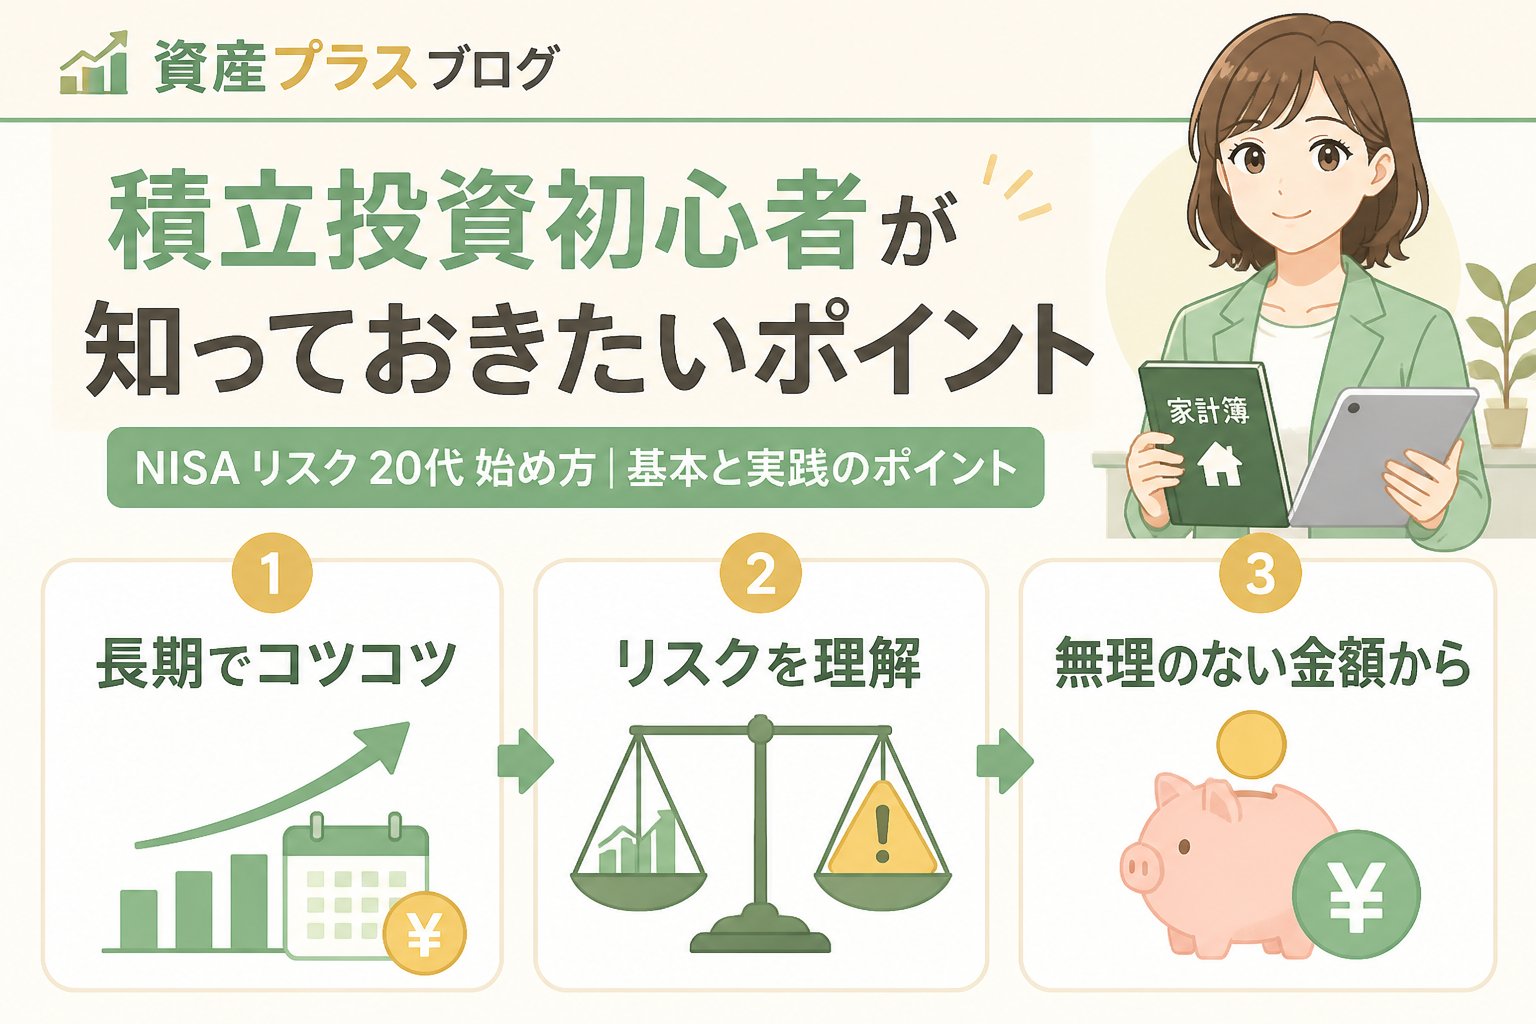
積立投資初心者は、毎月いくら積み立てるべきか、どのように商品を選ぶべきか悩みがちです。ここでは、初心者が失敗しないためのポイントをまとめます。
まず、生活資金と支出予定を確認して無理のない積立額を設定すること。次に、投資対象、費用、価格変動、換金条件を商品資料で確認し、家計に合うか判断することが大切です。
また、定期的に運用状況を確認し、必要に応じて積立額や商品を見直すことも重要です。
20代のNISAの始め方とリスクを進める手順まとめ
20代でNISAを始める際には、まず制度の基本を理解し、リスクを把握することが必要です。次に、家計の固定費を見直して投資資金を確保し、初心者に適した投資信託を選びましょう。毎月の積立額は無理のない範囲で設定し、長期的な視点で継続することが成功の秘訣です。
インデックス投資の性質と限界を理解し、損失の可能性を含めて確認しながら、自分の家計に合わせて判断してください。
よくある質問(FAQ)
Q1. NISAでの投資は20代から始めるのが本当に良いですか?
A1. 若いうちに始めれば長い運用期間を取りやすい一方、年齢だけで有利さや利益が決まるわけではありません。生活資金を確保し、値下がりしても生活に支障が出ない余剰資金の範囲で検討してください。
Q2. 投資信託の選び方で選ぶ前に確認することは?
A2. 投資対象、費用、価格変動の要因、換金条件、商品資料のリスク説明を確認します。分散していても損失が生じる可能性は残ります。
Q3. 毎月の積立金額はいくらが目安ですか?
A3. 固定費を見直して捻出した無理のない金額から始め、収支や支出予定に応じて見直します。月1万円を20年間払い込むと元本は240万円という算術例は、将来の評価額や利益を示しません。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。

Comments