※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
30代は結婚や子育て、住宅ローンの開始など支出が増える時期です。将来の不安を軽減するためには、急な収入減や予期せぬ支出に備える生活防衛資金の確保が欠かせません。この記事では、生活防衛資金の始め方(30代)を中心に、初心者でも無理なく続けられる家計管理の方法と貯蓄の基本をわかりやすく解説します。
生活防衛資金と30代の家計管理、始め方の重要ポイント
30代はライフイベントが多く、支出が増えやすい年代です。生活防衛資金を準備することで、急な出費や収入減に対応しやすくなり、家計の安定につながります。共働きでも家計簿が続かず貯金が難しいケースや、手取り20万円程度で貯蓄ができない原因も多く見られます。そのため、まずは家計管理のやり方を見直すことが大切です。
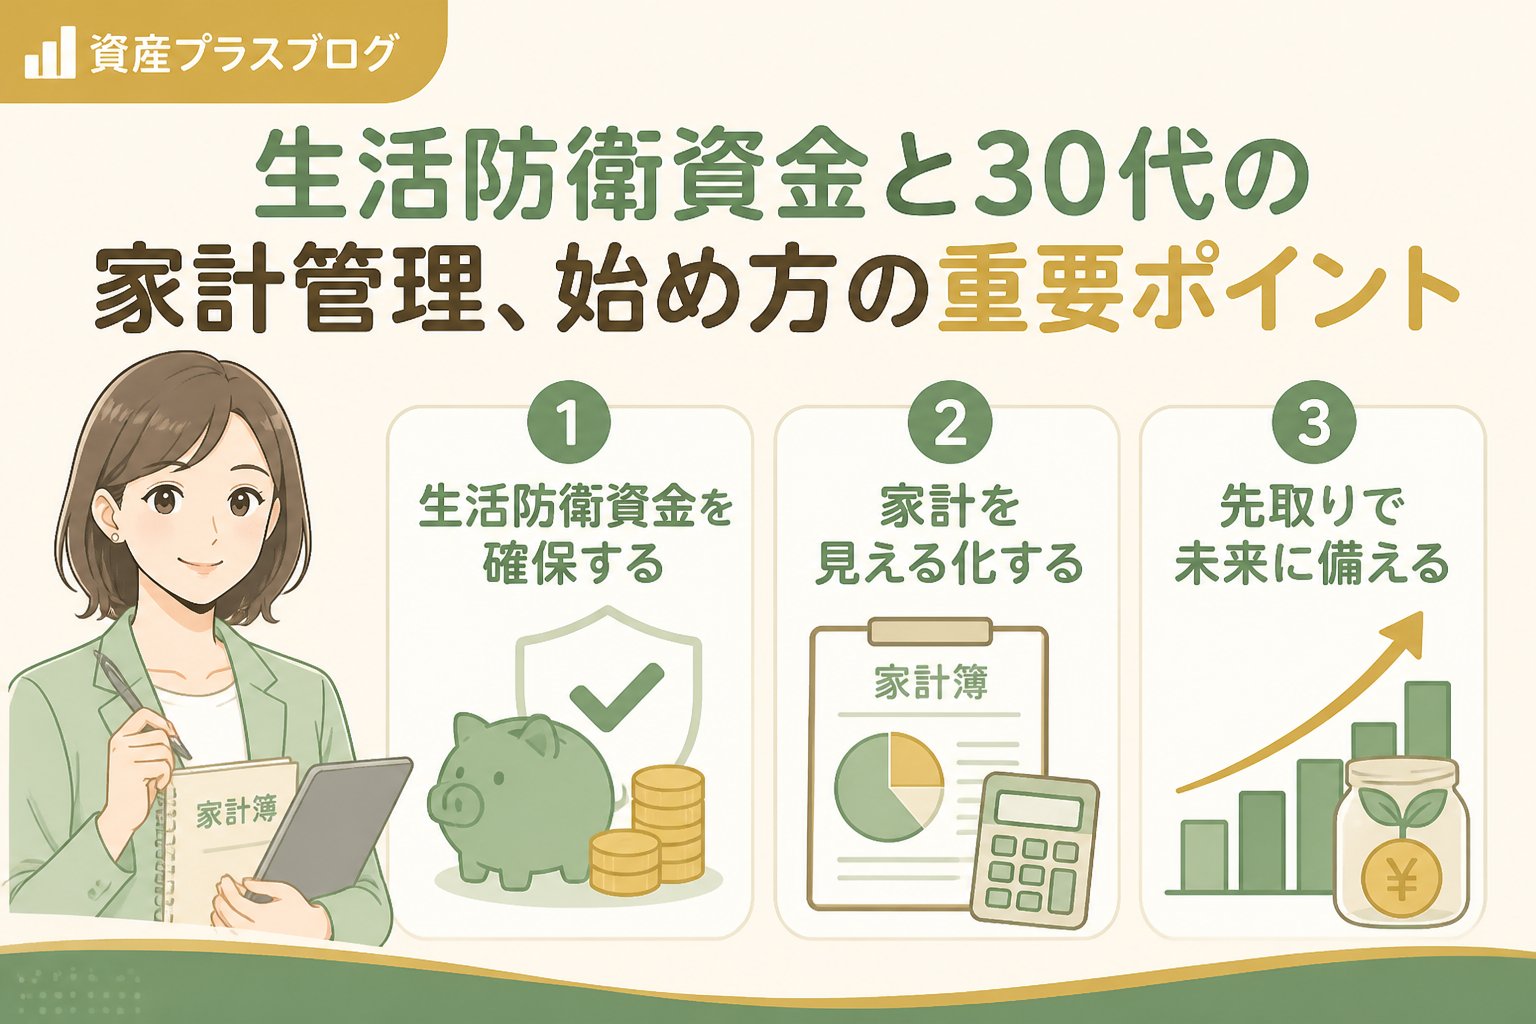
生活防衛資金の目安と準備の判断基準
生活防衛資金は一般的に生活費の3〜6ヶ月分が目安とされています。例えば、月の生活費が20万円の場合は60万円から120万円が目標です。ただし、家族構成や職業の安定性によって適切な金額は異なります。
- 収入の安定性(契約社員や自営業の場合は多めに確保することが望ましい)
- 家族の人数や将来の特別な支出予定
- 既存の貯蓄や資産の状況
これらを踏まえて、自分に合った金額を設定しましょう。
生活防衛資金の始め方(30代)に役立つ家計管理のステップ
光熱費、通信費、保険料、サブスクリプションサービスなどの毎月の固定費を洗い出し、不要な契約は解約や料金プランの見直しを行いましょう。
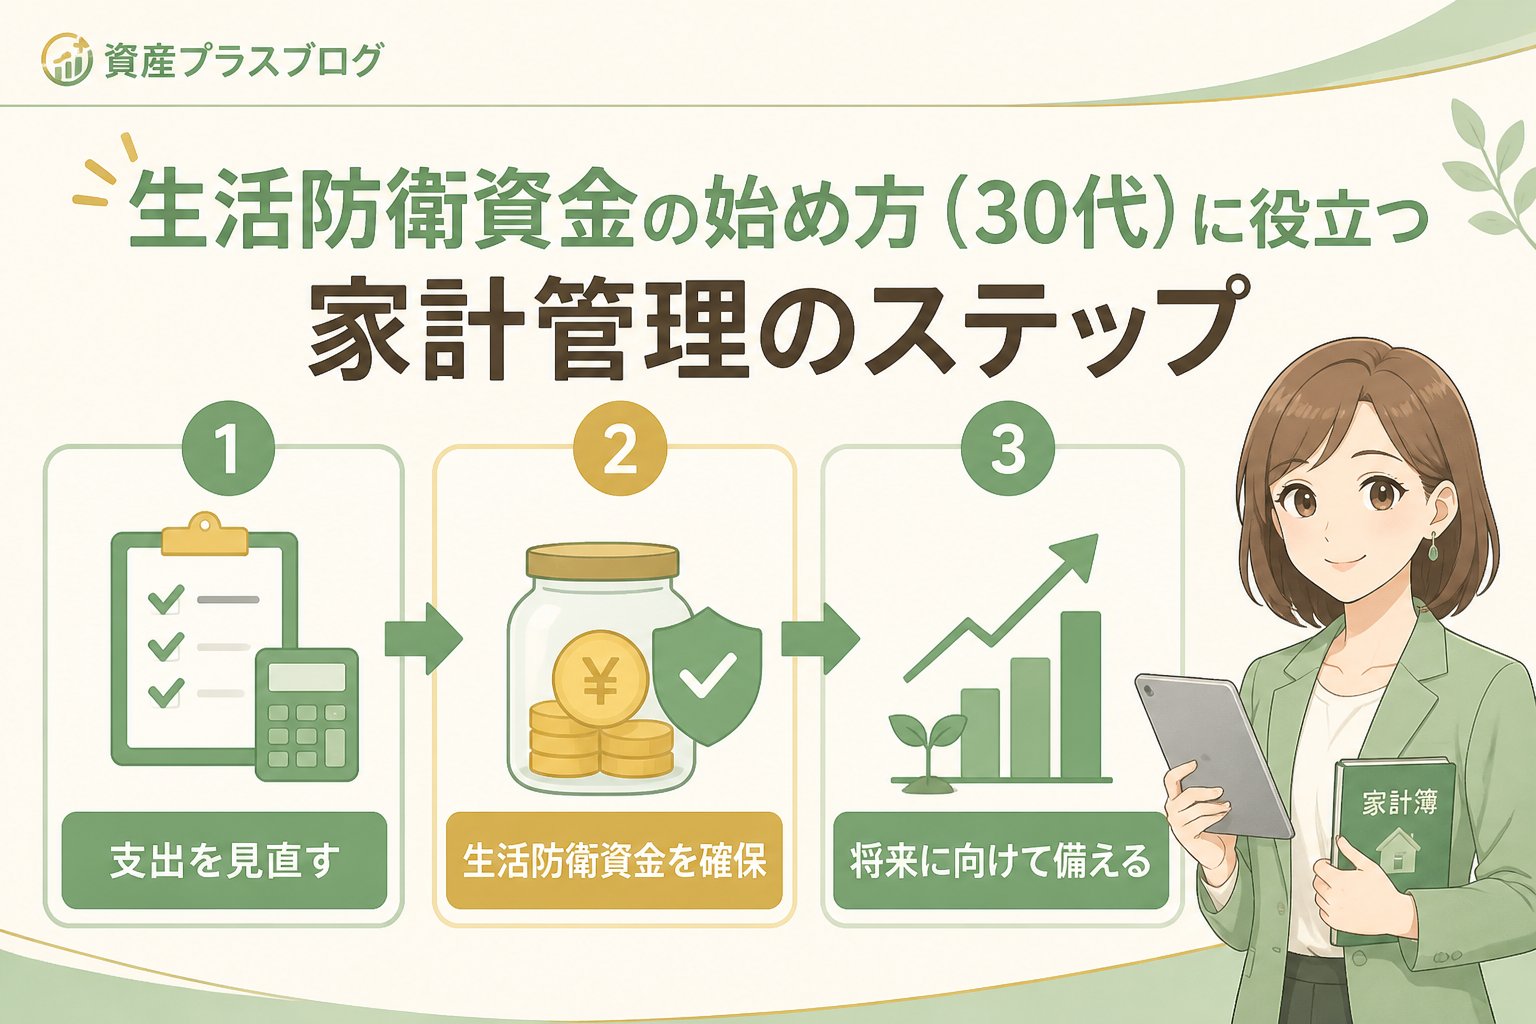
初心者でも続けやすい家計簿アプリを利用し、毎日の収支を記録します。家計簿が続かない場合は、自動連携機能のあるアプリを活用することで対策が可能です。
収支を踏まえ、余剰資金から積立を開始します。手取り20万円の場合でも生活に支障が出ない範囲で1万円以下から始めることが可能です。
積立先はすぐに引き出せる普通預金か、利息がつく定期預金を選びましょう。リスクを避けたい初心者に適した方法です。
生活防衛資金が貯まったら、余裕資金で長期積立投資も検討できます。ただし、リスクがあるため公的情報の確認と専門家相談が必要です。
生活防衛資金、30代の家計管理、始め方を踏まえた貯蓄方法の比較表
| 方法 | 特徴 | メリット | 注意点 |
|---|---|---|---|
| 普通預金 | いつでも引き出せる安全資産 | 流動性が高く、緊急時に対応可能 | 利息はほぼ期待できない |
| 定期預金 | 一定期間預けることで利息がつく | 普通預金より利息が得られる | 期間中は引き出しに制限がある |
| 積立投資(長期) | リスクを伴うが資産形成に有効 | 複利効果や成長期待がある | 元本割れの可能性があるため注意が必要 |
👉 横にスクロールできます
生活防衛資金準備における注意点とリスク
生活防衛資金は元本割れリスクの少ない安全資産での準備が基本です。投資には元本保証がなくリスクが伴います。金融庁の最新資料(2026年9月確認)では、目的別に適切な商品選択とリスク管理の重要性が示されています。
また、家計管理は無理なく長く続けることが大切で、過度な節約や積立は挫折の原因となるため注意が必要です。
不安がある場合はファイナンシャルプランナーなど専門家への相談を検討しましょう。
まとめ:生活防衛資金と30代の家計管理、始め方のチェックリスト
- ✅ 家計の固定費を洗い出し見直す
- ✅ 家計簿アプリで収支を把握し継続する
- ✅ 生活費の3〜6ヶ月分を目標に無理のない積立計画を立てる
- ✅ 普通預金や定期預金で安全に積立を開始する
- ✅ 目標達成後はリスクを理解し資産形成を検討する
本記事では、30代の方が抱えやすい生活防衛資金の悩みに対し、初心者でも続けやすい家計管理の手順と注意点を具体的に解説しました。
家計簿が続かない方も、まずは固定費の見直しと収支の見える化から始めてみてください。将来の安心につながる第一歩となるでしょう。
関連記事は貯蓄まとめでご覧いただけます。
よくある質問(FAQ)
Q1: 生活防衛資金はどのくらいの期間分を貯めればよいですか?
A1: 一般的には生活費の3〜6ヶ月分が目安ですが、職業や家族状況に応じて調整しましょう。
Q2: 家計簿が続かない場合の対策はありますか?
A2: 銀行口座やカードと自動連携できる家計簿アプリを活用することで、記録の手間を減らし継続しやすくなります。
Q3: 手取り20万円で貯金ができない原因は何ですか?
A3: 固定費の見直し不足や支出管理の不十分さが主な原因です。まずは簡単な家計簿で収支を把握しましょう。
注意:本記事の内容は一般的な家計管理の情報であり、投資や金融商品の具体的な推奨や成果の断定は行っていません。投資を検討する場合は公的情報の確認と専門家相談をおすすめします。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments