※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
30代は家計の変化が多く、将来の不安に備えるために生活防衛資金の見直し(30代)が欠かせません。この記事では、初心者でも続けやすい家計管理のやり方や、共働き世帯に適した見直しポイントをわかりやすく解説します。
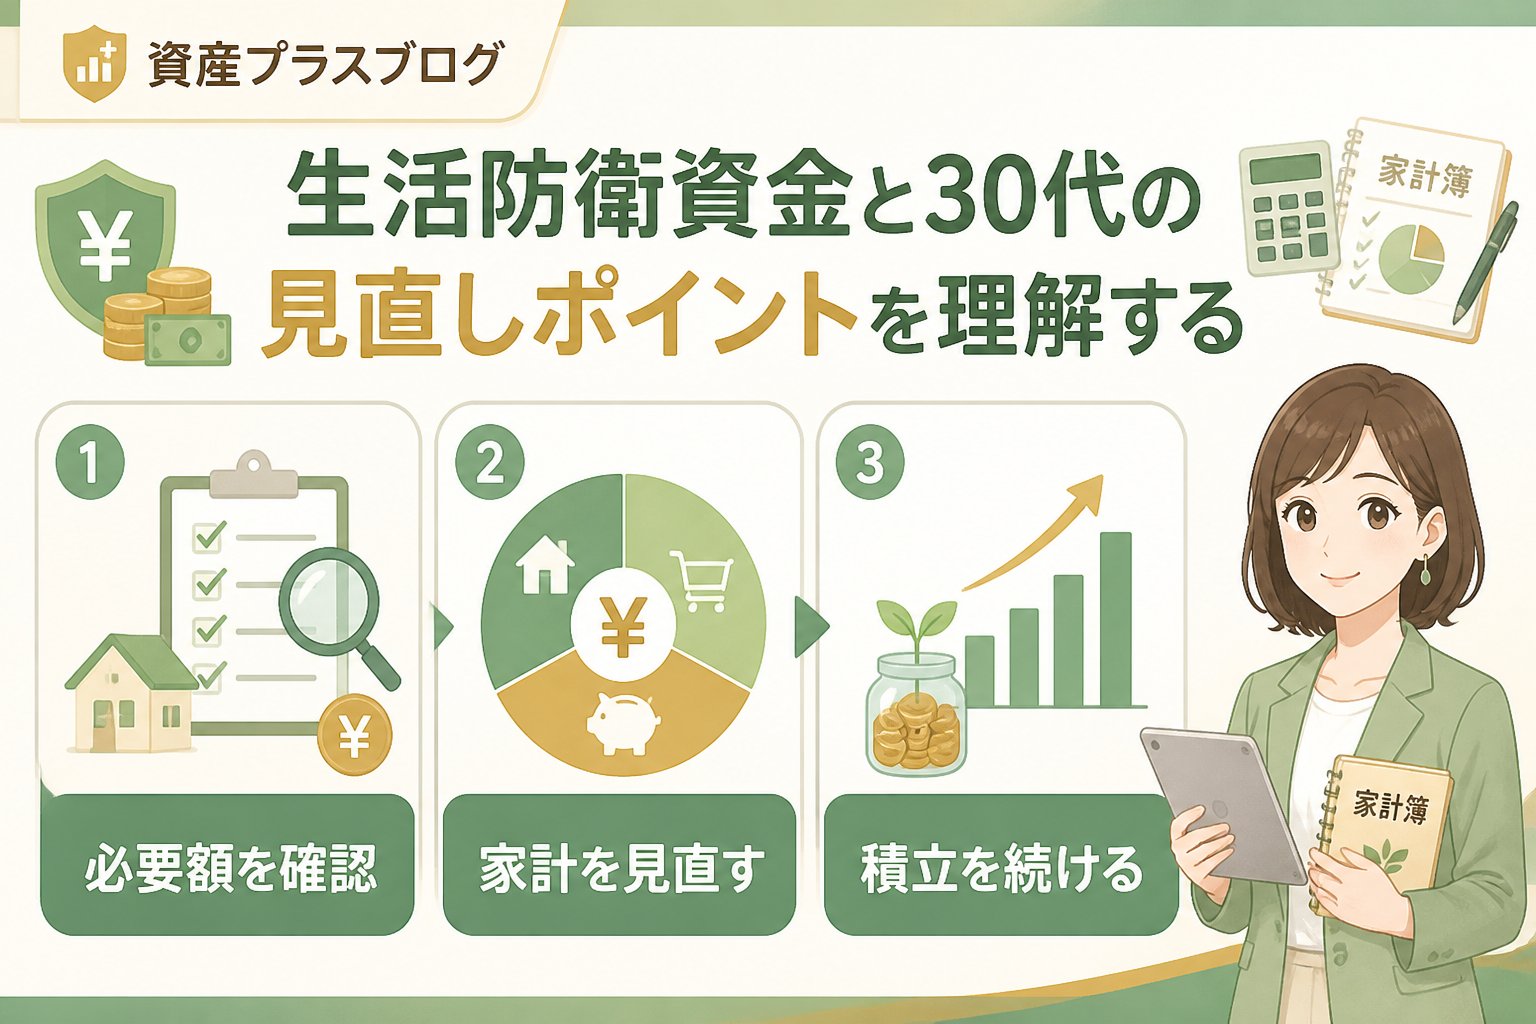
生活防衛資金と30代の見直しポイントを理解する
生活防衛資金とは、収入減少や急な支出に備えるための生活費の一定額を指します。30代は共働き家庭も多く、収入や支出の変動が大きいため、生活防衛資金の見直し(30代)を定期的に行うことが重要です。一般的には生活費の3~6ヶ月分が目安ですが、家族構成や収入状況に合わせて調整しましょう。
30代共働き家庭が注目すべき見直しのポイント
- 収入変動に対応した資金額の設定
- 固定費と変動費のバランスを確認する
- 貯金できない原因を把握し対策を立てる
家計管理初心者がつまずきやすい原因と効果的な対策
家計簿が続かない理由は、記録の手間やモチベーションの低下が主な原因です。特に手取り20万円程度の収入では貯金が難しいと感じる方も多いでしょう。対策としては、家計簿アプリの活用や固定費の見直しに注力し、無理なく家計を整えることがポイントです。
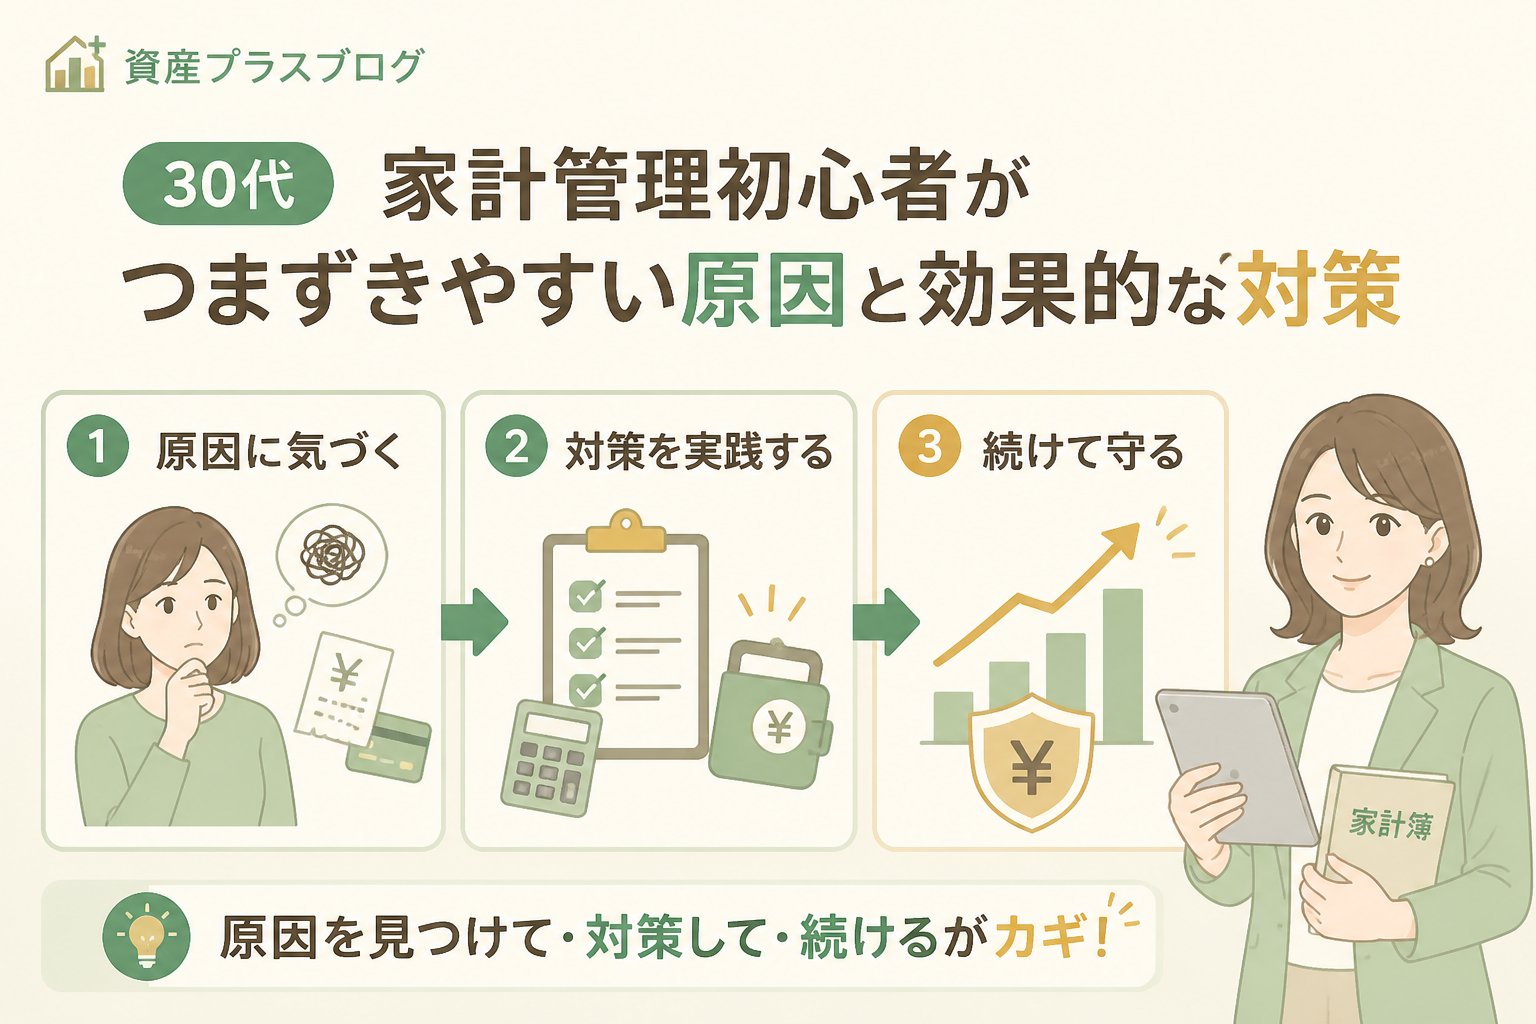
家計簿が続かない場合の具体的な対策例
- スマホアプリのレシート読み取り機能を利用する
- 毎週決まった時間に家計チェックを習慣化する
- 支出の大きい固定費から優先的に見直す
生活防衛資金の見直し(30代)に必要な手順と判断基準
1ヶ月の収入と支出を詳細に記録し、固定費と変動費を分けて見える化しましょう。これにより収支のバランスが明確になります。
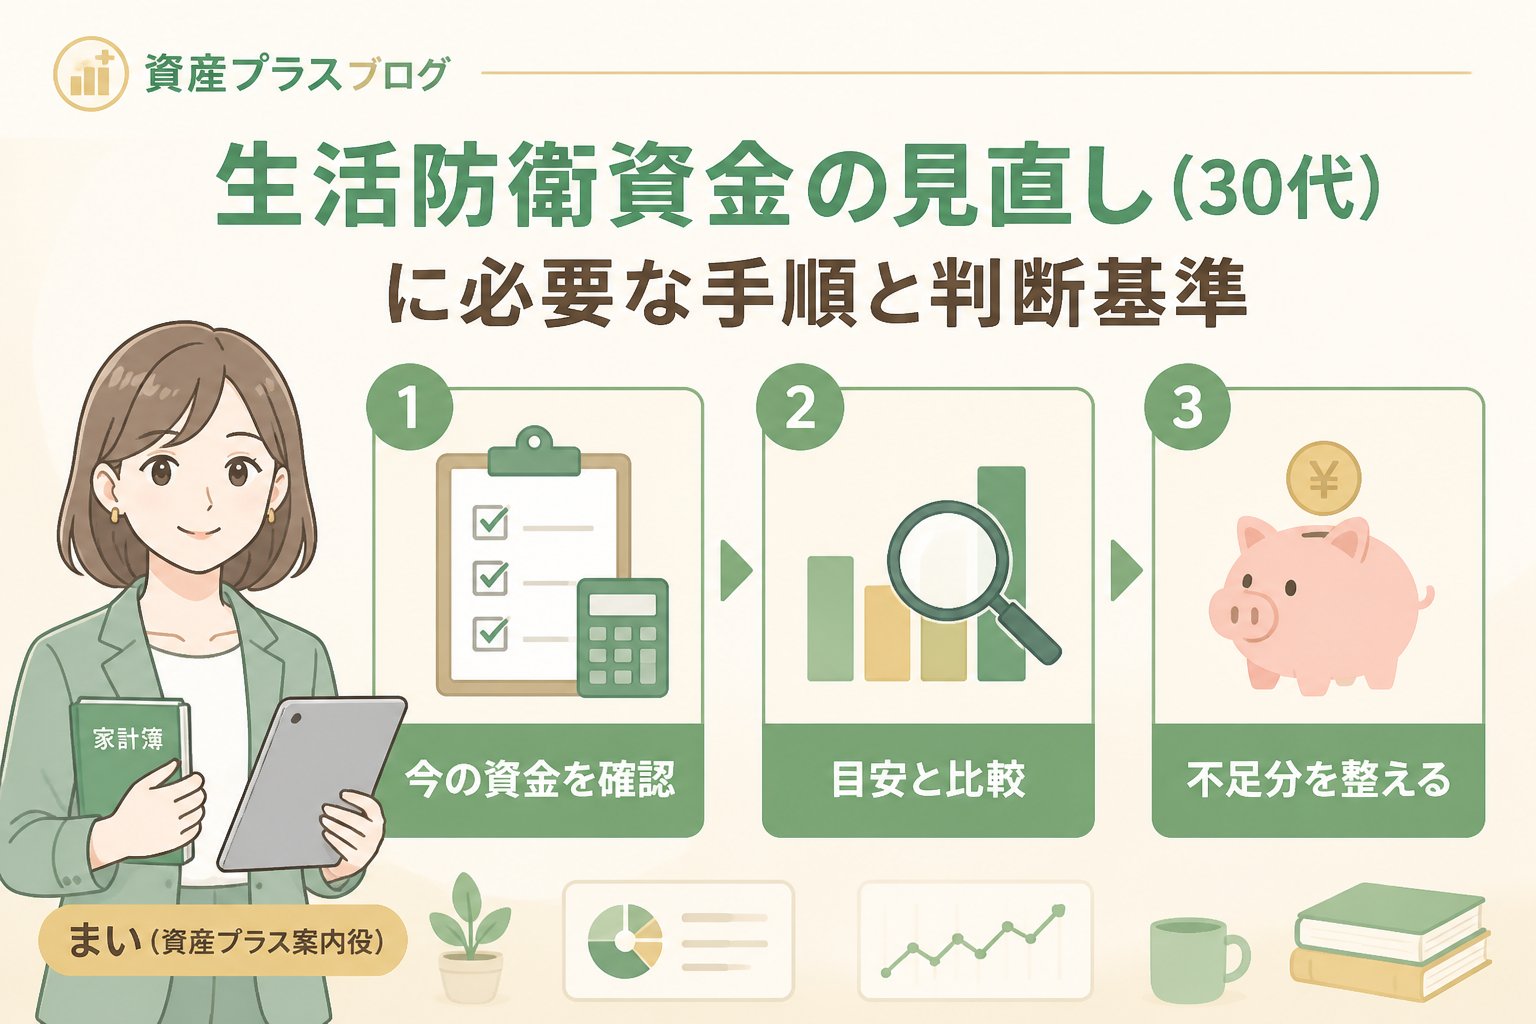
生活費の3~6ヶ月分を目安に、家庭の状況に合わせた目標額を決めます。共働きかどうかや子どもの有無も考慮しましょう。
通信費や保険料、サブスクなどの固定費をチェックし、不要な支出を削減して貯蓄に回せる余裕を作ります。
家計の余剰資金を活用し、無理のない範囲で毎月積立を始めましょう。積立額は一律推奨せず、家計状況に応じて調整してください。
貯金できない原因と手取り20万円世帯の対応例
手取り20万円の世帯では、変動費の管理不足や固定費の割合が高いことが貯金困難の主な原因です。例えば、通信費や光熱費の見直しで節約効果を貯蓄に回す方法が有効です。光熱費を月3,000円節約できれば、年間約36,000円の貯蓄増加になります(あくまで目安)。
生活防衛資金の見直し(30代)に役立つ比較表:固定費見直しのポイント
| 固定費項目 | 見直しのポイント | 節約効果の目安 |
|---|---|---|
| 通信費 | プランの見直しや格安SIMへの変更 | 月2,000〜5,000円 |
| 保険料 | 必要な保障内容の再確認と無駄の削減 | 月1,000〜3,000円 |
| サブスク | 利用頻度の低いサービスの解約 | 月500〜2,000円 |
| 光熱費 | 節電・節水の工夫やプラン変更 | 月1,000〜3,000円 |
👉 横にスクロールできます
安全に生活防衛資金を管理する際の注意点
注意点: 生活防衛資金は元本割れリスクのある商品に預けるのは避け、公的情報を参考に安全な貯蓄方法を選びましょう。積立投資を始める場合は、長期保有や複利効果に期待しつつ、金融リスクや市場変動の可能性を理解したうえで行うことが重要です。具体的な金融商品の選択や運用は専門家への相談をおすすめします。
金融庁の資料に基づく資産形成の基本
2026年9月時点の金融庁資料によると、つみたてNISAなどの旧制度は2023年末で新規利用が終了しています。現在は成長投資枠などの新制度が設けられており、初心者が利用する際はリスク説明や長期視点の理解が不可欠です。積立額は家計の余剰資金で決めることが重要で、一律の推奨額はありません。
生活防衛資金、30代の見直しに役立つ家計管理のコツ
生活防衛資金の見直し(30代)を効果的に行うには、家計管理の習慣化が欠かせません。初心者でも続けやすい方法として、家計簿アプリの活用や支出の見える化が挙げられます。特に共働き世帯では収入の変動に柔軟に対応できる家計管理が求められます。
- 家計簿アプリで自動記録を活用し、手間を減らす
- 毎月の収支を把握し、固定費と変動費のバランスを調整する
- 共働きの場合は収入変動に合わせて貯蓄計画を見直す
- 無理のない節約を心がけ、継続しやすい目標を設定する
まとめ:生活防衛資金の見直し(30代)で始められる具体策
- 生活防衛資金の目標額を現状の家計から再設定する
- 家計簿アプリを活用し、特に固定費の見直しを優先する
- 余剰資金を無理なく長期積立に回し、貯蓄習慣を身につける
- 金融リスクや制度変更を理解し、必要に応じて専門家に相談する
詳しい家計管理や貯蓄方法については、当サイトの貯蓄まとめもご覧ください。
よくある質問(FAQ)
Q1: 生活防衛資金はどのくらいの期間分を準備すべきですか?
A1: 一般的には生活費の3~6ヶ月分が目安ですが、家庭の収入構成やリスク許容度に応じて調整が必要です。
Q2: 家計簿が続かない場合、どのような対策が効果的ですか?
A2: レシート撮影機能のある家計簿アプリを活用したり、固定費の見直しに注力することで、無理なく家計管理を続けやすくなります。
Q3: 手取り20万円で貯金が難しい場合、どこから見直せばよいですか?
A3: まずは固定費の節約や変動費の支出管理を見直し、生活防衛資金の目標額を現実的に設定することから始めるのがおすすめです。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments