※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
将来の資産形成を考え始めた20代の皆さんにとって、NISA(少額投資非課税制度)の利用は魅力的ですが、そのリスクについて正しく理解していないと不安や失敗につながる可能性があります。この記事では、初心者が知るべきNISAのリスクと注意点、そして安全に始めるための手順をわかりやすく解説します。
NISAとは何か?20代の資産形成に向けた基礎知識
NISAは、株式や投資信託の利益に対して一定期間非課税となる制度ですが、2024年以降は「つみたて投資枠」と「成長投資枠」の2つの枠組みに分かれています。旧制度の一般NISAやジュニアNISAは2023年までの新規利用が終了しているため、現在は新制度を理解して利用することが大切です。
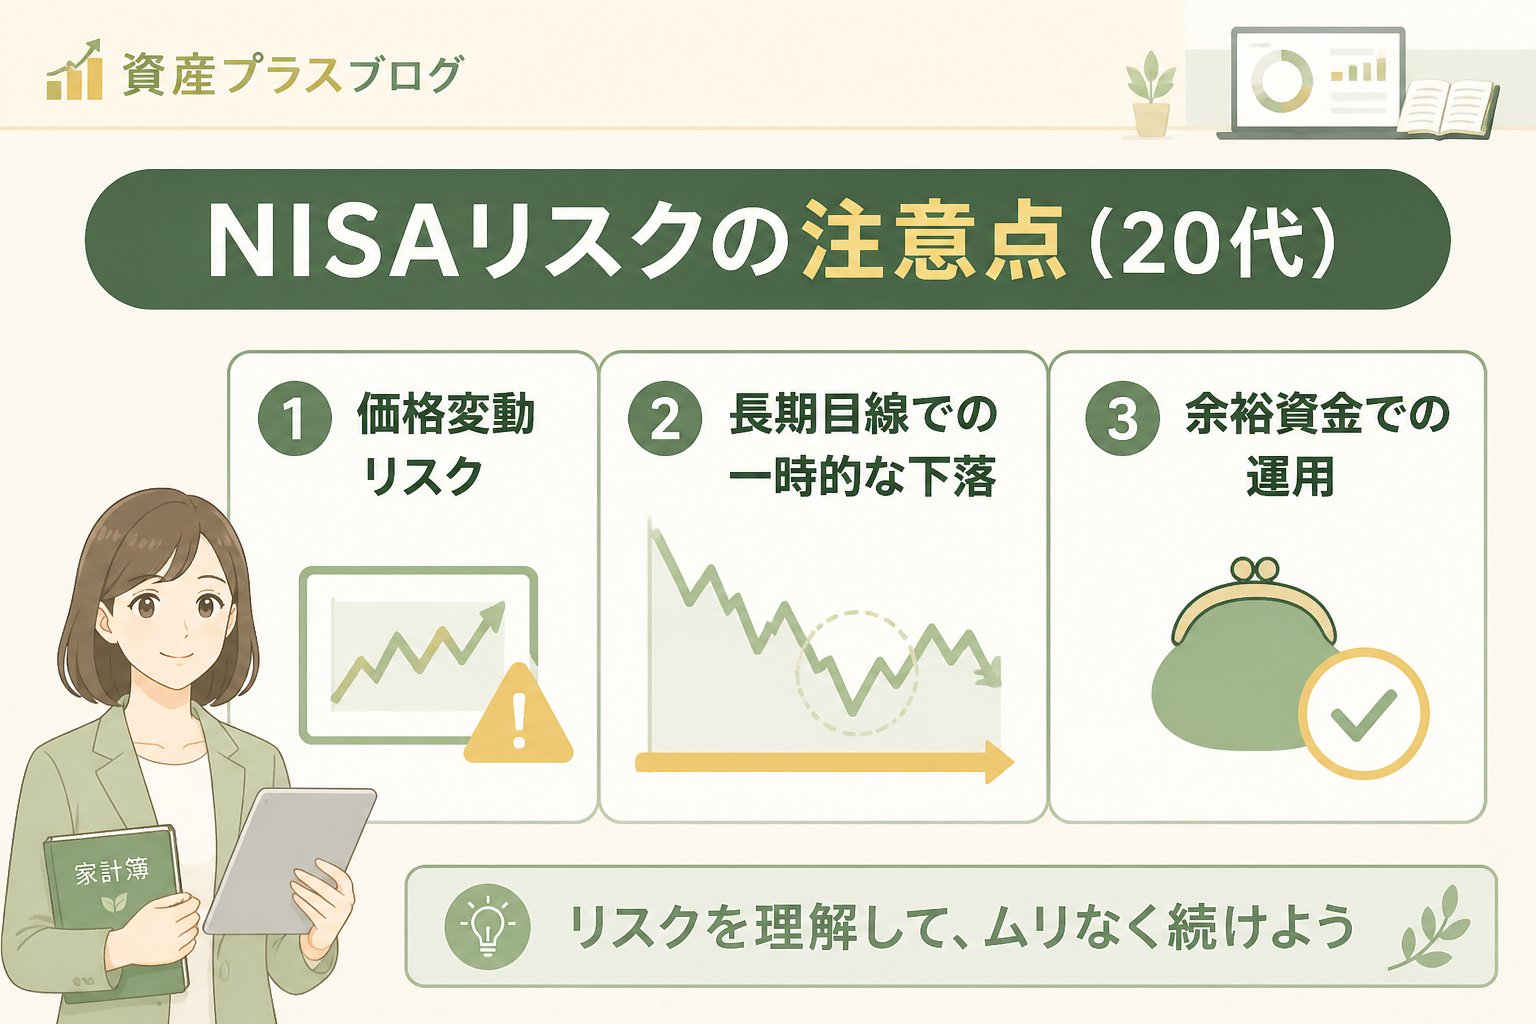
ただし、NISAは元本保証があるわけではなく、投資元本を割り込むリスクがある点は押さえておきましょう。長期保有や複利効果で利益が期待される場合もありますが、損失リスクが完全にないわけではありません。
NISAリスクの注意点(20代)
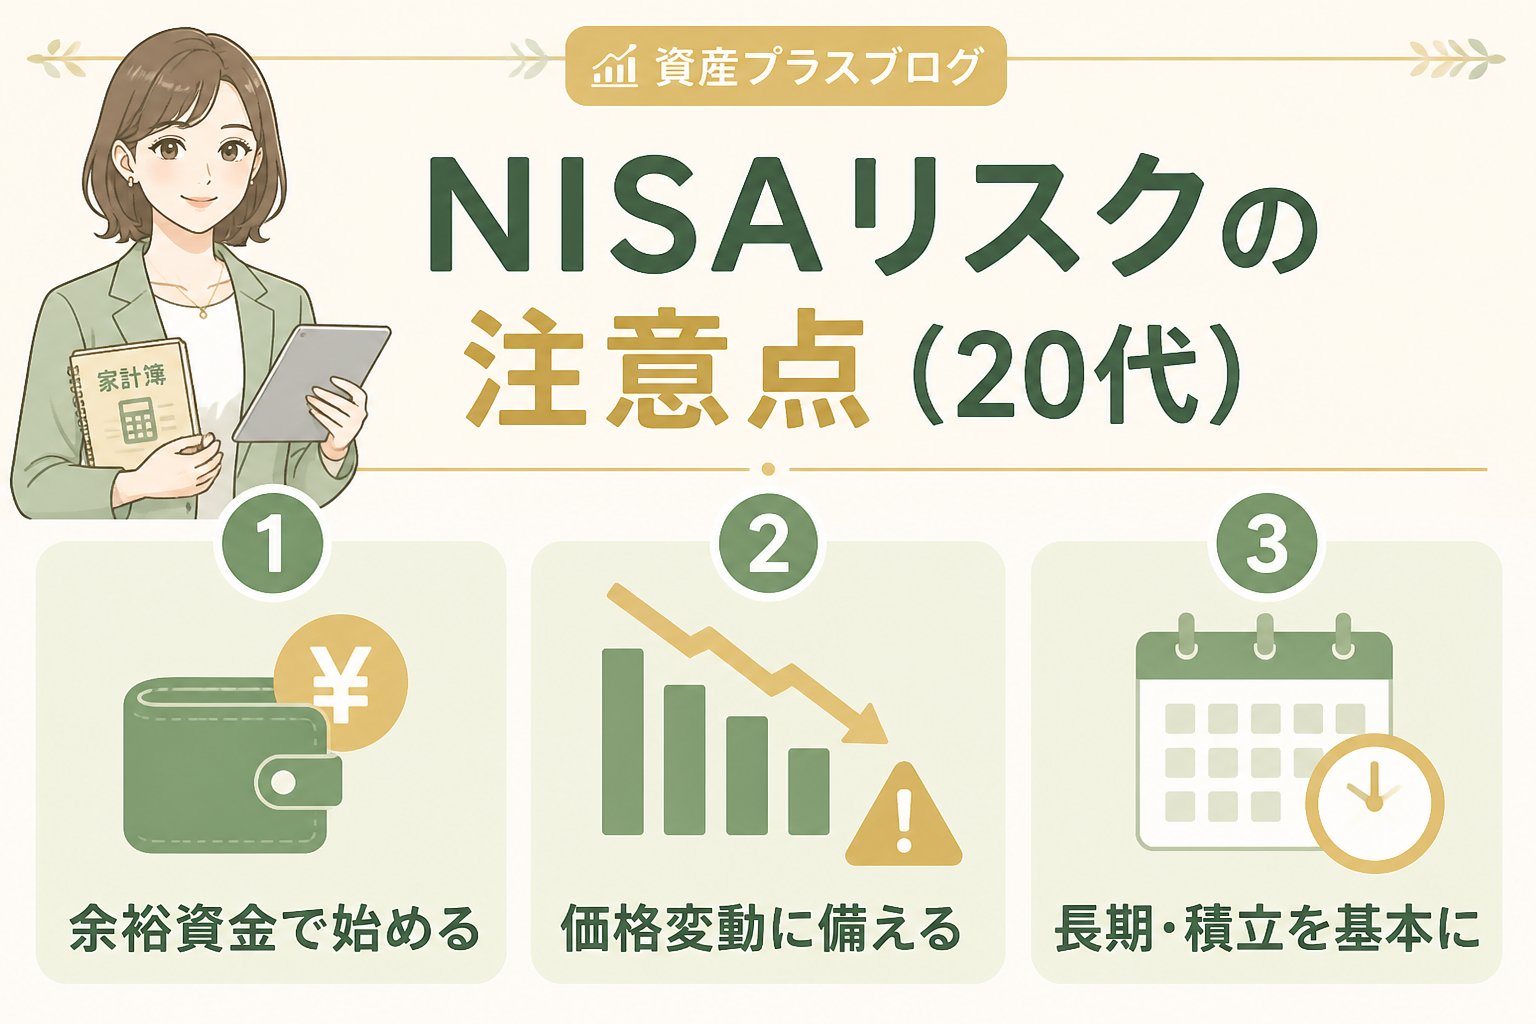
- 元本割れの可能性: 投資信託や株式など値動きのある商品を選ぶ場合、購入時より価格が下がることがあります。
- 制度の変更リスク: NISA制度は法改正や税制変更で内容が変わることがあり、利用計画に影響を及ぼす場合があります。
- 資金拘束期間: つみたて投資枠の場合は長期投資が前提ですが、途中解約すると利益確定前に損失が発生する可能性があります。
- 投資商品の選び方: 初心者が失敗しやすいのが商品選択で、手数料や運用方針をよく確認し、自分のリスク許容度に合わせることが重要です。
初心者でも安心できる積立投資の始め方と毎月の積立額設定
積立投資は少額から始められ、家計に無理のない範囲で毎月一定額を積み立てる方法です。月にいくら積み立てるかは家計の余裕資金をもとに判断します。例えば、毎月の収支を見直し、固定費削減や無駄遣いの見直しによって捻出した金額が積立に適しています。
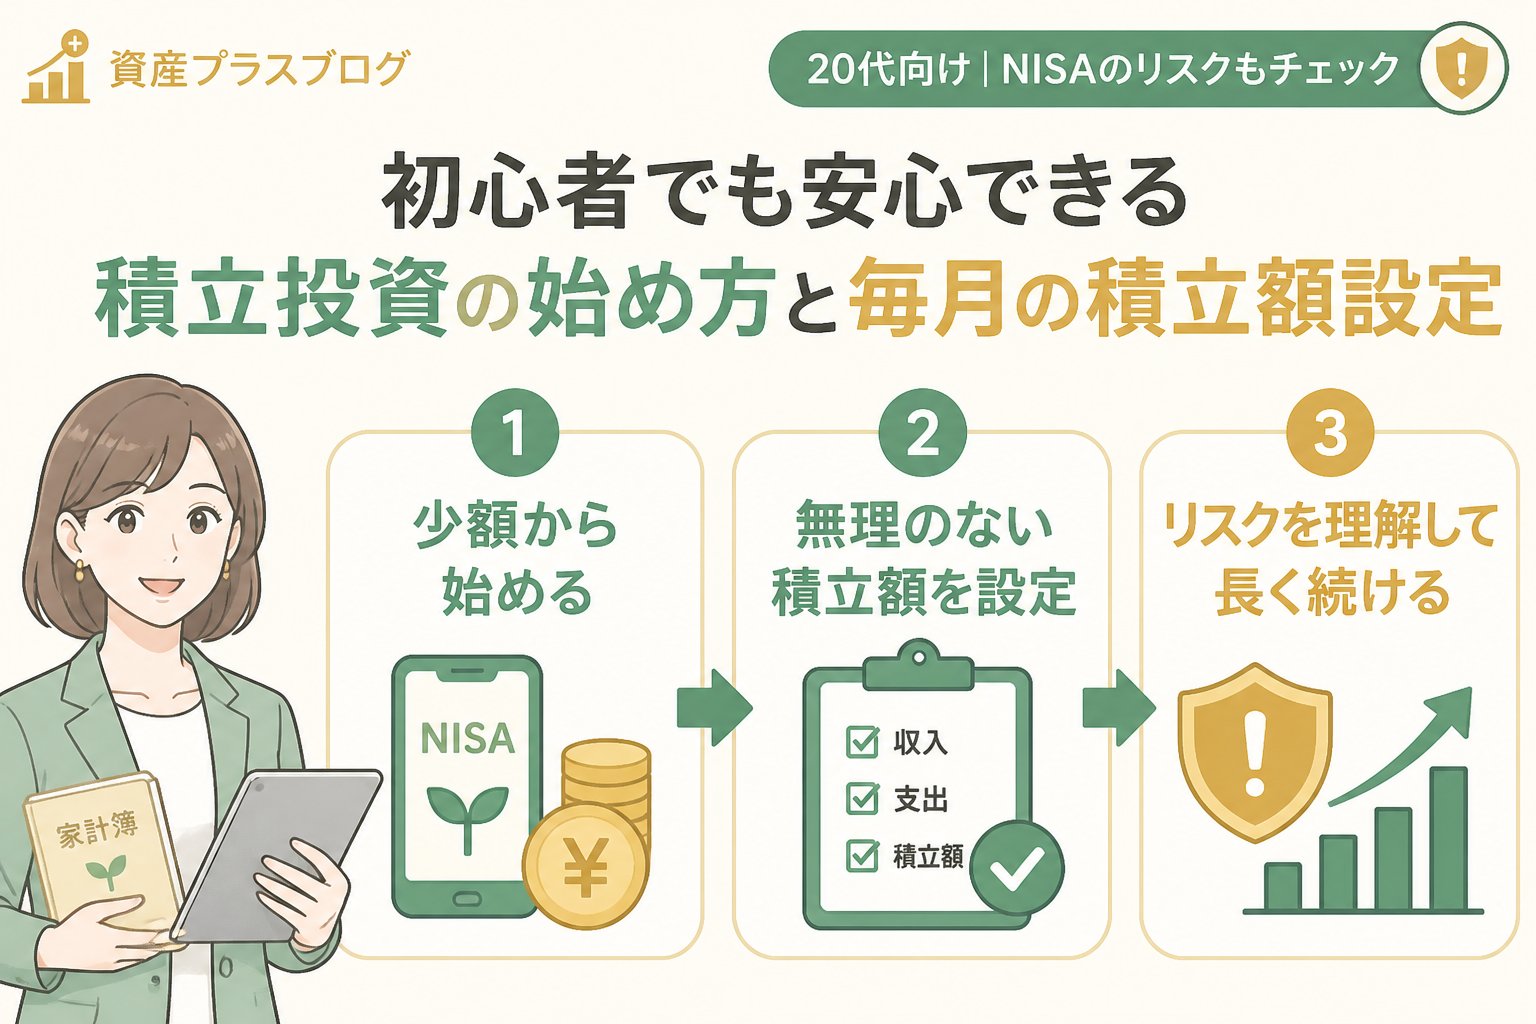
支出を記録し、毎月の余裕資金を把握する
固定費を見直し、節約できる部分を検討する
無理のない積立額を設定し、積立投資を開始する
積立投資は長期視点を持って続けることが重要ですが、家計が苦しくならない金額から始めることが成功の鍵です。
初心者におすすめの投資信託の選び方と失敗しないポイント
投資信託を選ぶ際は、以下の観点を重視しましょう。
| ポイント | 内容 |
|---|---|
| 手数料 | 信託報酬や購入時手数料が低い商品を選ぶ |
| 運用方針 | インデックス投資など市場全体を対象にする商品が初心者向き |
| 過去の実績 | 過去の成績だけでなく、リスクや変動も理解する |
| 販売会社 | 信頼できる証券会社や銀行か確認する |
👉 横にスクロールできます
インデックス投資は、株価指数などに連動する運用を目指すため、分散投資効果があり、初心者にメリットが大きい反面、市場全体の下落局面では損失が避けられないデメリットもあります。しっかりとリスクを理解して選択しましょう。
20代がNISAを利用する際の具体的な注意点と対策
- 利用できるNISAの種類を正しく理解する—2024年以降は新NISAの「つみたて投資枠」と「成長投資枠」利用が中心。旧一般NISAは新規申込が終了しています。
- 家計全体のバランスを優先する—積立額は収入や支出を踏まえた家計の余裕資金から決めること。
- リスクを分散する—複数の資産に分散して投資し、リスク軽減を図る。
- 長期的な視点を持つ—短期売買はリスクが高いため、長期保有を視野に入れる。
- 専門家の助言や公的情報を活用する—金融庁の公式サイトやFP相談などで最新情報と適切な判断材料を入手する。
重要ポイント: 投資は元本保証がなくリスクを伴います。NISA利用時は制度の仕組みと投資商品のリスクを分けて理解し、金融庁の公的情報や専門家相談を活用して判断してください。
まとめ:20代のNISA利用で安心して資産形成を始めるためのチェックリスト
- ✅ 新制度のNISAの種類と特徴を理解しているか
- ✅ 家計の収支を見直して無理のない積立額を決めているか
- ✅ 投資信託は低コストのインデックス投資を中心に選んでいるか
- ✅ リスクのある投資商品であることを理解し、長期視点で続ける心構えがあるか
- ✅ 公的情報(金融庁)や専門家の助言を参考にしているか
20代は資産形成のスタートに最適な時期です。家計管理の見直しと長期積立を軸にリスクを理解し、安全にNISAを活用して将来に向けた資産づくりを始めましょう。投資入門に関するまとめ記事もあわせてご覧ください。
よくある質問
Q1: 20代でNISAを始めるのに最適な積立額はどのくらいですか?
A1: 一律の金額はなく、家計の余裕資金に合わせて決めることが大切です。まずは無理のない範囲で始め、支出の見直しで余裕が出れば増額も検討しましょう。
Q2: 投資信託の初心者が失敗しない選び方は?
A2: 手数料の低さ、運用方針の透明性、信頼できる販売会社を基準に選び、分散投資効果の高いインデックスファンドを中心に検討すると良いでしょう。
Q3: NISAにはどんなリスクがありますか?
A3: 元本保証がなく、市場の変動で損失が出るリスクがあります。また、制度変更による影響や資金拘束期間の注意も必要です。金融庁の情報や専門家への相談をおすすめします。
制度の出典:金融庁「NISAを知る」(確認日:2026年9月13日)。投資には元本割れの可能性があり、過去の運用成績は将来の成果を保証しません。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments