※この記事には広告・PRが含まれます。資産形成の一般的な情報整理であり、利益や家計改善を保証するものではありません。制度・商品条件は変わるため、判断前に公式資料を確認してください。
夫婦の資産形成は、投資商品を先に決めるのではなく、家計の目的と使う時期をそろえ、生活に必要なお金を守ったうえで運用を検討する流れで考えます。収入、支出、家族構成、借入、将来の予定は家庭ごとに異なるため、「貯金何割・投資何割」といった一律の正解はありません。
夫婦で資産形成の優先順位を決める理由
同じ家計でも、片方は近い将来の住居費を重視し、もう片方は老後資金を重視することがあります。最初に目的、期限、毎月の収支、値下がりを受け入れられる範囲を共有すると、家計から投資へ回す金額を話し合いやすくなります。
最初に確認する家計の4項目
- 毎月の収支:給与などの収入、住居費、通信費、保険料、税金、教育費などを明細で確認します。
- 近く使うお金:引っ越し、車検、出産、教育、納税など、時期が決まっている支出を投資資金と分けます。
- 借入と保障:返済額、金利、返済期間、加入中の保障、公的保険で受けられる可能性のある給付を確認します。
- 目的と期限:いつ、何のために、いくら必要かを夫婦それぞれが書き出し、優先順位をそろえます。
生活防衛資金の必要額を「生活費の何か月分」と一律に決めることはできません。雇用や事業収入の安定性、扶養家族、住居費、近い将来の支出、利用できる公的制度を踏まえ、値下がり時にも取り崩さずに済む現金の範囲を話し合ってください。
夫婦の資産形成で先に話し合う判断基準
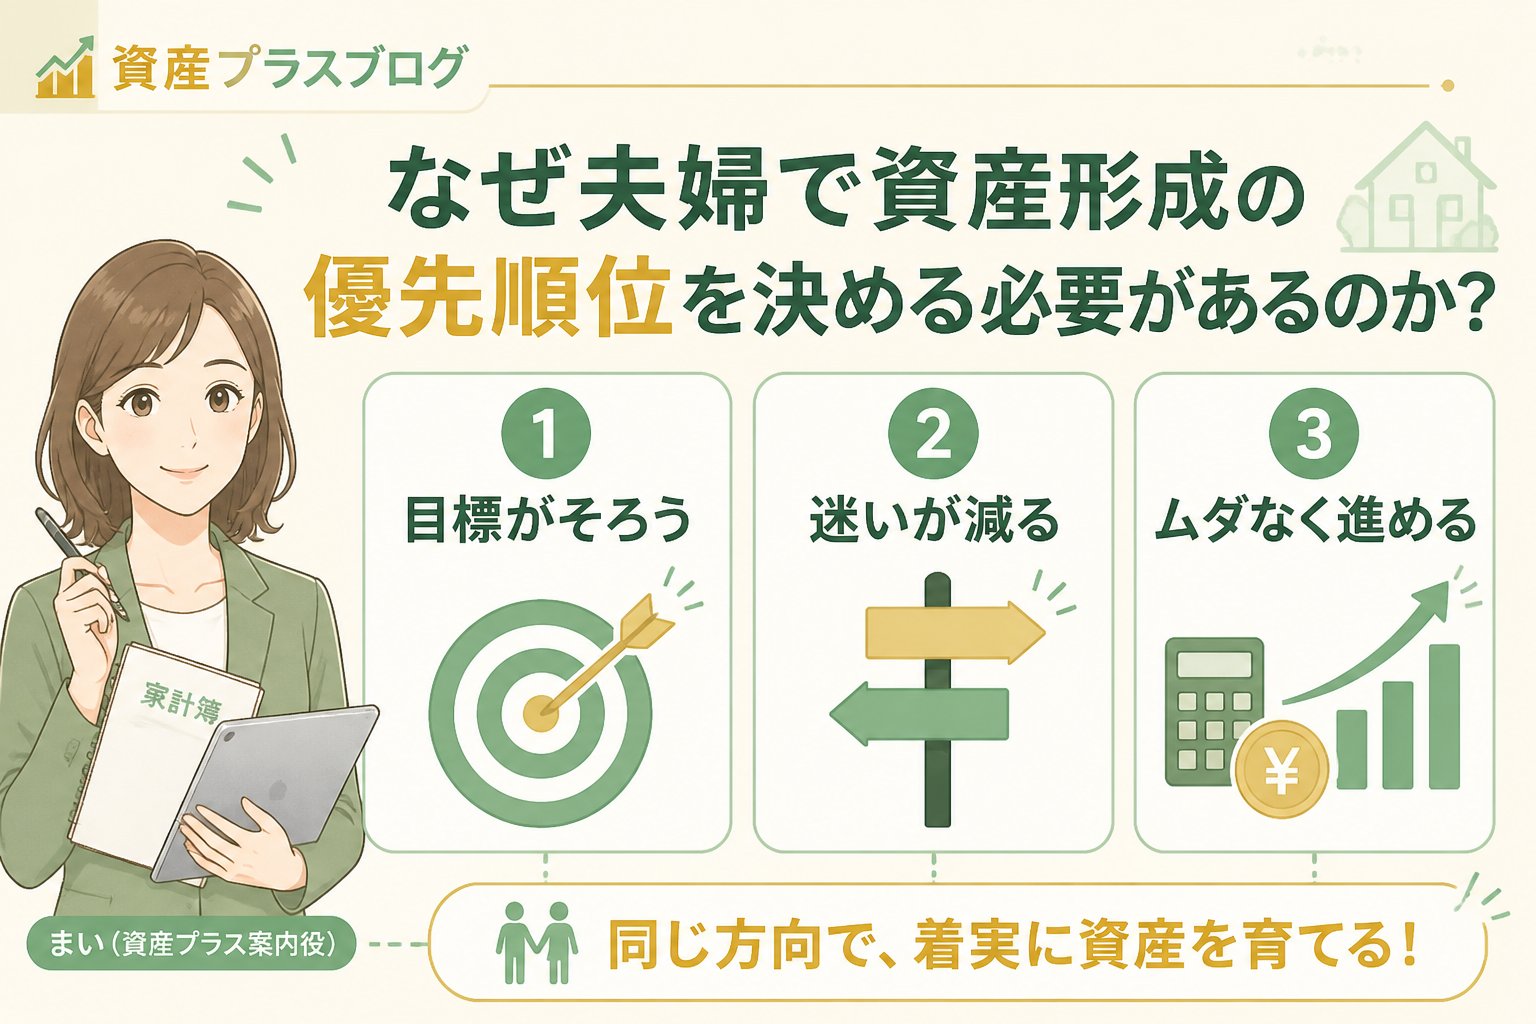
生活に必要な現金を確保できているか
投資に回す前に、毎月の生活費と近い将来の支出を確認します。相場が下がったときに生活費のための売却が必要にならないよう、投資資金と使う予定のある現金を分けて管理します。
固定費を契約条件ごとに確認したか
固定費は、請求明細、更新日、解約料、保障内容、変更後の不利益を確認してから見直します。スマホ、保険、光熱費などは家庭によって条件が異なるため、「必ず削減できる」「この順番が正解」と断定せず、変更前後の条件を比較してください。
値下がりと換金条件を理解できるか
投資信託や株式などは元本保証ではなく、価格が下がれば評価額や売却額が投資額を下回ることがあります。夫婦で、どの程度の値動きなら継続できるか、いつ使うお金を投資しないか、売却や積立停止を検討する条件は何かを確認します。
夫婦で進める資産形成の手順
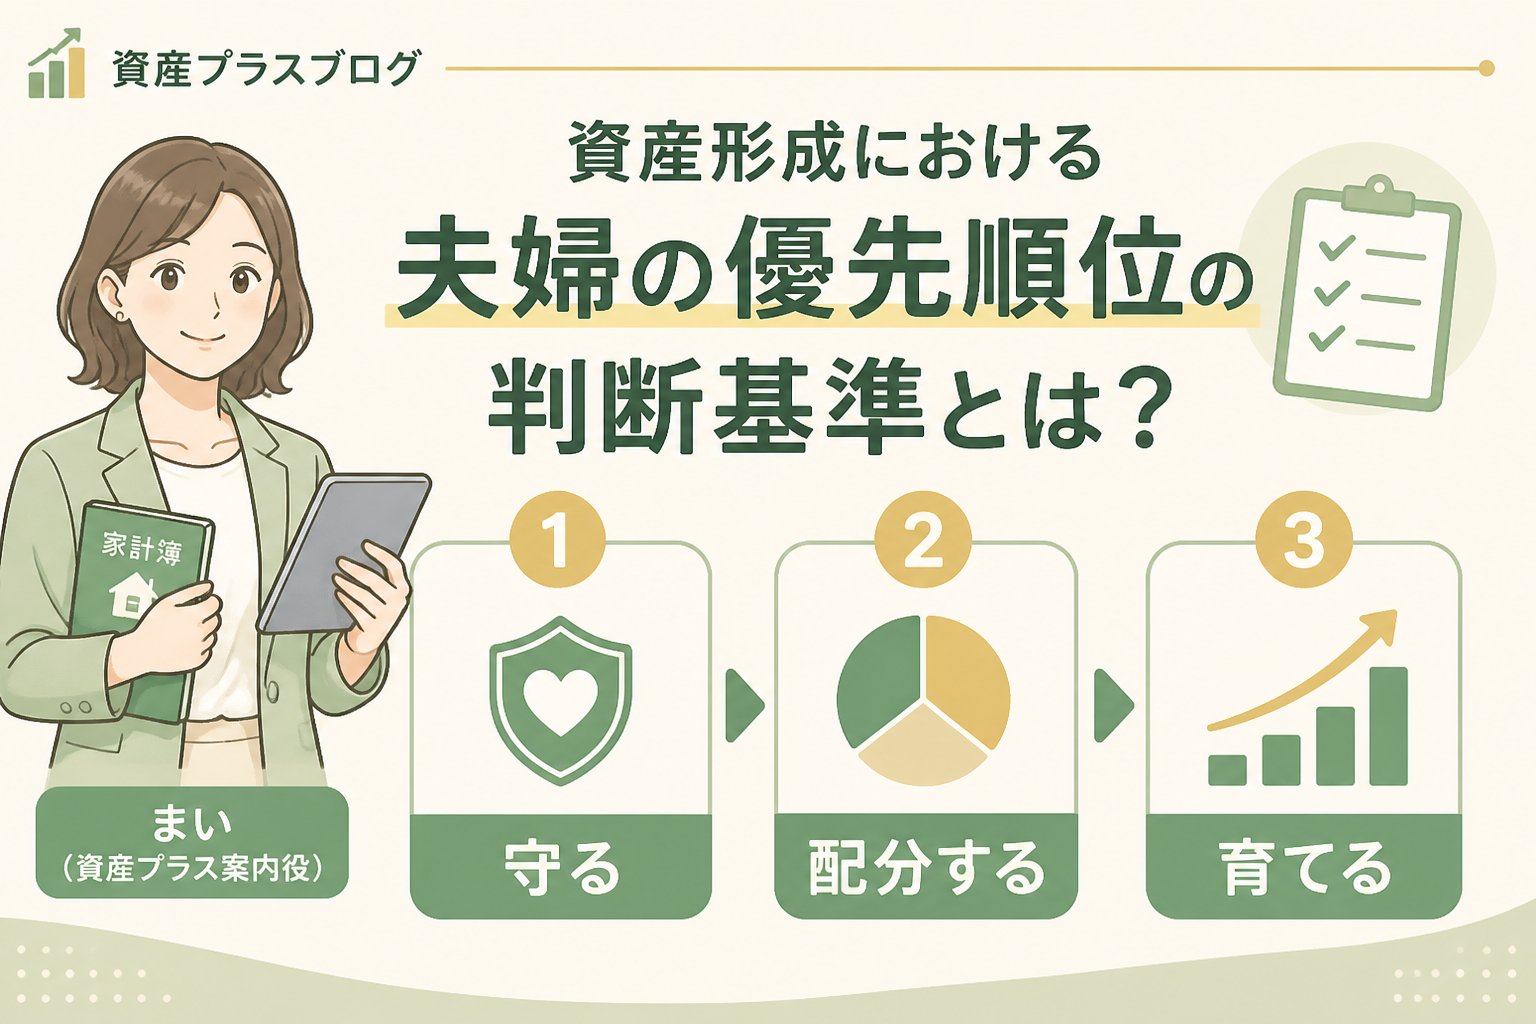
住居、教育、老後などの目的ごとに、使う時期と必要資金を確認します。優先順位が違う場合は、理由を説明して合意できる順番を作ります。
収支、預貯金、借入、保険、固定費、近い将来の支出を一覧にします。請求明細や契約概要など、確認元も記録します。
生活費や近く使う資金を投資資金と混ぜず、家計の変化や値下がりがあっても継続できる範囲を夫婦で決めます。金額や割合に一般的な正解はありません。
NISAなどの制度概要は金融庁の公式案内で確認し、商品を選ぶときは投資対象、費用、値動き、換金条件を目論見書などで確認します。
目的、積立額、確認した資料、見直し条件を記録します。相場の上下だけでなく、収入、支出、家族構成、目的が変わったときに再確認します。
制度・商品の確認に使える公式情報
NISAは投資による利益が非課税になる制度ですが、元本や利益を保証する制度ではありません。利用条件や対象商品は公式情報と金融機関の最新資料で確認してください。公的保険と民間保険の役割も家庭の状況で異なるため、保険料だけで加入・解約を決めないようにします。
- 金融庁「NISAを知る」:制度の概要、非課税の仕組み、利用条件を確認します。
- 金融庁「投資の基本」:長期・積立・分散の考え方と投資リスクを確認します。
- 金融庁「公的保険ポータル」:公的保険の保障を確認し、民間保険を検討する材料にします。
夫婦で作る確認表
| 確認項目 | 記録する内容 | 確認元 |
|---|---|---|
| 目的・期限 | 何に、いつ使うお金か | 夫婦の話し合い・予定表 |
| 毎月の収支 | 収入、固定費、変動費、返済額 | 通帳・請求明細・契約書 |
| 投資条件 | 投資対象、費用、値動き、換金条件 | 目論見書・金融機関の公式資料 |
| 見直し条件 | 収入・支出・家族構成・目的の変化 | 家計記録・公式情報 |
家庭ごとの条件を記録し、金額や割合を一律の正解として扱わないでください。
まとめ:夫婦で納得できる順番を作る
- 目的と使う時期を夫婦で共有する
- 生活費・近い将来の支出・借入・保障を先に確認する
- 固定費は請求明細と契約条件を確認してから変更する
- 投資は元本保証ではないため、リスク・費用・換金条件を理解する
- 貯金と投資の割合に一律の正解を置かず、家計の変化に応じて見直す
夫婦の資産形成は、同じ割合を当てはめることより、目的・期限・家計・リスクの理解をそろえることが重要です。制度や商品を検討するときは、金融庁と金融機関の最新資料を確認し、理解できない条件を残したまま契約や購入を急がないでください。
よくある質問(FAQ)
Q1. 生活防衛資金は何か月分あればよいですか?
A1. 家族構成、収入の安定性、住居費、近い支出、公的制度などで必要額は変わります。一律の月数ではなく、値下がり時にも生活費を投資資産から取り崩さずに済むかを夫婦で確認してください。
Q2. 夫婦の貯金と投資の割合は何割が正解ですか?
A2. 一律の正解はありません。目的と期限、生活費、近い支出、借入、預貯金、値下がりへの耐性を確認し、家計を圧迫しない範囲で決めます。
Q3. NISAなら損をしませんか?
A3. いいえ。NISAは非課税の制度であり、元本や利益を保証するものではありません。投資対象、費用、値動き、換金条件を公式資料で確認してください。
この記事は資産プラス編集部による一般的な情報整理です。金融商品や保険の契約・解約、税務上の判断は、最新の公式資料と個別条件を確認してから行ってください。

Comments