※この記事には広告・PRが含まれます。家計管理と資産形成の一般的な情報整理であり、節約額・利益・家計改善を保証するものではありません。制度・料金・商品条件は最新の公式案内をご確認ください。
夫婦で家計の予算と優先順位を決めるときは、いきなり積立額や削減額を決めるのではなく、収入・支出・近く使うお金・将来の目的をそろえて確認します。家族構成、収入の安定性、住居、借入、保障は家庭ごとに異なるため、年代別の一律金額や「この割合が正解」という基準はありません。
この記事では、夫婦で家計を共有し、生活に必要なお金を確保したうえで、見直す支出と資産形成の順番を決める手順を整理します。
夫婦の家計予算で最初にそろえる情報
話し合いの前に、直近の請求明細、通帳やカードの利用履歴、契約書、今後の予定をそれぞれ確認します。口座番号や契約番号などの個人情報を第三者に送る必要はありません。
- 毎月の収支:給与などの収入、住居費、食費、通信費、保険料、税金、返済などを分けて記録する。
- 年に一度・不定期の支出:更新料、車検、納税、学校行事、帰省など、支払時期が決まったものを別に書く。
- 契約と借入:更新日、解約条件、割引終了、残債、金利、返済期間、保障内容を確認する。
- 目的と期限:住居、教育、老後など、何のためにいつ使うお金かを夫婦それぞれが書き出す。
優先順位を決める4つの判断基準
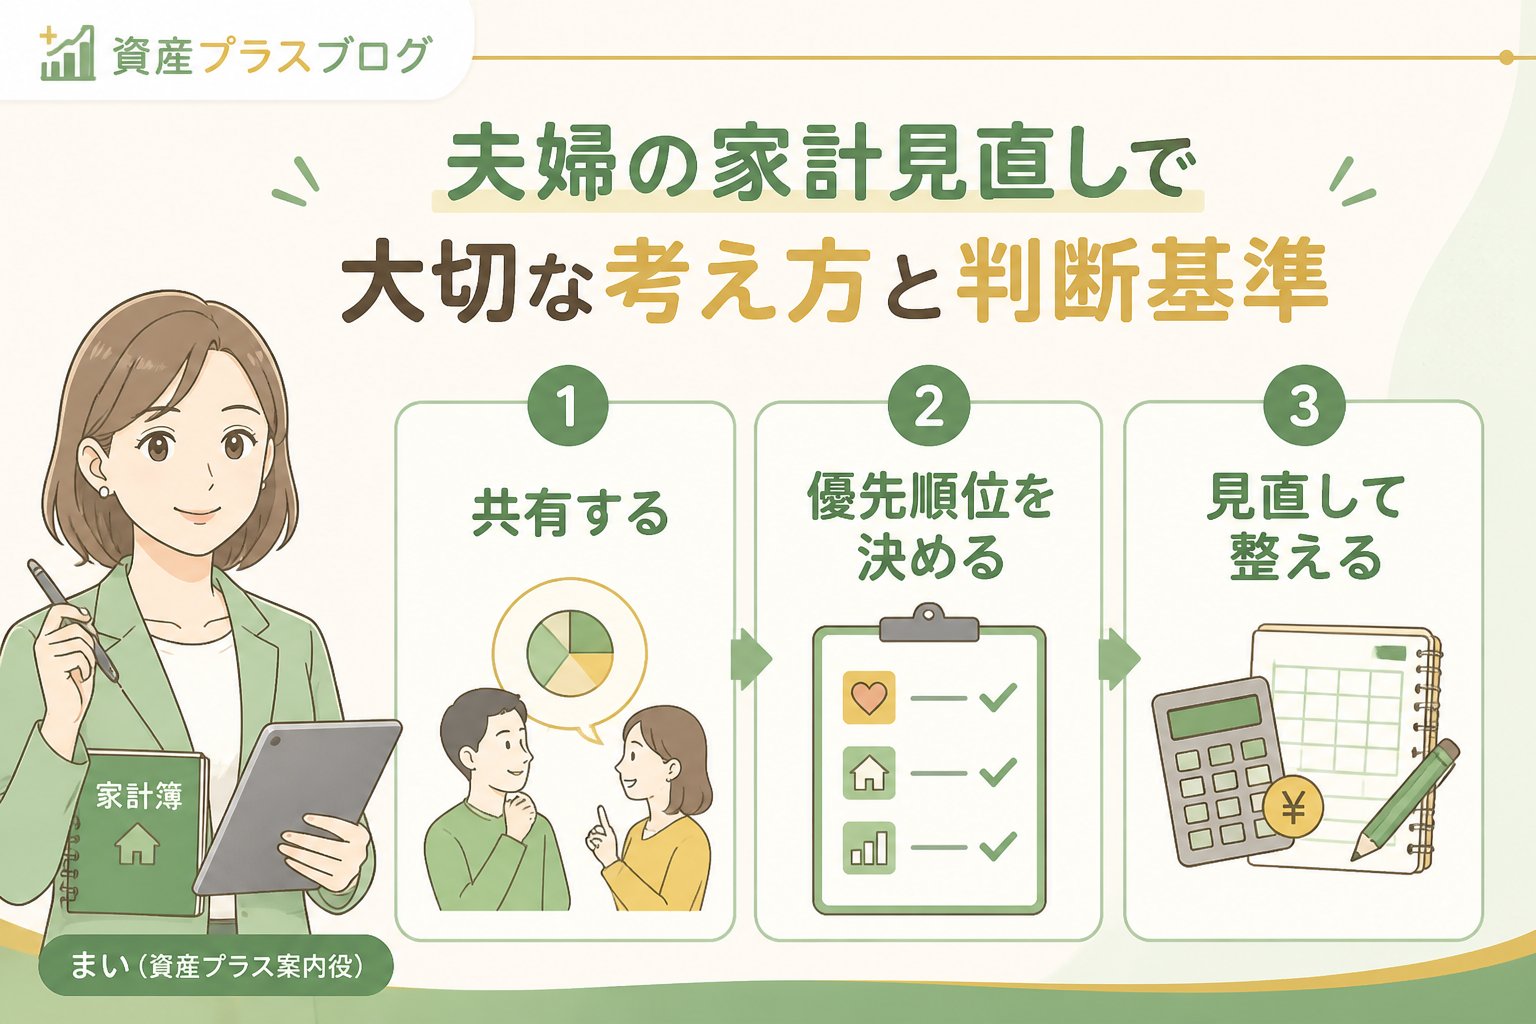
- 生活に必要な支出か:住居、食事、通勤・通院、連絡手段など、削減による影響が大きいものは金額だけで判断しません。
- 近く使う予定があるか:時期の近い支出は、値下がりの可能性がある資産と分けて管理します。
- 条件を確認して変更できるか:契約期間、解約料、割引、移行費用、保障の空白、家族への影響を確認します。
- 夫婦の目的と負担が合っているか:支出を減らすことだけでなく、家事・育児・介護や収入の変化を含めて無理のない案を選びます。
固定費は一度見直すと継続的に影響する場合がありますが、すべての家庭で同じ順番が正解とは限りません。まず明細と契約条件を確認し、変更後に失う機能や追加費用が小さいものから候補にします。保険や住居など生活への影響が大きい契約は、必要な保障・移行先・開始日を確認する前に解約しないでください。
夫婦で予算と優先順位を決める手順
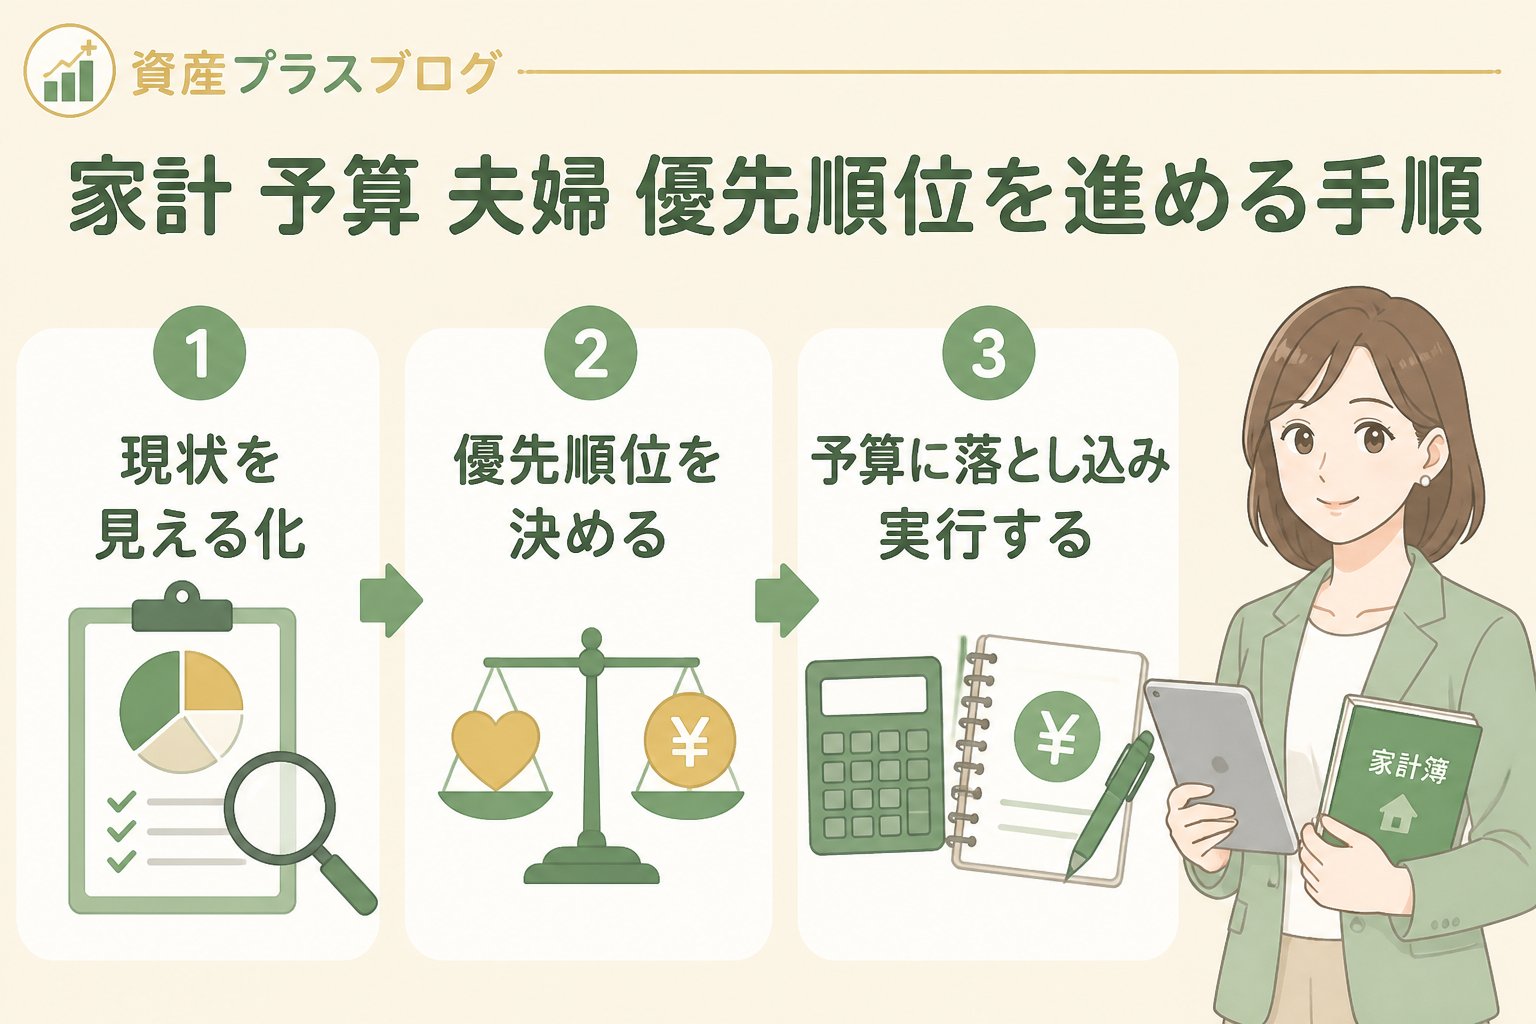
収入、毎月の支出、年払い・不定期の支出、借入返済を分けます。支払先と確認した資料も記録し、片方だけが把握している契約を残さないようにします。
目的ごとに「何に」「いつ」使うかを書きます。意見が分かれた場合は、必要性、期限、変更できるか、家計への影響を順に確認し、すぐに結論を出せない項目は保留として記録します。
請求額だけでなく、初期費用、割引終了後、解約条件、必要な機能、保障、家族への影響を現在の契約と並べます。同時に複数の契約を変えず、比較できる状態を保ちます。
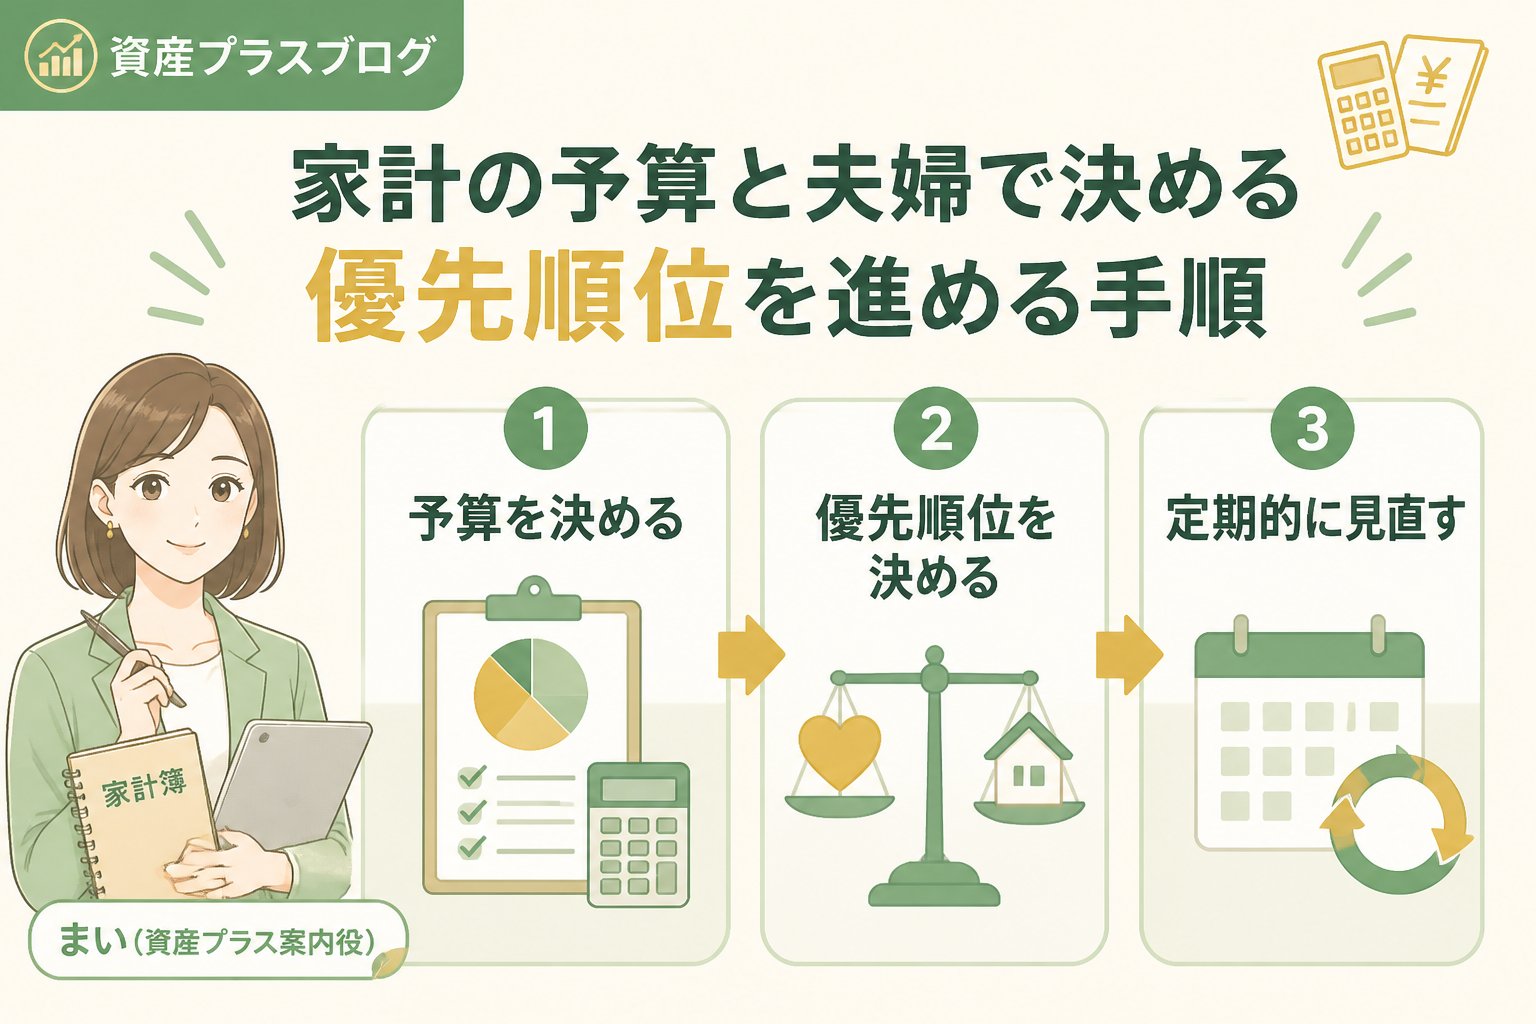
生活費、近い将来の支出、返済、必要な保障を確認した後、家計を圧迫せず継続できる範囲で決めます。金額や割合を一律の正解とせず、収入・支出・家族構成の変化で見直します。
手続き日、適用日、次の請求日を記録します。変更前の利用分が後から請求されることもあるため、請求対象期間、解約済み項目、必要な機能を確認して完了とします。
積立額を決めるときに避けたい一律目安
20代・30代・40代など年代だけで毎月の積立額を推奨したり、貯蓄と投資の割合を固定したりすることはできません。収入、支出、家族構成、借入、目的までの期間、値下がりを受け入れられる範囲を確認し、生活費や近い支出を投資に回さないことを優先します。
投資信託や株式などは元本保証ではなく、価格が下がれば評価額や売却額が投資額を下回ることがあります。制度を使う場合も、対象商品、費用、値動き、換金条件を公式資料で確認し、理解できない条件を残したまま申し込まないでください。
家計管理と資産形成を確認する公式情報
- 金融庁「資産形成の基本」:家計管理、ライフプランニング、金融商品の特徴、長期・積立・分散の考え方を確認します。
- 金融庁「NISAを知る」:制度の仕組み、利用条件、対象商品の確認先を確認します。
- 金融経済教育推進機構(J-FLEC):家計管理や金融に関する学習情報の入口として確認します。
夫婦で使える確認表
| 項目 | 記録する内容 | 確認元 |
|---|---|---|
| 収支 | 収入、毎月の支出、年払い、不定期支出 | 明細・通帳・家計簿 |
| 契約 | 更新日、解約条件、割引、変更費用 | 契約者ページ・公式案内 |
| 目的 | 何に、いつ使うお金か | 夫婦の話し合い・予定表 |
| 投資条件 | 対象、費用、値動き、換金条件 | 金融庁・金融機関の公式資料 |
家庭ごとの条件を記録し、金額や割合を一律の正解として扱わないでください。
まとめ:夫婦で確認できる順番を作る
- 収入、毎月の支出、年払い・不定期支出を分ける
- 目的と期限を共有し、近く使うお金を投資資金と分ける
- 固定費は契約条件、変更費用、保障や機能への影響を確認する
- 貯蓄・投資の金額や割合に一律の正解を置かない
- 変更後の請求と使い勝手を確認してから完了とする
家計の優先順位は、収入、支出、家族の予定が変われば変わります。月次の請求確認と、生活環境が変わったときの話し合いを記録に残し、分からない条件は契約先や公式情報で確認してください。
よくある質問(FAQ)
Q1. 夫婦の家計はどの割合で分担すればよいですか?
A. 一律の割合はありません。収入、家事・育児などの負担、共有する支出、個人で管理する支出を話し合い、後から確認できる形で決めます。
Q2. 夫婦の貯金と投資は何割が正解ですか?
A. 目的と期限、近い支出、借入、生活費、値下がりへの耐性で変わります。使う予定のあるお金を投資に回さず、家計を圧迫しない範囲を確認してください。
Q3. まず固定費を削ればよいですか?
A. 必ずしもそうではありません。明細と契約条件を確認し、生活への影響、変更費用、保障の空白、変更後の請求を比べて、候補を一つずつ検討します。
この記事は資産プラス編集部による一般的な情報整理です。金融商品や保険の契約・解約、税務上の判断は、最新の公式資料と個別条件を確認してから行ってください。

Comments