※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
共働き家庭における家計管理では、変動費の適切な見直しが資産形成の第一歩となります。家計変動費の手順(共働き)を踏まえ、支出の把握から無理なく続けられる積立までの流れを解説し、20代から40代の資産形成初心者がそれぞれのライフステージに合わせて取り組める方法を紹介します。
家計変動費の手順(共働き)で押さえるべき見直しポイントと実践法
共働き家庭は収入が安定しやすい反面、仕事や生活リズムの違いから変動費の管理が難しい場合があります。変動費とは、食費や外食費、交通費、日用品費など、月によって変わる支出のことです。
まずは家計変動費の手順(共働き)として、過去の支出を詳細に把握し、夫婦で優先順位や価値観を共有して無理のない見直しを進めることが重要です。年代別に異なる資産形成のポイントも踏まえ、初心者でも着実に進められる内容を解説します。
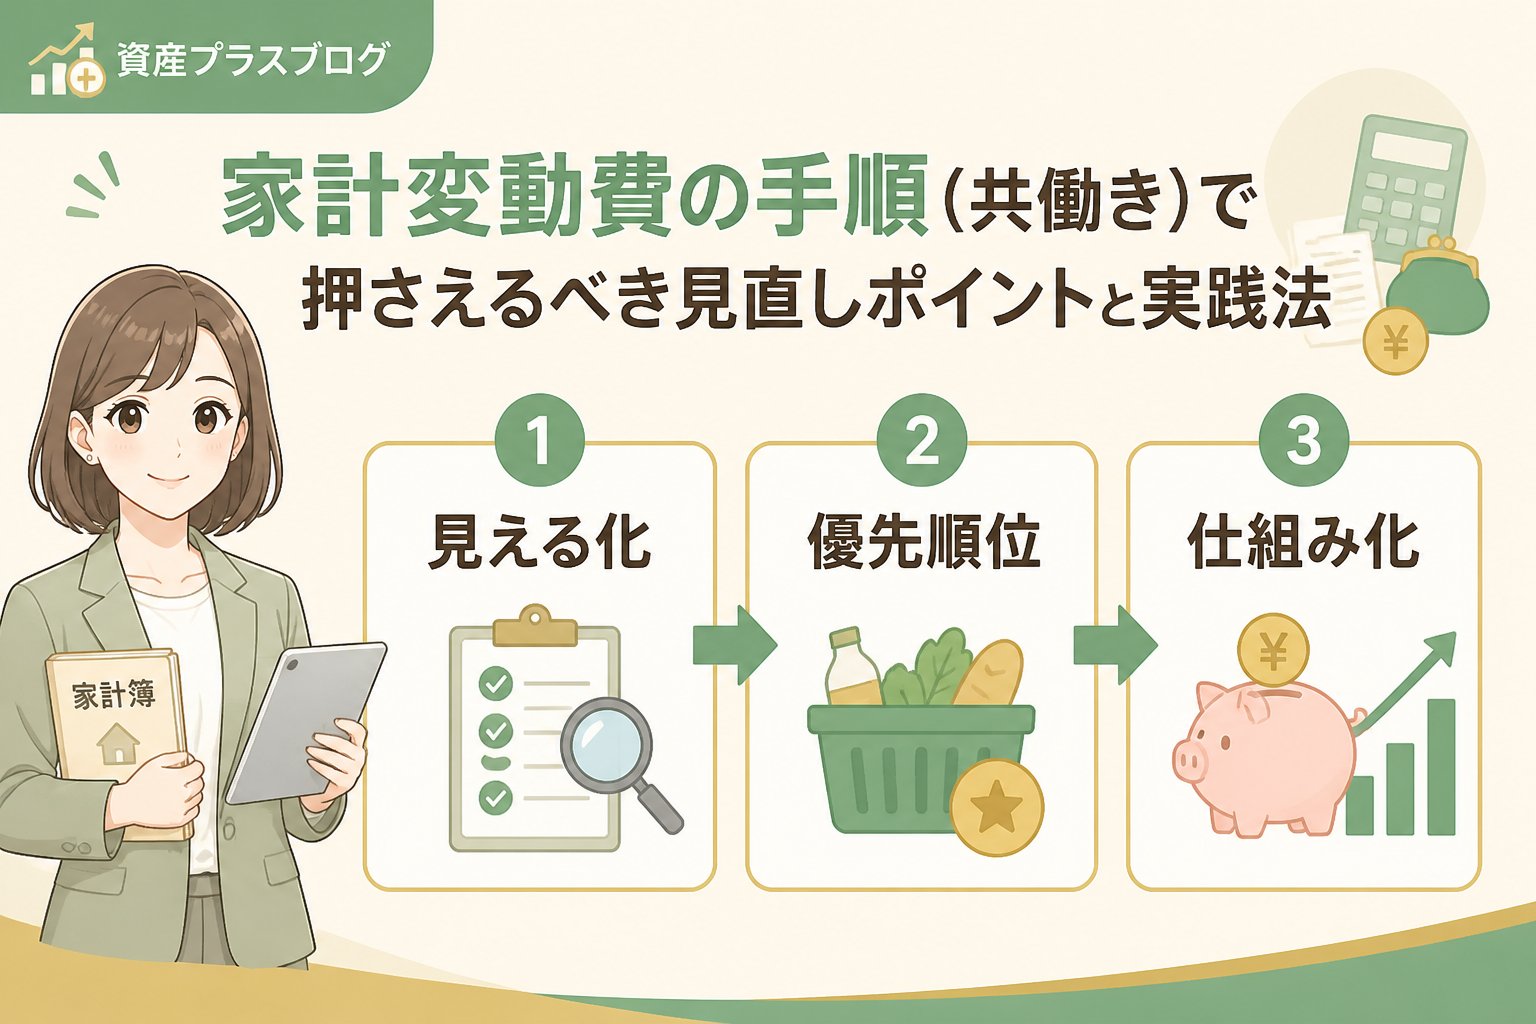
変動費の把握から始める家計見直しの具体的な手順
レシートや銀行明細を活用し、食費、交通費、日用品、交際費などカテゴリ別に支出を整理します。これにより、どの支出が多いか傾向を把握しやすくなります。
共働きの生活リズムや仕事の負担を考慮しながら、何を大切にするか話し合い、節約のポイントを明確にします。
例えば、外食回数を減らすなど現実的な目標を決め、家計の余剰資金を作ることを目指します。削減効果はあくまで目安で、生活の質を維持することが大切です。
家計変動費の見直しで重視すべき判断基準と注意点
変動費の見直しは単なる節約ではなく、生活の質を保ちながら資産形成につなげることが目的です。判断基準は以下の通りです。
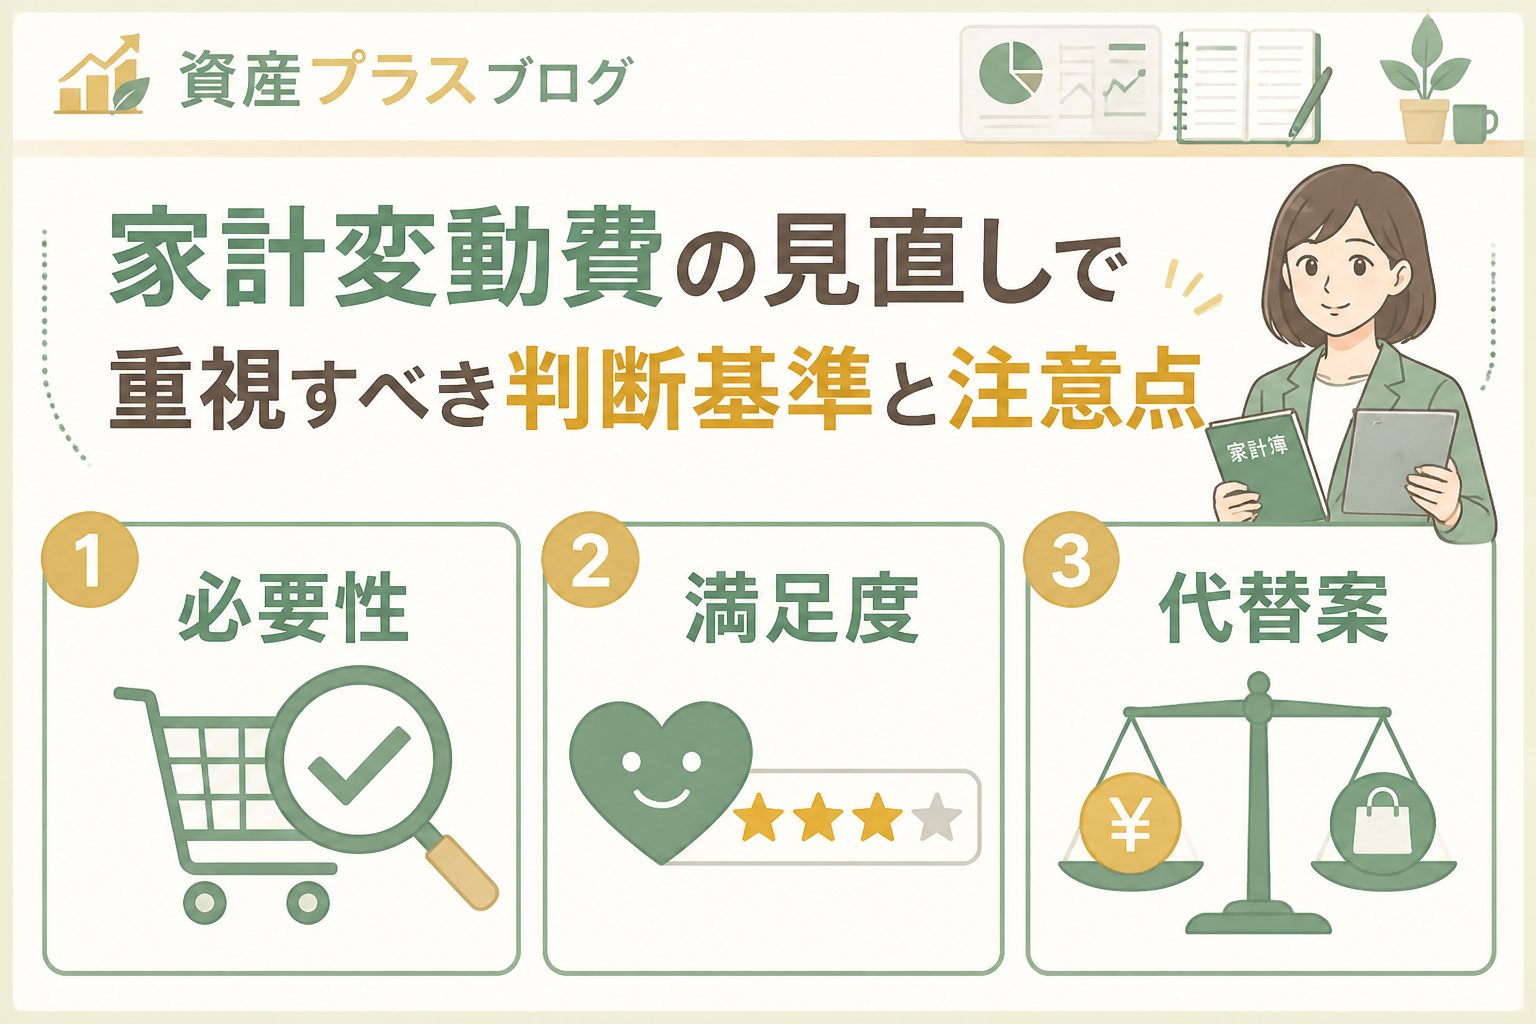
- 本当に必要な支出かどうか(例:交際費の頻度や内容の見直し)
- 家計全体のバランスに対して適正な支出か
- 削減しても継続可能で無理がないか
共働きの場合はお互いの生活リズムや仕事の負荷を考慮し、納得感のある範囲で調整しましょう。
資産形成初心者が共働きで始める長期積立のポイントと注意点
変動費の見直しで余剰資金ができたら、資産形成のための積立を検討します。重要なのは元本割れのリスクを理解し、余剰資金の範囲内で始めることです。金融庁の最新資料(2026年9月確認)でも、長期保有や複利効果が利益を保証するわけではないと明記されています。
20代や30代は時間を味方に少額から始め、40代以降は現在の資産状況や生活防衛資金を踏まえた計画が必要です。積立額は家計状況に応じて異なり、一律の金額推奨は避けましょう。
積立開始の具体的な手順
変動費見直し後の余剰を確認し、生活防衛資金(生活費の3~6ヶ月分)が確保されているかチェックします。
公的情報や金融庁資料を参考にし、必要に応じて専門家相談も検討しましょう。
生活に支障が出ない範囲で決め、継続しやすい金額に設定することが継続のコツです。
収入の変動やライフイベントに応じて柔軟に見直し、計画を調整しましょう。
共働き家庭の家計変動費の手順(共働き)に関する比較表
| 項目 | 内容 | ポイント |
|---|---|---|
| 変動費の記録 | 過去3ヶ月分の支出をカテゴリ別に記録 | 支出傾向の把握と無駄の発見 |
| 夫婦の話し合い | 支出の優先順位や価値観の共有 | 納得感のある節約計画作成 |
| 削減目標設定 | 無理のない範囲で削減目標を決定 | 生活の質を保ちながら資産形成へ |
| 積立開始 | 余剰資金の範囲で積立設定 | リスク理解と継続しやすさ重視 |
| 定期見直し | 収入や生活変化に応じて計画調整 | 柔軟な対応で長期継続を支援 |
👉 横にスクロールできます
共働きの家計変動費見直しと資産形成に関するよくある質問
Q1:家計の変動費を見直す際、最初に優先すべき支出は何ですか?
まずは食費や外食費、交通費など日常的な支出を記録し、どこに多く使っているかを把握することが大切です。その後、夫婦で話し合い優先順位を決め、無理のない範囲で削減計画を立てましょう。
Q2:資産形成初心者が共働きで始める適切な積立額の決め方は?
積立額は収入や生活費のバランスを考慮し、家計の余剰資金の範囲で設定することが基本です。無理なく継続できる金額を選ぶことが成功のポイントです。
Q3:40代から資産形成を始めるのは遅いでしょうか?
40代からでも遅くありません。生活防衛資金を確保しつつ、無理のない積立を継続することが重要です。リスク管理をしっかり行い、長期的な視点で計画しましょう。
まとめ:共働き家庭の家計変動費の手順(共働き)と資産形成のチェックリスト
- ✅ 過去3ヶ月分の変動費を詳細に記録し把握する
- ✅ 夫婦で支出の優先順位を話し合い、無理のない削減目標を設定する
- ✅ 生活防衛資金を確保した上で余剰資金で積立を始める
- ✅ 金融商品のリスクや費用を理解し、必要に応じて専門家相談を検討する
- ✅ 定期的に家計と積立計画を見直し、柔軟に対応する
共働きの家計管理はお互いの協力と工夫が不可欠です。今回ご紹介した家計変動費の手順(共働き)を参考に、無理なく着実に変動費を見直し、初心者でも始めやすい資産形成を目指しましょう。より詳しい家計見直し方法は家計見直しまとめもご覧ください。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments