※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者が自分の状況を確認するための材料として作成しています。
特別費とは、毎月の生活費とは別に、年に数回または不定期に発生する支出です。税金、保険料、医療費、冠婚葬祭、家電の買い替えなどが含まれることがあります。ボーナスの有無にかかわらず、家庭ごとに内容・時期・金額が異なるため、他人の金額をそのまま当てはめず、自分の履歴と予定を確認して始めることが大切です。
特別費の家計簿を始める前に確認すること
最初から細かな予算を決めるのではなく、直近の通帳、カード明細、領収書、契約書、自治体や勤務先からの通知を確認します。毎月発生する生活費と、支払月が限られる支出を分け、次の項目を家計簿に記録します。
- 支出の名称と、定期的か一時的か
- 前回の支払時期と金額
- 次回の予定日と、金額の根拠・確認先
- 支払方法、契約更新日、解約や変更の条件
- 家族と共有する内容、確認担当、未確認事項
金額や時期が分からないものは推測で埋めず、「未確認」として確認先を残します。こうすると、家計簿が単なる記録ではなく、次に確認することを管理する表になります。
特別費 家計簿 ボーナスなしの始め方:5つの手順
1. 過去の支出から特別費を洗い出す
まず、過去の記録から毎月ではない支出を拾います。税金、保険料、車検、医療、冠婚葬祭、季節の行事、旅行、家電など、家計から出た項目を一覧にします。すべてを同じ扱いにせず、毎年のように発生するもの、数年に一度のもの、今回だけのものに分けると、次の確認がしやすくなります。
2. 支払時期と確認先を記録する
一覧には、支払予定月、請求や通知が届く時期、支払方法、確認先を記録します。税金や公的料金は自治体・担当機関の通知、保険は契約内容や保険会社の案内、カード払いはカード会社の明細など、支出ごとに根拠を確認します。予定が読みにくい支出は、発生条件と前回の記録も残します。
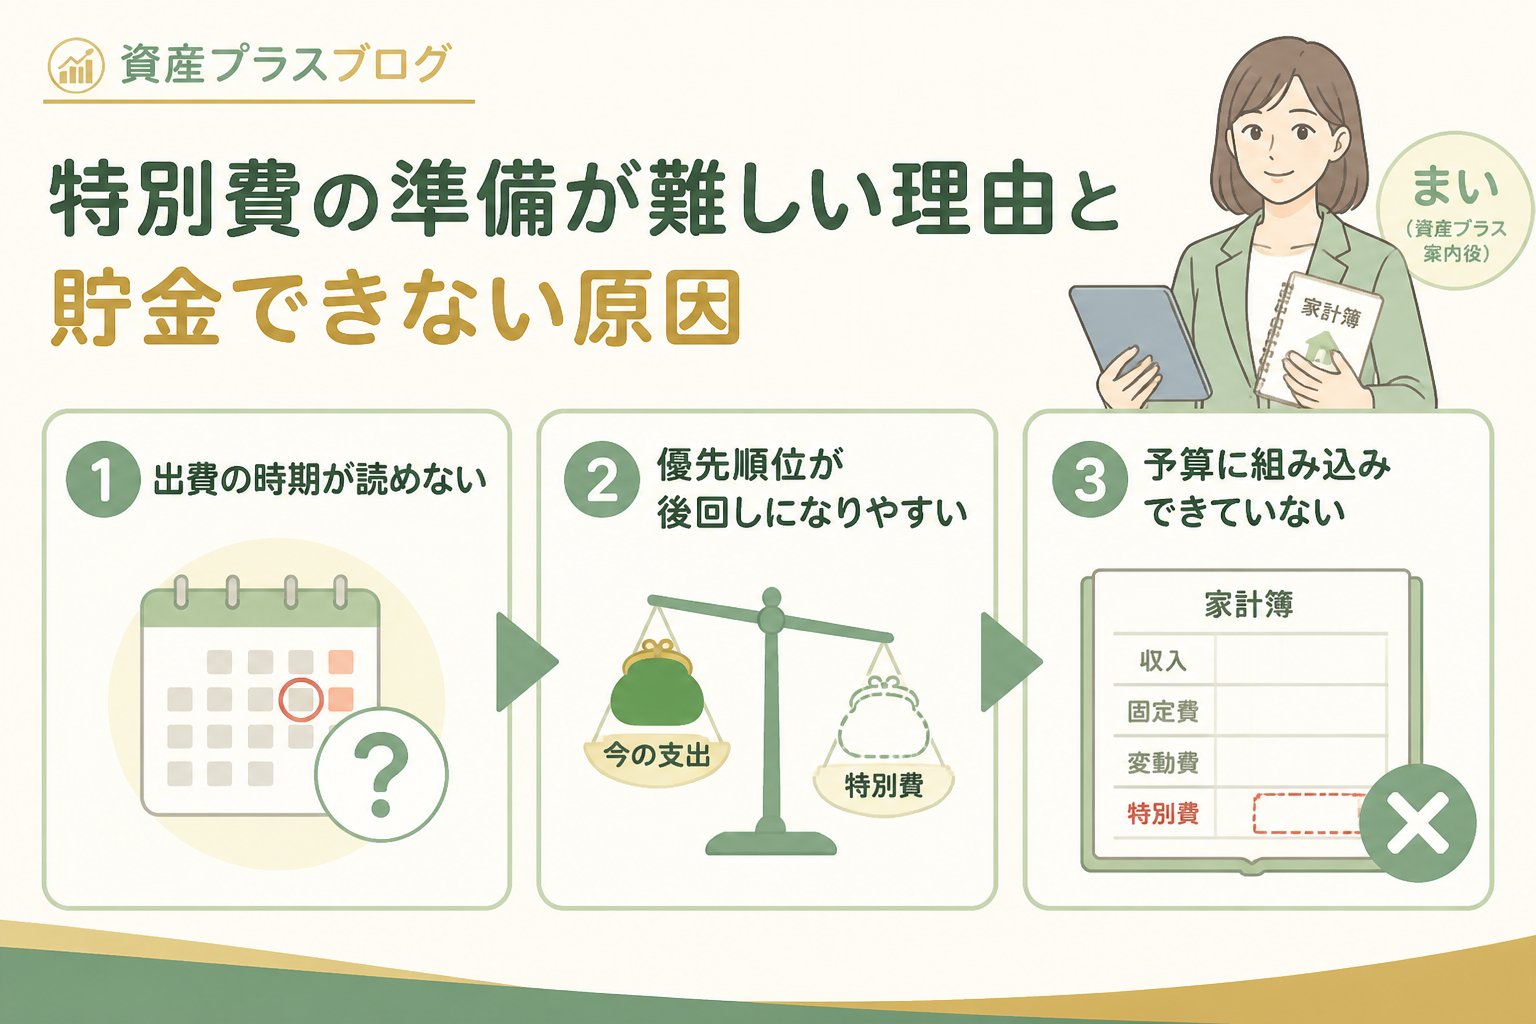
3. 使う時期に合わせて準備方法を決める
支払予定を月ごとの一覧に並べ、通常の生活費や他の予定と重なるかを確認します。準備方法は、支出までの期間、現在の残高、収入の変動、資金の取り出しやすさを考えて決めます。年間の見込みを月ごとに分ける場合も、単純な計算結果を一律の正解とせず、支払月と家計の状況を照合します。
準備が難しい月があるときは、積立額を固定する前に、支払時期、支出の優先順位、契約条件、延期や分割の可否を確認します。支出をなくせる、必ず節約できるなどと決めつけず、選択肢ごとの影響を記録してください。
4. 家計簿と資金の保管場所を整える
特別費を家計簿の別項目で管理するか、生活費とは別の予算枠や口座で管理するかを決めます。別管理にする場合は、口座名義、引き落とし日、手数料、残高不足時の扱いを確認します。ボーナスがない家庭でも、収入の入る時期と支払予定を並べて、無理のない準備方法を選びます。
夫婦や家族で管理する場合は、収入の全額や一定割合を一律に移すと決めるのではなく、生活費の分担、個別の支出、共有する範囲を話し合います。変更時の連絡方法と、誰が明細を確認するかも家計簿に残します。
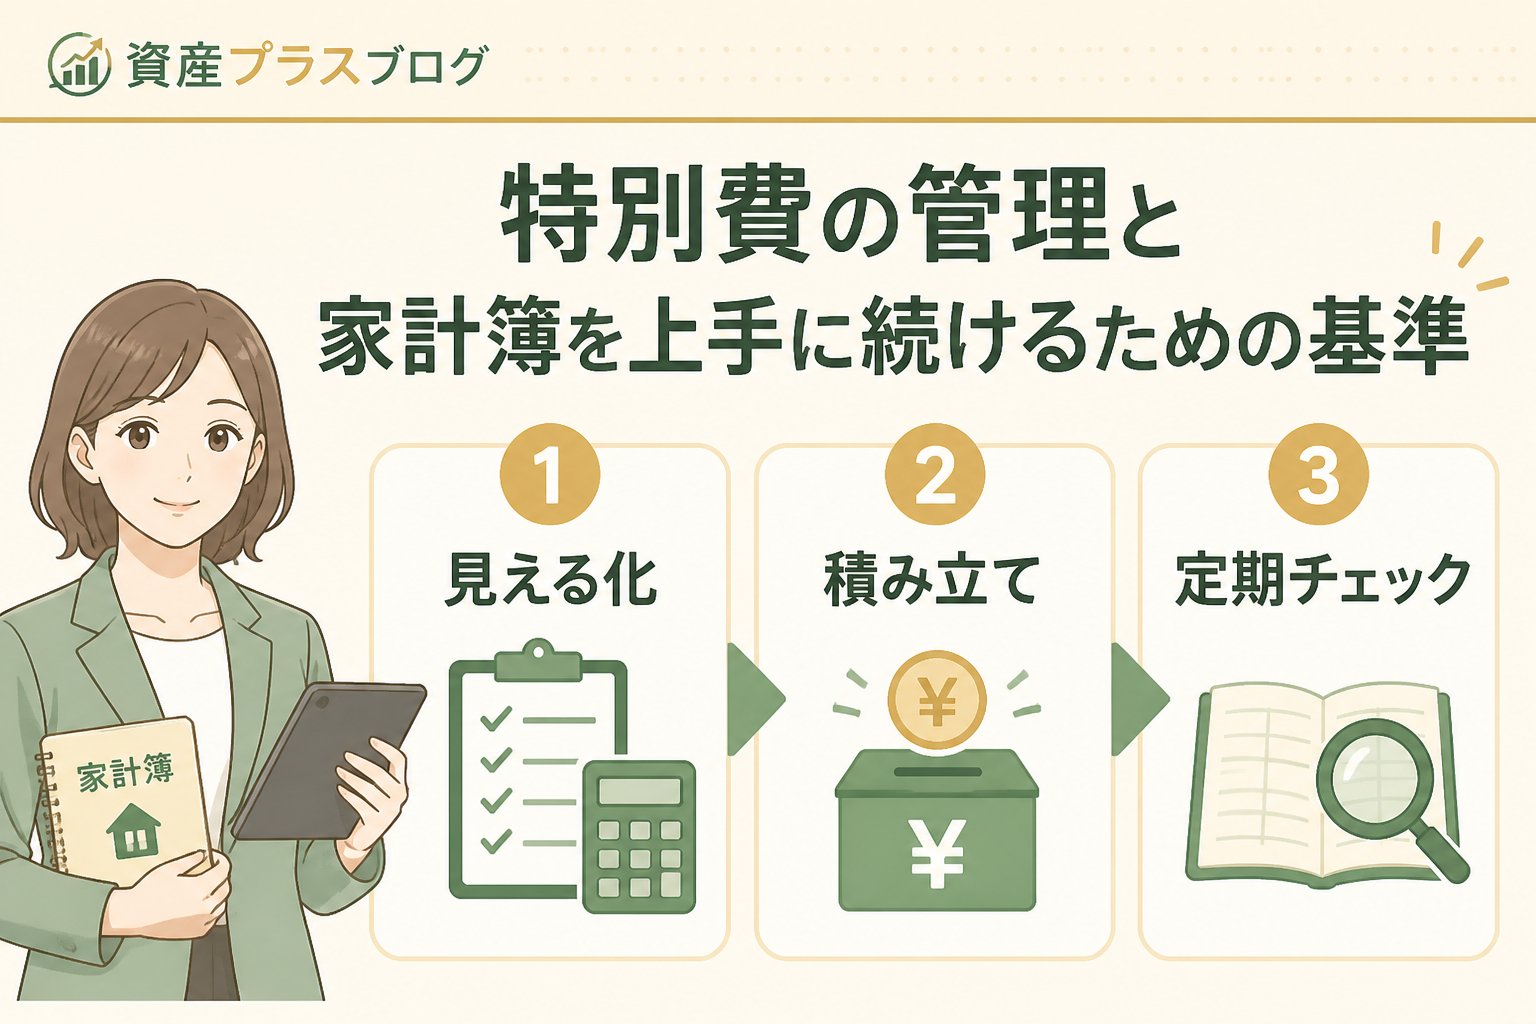
5. 支払い後に実績を更新する
支払いが終わったら、予定額、実際の支出、差額、支払方法、次回の有無を記録します。差額が出た理由が、料金改定、利用内容の変化、見込みの根拠不足、分類の誤りのどれに近いかを確認します。次回も発生する支出は予定を更新し、今回だけの支出は一覧から区別します。
家計簿に使える特別費の確認表
| 確認項目 | 記録する内容 | 確認先・次の行動 |
|---|---|---|
| 支出名・分類 | 定期・不定期・今回のみ | 過去の明細や領収書を確認 |
| 支払予定 | 時期、通知の有無、支払方法 | 通知書、契約先、自治体など |
| 準備方法 | 予算枠、口座、資金の取り出しやすさ | 残高、手数料、引き落とし条件を確認 |
| 支払後更新 | 実績、差額、次回予定 | 根拠を更新し、家族に共有 |
👉 横にスクロールできます
固定費や金融商品を見直すときの注意点
特別費の準備を理由に通信、保険、サブスクなどを変更する場合は、契約期間、更新日、解約料、保障やサービスの空白、変更後の請求を確認します。保険は公的保障や現在の契約内容を確認せずに解約せず、分からない条件を契約先へ確認します。
支払いまでの期間が短い資金を金融商品へ移すかどうかは、価格変動、換金のしやすさ、手数料、損失の可能性を確認して判断します。制度や商品に元本・利益の保証があると決めつけず、公式資料で条件を確認できない場合は判断を保留します。
始めた後に見直すタイミング
- 請求書や契約更新の通知が届いたとき
- 引っ越し、家族構成、働き方など生活条件が変わったとき
- 支払予定と実績に差があったとき
- 口座やカード、支払担当を変更するとき
- 支払後に次回の発生時期や条件を確認するとき
見直しの間隔を一律に決めるよりも、支払予定や契約更新などの変化をきっかけに家計簿を更新します。確認できたことと未確認のことを分けて残すと、次回の準備につながります。
まとめ:特別費の始め方は履歴・予定・実績をつなぐこと
特別費の家計簿は、過去の明細から支出を洗い出し、支払予定と確認先を記録するところから始めます。準備方法を決めるときは、支払時期、家計の変動、契約条件、資金の取り出しやすさを確認し、支払後は実績と次回予定へ更新します。固定の金額や割合、個人の体験をそのまま基準にせず、自分の状況と根拠を照合してください。
金融制度や金融商品の確認には、金融庁の資産形成に関する案内、金融庁の保険ポータル、J-FLEC(金融経済教育推進機構)などの公式情報を利用できます。税金や自治体の支出は、対象となる自治体・担当機関の案内を確認してください。
資産プラスの案内も、現在の提供内容と対象範囲を確認したうえでご覧ください。

Comments