※この記事には広告・PRが含まれます。制度・料金・手続きは、利用する機関や契約先の最新案内をご確認ください。
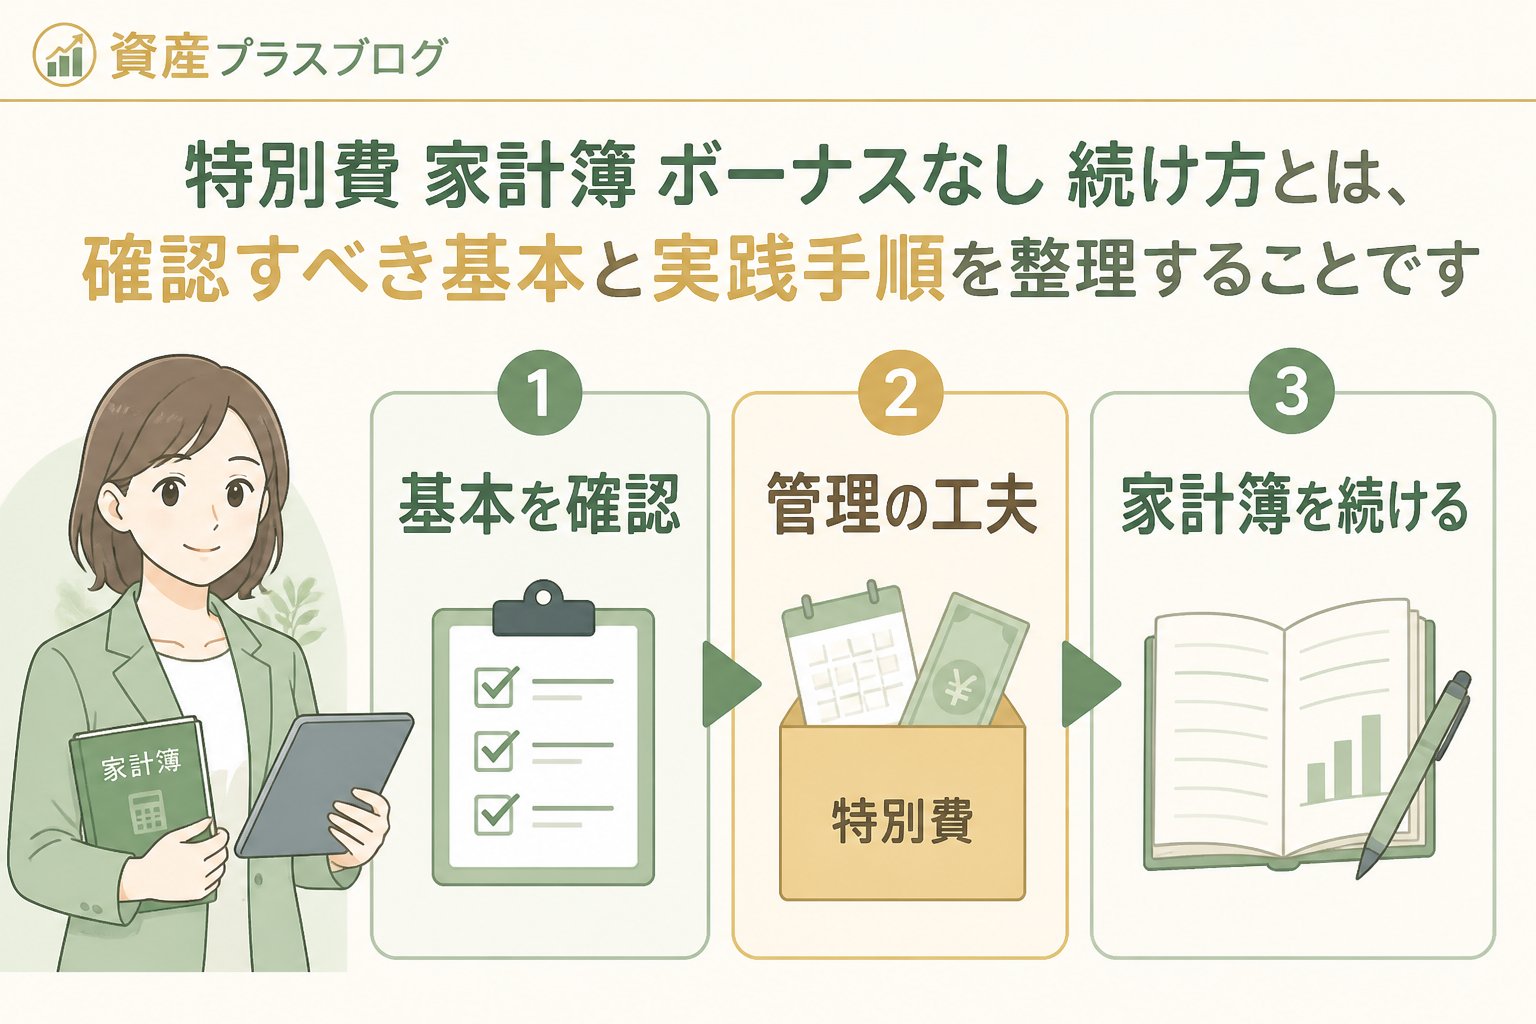
特別費の家計簿を続ける方法とは、支払予定と記録をつなげて管理することです
ボーナスがない家計で特別費を管理するときは、毎月の生活費と、年に数回だけ発生する支出を同じ財布のまま扱わないことが出発点です。特別費とは、毎月の生活費とは別に発生する医療費、税・保険料、季節の行事、家電の買い替えなどの支出を指します。発生時期や金額が読みにくいものもあるため、固定の積立額や節約効果を約束することはできません。
この記事では、特別費を洗い出す、支払予定を記録する、準備方法を決める、家計簿を短時間で更新する、支払い後に見直す、という継続手順を整理します。収入や家族構成、契約条件に合う方法を選び、難しい月は計画を見直すためのチェックリストとしてご利用ください。
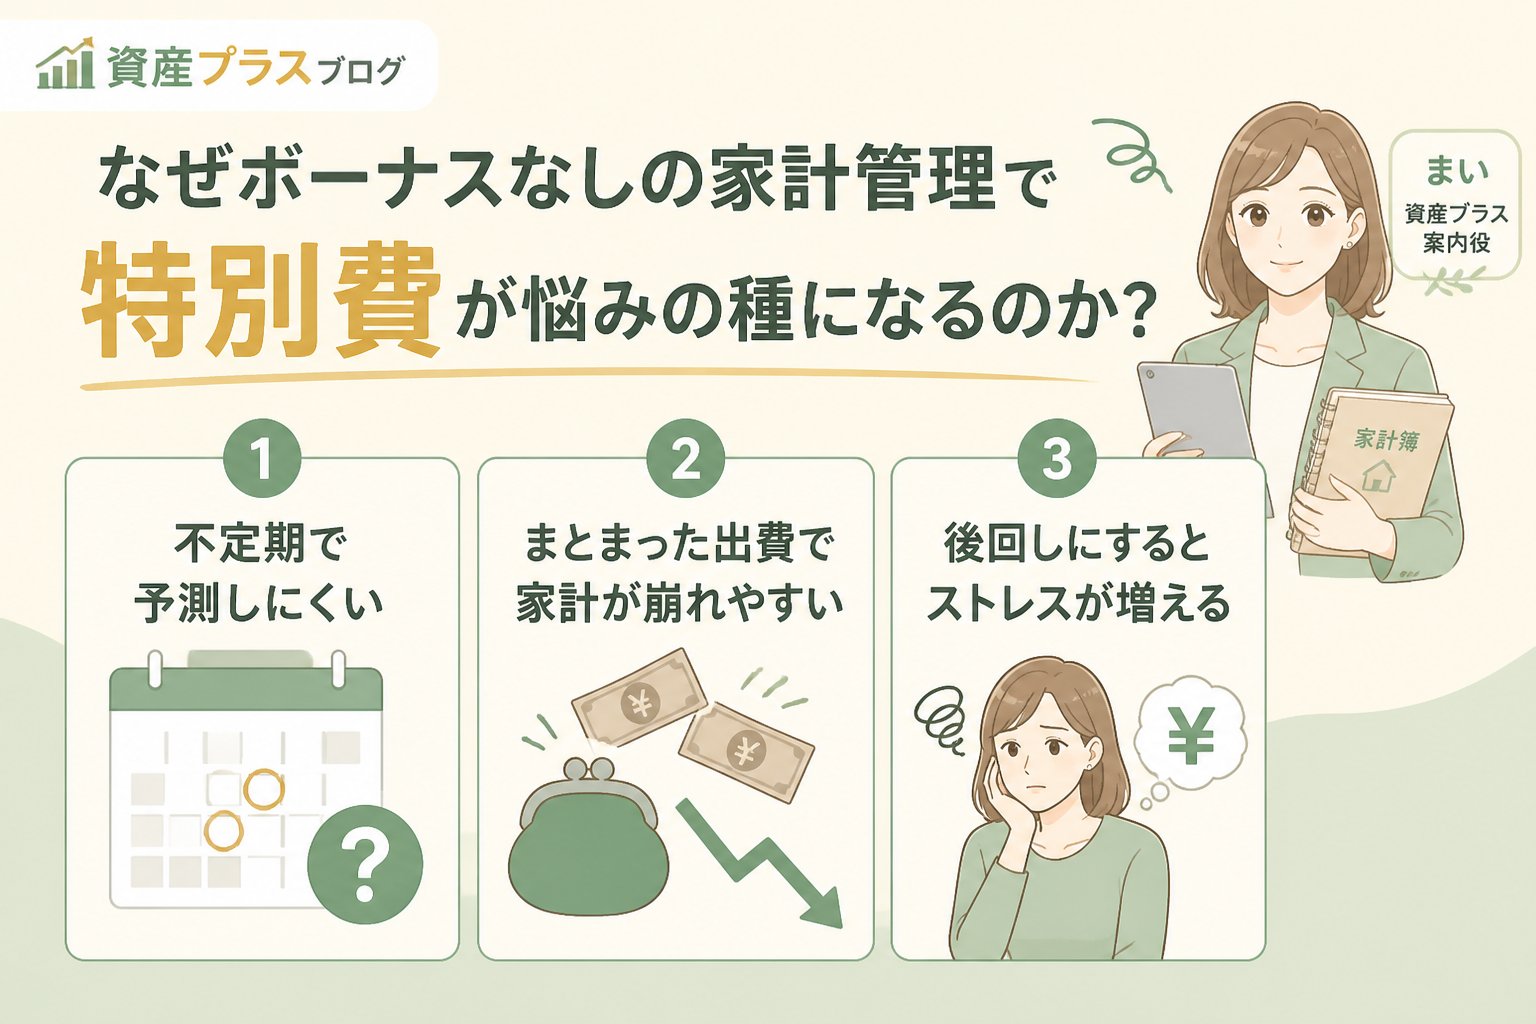
1.特別費を「予定」と「予想外」に分ける
最初から正確な年間金額を決めようとせず、まず過去の明細、領収書、契約書、学校や自治体からの通知を確認します。支出が発生した月だけを見ていると、年払い、更新、季節行事を見落としやすいため、直近だけでなく前年の記録も参照できる範囲で集めます。
- 予定できる支出:税・保険料、更新料、年払い、行事、定期点検など。支払月と期限を記録する。
- 時期を予想しやすい支出:衣替え、帰省、学校関連、定期的な通院など。時期の幅を持たせて記録する。
- 発生時期を決めにくい支出:故障、急な通院、冠婚葬祭など。必要性と緊急度を分け、別の備えとして管理する。
「特別費」に入れる範囲に全国共通の正解はありません。毎月の生活費に含める支出と、まとまった支払いとして備える支出を、家計の実態に合わせて家族で決めてください。
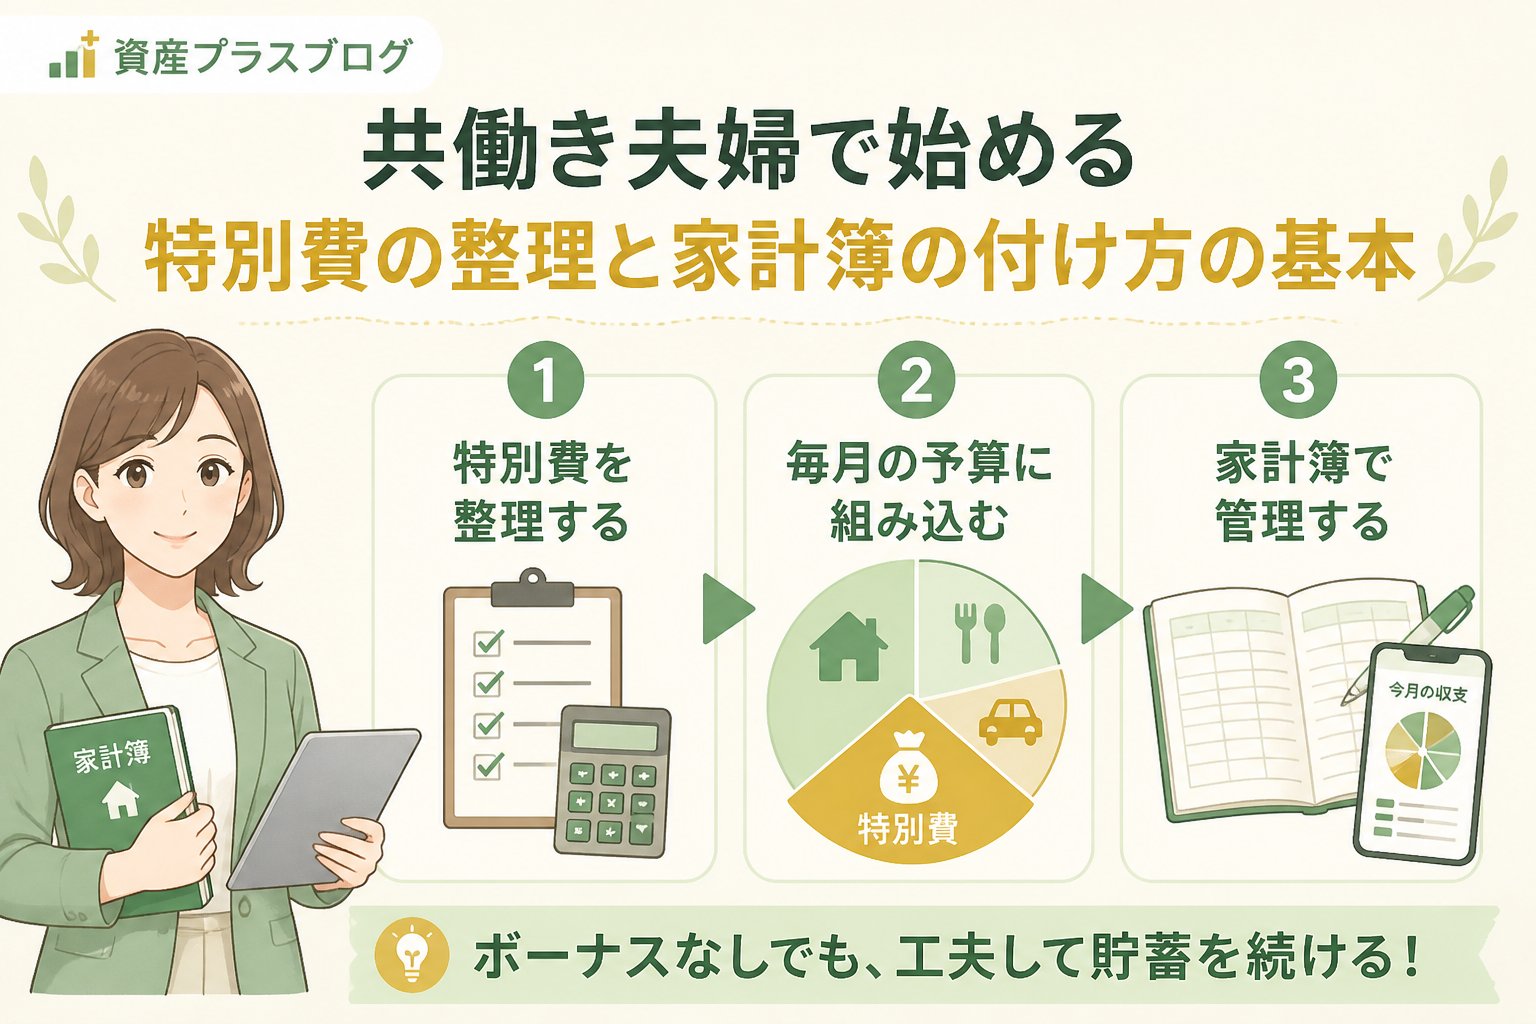
2.支払予定表を作り、準備月数を確認する
家計簿とは別に、支出名、支払先、支払予定月、金額の確認日、支払方法、変更条件を一覧にします。金額が未確定なら、請求書や契約先の公式案内を確認する日を先に記録し、推測の数字で計画を固定しないようにします。
通帳、カード、電子決済、領収書、契約者ページを照合し、特別費に該当しそうな支払いを拾います。個人情報や口座番号を第三者へ共有する必要はありません。
請求日だけでなく、申込期限、更新日、支払対象期間、分割の有無を確認します。税や保険、医療などは最新の公的案内や加入先の説明で条件を照合します。
専用口座、家計簿上の予算枠、支払用の普通預金など、残高と予定を確認しやすい方法を選びます。口座を分ける場合も、引落日と振替日を記録します。
残高、次の支払、今月の記録だけを確認する日を決めます。忙しい月は全項目を完璧に更新せず、期限が近い支払いから確認します。
必要な準備額を考えるときは、確認できた支出の合計を、実際に準備できる月数で割る方法があります。ただし、収入・支払時期・既存残高・未確定の金額によって結果は変わります。算出した額を無理に固定せず、生活費や他の期限を含めて調整してください。
3.家計簿は「支出・予定・残高」を同じ記録にする
特別費を続けて管理するには、支払った後の記録だけでなく、これから支払う予定と、準備に使える残高を並べます。アプリ、表計算、手書きのどれを使っても構いません。家計簿の形式より、同じ項目を同じ基準で更新できることが重要です。
- 予定:支出名、支払月、金額の確定状況、期限。
- 実績:支払日、実際の金額、支払先、支払方法。
- 差分:予定との差、未払い・重複請求・返金の有無。
- 次の行動:公式案内を確認する日、家族へ共有する内容、計画を調整する日。
毎月の収入から決まった割合を家族が負担する方法もありますが、収入の変動や他の支払いを無視して一律に決めると、続けにくくなることがあります。共働きや家族で管理する場合は、金額の公平さだけでなく、誰が明細を確認し、誰が期限を管理するかも話し合って記録しましょう。
4.ボーナスなしで続けるための調整ルール
ボーナスなどの臨時収入を前提にせず、毎月の収支と支払期限を見ながら計画を更新します。準備が不足しそうなときに、生活に必要な支出や保障を先に削ることは避け、契約条件や支払先への相談可否を確認してください。
支払いが重なる月が見つかった場合
支払日、請求対象期間、分割・延期の条件を確認し、優先順位をつけます。税や保険など制度・契約に基づく支払いは、期限や相談窓口を公式情報で確かめます。手元の資金だけで判断せず、支払先に確認できる状態へ資料をそろえます。
予定より高くなった場合
見積もりと請求書、対象期間、追加項目を照合します。金額の理由が分からないまま別の契約や借入を追加せず、契約先や公的窓口へ確認します。次回以降も発生する費用か、一度だけの費用かを分けて記録します。
積立や予算枠を使った場合
使った理由、残った予定、次に補う必要がある額を記録します。すぐに元へ戻せない場合も失敗と決めつけず、支払予定と準備方法を組み直してください。
5.支払い後の確認を家計簿の完了条件にする
支払いを済ませたら、家計簿の予定を消すのではなく、実績として閉じます。請求書や明細の利用対象期間、支払先、金額を確認し、予定との差を残します。引落日がずれる支払いでは、翌月の明細も確認する日を記録してください。
- 予定していた支払い先・金額・対象期間と一致しているか。
- 未払い、二重請求、返金待ち、追加請求がないか。
- 予定外の支出なら、次回も必要か、一度限りか。
- 残った準備資金を、次の特別費へ回すか、通常の家計へ戻すか。
医療や公的保険の給付、税の手続きなどは、個別事情で扱いが変わります。金融庁の公的保険ポータル、金融経済教育推進機構(J-FLEC)の公式サイト、消費者庁の消費者政策情報を入口にし、実際の条件は加入先・契約先・自治体の最新案内で確かめてください。
6.続けられないときの見直し順
- 記録漏れか、実際に予定外の支出が増えたのかを分ける。
- 期限のある支払い、生活に必要な支払い、後日に調整できる支払いを分ける。
- 未確定の金額を公式情報で確認し、推測で固定しない。
- 準備方法、支払時期、家族の分担を調整する。
- 変更後の請求や残高を確認し、次の更新日に反映する。
家計簿を毎日続けられなくても、期限と請求を取りこぼさず確認できれば運用は見直せます。入力の回数を増やすことより、支払予定と実績の差を放置しないことを優先します。
よくある質問
特別費の積立額は、毎月同じにすべきですか?
同じ額にできる家庭もありますが、支払時期、収入、既存残高、未確定の費用で変わります。予定と準備できる月数を確認し、難しい月がある場合は金額や方法を調整してください。
ボーナスがないと特別費は管理できませんか?
ボーナスがなくても、支払予定を早めに把握し、毎月の収支と準備方法を組み合わせて管理できます。ただし、すべての支出を予定どおり準備できるとは限らないため、予想外の支出を別に記録し、必要なら支払先へ確認します。
家計簿を続けられないときはどうしますか?
全取引を細かく入力する前に、期限のある特別費、請求額、残高の三つに絞ります。月に一度など確認日を決め、未確認の項目を次回へ残します。家族で管理する場合は、担当と確認日を共有してください。
関連する確認手順
特別費の洗い出しや見直しの入口は、特別費の家計簿を始める手順、支出の洗い出しは特別費の見直し手順も参照してください。
この記事は資産プラス編集部による一般的な情報整理です。個人の体験談や節約実績ではありません。制度・料金・手続きは、利用する機関や契約先の最新案内をご確認ください。

Comments