※この記事には広告・PRが含まれます。掲載内容は編集方針に基づき、読者の判断材料になるように作成しています。
特別費の見直しでは、毎月の生活費とは別に発生する支出を洗い出し、時期・契約条件・支払い方法を確認します。ボーナスの有無や家族構成によって必要な準備は異なるため、他人の金額をそのまま基準にせず、自分の家計簿から整理することが大切です。この記事では、家計簿の確認、口座分け、夫婦での役割分担を順番にまとめます。
特別費や家計簿、ボーナスなしの場合の見直しとは
ボーナスなしの家計では、毎月の収入だけで特別費を準備し、家計簿を見直すことが重要です。特別費とは、税金や保険料、冠婚葬祭など年に数回発生するまとまった支出を指します。これらを計画的に準備しないと、急な出費で家計が圧迫される恐れがあります。家計簿を使って支出を見える化し、無理のない範囲で見直しを進めることが、ボーナスなしでも安定した家計管理につながります。特に、家計管理初心者の方は、まずは支出の全体像を把握することから始めましょう。
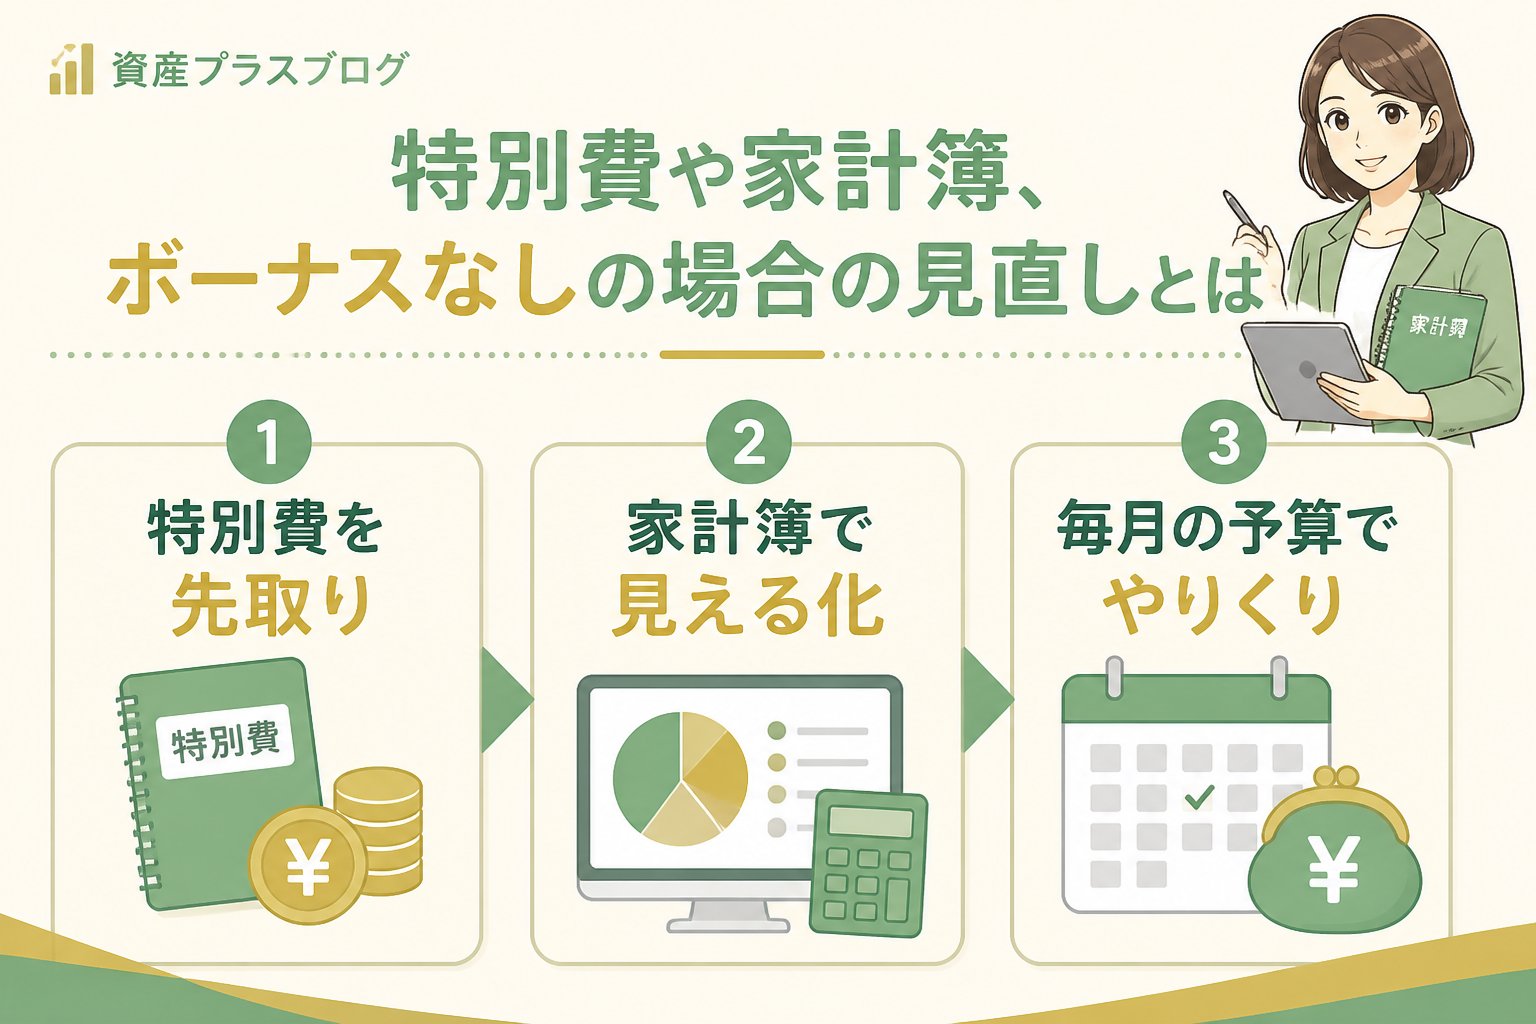
なぜボーナスなしで家計管理が難しいのか?初心者がつまずく原因
ボーナスがない家計では、毎月の収支と年に数回の支出の時期がずれることで、準備の判断が難しくなることがあります。まずは、次のような点を家計簿で確認します。
- 月々の収入に余裕がなく、貯金ができない
- 年に数回の特別費(税金・保険料・冠婚葬祭費など)の計画が立てにくい
- 家計簿をつけても支出の無理な部分がわからず、見直しが進まない
- 夫婦間で口座の分け方や役割分担が曖昧になり、管理が複雑化している
これらは家計管理で確認しやすい項目です。収入や支出、既に決まっている支払いを分けて記録すると、どの費目を見直せるか、または時期を調整できるかを判断しやすくなります。
特別費 家計簿 ボーナスなし 見直しを進める手順
毎月の固定費(家賃、光熱費、通信費、保険料など)を細かくチェックし、不要なサブスクリプションの解約や保険内容の見直しを行いましょう。見直しによる差額は契約内容、利用量、解約条件などで変わります。請求額と契約更新日を確認し、変更後に必要な機能や解約金・手数料がないかを事業者の最新案内で確認します。
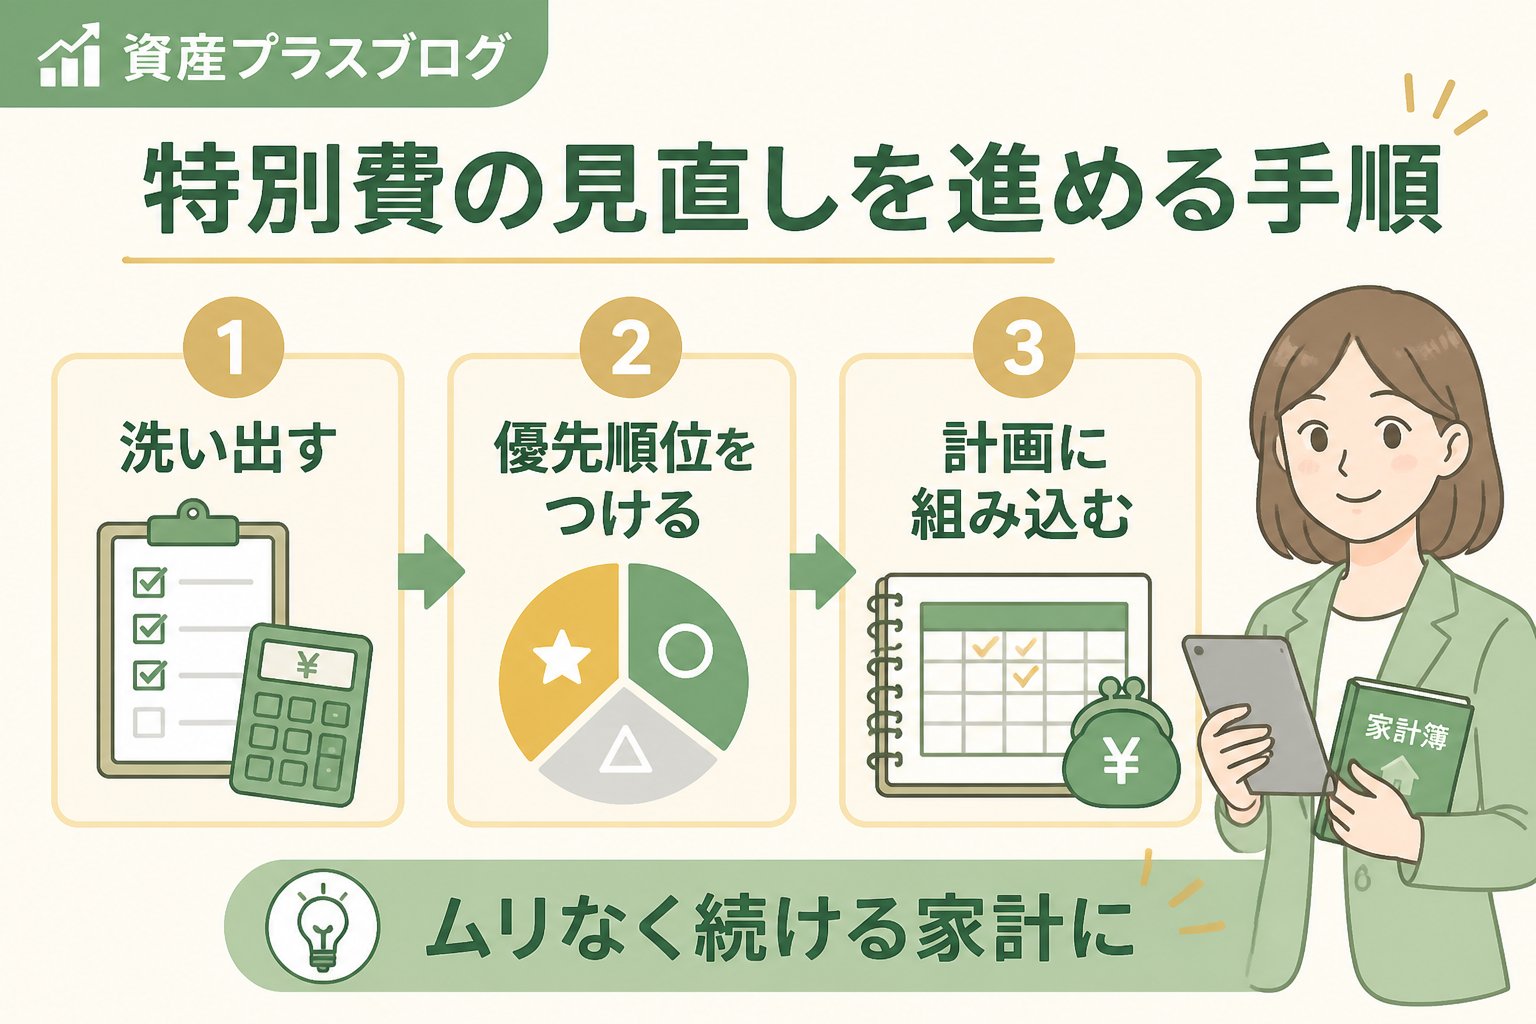
特別費は、税金、保険料、医療費、冠婚葬祭、家電の買い替えなど、発生時期が分かるものから一覧にします。金額が確定している支出、見込みの支出、発生時期が不明な支出を分け、支払期限と現在の準備状況を記録します。毎月の準備額は、確認できた支出と家計の余力をもとに各家庭で決めます。
初心者でも続けやすい家計簿の方法として、現金支出は封筒分けし、クレジットカードや口座引き落としは連携アプリで管理するのがおすすめです。無理のない記録方法を選ぶことで、支出の見える化が進みます。特に、家計管理初心者は複雑な家計簿を避け、シンプルで続けやすい方法を選びましょう。
共働き世帯では、生活費口座や貯蓄口座、特別費用口座を分け、夫婦で役割を明確にすることが大切です。例えば、生活費は共有口座から支払い、貯蓄はそれぞれの口座で行う方法で管理しやすくなります。これにより、どちらが何を担当しているかが明確になり、家計管理の効率が上がります。
毎月または半年ごとに支出状況を振り返り、積立額や固定費を必要に応じて調整します。生活環境の変化に合わせて柔軟に見直すことが、長続きのポイントです。例えば、子どもの成長や転職などのライフイベントに合わせて家計を見直しましょう。
初心者でもわかる特別費準備のための口座分けのコツ
夫婦の家計管理でよくある悩みは、口座が混同し支出が把握しにくくなることです。以下のような口座分けがおすすめです。
| 口座の種類 | 役割 | ポイント |
|---|---|---|
| 生活費口座 | 光熱費、食費、日用品など毎月の支出 | 共有口座として夫婦で管理しやすい |
| 貯蓄専用口座 | 毎月の積立や将来のための貯金 | 使わない口座にして引き落とし忘れを防止 |
| 特別費用口座 | 税金や保険料、冠婚葬祭費の積立 | 年間予算を分けて管理しやすくする |
👉 横にスクロールできます
口座を分ける場合も、口座数を増やすこと自体が目的にならないよう、残高・引き落とし日・担当者を一覧で確認します。共有口座を使うかどうかは、家族の合意、金融機関の規約、管理のしやすさを踏まえて決めます。
家計管理初心者がやりがちな失敗と注意点
家計簿や特別費の見直しでありがちな失敗例は以下の通りです。
- 複雑すぎる家計簿で挫折する
- 特別費の計画を立てず、必要時に借金に頼る
- 夫婦間でお金の役割やルールが曖昧になる
重要ポイント:金融に関しては公的情報や専門家に相談し、リスクを十分理解したうえで判断してください。
記録方法は、家計の規模や支払い手段に合わせて選びます。最初から全費目を細かく分類せず、特別費の名称・支払時期・金額・準備状況の4項目から始め、必要に応じて詳細を追加します。
特別費 家計簿 ボーナスなし 見直しを進める手順の比較表
| 手順 | 内容 | ポイント |
|---|---|---|
| 固定費の見直し | 家賃、光熱費、通信費、保険料の見直し | 無理なく節約し貯蓄に回す資金を確保 |
| 特別費の年間計画 | 年間必要額のリストアップと月割積立 | 急な出費に備え計画的に準備 |
| 家計簿のシンプル化 | 現金封筒分けやアプリ連携で管理 | 続けやすく支出の見える化を促進 |
| 口座分けと役割分担 | 生活費、貯蓄、特別費用口座の分離 | 夫婦で管理しやすく支出の透明化 |
| 定期的な振り返り | 支出状況の見直しと積立額調整 | 生活変化に対応し長続きさせる |
👉 横にスクロールできます
まとめ:ボーナスなしの家計で特別費を見直す手順
- 固定費は請求額・契約条件・必要性を確認してから見直す
- 年間必要な特別費を把握し、月々積み立てる
- 家計簿はシンプルに、長く続けられる工夫をする
- 夫婦で口座を分け、役割分担を明確にする
- 定期的に振り返りと見直しを行う
これらの手順で、ボーナスの有無にかかわらず、年間支出と毎月の収支を照合する材料を作れます。制度・税・保険・契約条件は変わることがあるため、判断前に公的機関や契約先の最新情報を確認してください。
よくある質問
Q1:ボーナスなしでも特別費を準備するコツは?
A1:年間の必要額を計算し、毎月の積立額を決めて専用口座で管理することが大切です。計画的に積み立てることで急な出費にも対応できます。
Q2:夫婦での口座分けはどうすれば良いですか?
A2:生活費用の共有口座と、貯蓄・特別費用用の別口座を作り、それぞれの役割を明確にしましょう。これにより支出管理がしやすくなります。
Q3:家計簿を続けられません。初心者におすすめの方法は?
A3:レシートを簡単にまとめるアプリや、現金を封筒分けする方法で無理なく続ける工夫をしましょう。シンプルな方法が長続きの秘訣です。
特別費の確認に使える公的情報
支出の内容によって確認先が異なります。制度や納付方法を判断するときは、次の公的情報と契約先の最新案内を確認してください。
- J-FLEC(金融経済教育推進機構):家計管理や金融経済教育の基礎を確認する。
- 金融庁「公的保険ポータル」:公的保険と民間保険の役割、制度の確認先を確認する。
- 国税庁「税金の納付」:税の納付方法や期限を確認する。
💡 記憶を持つAIパートナー、育ててみませんか?
あなたとのやり取りや過去の学びを記憶したエージェントが、その記憶をもとに自分で考えて動きます。使うほど記憶が積み上がって、機械的じゃなく人のようにリアルな文章まで書けるようになります。
……ちなみにこの記事、誰が書いたと思いますか?

Comments